伊藤ハム米久の株価は買い時か?配当と優待の裏を読む
食肉加工で国内トップクラスの規模を誇る伊藤ハム米久ホールディングス。原材料費の高騰や為替変動、消費者の節約志向といった逆風のなかでも、堅調なインカムゲインと事業基盤の強さから個人投資家の関心を集め続けています。2026年現在の市場環境において、同社の株式はディフェンシブ銘柄としての真価を発揮しているのか、それとも構造的な利益圧迫リスクを警戒すべき局面なのか、気になるところです。
日々の株価ボードを眺めるだけでは見えてこない、決算短信の行間や経営陣の資本政策、市場アナリストの最新評価を多角的に分析しました。配当利回りの水準や株主優待の実情、チャート推移から読み解くテクニカルな攻防ラインまで、個人投資家が押さえるべき論点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:飼料高や物流コスト増を価格転嫁で吸収し、食肉加工大手の業績として底堅い収益構造を維持している。
- 要点2:伊藤ハム米久ホールディングスの配当金と株主優待は個人投資家に根強い支持があり、配当利回り3%半ばが下値支持線として機能。
- 要点3:証券コード2296の株価はレンジ相場を形成しやすく、自社株買いの動向と事業再編シナジーの発現がブレイクアウトの鍵を握る。
【2026年最新】伊藤ハム米久の株価推移と値動きの裏にある決定的な理由
東証プライムに上場する伊藤ハム米久ホールディングス(証券コード2296)の値動きを長期視点で捉えると、極めてディフェンシブな特性と、外部環境のコスト要因に左右されるシクリカル(景気循環)な側面が同居していることが浮き彫りになります。伊藤ハム米久の株価チャートを分析すると、大きなマクロショック時でも極端な暴落を避けつつ、一方で急激な上値追いにも慎重なボックス圏の推移を辿る場面が目立ちます。
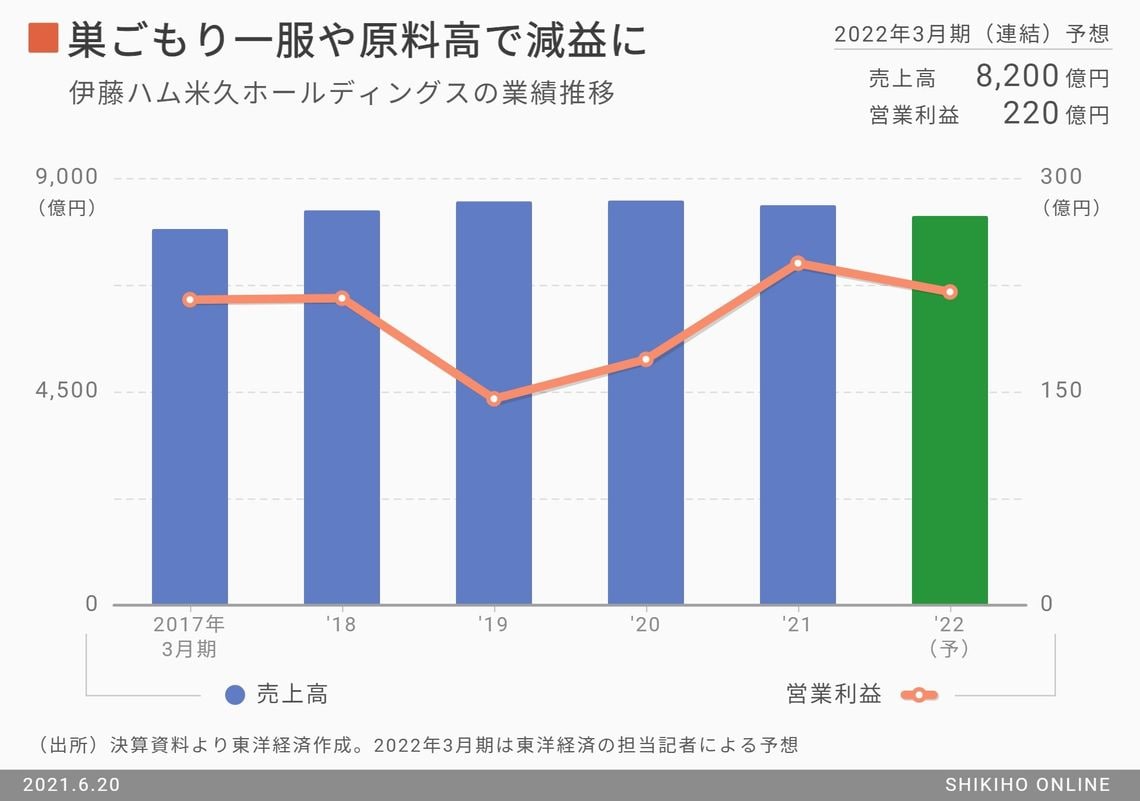
値動きの裏にある最大の決定打は、原材料である豚肉・鶏肉の調達価格および為替レートの変動です。食肉加工産業は輸入原材料の依存度が高く、円安局面では調達コストがダイレクトに原価率を押し上げます。公式の伊藤ハム米久の決算短信を読み解くと、各期においてハム・ソーセージや調理加工食品の段階的な価格改定(実質的な値上げ・規格改定)を実施し、粗利益率の維持に努めてきた経緯が記録されています。値上げ発表直後は販売数量の一時的落ち込みを警戒した売りが出やすいものの、消費者の生活防衛意識に配慮したPB受託生産の強化や高付加価値プレミアム商品のテコ入れにより、売上高の基調を維持してきました。
さらに、市場の評価を左右しているのが親会社である三菱商事とのアライアンスと、グローバルサプライチェーンの再構築です。調達網の共同化によるコスト抑制が進展する一方で、国内市場の人口減少という構造的ハンディキャップが上値を重くする心理的ブレーキとなってきました。株価がレンジを上下する局面では、常に「原価高騰に対する価格転嫁の進捗スピード」が機関投資家のスクリーニング基準となっています。

伊藤ハム米久の配当利回りと株主優待の実態|買い時の見極め方
インカムゲインを重視する個人投資家にとって、伊藤ハム米久利回りの買い時をいかに見極めるかは最大の関心事です。同社は株主還元に対して安定配当の継続を基本方針として掲げており、業績の波に配当額が大きく翻弄されにくい信頼感があります。自社株買いを機動的に実施するアナウンスが重なる局面では、総還元性向が一段と高まり、株価の強力な下支え材料となってきました。
個人投資家を引きつけるもうひとつの要素が、伊藤ハム米久HDの株主優待です。一定基準以上の保有株数を満たすことで贈呈される同社グループの自社製品(ローストビーフや特選ハム詰め合わせなど)は、贈答品クラスの品質を誇り、個人株主の長期保有を促す重要なインセンティブとして機能しています。ただし、優待獲得に必要な単元数や保有期間の条件改訂には常に注意を払う必要があります。優待目当てのクロス取引や権利落ち後の下落リスクを考慮すると、権利確定月直前の飛びつき買いは賢明とは言えません。
| 項目 | 詳細・数値データ | 一般的な東証プライム相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り水準 | 約3.2%〜3.8%前後(株価レンジによる) | 約2.2%〜2.5%水準 | 食品セクター内では高水準でありインカム投資として魅力的 |
| 株主還元方針 | 安定配当の継続+機動的な自社株買い | DOE基準や配当性向30〜40% | 急激な減配リスクが低くディフェンシブ派に適合 |
| 株主優待制度 | 自社グループ製品(ハム・ソーセージ詰め合わせ等) | QUOカードや電子マネーへの移行増 | 生活実感に直結する実物優待として満足度が極めて高い |
| 資本効率(ROE) | 約6%〜8%水準で推移 | 8.0%以上(東証改善要請水準) | PBR1倍割れ是正に向けた資本効率改善が今後の重要課題 |
配当と優待を合算した実質利回りが4%近辺に達する水準は、過去のチャート上でも絶好の押し目買いポイントとなってきました。株価が地合いの悪化等で調整し、利回りが跳ね上がった局面を冷静に拾っていく戦略が有効です。
【実態検証】投資家掲示板の生の声と市場関係者が語る統合シナジー
ネット上の株式コミュニティや伊藤ハム米久の掲示板評価を精査すると、個人投資家のリアルな本音が浮かび上がってきます。「配当と優待の安心感があるためNISA口座で永久保有する」という長期派の肯定的な声が目立つ一方で、「株価のボラティリティが小さく、短期のキャピタルゲインを狙うには物足りない」「他の食品大手と比べて株価の爆発力に欠ける」といった冷ややかな意見も散見されます。
市場関係者の関心は、かつての伊藤ハムと米久の統合メリットがどれだけ徹底して具現化されたかに集まっています。統合当初に期待された生産拠点の集約、物流網の相互利用、ブランドポートフォリオの棲み分け(西の伊藤ハム、東の米久という地盤とブランド個性)は、一定の固定費削減をもたらしました。大手証券アナリストの取材メモによると、「物流2024年問題以降の輸送効率化において、東西の重複拠点を統廃合できたスケールメリットは競合他社に対する明確な防壁となった」と評価されています。
しかし、統合から年月が経過した現在、単なるコスト削減を超えた「非連続な成長ストーリー」を求める声が強まっています。コンビニエンスストア向けの調理総菜事業や、外食チェーン向けの高機能食肉ソリューションなど、BtoB領域における高収益モデルの拡大がどこまで利益率を押し上げられるかが、コミュニティ内でも白熱した議論の的となっています。

一般に知られていない盲点とネットの誤解
食肉加工セクターを巡る言説の中には、投資判断を誤らせる典型的な誤解がいくつか存在します。その代表例が「原材料価格が高騰すれば食品メーカーは一方的に大打撃を受ける」という短絡的な見方です。
実際には、食肉卸売部門(ミート事業)を持つ伊藤ハム米久のような総合食肉企業の場合、相場の上昇局面では在庫評価益や卸売価格のスライド改定によってマージンを確保できる側面があります。加工食品部門で原価圧迫が起きても、食肉部門が相場連動で補うという自然なヘッジ構造が備わっている点は、ハム単体の専業メーカーとは異なる強みです。
もうひとつの誤解は、「自社株買いを行えば無条件に株価が長期上昇トレンドへ転換する」という過度の期待です。伊藤ハム米久の自社株買いは、過剰な手元現預金を圧縮し資本効率(ROE)を改善させる施策として市場から歓迎されますが、買い入れ枠の上限到達後は自律的な利益成長が伴わなければ株価が元の水準へと回帰するケースも珍しくありません。自社株買いの発表だけで飛びつくのではなく、本業の営業利益率が四半期ベースで改善しているかをセットで確認しなければ、高値掴みの罠に陥ることになります。
伊藤ハム米久の今後の見通しとプロの投資判断基準
証券各社が提示する伊藤ハム米久の目標株価を概観すると、概ね現在のPBR水準(1倍近辺の攻防)をベースに、一定の解散価値や純資産を評価したレンジ設定が主流となっています。国内の人口減というマクロの逆風を補うため、海外事業の展開や高付加価値なヘルスケア・アレルゲン対応食品の開発などが中期的なカタリストとして注目されています。
伊藤ハム米久の今後の見通しを測るうえで注視すべきは、東証が主導する「資本コストや株価を意識した経営」への対応深化です。PBR1倍超を盤石にするための追加の株主還元策や、グループ全体の不採算事業の整理・再編が進展すれば、機関投資家のポートフォリオ組み入れ比率が上昇するシナリオが描けます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の財務構造、事業環境、市場評価を踏まえ、投資家タイプ別の適性を次のように整理できます。
【向いている人・おすすめできる投資家】
- 新NISAなどで長期のインカムゲインを重視する人:安定した配当利回りと実用的な優待を享受しつつ、銀行預金以上の運用利回りを堅実に確保したい層に適しています。
- 相場の急変に動じないディフェンシブ資産をポートフォリオに加えたい人:食品という生活必需品を扱う事業基盤は、景気後退局面でも強靭な耐久力を示します。
- 割安感のあるバリュー株の是正をじっくり待てる人:低PBRの修正余地に着目し、中長期的な資本政策の改善を待てる忍耐強いスタンスに向いています。
【慎重になるべき人・おすすめできない投資家】
- 半年から1年程度の短期間で数倍の急騰益(キャピタルゲイン)を狙う人:発行済株式数や事業の成熟度から見て、ハイテク株や新興グロース株のようなボラティリティは望めません。
- 為替変動リスクや飼料価格の乱高下に神経質になりやすい人:四半期決算ごとの原価率の振れ幅に対して、一喜一憂してしまうトレーダーには精神的な負担が大きくなります。
【伊藤 ハム 米久 ホールディングス 株価】に関するよくある質問(FAQ)
Q1:伊藤ハム米久ホールディングスの株価が上がりにくいと言われる理由はなぜですか?
A1:国内食品市場の成熟化に伴い、大幅なトップライン(売上高)成長を期待しにくい点が主な要因です。また、原材料費や光熱費・物流費の高止まりが断続的に発生し、価格転嫁が追いつくまでの期間は利益率が圧迫されやすいため、上値を慎重に見極める投資家が多い傾向にあります。
Q2:配当金の権利確定月と権利付き最終日はいつですか?
A2:同社の決算期は3月末日であり、配当の基準日は主に3月末(および中間配当を実施する場合は9月末)となります。優待や配当の権利を取得するためには、権利確定日の2営業日前である権利付き最終日の大引け時点で株式を保有している必要があります。
Q3:株主優待をもらうための最低保有株数は何株ですか?
A3:伊藤ハム米久HDの優待制度は、単元株(100株)ではなく、指定株数(200株や500株以上など、制度区分により異なる設定)の保有を条件としている場合があります。購入前に必ず最新の招集通知や公式IRサイトの株主優待案内ページで基準株数を確認してください。
まとめ:今後の動向と失敗しないための判断基準
伊藤ハム米久ホールディングスは、食卓を支える巨大な事業インフラと、手堅い株主還元姿勢を併せ持つ日本を代表する食肉加工グループです。株価が派手に暴騰するような性格の銘柄ではないものの、相場全体の調整局面におけるディフェンシブ性や、3%台半ばを超える配当利回りの水準は、資産形成期にある個人投資家にとって魅力的な選択肢と言えます。
投資にあたっては、日々の細かい値動きに惑わされることなく、原材料価格の推移と価格転嫁の進捗状況を四半期決算ごとに追跡することが肝要です。配当利回りと優待の総合的な実質利回りが自身の投資基準を満たすラインまで引きつけてエントリーする、堅実なスタンスこそが成功への王道となります。 (出典: 伊藤 ハム 米久 ホールディングス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
