手取り35万の年収はいくら?額面との差やリアルな生活水準を検証
毎月の給与明細を開いたとき、「手取りで35万円」という数字を目にすると、一定のゆとりや達成感を覚えるビジネスパーソンは少なくありません。しかし、実際に手元へ35万円を残すために会社が支払っている総支給額(額面)や、毎月差し引かれる税金・社会保険料の重みまで正確に把握できている人は意外に少数派です。
給与所得者の手取り額は、所得税や住民税の累進課税、厚生年金や健康保険などの社会保険料負担によって大きく削られます。本記事では、手取り35万円を達成するために必要な手取り35万額面年収の現実をはじめ、独身・既婚子持ちそれぞれの家計シミュレーション、適正な家賃や住宅ローンの借入限度額、さらには税負担を軽減する知恵までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り月収35万円を達成するには、ボーナス事情に応じて額面年収550万〜600万円が必須となる。
- 要点2:独身なら都心でも余裕のある暮らしが可能だが、手取り35万子持ち既婚生活費では教育費や将来の備えを考慮したシビアな管理が求められる。
- 要点3:固定費の適正化が鍵であり、手取り35万家賃目安は10万〜11万円台、住宅ローン借入額は3,500万〜4,000万円前後が破綻を避ける防衛ラインとなる。
【真相解明】手取り35万に必要な額面年収は約550万〜600万円!税金控除の内訳
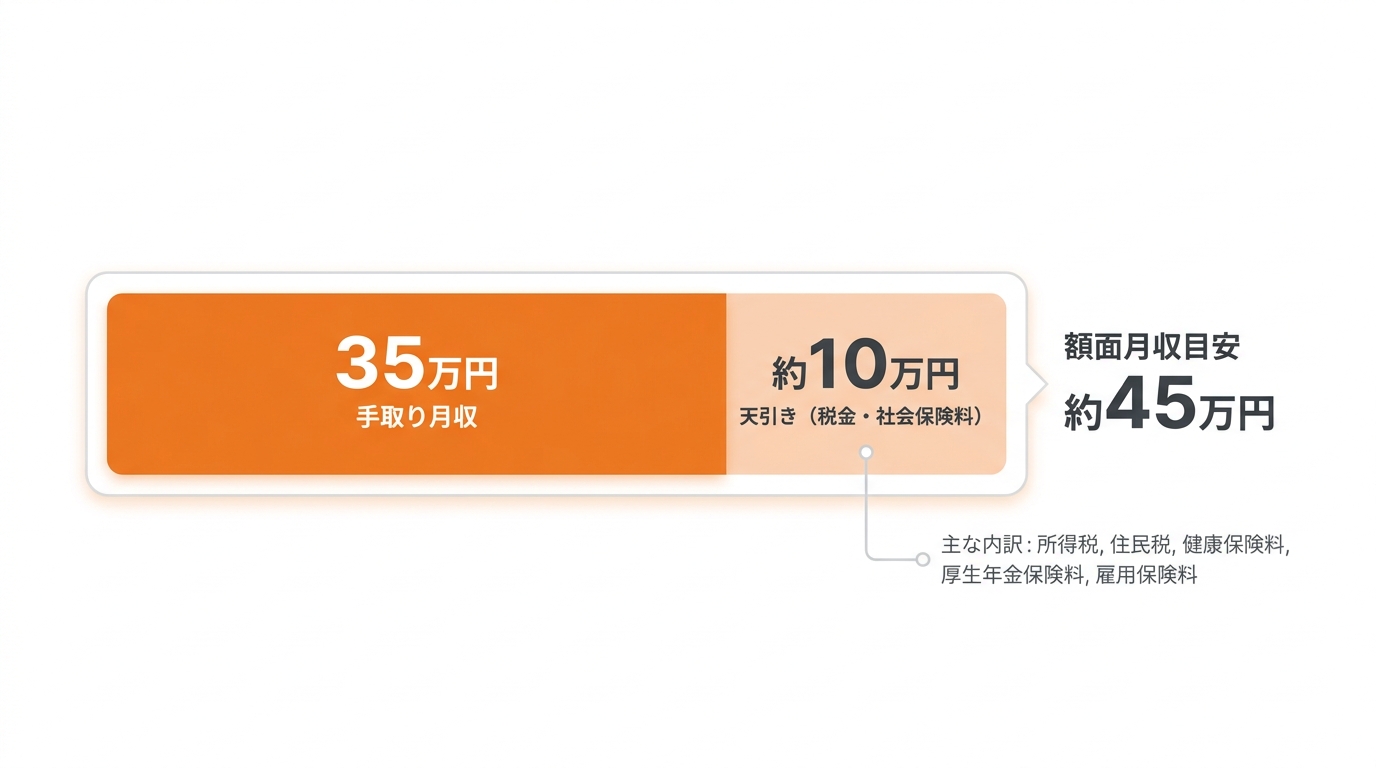
手取り35万円を手にするために、年間でいくらの額面給与を稼ぎ出す必要があるのでしょうか。結論から言えば、手取り35万額面年収はボーナスの支給状況によって変動するものの、およそ額面年収550万〜600万円のゾーンに位置します。
日本の会社員に課される所得税住民税社会保険料控除は、総支給額のおよそ20%〜25%に達します。つまり、毎月35万円を手元に残すには、月額の総支給額で約44万〜47万円が支払われていなければなりません。国税庁の「民間給与実態統計調査」の分布データと照合すると、この給与水準は日本の給与所得者全体の上位20%前後に該当し、ビジネスパーソンとして確かな市場価値を築いている証拠です。
しかし、額面から容赦なく天引きされる金額の大きさに驚く人は後を絶ちません。健康保険料、厚生年金保険料、雇用保険料を合算した社会保険料だけで毎月約6万〜7万円、さらに所得税と住民税を合わせると毎月約3万〜4万円が差し引かれます。年間で換算すると、およそ130万〜150万円近い金額が手元を通らずに公的機関へ納付されている計算です。

【2026年最新税制シミュレーション】ボーナスの有無で変わる手取りと控除のリアル
年間を通じた手取りと額面の関係は、賞与体系によって大きく姿を変えます。ここでは、ボーナスがない年俸制のケースと、年2回計4ヶ月分のボーナスが支給される標準的な給与体系のケースを比較してみましょう。
| 給与受取パターン | 詳細・数値データ | 月々の手取り額 | 編集部の見解・評価 |
|---|---|---|---|
| 月収手取り35万ボーナスなし (年俸制・完全月給制) | 額面月収:約45.5万円 額面年収550万円手取りベース:年間手取り約420万円 | 毎月約35.0万円 (賞与月なし) | 毎月のキャッシュフローが極めて安定しており、計画的な資産形成や生活防衛資金の積立に向いている。 |
| 賞与あり(年4ヶ月分想定) (基本給+夏冬ボーナス) | 額面月収:約37.5万円(手取り約29万円) 額面年収600万円手取りベース:年間手取り約455万円 | 月々約29.0万円 (賞与手取り約50万〜55万×2回) | 月々の手取りは30万円を下回るため、ボーナス払いを前提とした住宅ローン等の過密設定は破綻リスクを招く。 |
2026年最新税制シミュレーションの観点からも、扶養親族の有無や社会保険料率の微増傾向を踏まえると、同じ「年間手取り420万円以上」を確保するためには、賞与依存型よりも毎月の基本給が高めに設定されている雇用形態の方が、家計防衛上のブレが小さくなります。
【実態検証】手取り35万円の生活レベル|独身と子持ち既婚で分かれる明暗
手取り35万円という収入は、世帯構成によってその「豊かさ」の実感が決定的に二分されます。単身世帯と子育て世帯におけるリアルな家計収支を検証します。
手取り35万円生活レベル独身の場合:都心でもゆとりある生活と蓄財の両立
独身者にとって、手取り35万円は経済的自由度を肌で感じられる水準です。都心の人気エリアで家賃11万円前後の1LDKマンションに住み、食費に月6万〜7万円を費やして自炊と外食を自由に楽しんでも、趣味や交際費に5万円以上を割り振ることができます。
さらに、毎月7万〜8万円を安定して投資信託や預金に回せるため、年間で100万円規模の資産形成が現実的に達成可能です。SNSや掲示板などで「独身で手取り35万なら勝ち組」と称される背景には、個人の裁量で可処分所得をほぼ100%コントロールできる強みがあります。
手取り35万子持ち既婚生活費の場合:削れない固定費と教育費の重圧
一方で、夫婦と子ども1〜2人の世帯において、片働きで手取り35万円の場合は状況が一変します。郊外のファミリー向け物件(家賃12万〜13万円)を借り、食費が7万〜8万円、水道光熱費や通信費で3万円、オムツ代や習い事などの育児関連費で3万〜4万円が飛ぶように消えていきます。
これに日用品や医療費、家族での最低限のレジャー費を加えると、毎月の残高は数万円程度になりがちです。決して貧困ではないものの、「外食の頻度を抑える」「日々の買い出しで特売品を意識する」といった堅実なやりくりが欠かせず、贅沢を謳歌する余力はほとんど残りません。将来の大学進学費用や老後資金を積み立てるには、配偶者のパート就労などによる世帯年収の底上げが現実的な打開策となります。
手取り35万の家賃目安と住宅ローン借入額|適正ラインと失敗リスク
固定費の中で最大の割合を占める住居費の判断を誤ると、手取り35万円の家計は一気に困窮へと追い込まれます。
手取り35万家賃目安は「10万〜11.5万円」が黄金比率
一般的に家賃は「手取り月収の3分の1以内」が上限とされますが、安定した貯蓄体質を作るための安全圏は手取りの28%〜30%以内です。手取り35万円であれば、手取り35万家賃目安は10万円〜11万5,000円が適正水準となります。
家賃12万円を超えてくると、冠婚葬祭や医療費などの突発的な出費が発生した際に月間収支が赤字へ転落しやすくなります。住居のグレードや立地にこだわりたい場合でも、12万円を上限のデッドラインとして設定するのが賢明です。
手取り35万住宅ローン借入額の防衛ラインは「3,500万〜4,000万円」
マイホーム購入を検討する際、金融機関の審査基準(返済負担率35%以内など)を満額使うと、5,000万円以上の融資が承認されるケースがあります。しかし、審査に通ることと無理なく返済し続けられることは同義ではありません。
手取り35万円の場合、毎月の返済額を10万〜11万円程度に抑えることが長期安定の絶対条件です。金利変動リスクを織り込むと、手取り35万住宅ローン借入額の推奨上限は3,500万〜4,000万円となります。管理費・修繕積立金や固定資産税が上乗せされるマンション購入では、借入元金をさらに抑えめに設定しなければ、将来の教育費ピーク時に家計破綻を招くリスクが高まります。
一般に知られていない盲点とネットの誤解
ネット上の情報やコミュニティで流布している「手取り35万円」に関する言説には、いくつか危険な誤解が存在します。
第1の誤解は、「手取り35万円あれば自動的に年間200万円貯まる」という幻想です。実際には、使途不明金やサブスクリプション、交際費を無計画に放置していると、手取り20万円台の頃と変わらない貯蓄ペースに留まる人が少なくありません。明確な先取り貯蓄を行い、手取り35万貯金額目安である「毎月5万〜7万円(手取りの15%〜20%)」を淡々と確保する仕組み化が不可欠です。
第2の誤解は、税金対策としてのふるさと納税の過大評価です。ふるさと納税限度額手取り35万(独身・額面年収550万〜600万円想定)の場合、年間の寄附上限目安はおよそ6万5,000円〜7万7,000円となります。配偶者控除や医療費控除を利用している場合はこの上限枠がさらに下がるため、事前の正確なシミュレーションを怠ると、自己負担額2,000円を除いた全額控除を受けられず、単なる「割高な買い物」になってしまうリスクがあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手取り35万円というステージを盤石な人生設計へ繋げられる人と、思わぬ落とし穴に嵌まる人の分水嶺は、ライフスタイルの固定化にあります。
【手取り35万円で資産形成を加速できる人】
・固定費(住居費・通信費・保険料)を15万円以内に圧縮できている人
・先取り投資信託積立(月5万〜10万円)を給与受取直後に自動実行している人
・給与アップに伴う生活水準の上方修正(ライフスタイル・インフレ)を自制できる人
【生活苦に陥るリスクが高い人】
・ボーナス払い前提で高額な住宅ローンや自動車ローンを組んでいる人
・子どもの習い事や私立進学を配偶者の収入の後ろ盾なしに単独決断してしまう世帯
・「これだけ稼いでいるのだから」と日常的な外食やコンビニ利用に無頓着な人

【手取り 35 万 年収】に関するよくある質問(FAQ)
Q1:手取り35万円は、日本の平均年収と比較してどのくらい高いですか?
A1:国税庁の調査によると、日本の給与所得者の平均年収は約460万円前後です。手取り35万円(額面年収550万〜600万円)は平均を約100万〜140万円上回っており、給与所得者全体の上位20%前後に位置する高水準な収入です。
Q2:手取り35万円で車を所有・維持することは可能ですか?
A2:独身世帯であれば十分に可能です。ただし、子持ち世帯の場合は車両本体のローン、自動車税、保険料、駐車場代、ガソリン代で毎月3万〜5万円以上の維持費がかかるため、家賃や教育費との兼ね合いを考慮した慎重な予算配分が求められます。
Q3:手取り35万円から効率的に手取りを増やす節税策はありますか?
A3:会社員が即効性を持って実行できる手段として、「iDeCo(個人型確定拠出年金)」の掛金全額所得控除、「ふるさと納税」の限度額いっぱいの活用が挙げられます。また、年間10万円を超える医療費を支払った場合の医療費控除や、生命保険料控除の申請漏れを防ぐことも手取り防衛に直結します。
まとめ:手取り35万円の生活を盤石にするための判断基準
手取り月収35万円(額面年収550万〜600万円)は、独身者にとっては都心での快適な暮らしと手堅い蓄財を両立できる恵まれた水準であり、子育て世帯にとっても計画的な家計管理を行えば家族の暮らしをしっかりと支えられる堅実なポジションです。
しかし、額面から毎年100万円以上が税金や社会保険料として差し引かれる現実は避けて通れません。生活水準を一度引き上げてしまうと、収入が減少した局面で固定費の削減に激しい痛みを伴います。家賃目安の10万〜11万円台を死守し、住宅ローンの借入額を過大に見積もらない冷静な規律こそが、手取り35万円の価値を最大化する絶対的な鍵となります。 (出典: 手取り 35 万 年収(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
