医療費控除は10万円以下でも戻る!確定申告の裏ワザと還付金計算
「年間の医療費が10万円を超えていないから、自分には医療費控除なんて関係ない」と思い込んでスルーしていませんか。国税庁の統計や確定申告の実態を精査すると、この「10万円の壁」という誤解によって、本来戻ってくるはずの税金を取りこぼしている生活者が後を絶ちません。実は、総所得金額等が200万円未満であれば、10万円に満たなくても支払った医療費の控除を受ける権利があります。
インプラント治療や子供の歯列矯正、通院にかかった交通費の計上可否、さらにはマイナンバーカードとスマートフォンを活用したe-Taxの最新連携まで、知っているだけで数万円単位の手取り差が生まれるのが税制の真実です。本稿では、国税庁の最新手引を徹底的に読み解き、家族分の合算テクニックからセルフメディケーション税制との賢い使い分けまで、現場取材のプロの視点から余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:総所得金額等200万円未満なら「総所得金額の5%」を超えた分から医療費控除の対象となり、10万円以下でも還付を受けられる。
- 要点2:生計を一にする家族全員の医療費は合算可能であり、世帯内で「最も所得税率が高い人」から申告するのが鉄則。
- 要点3:マイナンバーカード×スマホ申請なら明細書作成も自動化でき、領収書の提出は不要(ただし自宅で5年間の保管義務あり)。
実は10万円以下でも還付される!見落としがちな決定的な条件とは
医療費控除の基準として広く定着している「年間10万円」という数字は、あくまで所得がある一定水準以上の給与所得者に向けた条件に過ぎません。所得税法第73条の規定を厳密に読み解くと、控除額の算出基準は「その年中に支払った医療費の総額 − 保険金等で補填される金額 − (10万円 または 総所得金額等の5%のいずれか低い金額)」と明記されています。
つまり、その年の総所得金額等が200万円未満であれば、控除のボーダーラインは10万円から一気に引き下がります。例えば、年収およそ300万円前後(給与所得控除後の総所得金額等が約190万円)の会社員やパート・アルバイト、年金受給者の場合、総所得金額等の5%は「9万5,000円」です。年間の医療費負担が9万5,000円を超えていれば、その超過部分が控除対象になります。
新社会人や育児休業からの復帰で年間の稼働月数が短かった年、あるいは定年退職を迎えて所得が下がったタイミングこそ、この特例条件の恩恵を受けやすい絶好の機会です。「医療費が8万円台だから諦める」のではなく、まずは自身の源泉徴収票にある「給与所得控除後の金額」を必ず確認してください。

【対象・対象外一覧】インプラントや通院タクシー代はどこまで通るか
医療費控除の申請で最も頭を悩ませるのが、「何が医療費として認められ、何が否認されるのか」という実務上の境界線です。税務署の判断基準の根幹は、「治療のために不可欠な支出であるか、それとも美容・予防・自己都合の支出であるか」という点に集約されます。
| 診療・支出項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| インプラント・審美歯科 | インプラントは原則対象。ホワイトニングは対象外 | 1本30万〜50万円(自費診療) | 咀嚼機能改善の治療目的であれば高額な自由診療でも全額控除の対象。 |
| 歯列矯正(子供・成人) | 子供の矯正は対象。成人は診断書が鍵 | 総額60万〜120万円程度 | 発育段階の不正咬合治療は認容。大人の場合は医師の診断書を添付・保管。 |
| 通院交通費(電車・バス) | 人的役務の対価として全額対象 | 領収書不要、記録(家計簿・メモ)でOK | 付き添いが必要な幼児や高齢者の同伴者分も計上可能。定期区間外に注意。 |
| 通院タクシー代・自家用車 | 緊急・歩行困難時のみタクシー対象。ガソリン代は不可 | 緊急手術・深夜陣痛・骨折などの実費 | 自家用車のガソリン代や駐車料金は一貫して否認対象。タクシーは理由明記が必須。 |
通院にかかった電車やバスの運賃は、領収書が発行されないケースが一般的ですが、日時・利用路線・区間・金額・通院目的をエクセルやノートに記録しておけば問題なく認められます。一方で、ドラッグストアで購入した健康増進用のビタミン剤や、予防接種の費用、医師への謝礼などは対象外となるため、厳密な仕分けが不可欠です。
【実態検証】利用者の生の声と現場目線で見えた合算ルールの盲点
SNSや税務相談の現場で毎年のように散見されるのが、「夫婦別々で確定申告をして還付金を大きく目減りさせてしまった」という後悔の声です。国税庁が定める「家族分の合算ルール」では、納税者が「自己又は自己と生計を一にする配偶者その他の親族」のために支払った医療費であれば、誰の分であってもまとめて1人の申告に合算できます。
ここで重要なのは、「生計を一にする」という概念の広さです。必ずしも同居している必要はありません。一人暮らしをしている大学生の子供への仕送りや、故郷で暮らす高齢の両親の生活費を定期的に送金して扶養している実態があれば、離れて暮らす家族の医療費も合算して申告できます。
さらに現場で最も重視すべき鉄則は、「夫婦のうち、所得が最も高いほう(所得税率が高い人)から申告する」という戦略です。医療費控除は所得控除であるため、税率5%の配偶者が申告するよりも、税率20%の配偶者がまとめて申告したほうが、所得税の還付額も翌年の住民税の減額幅も劇的に跳ね上がります。家計全体のキャッシュフローを最適化する視点が欠かせません。

スマホ申請×e-Tax完全ガイド|マイナンバーカード連携と明細書の書き方
確定申告会場に足を運んで長時間の順番待ちをしていた時代は過去のものとなりました。現在はスマートフォンとマイナンバーカード、そしてマイナポータルアプリを連動させることで、自宅にいながら数分で申請が完了します。
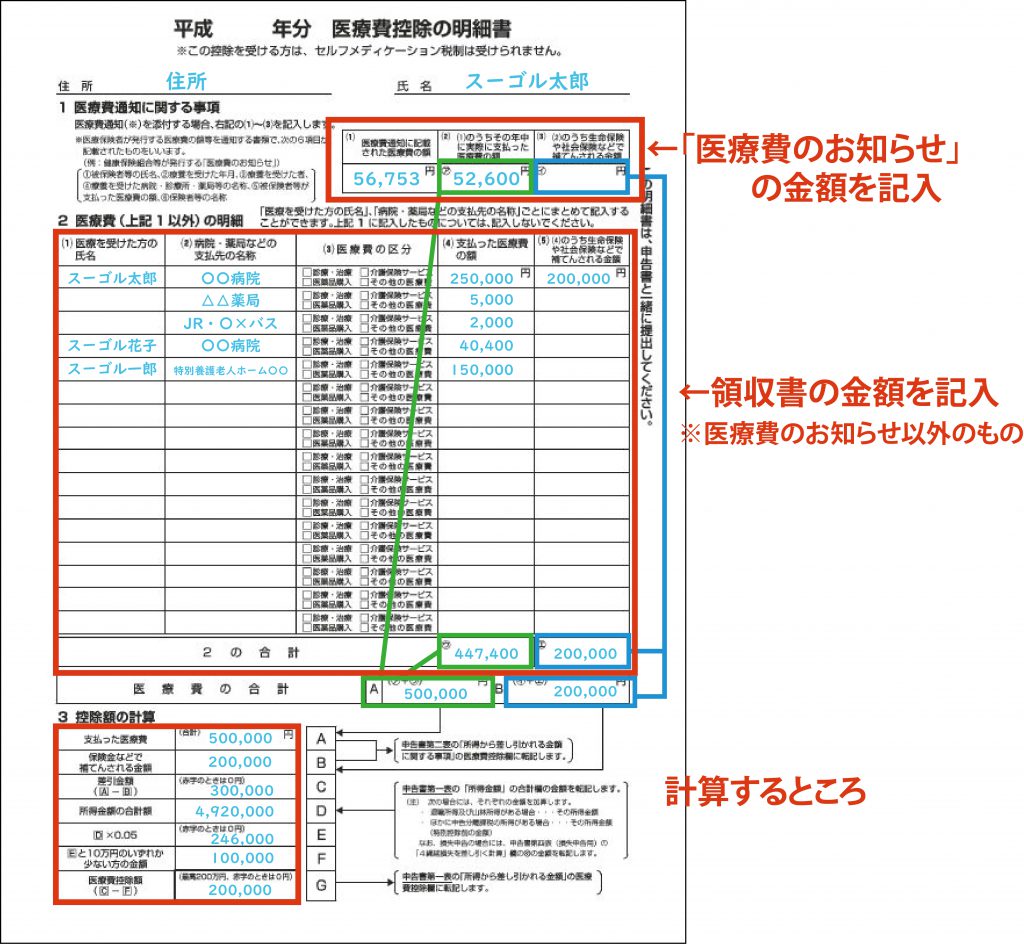
マイナポータル連携を一度設定しておけば、1年間に窓口で支払った公的医療保険の自己負担額データ(医療費通知情報)が自動的に国税庁の「確定申告書作成コーナー」へ反映されます。これにより、以前のように膨大な領収書を1枚ずつ確認し、手書きで「医療費控除の明細書」に転記する手間は事実上ゼロになりました。
ただし、デジタル完結には1点だけ落とし穴があります。自由診療(インプラントや自費の歯科治療)や、薬局で購入した医薬品、通院交通費はマイナポータルのデータに含まれません。これらは自動反映されたデータに対し、スマホの画面上で追加項目として手入力する必要があります。また、提出を省略できる代わりに、医療費の領収書は法定申告期限から5年間の自宅保管義務が課されている点も忘れてはなりません。税務署から提示を求められた際に提示できない場合、控除が取り消されるリスクがあります。
一般に知られていない盲点|セルフメディケーション税制との選択ミス
医療費控除を検討する際、必ず比較検討しなければならないのが「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」です。この特例は、健康診断や予防接種を受けている人が、対象となるスイッチOTC医薬品を年間1万2,000円を超えて購入した場合、その超過分(上限8万8,000円)を所得控除できる仕組みです。
重大なポイントは、「従来の医療費控除」と「セルフメディケーション税制」はどちらか一方しか選択できない(重複適用不可)という制度設計にあります。病院での治療費が少額で、ドラッグストアで購入した対象の風邪薬や花粉症薬、湿布薬などの購入額が多い家庭では、従来の医療費控除を適用するよりもセルフメディケーション税制を使ったほうが控除額が大きくなるケースが多々あります。
レシートに「★」や「セルフメディケーション対象」のマークが記載されている医薬品の年間購入額を合算し、どちらを適用したほうが最終的な還付額が大きくなるかをシミュレーションして選択することが、賢明な納税者のアプローチです。
還付金シミュレーションと申告期限「過去5年間いつでも戻る」真実
医療費控除によって手元に戻る還付金は、支払った医療費の全額ではありません。「控除額 × 自身の適用所得税率」が直接戻る所得税の目安であり、さらに翌年度の住民税(一律10%)が控除額分だけ軽減されます。
例えば、課税所得400万円(所得税率20%)の会社員が、年間に30万円の医療費を支払い、保険金等の補填がなかった場合を想定します。控除額は「30万円 − 10万円 = 20万円」となります。この場合、所得税の還付額は「20万円 × 20% = 4万円」、翌年の住民税減額分は「20万円 × 10% = 2万円」となり、世帯全体で実質6万円の負担軽減が実現します。
確定申告の受付期間は毎年2月16日から3月15日までと定められていますが、これはあくまで「税金を納付する人」の期限です。払いすぎた税金を取り戻す「還付申告」は、対象年の翌年1月1日から5年間にわたっていつでも提出可能です。「3月の期限に間に合わなかった」「2年前に入院した時の領収書が出てきた」という場合でも、過去5年以内であれば遡って還付請求を行えます。
【プロの結論】医療費控除を使うべき人・慎重に見送るべき人の判断基準
医療費控除を積極的に活用すべきなのは、世帯内で年間10万円(または所得200万円未満で所得の5%)を超える医療費を支出した家庭、高額な自由診療を受けた人、そしてスイッチOTC医薬品の購入が少ない世帯です。家族全員の領収書を1つの封筒に集約し、最も稼ぎの多い名義で一括申請することが確実なリターンを生み出します。
一方で、通院が少なくドラッグストアの対象医薬品購入が中心の家庭は、安易に従来の医療費控除を選ぶのではなく、セルフメディケーション税制を選択したほうが有利になります。また、ふるさと納税で「ワンストップ特例制度」を利用していた人は要注意です。確定申告(医療費控除)を一度でも提出するとワンストップ特例はすべて無効化されるため、確定申告書内でふるさと納税の寄附金控除も再入力しなければならないという事務リスクを必ず把握しておきましょう。
【確定 申告 医療 費 控除】に関するよくある質問(FAQ)
Q1:共働き夫婦の場合、子供の医療費はどちらが申告するのがお得ですか?
A1:原則として夫婦のうち「課税所得金額が高いほう(所得税率が高いほう)」の親がまとめて申告するのが最もお得です。所得税率が高い親から控除したほうが税金の還付率が高くなり、翌年の住民税の減額メリットも最大化されます。
Q2:通院のために利用した自家用車のガソリン代やコインパーキング代は対象になりますか?
A2:対象になりません。所得税基本通達において、自家用車を運転して通院した場合の燃料代や駐車料金は「人的役務の提供の対価」とは認められないためです。公共交通機関(電車・バス)や、やむを得ない事情によるタクシー代のみが認められます。
Q3:確定申告書を提出したあと、領収書は捨ててしまっても大丈夫ですか?
A3:絶対に捨ててはいけません。e-Taxによる電子申告や明細書の提出によって領収書自体の添付は免除されていますが、税務署から内容確認のための提示・提出を求められる場合があるため、法定申告期限から5年間の自宅保管が法律で義務付けられています。
まとめ:今後の動向と失敗しないための判断基準
マイナンバーカードの健康保険証利用とマイナポータル連携の高度化により、医療費控除の手続きコストは年々劇的に低下しています。かつてのような「領収書の山と格闘する煩雑さ」は過去のものとなり、デジタルを活用した迅速な家計防衛策として機能し始めています。
「10万円以下だから無理」という思い込みを捨て、世帯合算のルールや所得基準の例外を正しく把握すること。そして、従来の医療費控除とセルフメディケーション税制のどちらが自らの家計に最適かを冷静に天秤にかけることが大切です。過去5年間の領収書を今一度見直し、取りこぼしていた大切な生活資金を確実に手元へと取り戻してください。 (出典: 確定 申告 医療 費 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
