「絶対借りれるヤミ金」の罠と真実|違法金融の手口と安全な解決策
生活費の困窮や多重債務によって信用情報に傷がつき、正規の金融機関から融資を断られた末に「絶対借りれるヤミ金」「審査なし即日融資」といったフレーズに救いを求めてしまう人が後を絶ちません。スマートフォンの検索窓にすがるような思いで打ち込まれるこの言葉の背後には、利用者の切迫した心理を巧みに利用する悪質な違法業者の計算されたトラップが張り巡らされています。
警察庁や金融庁が繰り返し警戒を促しているにもかかわらず、手口は時代とともに形を変え、ネット掲示板やSNS、メッセージアプリの奥深くへと潜行しています。生活困窮の出口に見える甘い言葉が、実際には人生を破綻へと追い込む入り口に過ぎない現実を、取材データと法的な観点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「絶対借りれる」「審査なし」を掲げる業者は100%違法金融であり、例外なく人生を破壊する法外な金利と苛烈な取り立てが待っている。
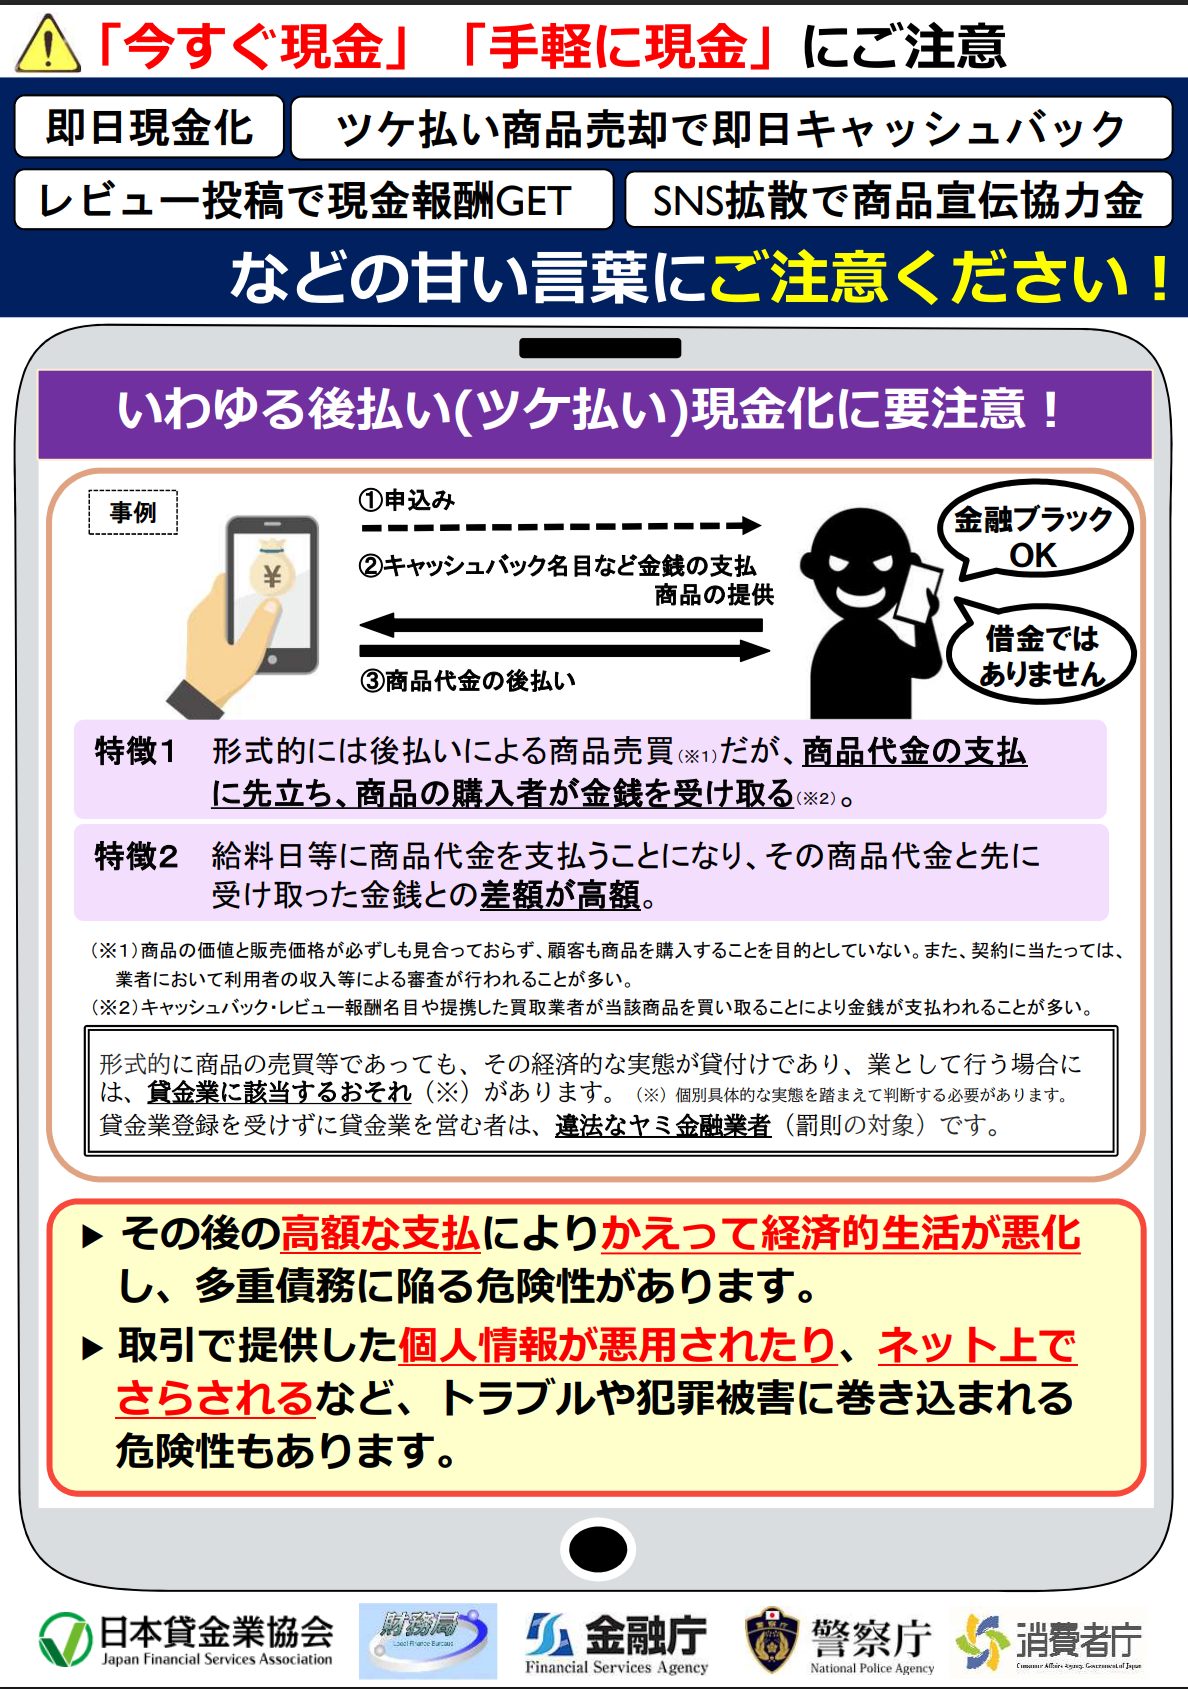
- 要点2:ソフト闇金やSNS上の個人間融資、先払い買取などは名称を変えたヤミ金であり、個人情報の流出や犯罪加担リスクが極めて高い。
- 要点3:違法業者への返済義務は法的に存在せず、警察やヤミ金対応に強い司法書士・弁護士、法テラスへ相談することで即日督促を停止できる。
【噂の真相】「絶対借りれるヤミ金」は存在しない?審査なし融資の罠
結論から明言すれば、「誰でも絶対にお金を貸してくれる正規の金融機関」は日本の法制度上、絶対に存在しません。貸金業法第13条において、貸金業者には厳格な返済能力の調査(過剰貸付の禁止)が義務付けられており、年収の3分の1を超える貸付を原則禁止する総量規制が敷かれています。つまり、「ブラックでも100%融資」「無職でも審査なし」と宣伝している時点で、その業者は出資法や貸金業法を完全に無視した違法業者(ヤミ金)であることを自ら白状している状態です。
では、なぜ彼らは「絶対借りれる」と謳うのでしょうか。答えは極めて冷酷です。彼らにとって融資対象者の「返済能力の有無」など最初から関係がないためです。返済が滞れば、勤務先への嫌がらせ電話、家族や親族への執拗な督促、さらにはSNS上での顔写真や身分証画像の晒し行為を行い、本人の精神を極限まで追い詰めて親族や関係者から金を巻き上げます。あるいは、返済の代わりに銀行口座の売買や特殊詐欺の「受け子・出し子」を強要し、警察に逮捕される使い捨ての道具として利用します。これが審査なし融資の罠の恐るべき実態です。
巧妙化する違法金融の手口と手口別リスク一覧
かつてのヤミ金といえば、雑居ビルに事務所を構え、強面の男たちが電話で怒鳴り散らすイメージが定着していました。しかし2026年現在の違法金融はデジタル空間に溶け込み、一見すると親しみやすいサービスや一般人を装って接触してきます。金融庁の「登録貸金業者情報検索サービス」に登録されていない無登録業者や、トゴ(10日で5割)などの法外な金利を課す業者は、様々な偽装形態を用いています。
| 形態・手口の分類 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 正規消費者金融 | 実質年率 3.0%〜18.0% 貸金業登録・総量規制厳守 | 上限金利 年20.0%(利息制限法) | 審査は厳格。返済能力を超えた貸付は法律上行われない安全な領域。 |
| ソフト闇金 | 7日周期2割〜10日周期3割 (年利換算 1,000%〜3,000%超) | 出資法上限 年20.0%を遥かに超過 | 接客が丁寧なのは最初だけ。遅延した瞬間に苛烈な脅迫と嫌がらせへ豹変する。 |
| SNS個人間融資 | 金銭だけでなく担保として 「裸体画像(ひととき融資)」を要求 | 反社会的勢力の資金源・性搾取 | 実態は組織的ヤミ金や犯罪グループ。性被害やネット拡散の被害が多発。 |
| 先払い買取・給料ファクタリング | 手数料名目で実質月利40%〜100% (年利換算 数百%〜千%以上) | 最高裁判決等で実質的な貸金業と認定 | 不用品買取や給与債権譲渡を偽装した新型ヤミ金。法的にも違法判決が確定。 |
表を見れば明らかなように、形態がいかに変わろうと課される金利や手数料は法外であり、一度関われば短期間で自力再建が不可能な泥沼へと転落します。給料ファクタリングの違法性については過去の司法判断でも明確に貸金業法違反および出資法違反と認定されており、商品売買を装う「先払い買取現金化」も警察当局による摘発が全国で相次いでいます。
【実態検証】「ソフト闇金」「SNS個人間融資」の甘い言葉に潜む地獄
「うちはヤクザじゃないので安心してください」「利息の相談に乗ります」――。ウェブサイトを美麗に作り込み、LINEで気さくに応対するソフト闇金の実態は、巧妙に作られた罠です。ネット掲示板やSNS(X・旧Twitter、Instagramなど)では、「#個人間融資」「#お金貸します」「#ブラック即日」といったハッシュタグを使い、一般の篤志家を装ったアカウントが無数に蠢いています。
大手ネット掲示板や知恵袋、被害者の相談コミュニティには、生々しい告白が記録されています。 「最初はLINEで『困ったときはお互い様ですから』と優しかった担当者が、支払いが半日遅れた途端に口調が豹変した。『子供の学校も分かってるんだぞ』『職場に救急車やデリバリーを呼びつけるぞ』と怒鳴られ、家族のLINEグループに身分証明書を持った自分の顔写真をばら撒かれた」(30代男性・会社員の手記より)
さらに深刻なのが、女性を標的にした個人間融資トラブルにおける「ひととき融資」です。借入れの条件として身分証だけでなく裸の自撮り写真や動画を担保として要求され、完済後も「ネット上にばら撒く」と脅迫されて性行為を強要され続ける事案が深刻な社会問題となっています。ネット上で見かける「実際に借りられた」「優良店だった」という書き込みの大半は、業者自身による自作自演のステルスマーケティング、あるいは紹介料目当てのサクラ投稿に過ぎません。
一般に知られていない盲点と法外なヤミ金金利リスクの数理
ヤミ金が提示する金利の恐ろしさは、日常の金銭感覚が麻痺している状態では正しく理解できません。利息制限法が定める上限金利は借入元本に応じて年15.0%〜20.0%ですが、ヤミ金業界の定番である「トサン(10日で3割)」や「トゴ(10日で5割)」がどれほど異常な数値であるか、具体的な金額で算出してみましょう。
例えば、5万円を「トサン(10日で3割)」で借りたとします。この時点で10日ごとに1万5,000円の利息が発生します。手元に振り込まれる際、あらかじめ利息と法外な手数料(数千円〜1万円程度)が「先引き」されるため、実際に受け取れるのはわずか2万5,000円から3万円程度です。そして10日後には、元本の5万円を完済するか、ジャンプ(利息1万5,000円のみの支払い)を迫られます。
もし1ヶ月間ジャンプを続ければ、利息だけで4万5,000円を支払うことになり、元本は1円も減っていません。これを年利に換算すると年1,095%、複利計算を行えば年3,000%を軽く超える天文学的数値となります。正規の金融機関であれば5万円を年利18%で1ヶ月借りても利息は約740円程度です。この桁外れのヤミ金金利リスクの前に、個人の収入で太刀打ちできるはずがありません。彼らの目的は元金の回収ではなく、被害者から毎月・毎週搾り取れるだけの利息を半永久的に吸い上げ続けることにあります。
【プロの結論】追い詰められた心理状態の罠と手を出してはいけない絶対基準
なぜ人は、冷静に見れば破滅が明白な違法業者に手を出してしまうのでしょうか。行動経済学や心理学では、深刻な金銭的困窮に直面した人間は「心理的トンネル効果」に陥ると説明されます。目前に迫った家賃の支払いや借金の督促という「眼前の危機」しか視野に入らなくなり、その先にある壊滅的なリスクが認知できなくなる状態です。ヤミ金はこの心理的パニックを計算し尽くして待ち構えています。
ここで、どのような状況であっても「絶対にヤミ金を利用してはならない基準」を明確にしておきます。
- 他社借入が総量規制に達している場合:これ以上の借入は自力返済の限界を超えています。必要なのは融資ではなく、法的な債務整理です。
- 正規業者の審査に落ち続けている場合:信用情報機関(CICやJICC)に延滞等の事故情報が登録されている証拠です。ヤミ金に行っても搾取されるだけで事態は好転しません。
- 「身分証の表裏+厚み動画」「緊急連絡先を多数」要求された場合:典型的な違法業者の個人情報収集です。脅迫材料を集められていると認識してください。
どのような理由があろうと、違法金融から資金を用立てて問題が解決した事例は歴史上ただの1件もありません。一時的なその場しのぎのために違法金融を選ぶことは、火事の現場でガソリンを被って消火しようとする行為と全く同じです。

被害発生時の緊急対処法|ヤミ金相談と債務整理の手続きフロー
もしすでにヤミ金から借入れをしてしまったり、執拗な嫌がらせを受けていたりする場合、どう対処すべきでしょうか。最も重要な法的根拠は、最高裁判決(2008年6月10日)により「著しく高金利のヤミ金からの借入金は不法原因給付に該当し、元本も含めて一切返済する義務がない」と確定している点です。つまり、ヤミ金に対して1円たりとも金を返す必要はありません。
ただし、素人が独力で「返済義務はない」と突っぱねると、嫌がらせが激化する危険があります。解決のためには、専門家の盾を構えることが不可欠です。
- 専門の士業へ相談する(即日介入の依頼): ヤミ金問題の解決には、一般的な法律事務所ではなく「闇金対応」を専門とする弁護士や司法書士への依頼が最も効果的です。専門家が受任通知を送付した瞬間、業者側の逮捕リスクが跳ね上がるため、8〜9割以上のヤミ金はその日のうちに督促・嫌がらせを停止します。費用の工面が難しい場合は、分割払いや後払いに対応している事務所を選んでください。
- 法テラス(日本司法支援センター)の活用: 経済的に困窮している場合、国が設立した法テラス相談窓口を利用すれば、弁護士・司法書士費用の一時立て替え制度(民事法律扶助)を受けられる可能性があります。資力基準を満たせば、月々数千円の無理のない償還で法的保護を受けられます。
- 借金問題の根本解決(債務整理手続き): ヤミ金への対応と並行して、生活を追い詰めている正規業者からの借金も整理する必要があります。任意整理、個人再生、自己破産といった債務整理手続きを行うことで、借金の減額や免責を受け、生活を法的にリセットして再スタートを切ることができます。
- 警察への被害届と証拠保全: 暴力的な威圧、器物破損、執拗な勤務先への電話などがある場合は、通話録音やLINEのスクリーンショット、着信履歴を保存し、警察署の生活安全課へ相談してください。生活安全課から業者へ直接警告電話を入れてもらうことも強力な抑止力になります。
【絶対 借り れる ヤミ 金】に関するよくある質問(FAQ)
Q1:「絶対借りれるヤミ金」で借りて、そのまま踏み倒すことは可能ですか?
A1:法的には返済義務がありませんが、自力で踏み倒そうとすると、業者から本人や家族、勤務先へ凄まじい嫌がらせが行われます。さらに銀行口座を凍結されたり、個人情報をネット上に晒されたりする実害が生じるため、専門の弁護士や司法書士を介さずに安易に関わるのは極めて危険です。
Q2:正規の消費者金融かヤミ金かを見分ける最も簡単な方法は何ですか?
A2:金融庁の公式サイトにある「登録貸金業者情報検索サービス」を利用することです。正規業者であれば必ず「都(1)第〇〇号」といった登録番号を持っています。無登録の業者や、固定電話を持たず携帯番号(090、080等)だけで営業している業者は100%ヤミ金です。
Q3:ブラックリストに載っていても生活費を用立てる安全な公的制度はありますか?
A3:各市区町村の社会福祉協議会が窓口となっている「生活福祉資金貸付制度」(緊急小口資金など)があります。無利子または極めて低利子で借り入れが可能であり、信用情報に傷があっても相談に乗ってもらえます。まずは行政の福祉窓口や自立相談支援機関に相談してください。
まとめ:違法な甘言を断ち切り生活を立て直すための第一歩
「絶対借りれるヤミ金」という言葉は、資金繰りに窮した人の心理に忍び寄る甘い罠に他なりません。そこに救済の道はなく、待っているのはさらなる搾取と生活の破綻です。どれほど厳しい状況にあったとしても、違法金融の扉を叩くことだけは絶対に避けてください。
日本には、借金問題を法的に解決するための債務整理手続きや、困窮者を支えるセーフティネットが確実に整えられています。追い詰められたときこそ一人で抱え込まず、弁護士や司法書士、法テラス、自治体の相談窓口にSOSを出してください。専門家と共に正しい一歩を踏み出すことこそが、平穏な日常と生活の再建を取り戻す唯一の道です。 (出典: 絶対 借り れる ヤミ 金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
