三菱自動車の株価急変動!下落理由と買い時・配当見通しを徹底解剖
国内自動車メーカーの中でも独自の存在感を放つ三菱自動車工業(7211)。同社の株価は、決算発表やグローバルなEVシフトの波、さらには提携戦略の発表ごとに乱高下を繰り返し、個人投資家の熱い視線を集めています。低PBRや割安感から逆張り買いを狙う声がある一方、突然の急落に見舞われて不安を募らせる市場参加者も少なくありません。
為替の変動、タイを中心とする主戦場ASEAN市場での中国勢との熾烈な価格競争、そして日産自動車・ホンダとの協業枠組みなど、同社を取り巻く事業環境はめまぐるしく動いています。本稿では、最新の業績動向や株価急変動の深層、配当金の持続性、そして「今が買い時なのか」という投資判断の核心に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、主力市場であるASEANでの中国系EV台頭による販売苦戦とインセンティブ増加による採算悪化。
- 要点2:日産・ホンダ・三菱自動車の3社協業によるシナジーと、強みを持つPHEV戦略の進展が見通しの鍵を握る。
- 要点3:指標面では割安圏にあるものの、業績の底入れ確認と配当利回りの安全域を見極めた段階的なアプローチが賢明。
【2026年最新】三菱自動車の株価急変動の真相と下落の決定的な背景
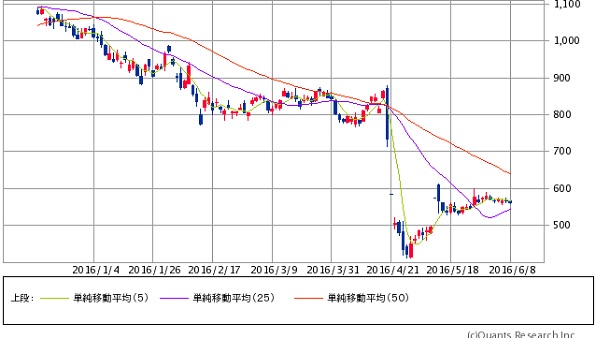
東証プライム市場における7211株価チャートを俯瞰すると、同社株は業績上方修正局面での急伸と、地政学リスクや決算ショックによる急落を繰り返す特有のボラティリティを示しています。投資家を揺るがす三菱自動車株価下落理由の根底には、単なる市場心理のブレにとどまらない構造的な要因が存在します。
最大の要因は、長年にわたり同社の強固な収益基盤であったタイやインドネシアなどASEAN市場における環境激変です。現地ではBYDをはじめとする中国系EVメーカーが破竹の勢いで進出しており、激しい価格競争が勃発しました。この結果、販売台数の伸び悩みと販売奨励金(インセンティブ)の積み増しが余儀なくされ、営業利益率を大きく圧迫する構図が生じています。
また、北米市場における金融引き締めと金利高止まりに伴うオートローンの焦げ付き懸念、円高方向への為替の揺り戻しも、輸出採算の悪化懸念として投資家の売りを誘発しました。自動車セクター株価動向全体が脱炭素の過渡期におけるマルチパスウェイ戦略に揺れる中、地域集約型のビジネスモデルを持つ同社は、特定の地域リスクがダイレクトに株価へ反映されやすい宿命を背負っています。

【客観データ検証】業績推移と主要指標から読み解く財務健全性
感情的な市場心理を排し、冷徹な数字から同社の現状を把握することが肝要です。最新の三菱自動車決算発表および三菱自動車業績予想を踏まえた主要指標の分析は以下の通りです。
| 項目 | 詳細・数値データ | 自動車セクター平均 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.5倍〜0.7倍水準 | 約0.8倍〜1.0倍 | 解散価値を大幅に下回る割安水準。東証の要請に伴う改善余地が大きい。 |
| 予想PER | 6倍〜8倍台 | 約9倍〜11倍 | 利益水準に対して売られすぎのシグナルだが、業績下方修正リスクへの警戒を含む。 |
| 自己資本比率 | 40%台前半 | 35%〜45% | 過去の危機を乗り越え、実質無借金化を含め財務基盤は著しく健全化している。 |
| 配当利回り | 3.5%〜4.5%前後 | 約3.0%〜3.8% | インカムゲインとしての魅力は高いが、配当性向の維持方針に注視が必要。 |
データが物語るのは、かつて囁かれた「財務危機の再来」といった懸念は杞憂であり、財務内容は強固に保たれているという事実です。現在の株価低迷は、純資産の毀損リスクではなく、将来のトップライン成長に対する市場の疑心暗鬼が主因であると整理できます。
【戦略分析】日産・ホンダとの提携とPHEV戦略が切り拓く反反騰シナリオ
今後の三菱自動車株価見通しを占う上で、最大のゲームチェンジャーとなるのが日産ホンダ三菱提携の具体化です。急速に進む自動車の知能化(SDV:ソフトウェア・デファインド・ビークル)や電動化に必要な天文学的開発費を単独で賄うのは、中堅メーカーにとって現実的ではありません。
この枠組みにおいて、三菱自動車は独自の立ち位置を確立しつつあります。ホンダと日産という二大巨頭の協業プラットフォームに三菱が合流することで、車載OSの共通化やバッテリーの共同調達による圧倒的なコストダウンが期待されます。さらに、同社が『アウトランダーPHEV』などで培ってきた四輪制御技術「S-AWC」やプラグインハイブリッド技術は、提携グループ内でも極めて高い評価を受けています。
グローバル市場では完全EVの普及ペースが踊り場を迎える中、実用的な脱炭素の解としてPHEVが見直されています。同社の三菱自動車PHEV戦略は、ASEAN市場へのハイブリッド・PHEVモデル投入と相まって、守勢から反転攻勢へ転じるための決定打となるポテンシャルを秘めています。
【実態検証】投資コミュニティの生の声とネット上の評価ギャップ
投資家向けSNSや大手掲示板では、同社株をめぐって日々激論が交わされています。現場のリアルなセンチメントを検証すると、極端な二極化が見て取れます。
一方では「過去のリコール隠し問題のイメージが抜けず、長期保有は怖い」「ASEANで中国車に勝てるビジョンが見えない」という厳しい声が根強く残ります。しかし、現在の企業統治体制は抜本的に刷新されており、過度な過去のトラウマによる割安放置は、見方を変えれば市場の歪み(ミスプライシング)とも捉えられます。
他方で、熱心な個人投資家からは「『トライトン』の国内導入やピックアップトラックのブランド力は唯一無二」「株価400円〜500円台での押し目買いは配当妙味が高すぎる」といった前向きな評価が寄せられています。特に、株主還元への姿勢変化を評価する声が増加しており、悲観一色の相場環境からは確実に変化の兆しが伺えます。
株主還元と配当の実力|株主優待の有無とインカム投資の妥当性
インカムゲインを重視する個人投資家にとって、三菱自動車配当金推移は銘柄選定の最重要ファクターです。同社は復配以降、安定的かつ業績に連動した利益還元を掲げており、配当性向30%程度を目安とした還元方針を維持しています。
過去には無配転落で投資家を失望させた苦い歴史があるものの、足元のフリーキャッシュフロー創出力を見る限り、突然の大減配リスクは大幅に後退しています。現在の株価水準であれば、年利回り3%台後半から4%台を狙える位置にあり、高配当株ポートフォリオの一角として十分に検討に値します。
なお、三菱自動車株主優待に関しては、現在個人投資家向けの目立った優待制度は導入されていません。自社製品の割引販売等の限定的な施策を除き、基本的には「配当金による直接還元」に経営資源を集中させるスタンスを採っています。優待目当てではなく、純粋な配当利回りとキャピタルゲインの合算リターンで評価すべき銘柄です。

【プロの結論】三菱自動車の買い時とおすすめできる人・できない人の境界線
機関投資家の三菱自動車目標株価のコンセンサスを検証すると、現状の株価水準に対して15%〜25%程度の上振れ余地を見込むアナリストが多い傾向にあります。しかし、安易な一括投資は避けるべきです。投資行動において明確な境界線を持つことが不可欠です。
おすすめできる投資家の条件
- 中長期の逆張り投資ができる人:PBR0.6倍近辺という過小評価局面をチャンスと捉え、数年単位の視点で保有できる忍耐力がある。
- 配当を再投資に回せる人:株価のボックス圏推移を前提に、年4%前後の配当を受け取りながら時間分散をかけられる。
- 提携シナジーの具現化を待てる人:ホンダ・日産との共同開発車やASEAN新車の投入サイクル(2026年後半以降)を見据えられる。
慎重になるべき・おすすめできない投資家の条件
- 短期的な値幅取りを急ぐデイトレーダー:外部環境(為替・地政学)のニュース1つで窓を開けて急落するリスクに耐えられない。
- 減配リスクを一切許容できない人:景気敏感株特有の業績ブレが常に伴うため、ディフェンシブ株のような絶対的安定を求める層には不向き。
導き出される三菱自動車買い時の結論としては、「直近安値圏での一括エントリー」ではなく、「決算発表後のアク抜けを確認した上での複数回に分けた打診買い」が最も安全域を確保できる戦術です。
【三菱 自動車 の 株価】に関するよくある質問(FAQ)
Q1:三菱自動車の株価が急落した際、ナンピン買いをしても大丈夫でしょうか?
A1:一律のナンピン買いは推奨されません。急落の要因が「為替の一時的なブレ」であれば押し目買いのチャンスになり得ますが、「ASEAN市場での販売台数激減」など構造的な要因である場合、下値模索が長期化する恐れがあります。四半期決算の進捗率とフリーキャッシュフローの推移を確認してから判断してください。
Q2:日産自動車が保有する三菱自株の売却リスクはありませんか?
A2:日産が資本関係を完全に解消する可能性は極めて低いとみられています。ホンダとの協業枠組みにおいて、三菱自動車のPHEV技術やアジアでの生産・販売網はアライアンス全体にとって不可欠なピースとなっています。むしろ協業の深化による企業価値向上が優先されるフェーズです。
Q3:株価が1,000円台へ大復活するシナリオは現実的にあり得ますか?
A3:短期間での1,000円到達には、ASEANでのシェア奪還と北米市場での利益率改善、さらに日産・ホンダ提携による大幅な固定費削減という複数の好条件が同時に結実する必要があります。長期的には可能性を秘めていますが、まずはPBR1倍水準に相当する600円〜700円台の定着が第一関門となります。
まとめ:構造改革の進展を見極め冷静な投資判断を
三菱自動車(7211)の株価は、新興EVメーカーの台頭という地殻変動に直面しつつも、強固な財務体質と世界水準の四輪制御・PHEV技術という揺るぎない強みを保持しています。日産・ホンダとのアライアンス進化は、規模の経済が支配する自動車業界において強烈な追い風となり得ます。
割安な指標群や魅力的な配当利回りにのみ目を奪われることなく、ASEAN市場の月次販売動向や協業の具体化スケジュールを丹念に追跡することが重要です。悲観論が蔓延する局面こそが最大の投資機会を生み出す市場の常則を念頭に置き、冷静かつ規律あるスタンスで向き合ってください。 (出典: 三菱 自動車 の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
