中国の自動車産業が世界を席巻する理由と日本の危機
世界のモビリティ市場において、地殻変動とも呼ぶべき構造変化が加速しています。かつて「安価だが品質に難がある」と揶揄された中国製自動車は、電動化と知能化(スマート化)の波に乗り、わずか数年で業界のルールそのものを塗り替えました。現在、世界の自動車輸出台数で首位を争うまでに登り詰めた中国勢の躍進は、もはや一過性のブームではありません。
日本国内でも、急成長を遂げるBYD(比亜迪)の正規ディーラー網拡大をはじめ、身近なところでその存在感を実感する場面が増加しました。本稿では、中国の自動車産業がグローバル市場を席巻する背景、日系自動車メーカーが直面する構造的な課題、そして過剰生産が引き起こす通商摩擦の実態について、客観的なデータと取材証言をもとに多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国市場における新エネルギー車(NEV)の浸透率は50%前後に達し、BYDや吉利汽車がサプライチェーンの内製化により圧倒的な価格競争力を確立している。
- 要点2:日系メーカーは中国現地での合弁事業において大幅なシェア低下に直面しており、エンジン車依存からの脱却と車載ソフトウェア戦略の刷新が急務となっている。
- 要点3:国内の激しい価格競争に伴う生産設備の「過剰生産」が安価な輸出攻勢を生み、欧米諸国との間で関税引き上げをめぐる深刻な通商摩擦へと発展している。
【2026年最新】中国の自動車産業の現状と急成長を支える構造的理由
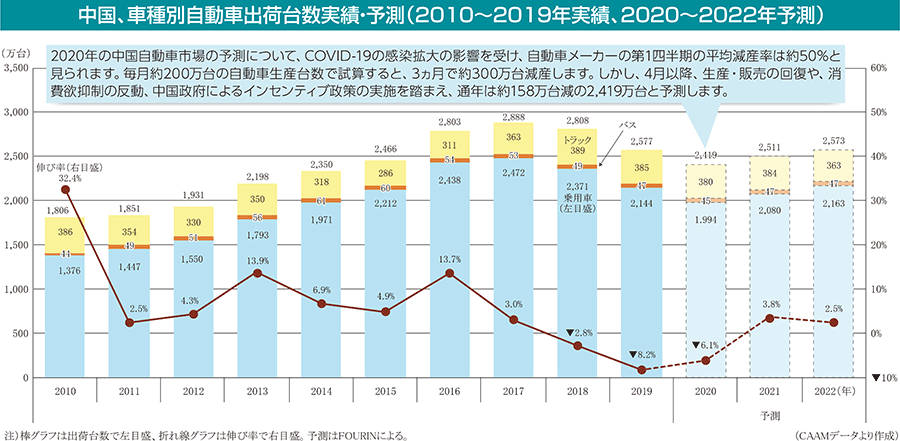
中国の自動車産業における最大の強みは、国家戦略としての強力な後押しと、スピード感を持った産業エコシステムの垂直統合にあります。中国汽車工業協会(CAAM)などの業界統計によると、中国国内における新車販売のうち、電気自動車(BEV)やプラグインハイブリッド車(PHEV)を含むNEV(新エネルギー車)の普及率は約50%の水準で推移しており、世界最大の電動車市場を形成しています。
中国製EVが驚異的な成長を遂げた理由は、単なる補助金頼みの開発ではありません。車載バッテリー世界最大手であるCATL(寧徳時代新能源科技)がグローバル市場で30%台後半から約40%の圧倒的シェアを堅持し、原材料からバッテリーパック、駆動モーター、半導体に至るまでのサプライチェーンが中国国内の極めて狭い地理的範囲に集約されている点が決定的な要因です。
さらに、中国市場では「自動車はハードウェアではなく、走る巨大なスマートフォンである」という認識が完全に定着しています。巨大テック企業の参入や車載OSの独自開発が進み、週単位でソフトウェアがOTA(Over-The-Air)アップデートされる体験価値が、従来の走行性能や静粛性といった機械的評価軸を凌駕しました。この開発スピードの圧倒的な差が、欧米や日本の伝統的な完成車メーカーを引き離す原動力となっています。
| 主要指標・メーカー | 詳細・数値データ | 世界的な相場・競合比較 | 編集部の見解・評価 |
|---|---|---|---|
| BYD(比亜迪) | 年間販売台数400万台規模、バッテリー内製率約100% | テスラと世界首位を競う販売規模 | サプライチェーン垂直統合による低価格化で業界標準を再定義 |
| テスラ(中国市場) | 上海ギガファクトリー年間生産能力95万台超 | グローバル生産の過半を担う主力輸出拠点 | 中国勢の熾烈な低価格攻勢により現地シェア維持で苦戦 |
| CATL(車載電池) | 世界車載バッテリー市場シェア約37% | LGエナジー(韓国)の約2.5倍のシェア | LFP(リン酸鉄リチウム)電池の技術革新でコスト覇権を握る |
| 吉利汽車 / 上海汽車 | 吉利はボルボ等の買収資産活用、上汽は欧州MGブランド躍進 | 欧州・東南アジアへの輸出を主導 | 国営の伝統と民間資本の買収戦略が分かれ目となり二極化 |

BYDの日本進出が突きつける現実|市場への影響と現場の受容性
日本国内において、BYDの本格進出は従来の自動車流通に小さくない衝撃を与えました。乗用車市場への参入当初は「中国車が日本で売れるはずがない」という懐疑的な見方が大半を占めていましたが、BYDジャパンは全国に専売ディーラーを100店舗規模で展開する緻密な実店舗戦略を展開しました。
オンライン直販を主体とするテスラとは対照的に、対面での手厚いアフターサービスや試乗機会を提供したことで、保守的な日本の購買層の心理的ハードルを着実に引き下げています。実際に試乗したユーザーからは、「内装の質感やインフォテインメントシステムの反応速度が想像以上に高く、走行フィールも欧州車に近い」といった評価が聞かれます。とりわけ、日産サクラなどの軽EVより広いキャビンと航続距離を持ちながら、価格帯を300万円台に設定したコンパクトEV『DOLPHIN(ドルフィン)』やSUV『ATTO 3』は、コストパフォーマンスを重視する層から一定の支持を獲得しました。
しかしながら、日本市場特有の「リセールバリューへの不安」や「サービス拠点の継続性に対する懸念」は根強く残っています。下取り時の残価設定ローンにおける据置率が日系大手と比較して不安定である点や、急速充電インフラ規格(CHAdeMO)との出力適合性など、クリアすべき課題も依然として存在します。
日本車の中国シェア低下の原因|内燃機関の優位性が崩壊した瞬間
長年にわたり中国市場で高いブランド力と収益性を誇ってきたトヨタ、ホンダ、日産などの日系完成車メーカーは、かつてない苦境に立たされています。中国乗用車市場情報連席会(CPCA)の月次データを見ても、一時期は20%を超えていた日系ブランドの合弁シェアは10%台前半へと急速に落ち込みました。
このシェア急落の最大の原因は、「ハイブリッド車(HEV)への固執」と「車載デジタル空間の陳腐化」にあります。日系車が誇るガソリン車の耐久性や低燃費性能は、中国の一般ユーザーにとって過去の価値観となりつつあります。都市部ではナンバープレートの発行規制や税制優遇がNEVに偏重しているだけでなく、若年層の消費行動が「燃費が良い機械」ではなく「先進的な知能化デバイス」としてのクルマを求めるようになったためです。
さらに、中国国内で勃発した過酷な値下げ競争により、ガソリン車と同等以下の価格で高性能なPHEVが次々と投入されたことが決定打となりました。日系メーカー各社は人員削減や現地生産ラインの縮小、合弁会社の事業再編を余儀なくされており、中国ビジネスの抜本的な見直しが迫られています。
一般に知られていない盲点とネットの誤解|過剰生産と輸出摩擦の真相
ネット上の言論空間では「中国製EVは安かろう悪かろうですぐに火を噴く」「補助金が切れたら一気に倒産する」といった極端な言説が散見されますが、これは産業の全体像を見誤らせる危険な誤解です。現在の中国車における最大のリスク要因は、品質問題ではなく「構造的な過剰生産」とそれに伴う通商摩擦にあります。
中国国内には数百社に及ぶEV関連企業が乱立し、熾烈な生存競争を繰り広げた結果、国内市場の需要を大幅に超える過剰な生産能力が生み出されました。採算を度外視した「価格破壊」を仕掛けるメーカーが続出し、生き残りをかけた車両が海外市場へと一斉に輸出されています。この動きに対し、欧州委員会(EU)は相殺関税の発動に踏み切り、米国も高率な追加関税を課すなど、国際的な経済摩擦は激化の一途を辿っています。
また、過当競争の中で経営難に陥った新興EVメーカーの破綻が相次いでおり、購入したユーザーが車載通信サービスの停止や交換部品の供給途絶に見舞われる「EV難民」の発生が社会問題化しています。価格破壊の恩恵の裏側には、企業淘汰によるアフターサポート破綻という現実的なリスクが潜んでいます。
【プロの結論】中国製EVを選択する基準・慎重になるべき人の見極め
自動車産業の構造変革を踏まえ、一般の消費者が中国製EVを検討する際の具体的な判断基準を提示します。
- おすすめできる人:最新のデジタルガジェットや先進運転支援機能をいち早く体験したい層、近距離移動が中心で自宅に普通充電設備を完備できる層、5年以内の乗り換えを前提として初期コストの低さを最優先したいユーザー。
- 慎重になるべき人:1台のクルマに10年以上の長期保有を望む層、売却時のリセールバリューを資産計画に組み込んでいる層、地方部で充電インフラへのアクセスが制限されているユーザー。
【中国の自動車産業】に関するよくある質問(FAQ)
Q1:中国製EVがこれほど圧倒的に安いのはなぜですか?
A1:最大の理由は、車両製造コストの約30〜40%を占めるバッテリーをはじめ、基幹部品のほぼすべてを国内で垂直統合・内製化しているためです。加えて、年間数百万台規模の量産効果と徹底した自動化ラインの導入、そして現地サプライヤー間の過酷な価格競争が超低価格を実現しています。
Q2:BYDや吉利汽車などの中国車は、安全性に問題はないのでしょうか?
A2:欧州の厳格な衝突安全テスト「Euro NCAP」において、BYDや吉利傘下の複数モデルが最高評価の5つ星を獲得しており、車体設計や衝突安全性能の面で欧州基準をクリアしています。ただし、電子制御システムの長期的な信頼性やバッテリーの経年劣化特性については、長期的な市場データによる検証が引き続き必要です。
Q3:日系自動車メーカーはこのまま中国勢に敗北してしまうのでしょうか?
A3:短期的には中国市場での苦戦が続きますが、全面的な敗北と断じるのは早計です。日系メーカーは強固な財務体質、全個体電池などの次世代技術開発、北米や東南アジアを中心としたグローバル販売網の強みを持っています。車載ソフトウェア(SDV)開発体制の刷新と現地ニーズに即した迅速な意思決定を行えるかが反転攻勢の鍵となります。

まとめ:今後の動向と産業の行方
中国の自動車産業は、バッテリーサプライチェーンの掌握とスマート化への大胆な投資によって、100年以上続いた内燃機関の優位性を根底から揺るがしました。BYDをはじめとする主要メーカーは、国内の過酷な競争を勝ち抜いた強靭なコスト競争力を武器に、グローバル市場での地歩を固めつつあります。
一方で、過剰生産能力の海外流出に対する地政学的な包囲網や、激しい淘汰戦に伴う事業継続性リスクなど、克服すべき課題も明確になってきました。日本企業にとっては、自前のすり合わせ技術への過信を捨て、デジタル領域での提携やスピード感の向上を果たすための重要な転換点となっています。モビリティ社会の覇権をめぐる戦いは、単なる動力源の転換を超え、国家の産業競争力を賭けた新たなフェーズに入っています。 (出典: 中国 の 自動車 産業(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
