審査が緩いクレジットカードの真相と2026年最新の審査基準
「今すぐカードを作りたいのに審査に受かる自信がない」「過去に滞納歴があってカードが発行できないかもしれない」――キャッシュレス決済が生活基盤となった2026年現在、こうした切実な悩みを抱える人は少なくありません。ネット上には「誰でも作れる」「審査が甘いクレジットカード」といった魅力的な宣伝文句が溢れていますが、その実態はどうなのでしょうか。
結論から言えば、日本の割賦販売法や貸金業法という厳格な法規制のもとで運営されている以上、「誰でも100%通るカード」は法的に存在し得ません。しかし、各カード会社が採用しているスコアリング方式やターゲット層の違いを正しく理解すれば、信用情報に不安がある方でも発行のチャンスを掴むことは十分に可能です。本稿では、カード会社の内部審査メカニズムやリアルな実態データを交え、審査落ちを回避して確実にカードを手に入れるための道筋を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「誰でも通る」カードは法律上存在しないが、発行会社のビジネスモデル(消費者金融系・流通系)によってターゲット層は明確に異なる。
- 要点2:審査落ちの最大の原因は「信用情報の傷」と「短期間の多重申し込み」であり、現在進行形で延滞中であればまず通らない。
- 要点3:過去に傷がある場合は、現在進行形の支払い能力を重視する独自審査カードやデポジット型カードを選ぶのが最短ルートとなる。
「誰でも通る」は都市伝説?ネットの噂の真相とカード会社の現実
SNSや知恵袋などで定期的に飛び交う「ブラックリストでも即日発行」「無職でも作れるクレジットカード」という言説。こうした甘い言葉の裏には、大きな誤解と一部の悪質な誇大広告が潜んでいます。
経済産業省の監督下にあるクレジットカード業界では、割賦販売法によって「支払可能見込額の調査」が義務付けられています。カード会社は、申込者の年収から生活維持費や既存のクレジット債務を差し引いた余力を必ず計算しなければならず、返済能力を超えた与信枠を提供することは法律で禁じられています。したがって、「無審査」や「無条件で通過」を謳う業者が存在するとすれば、それは正規のカード会社ではなく、法外な手数料や違法金利を要求するヤミ金融の手口に他なりません。
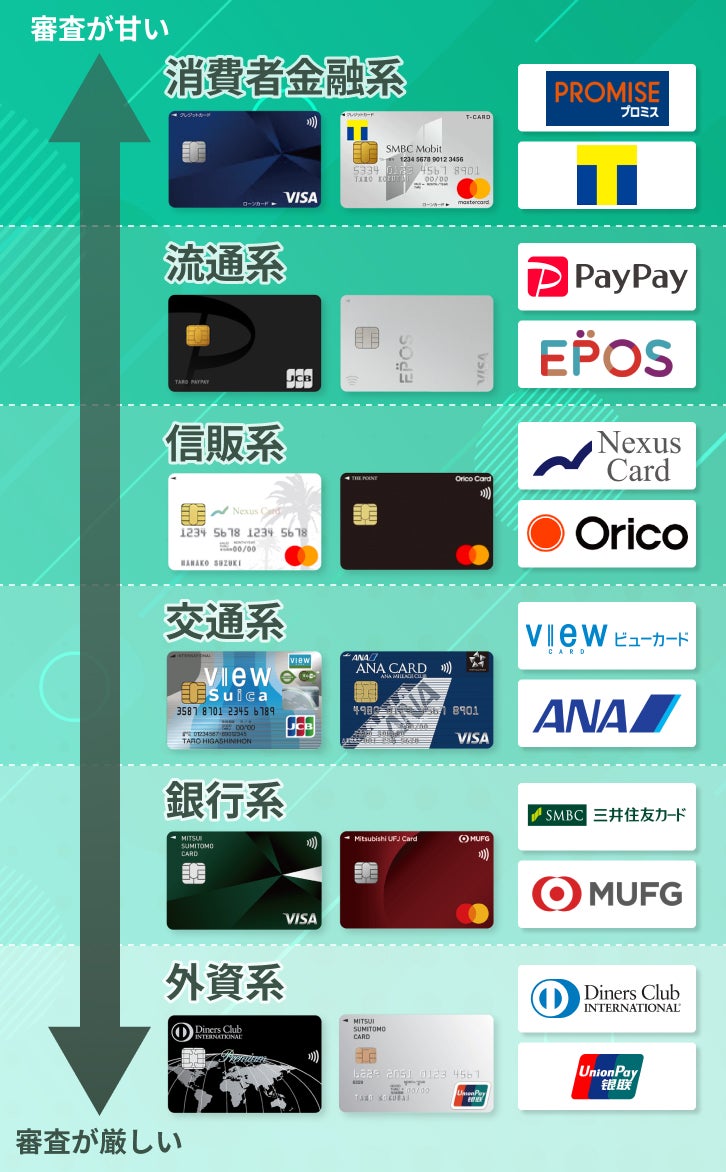
一方で、「審査難易度」に明確なグラデーションが存在することは紛れもない事実です。銀行系カード(三井住友カードや三菱UFJカードなど)が厳格な年収・勤続年数を要求するのに対し、小売業者や信販会社が母体となるカードは、自社サービスでの購買促進を主目的としています。この「カードを発行する目的」のズレが、ユーザー側から見た「審査が緩い」という実感の正体です。

【2026年最新比較】カード系統別の審査傾向と狙い目カテゴリー
クレジットカードは発行元のビジネスモデルによって大きく4系統に分類されます。それぞれの特徴、審査通過率の体感相場、向いている属性を整理したのが以下の比較データです。
| カード系統 | 審査の特徴・審査基準 | 想定されるユーザー層 | 編集部の見解・評価 |
|---|---|---|---|
| 銀行系 | 厳格なスコアリング方式。過去の事故履歴に対して極めて厳しい。 | 正社員、公務員、安定収入層 | ステータス性は高いが、信用情報に少しでも傷がある場合は即座に見送るべき選択肢。 |
| 信販・流通系 | 自社店舗やECの利用促進が目的。主婦や学生の通過実績多数。 | パート・アルバイト、主婦、若年層 | 「流通系クレジットカードおすすめ」の代表格(イオン・楽天など)。生活密着型で門戸が広い。 |
| 消費者金融系 | 過去の実績より「現在の返済能力」を重視する独自審査ロジック。 | フリーター、個人事業主、過去トラブル層 | ACマスターカードなど。現在安定した収入さえあれば通過の可能性が最も高いグループ。 |
| デポジット型 | 事前に保証金を預託。貸し倒れリスクが物理的にゼロのため審査が極めて柔軟。 | 信用情報ブラック、自己破産経験者 | 信用情報ブラック対応の最終兵器。クレヒス再構築(リビルド)用途として唯一無二。 |
上表が示す通り、「どの系統に申し込むか」によって審査通過のハードルは全く異なります。過去に他社で断られた経験があるにもかかわらず、再び銀行系カードに挑むのは非効率的です。自身の属性と現在のステータスに合致した系統を見極めることが肝要です。
クレジットカードの審査落ちを引き起こす「決定的な5大理由」
カード会社は申込者が提出した情報と、指定信用情報機関(CICやJICC)に登録されている履歴を突き合わせて総合判断を下します。クレジットカード審査落ち理由の9割は、以下の5つのいずれかに起因しています。
1. 指定信用情報機関における「異動情報(ブラック履歴)」の残存
過去に61日以上または3ヶ月以上の支払い遅延、任意整理、個人再生、自己破産を起こした場合、信用情報機関に「異動」という文字が記録されます。これが俗に言う「ブラックリスト」状態です。異動情報は通常完済から最長5年間残るため、この期間中は一般的なカードの自動スコアリング審査で機械的に弾かれます。
2. 1ヶ月以内の「クレジットカード多重申し込み」
「1枚でも受かればいい」と、短期間に3枚も4枚も立て続けに申し込む行為は極めて危険です。カード会社から「資金繰りに極度に困窮しているのではないか」「現金化目的の詐欺ではないか」という強い警戒(申し込みブラック)を招きます。申込履歴は信用情報機関に6ヶ月間記録されるため、連続申し込みは月2枚までに抑えるのが鉄則です。
3. キャッシング枠の同時過大設定
ショッピング枠に加えてキャッシング枠(現金を借りる枠)を希望すると、総量規制(年収の3分の1以上の借入を禁じる法律)の対象となります。ショッピング枠単体の審査よりも明らかに厳格化するため、審査に不安がある場合はキャッシング枠を0円(希望なし)にして申し込むのが鉄則です。
4. 在籍確認の不通や申告情報の不整合
近年は機械審査の進展により「在籍確認なし」で発行されるケースが増えていますが、属性に不安要素がある場合、職場へ電話確認が入る確率が跳ね上がります。この際に電話が通じなかったり、会社の受取人が「そのような者は在籍していない」と答えたりすれば、虚偽申告とみなされて即刻却下されます。
5. 30代以上で履歴が全くない「スーパーホワイト」
意外な落とし穴が「クレヒス(利用履歴)の完全な空白」です。30代以降で一度もローンやクレジットカードの利用歴がない場合、カード会社からは「過去に債務整理をして信用情報がリセットされた人」と見分けがつきにくくなります。審査担当者がリスクを恐れて慎重姿勢を強める構造的な要因となっています。

信用情報に不安がある人が選ぶべき現実的選択肢
では、すでに信用情報に何らかの不安要素を抱えている場合、具体的にどのようなカードを選択すべきなのでしょうか。現場の審査動向から見て、確実性の高いアプローチは2つに絞られます。
独自審査を展開する消費者金融系カード(ACマスターカード等)
アコムが発行する「ACマスターカード」などは、一般的なカード会社が過去の履歴(クレジットスコア)を重視するのに対し、「現在の安定した収入と返済能力」に重きを置く独自審査クレジットカードとして知られています。パートやアルバイトであっても継続的な収入があれば門戸が開かれており、最短即日でのバーチャル発行に対応している点も強みです。
デポジット型クレジットカード(Nexus Cardやデポジット型ライフカード等)
過去に自己破産や任意整理を経験し、信用情報ブラック対応を真剣に模索している層にとって、最も現実的な選択肢となるのが「デポジット型クレジットカード」です。事前に5万〜10万円といった保証金(デポジット)をカード会社に預け入れ、そのデポジット額と同額の限度額内で利用します。
仕組み上、カード会社側には未回収リスクが実質存在しないため、通常の審査では100%落とされるような属性であっても高確率で可決されます。さらに重要なのは、プリペイドカードとは異なり、CICに正規のクレヒスが蓄積される点です。毎月の利用と返済実績を1〜2年積み重ねることで、傷ついた信用情報を上書きし、将来的に一般カードへステップアップするための土台(リビルド)を作ることができます。
一般に知られていない盲点とネットの誤解
審査対策を考えるうえで、ネット上に流布する「根拠のない噂」を鵜呑みにすることは致命的な遠回りになります。
典型的な誤解の一つが「預金残高が多い銀行のカードなら通る」という言説です。クレジットカードの審査において、銀行の総合口座残高が直接カード会社に開示されることは基本的にありません。カード会社が確認するのはあくまで「申込画面に入力された年収情報」と「信用情報機関の利用記録」です。メガバンクに数百万円の定期預金を抱えていようと、CICに延滞情報が載っていれば容赦なく否決されます。
もう一つの盲点が、CIC信用情報開示を行わずに闇雲に突撃する行為です。自身の信用情報に何が書かれているかを把握しないまま申し込みを繰り返すのは、目隠しをして地雷原を歩くようなものです。スマホやPCから1,000円前後の手数料で即時開示できるため、「異動の保有期限がいつ切れるのか」「現在進行形で未払いが残っていないか」を正確に突き止めてから動くのが、失敗しないためのセオリーです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手軽にキャッシュレスの利便性を享受したいからといって、焦って無謀な申し込みを繰り返すのは避けるべきです。現在の立ち位置に応じて、取るべきアクションは明確に分かれます。
今すぐ申し込んでも問題ない人
- 過去に延滞がなく、直近半年間にカードの多重申し込みをしていない人(流通系カードや一般カードが十分視野に入ります)
- アルバイトや派遣社員だが、毎月5万〜10万円前後の定期収入がある人(流通系・消費者金融系が狙い目)
- 専業主婦で世帯主(配偶者)に安定収入がある人(配偶者の信用力を参照する流通系が有利)
一度立ち止まり、準備を優先すべき人
- 現在、スマホの割賦金や消費者金融の返済を遅延・滞納している人(未払いを完済しない限り、どのカードも通過しません)
- 直近3ヶ月以内に2枚以上のクレジットカード審査に落ちている人(申し込みブラック状態のため、半年間の冷却期間が必要です)
- 完全な無職・無収入で生活の維持が困難な人(家族カードの活用、またはデビットカードの利用が現実解となります)
クレジットカードは信用(クレジット)を前提に成立する金融契約です。「審査をどうくぐり抜けるか」という小手先のテクニックではなく、「カード会社から見て回収不能リスクが低い状態をどう整えるか」という視座を持つことが、結果として最も早く確実にカードを手に入れる近道となります。
【審査 緩い クレジット カード】に関するよくある質問(FAQ)
Q1:無職でも作れるクレジットカードは本当に存在しますか?
A1:本人が完全な無収入である場合、本人名義での新規発行は極めて困難です。ただし、「配偶者に安定収入がある専業主婦」「親からの仕送りがある学生」であれば、世帯年収を基準として流通系カード(イオンカードや楽天カード等)が発行されるケースは多数あります。本人が無職・単身の場合は、審査のない「デビットカード」や「プリペイドカード」を選択するのが確実です。
Q2:一度審査に落ちたら、次は何ヶ月待って申し込むべきですか?
A2:最低でも「6ヶ月間」空けることを強く推奨します。カードを申し込んだ事実そのものが信用情報機関に登録され、その履歴が消えるまでに丸6ヶ月かかるためです。6ヶ月以内に申し込むと「審査落ちした記録」が他社にも筒抜けとなり、連鎖的に否決されるリスクが高まります。
Q3:在籍確認なしで発行できるカードはありますか?
A3:多くの大手カード会社(三井住友カード、エポスカード、JCB等)では現在、機械による自動スコアリングを採用しており、基本的には電話による在籍確認を行わないケースが大半を占めています。ただし、「申告情報に不自然な点がある」「過去に事故歴がある」「転職したばかりである」といったリスクフラグが立った場合は、例外的に職場への電話連絡が行われます。100%在籍確認なしを公約している正規カードは存在しません。
まとめ:焦燥感に流されず適切なステップでクレヒスを築く
「審査が緩いクレジットカード」を追い求める読者の多くは、目前の決済手段に困っていたり、過去の失敗による劣等感を抱えていたりすることが少なくありません。しかし、カード会社が定めている審査基準には必ず論理的な理由が存在します。
過去に延滞の履歴があったとしても、信用情報の保有期間が過ぎれば情報は完全に消去されます。また、仮にブラック状態であったとしても、デポジット型カードを正しく利用すれば、数年後にはステータスカードを保有できるまでに信用を回復させた実例は枚挙にいとまがありません。怪しい誘い文句に惑わされることなく、現状の自分の信用情報を直視し、身の丈に合った最適なカード選びから一歩を踏み出してください。 (出典: 審査 緩い クレジット カード(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
