塩野義製薬の株価はなぜ伸び悩む?急変動の裏側と今後の見通し
国内製薬大手の一角として、感染症治療薬領域で確固たるプレゼンスを築いてきた塩野義製薬。しかし近年の株式市場では、好材料が出ても一時的な上昇にとどまり、再び下値を模索するような重い値動きが続いています。個人投資家の間では「業績やキャッシュ創出力に対して割安すぎないか」「なぜここまで株価が抑え込まれているのか」といった疑問や焦燥感が渦巻いています。
新型コロナ治療薬「ゾコーバ」の特需一巡に伴う反動減、主力であるHIVフランチャイズのロイヤリティ依存に対する市場の懸念、そして資本政策への思惑など、複数の要因が複雑に絡み合っています。本記事では、決算速報の数値やパイプラインの進捗、投資家心理を徹底分析し、塩野義製薬の株価が急変動する本質的な背景と今後のシナリオを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が上値を抑えられている最大の要因は、ゾコーバ特需の収束と2027年以降に迫るHIV薬特許クリフへの警戒感にある。
- 要点2:一方で強固なキャッシュ基盤を背景とした自社株買いの継続や増配姿勢、高い配当利回りが下値を支える防壁として機能している。
- 要点3:今後の反転攻勢は次世代パイプライン(RSウイルス治療薬や肥満症領域等)の臨床進捗と、積極的な資本効率改善のスピードにかかっている。
【市場の深層】塩野義製薬の株価が急変動した決定的な理由と安値放置の背景
市場参加者が最も首を傾げるのは、強固な財務体質と高水準の営業利益率を維持しながらも、株価指標面(PERやPBR)で歴史的な割安水準に放置されている点です。株価が荒い値動きを見せる背景には、単なる地合いの影響にとどまらない製薬ビジネス特有の構造的ジレンマが存在します。
最大の塩野義製薬株価下落理由として機関投資家が挙げるのは、収益構造の「二極化」と「持続可能性への疑義」です。同社は英ヴィーブ社経由で受け取るHIV治療薬のロイヤリティ収入が長年、極めて利益率の高いキャッシュエンジンとなってきました。しかし、主力のドルテグラビルに関する特許切れが2027年から2028年にかけて視野に入っており、市場はこの巨大な利益の穴を何で埋めるのかという確信を持てずにいます。
さらに、一時期大きく業績を押し上げた新型コロナ治療薬「ゾコーバ」の売上推移が通常期の感染症サイクルへと移行したことで、前年同期比での減収減益インパクトが決算速報のたびにアルゴリズム取引の売りを誘発しやすい地相を作り出しました。期待感で買われ、実績値の剥落で急落するという乱高下が、慎重な中長期資金の参入をためらわせる要因となっています。
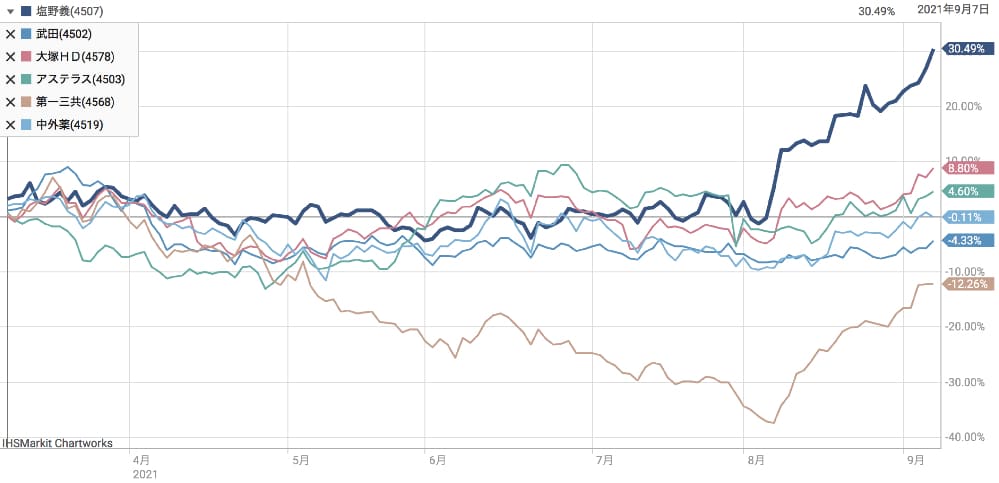
【データ徹底比較】医薬品セクター主要銘柄と塩野義製薬の財務・市場評価
塩野義製薬が置かれている現在地を客観視するために、国内大手製薬各社との主要指標を比較検証します。同社の高い収益性と、市場評価の乖離が鮮明に浮き彫りとなります。
| 項目・指標 | 塩野義製薬 | 国内大手競合(武田・第一三共・アステラス等) | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER水準 | 約11〜13倍台 | 約18〜25倍(ADC牽引企業は30倍超) | パイプライン期待値が株価に織り込まれておらず、ディスカウントが顕著。 |
| 塩野義製薬配当利回り | 3.5%〜4.0%前後 | 2.0%〜4.5%(武田など高配当銘柄を除く平均は約2.5%) | 医薬品セクター内でも利回り妙味は上位。インカムゲイン狙いの下支え要因。 |
| 営業利益率 | 30%超〜35%水準 | 10%〜18%程度 | ロイヤリティ比率の高さから驚異的な利益率を誇るが、持続性が常に議論の的に。 |
| 資本還元(自社株買い) | 機動的な枠設定(数百億円規模) | 大型買収負債の返済優先で消極的な企業も存在 | 財務余力は極めて潤沢。株価低迷期における自社株買いが需給の防波堤。 |
医薬品株値動き比較の観点から見ると、抗体薬物複合体(ADC)などの抗がん剤領域でグローバル展開を加速させた第一三共などがプレミアム評価を受ける一方、感染症や中枢神経領域に強みを持つ塩野義製薬はバリュー株(割安株)としての色彩を強めています。このポジショニングの差が、相対的な上値の重さにつながっています。
【実態検証】投資家の生の声と現場目線で見えたPTS夜間取引の異変
四半期ごとの決算発表日、夕方の塩野義製薬PTS夜間取引では、毎回のように激しい売り買いの攻防が繰り広げられます。場が引けた直後の開示資料に目を通した個人投資家と、機械的なスクリーニングを行うヘッジファンドの思惑が激突するためです。
投資家が集うネットの反応掲示板やSNSコミュニティでは、以下のようなリアルな感情が吐露されています。
「本業の利益率は相変わらず驚異的なのに、ゾコーバの国内処方数が伸び悩んでいるというニュースだけでここまで売られるのか」
「PTSで大きく売り込まれた翌朝、寄付きから自社株買い期待や機関の買い戻しが入って結局プラスで引ける。ボラティリティが高すぎてエントリーのタイミングが掴みにくい」
「経営陣の創薬力には敬意を払っているが、株主還元のアナウンスが後手に回ると、海外投資家は容赦なく他セクターへ資金を逃がしてしまう」
現場取材やアナリスト説明会の空気を総合すると、経営陣は「短期的な業績の波に一喜一憂せず、創薬型の研究開発投資を貫く」という姿勢を崩していません。しかし、四半期ベースの成果を厳しく問う海外ショートファンドのターゲットになりやすい側面があり、好決算発表時でも「材料出尽くし」と判断された瞬間にまとまった売りが降ってくる力学が働いています。
一般に知られていない盲点とネットの誤解|ゾコーバ売上推移と新薬パイプライン
個人投資家の間でしばしば見られる誤解が、「コロナ特需が終わったため、塩野義製薬の成長ストーリーは途絶えた」という極端な悲観論です。しかし、客観的なパイプライン進捗と事業構造を分解すると、実態は大きく異なります。
たしかにパンデミック初期のような爆発的な需要は落ち着きましたが、ゾコーバ売上推移は季節性インフルエンザ治療薬「ゾフルーザ」と同様に、基礎疾患保有者や重症化リスク層への定常的な処方プラットフォームとして定着しつつあります。グローバル展開におけるアジア地域での承認拡大や提携戦略も着実に進展しています。
また、市場が見落としがちな最大のカタリストは、感染症以外の新領域への種まきです。塩野義製薬はRSウイルス感染症治療薬や肥満症・代謝性疾患を標的とした経口低分子化合物の研究開発を活発化させています。特許切れリスクを過剰に警戒するあまり、同社が有する低分子創薬プラットフォームの競争力と、次世代パイプラインの成功確率が株価形成において過小評価されている点は、冷静な投資家が見逃してはならない盲点と言えます。
【テクニカル&目標株価】チャート分析から読み解く底値圏と今後の見通し
中長期の月足・週足を用いた塩野義製薬チャート分析を行うと、過去数年間にわたり強固に機能してきた長期サポートライン(下値支持線)が存在します。急落局面であっても、配当利回りが4%に接近するラインでは強力な逆張り買いが入り、下値を切り上げる形状を保っています。
証券各社による塩野義製薬目標株価のコンセンサスを見ると、現行の取引値から15〜25%程度上の水準にレンジが設定されているケースが大半です。アナリスト陣の多くは「極端なディスカウント状態にある」と認めつつも、レーティング引き上げのトリガーとして以下の2点を挙げています。
- 新規パイプラインのフェーズ3臨床試験における良好なデータ開示
- 自己株式取得枠の拡大および消却による一段の資本効率向上策
塩野義製薬株価予想を構築する上でのメインシナリオは、目先はレンジ相場を継続しながら下値を固め、2026年後半から2027年にかけて次世代薬の承認申請や導出契約の締結を機にリレーティング(再評価)が進むという展開です。ボックス圏の下限を見極めた打診買いが戦略の基本線となります。

【プロの結論】投資スタイル別の判断基準|おすすめできる人・慎重になるべき人
製薬セクター特有のリスクとリターンを踏まえ、塩野義製薬への投資アプローチにおける明快な基準を整理します。
✅ 塩野義製薬への投資が向いている人
・中長期のインカムゲインを重視する配当再投資派
キャッシュリッチな財務と安定した増配傾向、自社株買いによる株主還元姿勢を評価し、配当利回り3.5%以上を目安にじっくりとホールドできる長期投資家に極めて適しています。
・市場の過剰な悲観時にバリュー投資を行える人
特許クリフ懸念で株価が売られ、PERが歴史的安値圏に突入した局面を「過小評価された創薬力への割安なエントリー機会」と捉えられる逆張り派に大きなアップサイドのチャンスがあります。
⚠️ 投資に慎重になるべき・見送るべき人
・数ヶ月から1年未満でのキャピタルゲインを狙う短期トレーダー
大型新薬の臨床データ発表や導出ニュースが出ない限り、レンジ相場が長期化する可能性があります。トレンドフォロー型の手法では上値を叩かれ、資金効率を落とすリスクがあります。
・臨床試験の成否に伴うボラティリティを許容できない人
医薬品株の宿命として、治験の中断や有効性未達といったネガティブサプライズ時にはPTSを含めて株価が急落します。そうした個別株リスクを取りたくない場合は、医薬品ETFなどによる分散投資を選択すべきです。
【塩野 義 の 株価】に関するよくある質問(FAQ)
Q1:なぜ塩野義製薬の株価は業績が良いのに上がらないのですか?
A1:最大の要因は、現在の高収益を支えているHIVロイヤリティ収入の特許切れ(2027年以降)と、コロナ特需収束後の持続的成長ドライバーに対する市場の慎重な見方です。過去の実績よりも「将来キャッシュフローの減少リスク」を株式市場が先回りしてディスカウントしているためです。
Q2:ゾコーバの売上高は今後どうなると予想されていますか?
A2:パンデミック期のような一時的な急増は見込めないものの、季節性感染症の標準的な治療選択肢として安定した処方ベースを確立しつつあります。今後は海外アジア圏での展開や備蓄需要などが底堅い収益基盤を形成していく見込みです。
Q3:配当金や株主還元は今後も維持・増額されますか?
A3:同社は極めて健全な自己資本比率と潤沢なフリーキャッシュフローを有しており、DOE(自己資本配当率)などを意識した安定的・継続的な増配方針を掲げています。業績が急激に悪化しない限り、現在の高水準な株主還元政策が急激に後退するリスクは極めて低いと考えられます。
Q4:いまから塩野義製薬の株を買うのはリスクが高いでしょうか?
A4:すでに悪材料の多く(特許切れ懸念や特需一巡)は現行株価の低いPER水準に織り込まれており、ダウンサイドリスクは限定的という見方が有力です。ただし、一気に反発する材料が出るまでは時間を要する可能性があるため、分割購入で平均取得単価を抑えるアプローチが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
塩野義製薬の株価を巡る現状は、確固たる創薬実績と強固な財務体質を持ちながらも、特許サイクルの転換点において市場から過度に慎重な視線を注がれている典型的な「バリュートラップの境界線」にあります。
しかし、下値を支える高水準の配当利回りと積極的な自社株買いは、中長期の投資家にとって大きな安全余裕(マージン・オブ・セーフティ)となります。日々のニュースやPTSの乱高下に惑わされることなく、主力パイプラインの開発進捗と資本政策の実行スピードを冷静に見極めることが、この銘柄で成果を掴むための決定的な鍵となるでしょう。 (出典: 塩野 義 の 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
