イオンフィナンシャルサービス株価の真相|高配当の裏に潜む罠
流通大手イオンの金融中核会社として、クレジットカードや銀行業を展開するイオンフィナンシャルサービス(証券コード:8570)。5%前後に迫る高い配当利回りやグループ店舗での買い物が有利になる株主優待を背景に、NISA口座を活用する個人投資家からの熱い視線を集め続けています。
しかし、日経平均株価が歴史的高値を更新する局面においても、同社の株価は長期にわたり上値の重い展開が続いています。「なぜこれほど業績基盤が堅牢に見えるのに、株価は伸び悩んでいるのか」「今から仕込むべき買い場なのか、それとも手を出してはいけない高配当トラップなのか」。2026年現在の最新決算データと市場のリアルな評価をもとに、その深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の主因は、タイやベトナムなど東南アジア事業における貸倒関連費用の高止まりと、国内キャッシュレス競争の激化による利益率の低下にある。
- 要点2:年間配当金や配当利回り4〜5%台は魅力的だが、配当性向が約50%水準で推移しており、大幅な増配余地には慎重な見極めが求められる。
- 要点3:イオン銀行の利ざや改善期待はあるものの、アナリスト目標株価はレンジ内にとどまり、キャピタルゲイン狙いではなく優待・インカム目的の逆張り投資が適している。
【2026年最新】イオンフィナンシャルサービスの株価が伸び悩む決定的な理由
イオンフィナンシャルサービスの株価が長期間ボックス圏から抜け出せない背景には、単なる地合いの問題にとどまらない3つの構造的要因が存在します。
第1の要因は、かつて同社の成長エンジンと位置づけられていたタイやベトナム、マレーシアなど東南アジア(アセアン)事業における信用コスト(貸倒引当金)の増加です。現地インフレや個人債務の膨張により、リテール金融の回収環境が悪化。好調な国内事業の利益を海外拠点の引当金が相殺する構図が続いており、決算発表のたびに投資家の失望売りを誘う引き金となってきました。
第2の要因は、国内における加盟店手数料の引き下げ圧力とポイント還元コストの重縮です。イオンカードの有効会員数は国内屈指の規模を維持しているものの、QRコード決済や他社経済圏との競争が熾烈を極め、顧客1人あたりの収益性(ARPU)が伸び悩んでいます。
第3に、PBR(株価純資産倍率)が1倍を割り込む水準で放置されながらも、自己資本比率の規制や金融機関特有のリスク管理から、投資家が期待するような大規模な自社株買いに踏み切りにくい財務構造が挙げられます。市場関係者の間では「ディフェンシブではあるが、トップラインの明確な成長ストーリーが描きにくい」という評価が定着しています。

業績推移と財務状況のリアル|決算速報と主要指標の徹底比較
同社の実態を正確に把握するため、直近の決算発表資料および公表データを基に、競合他社や業界基準との主要指標を比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.5% 〜 5.2% | 東証プライム平均:約2.0% | 東証平均を大きく上回り、インカム銘柄としては極めて優秀な水準。 |
| 配当性向 | 約45% 〜 55% | 上場企業平均:30〜40% | 株主還元意識は高いが、利益が下振れした際の減配耐性には注意が必要。 |
| PBR(株価純資産倍率) | 約0.6倍 〜 0.8倍 | 解散価値基準:1.0倍 | 市場からは事業リスク(海外貸倒)を織り込んだディスカウント状態にある。 |
| イオンカード有効会員数 | 約3,000万人規模 | 国内トップクラス | 盤石の顧客基盤。ただし稼働率向上とアプリ統合の成否が今後の鍵を握る。 |
| イオン銀行の預金残高 | 4兆円台後半で推移 | ネット・流通系銀行として上位 | 国内金利の正常化局面において、預貸金利ざやの改善という強い追い風が期待できる。 |
決算速報や四半期開示を確認すると、国内のショッピング取扱高やイオン銀行の住宅ローン残高は底堅く推移しています。しかし、連結営業利益の拡大スピードが緩慢であるため、機関投資家が本格的な買いを入れる決定打に欠けているのが財務面の実態です。
配当金と株主優待の真実|高利回りに隠されたリスクの検証
個人投資家を惹きつけてやまない最大の武器が、安定した配当金と手厚い株主優待です。年間配当金は1株あたり50円台を維持する方針を掲げており、株価が1,200円〜1,300円台で推移する局面では、配当利回りが容易に4%台後半へ跳ね上がります。
さらに、株主優待として提供されるグループ特典や、一定株数以上の保有で得られる専用ラウンジの利用権、各種ポイント付与は、日頃からイオン系列のスーパーやショッピングモールを利用する生活防衛層にとって極めて強力なインセンティブです。
ただし、ここで見落としてはならない盲点があります。同社は利益水準に対して比較的高い水準の配当を継続しているため、「利益の成長に伴う増配」ではなく、「株価が上がらないがゆえの高利回り」という側面が強い点です。業績のブレによって配当性向が60%を超えてくるような事態になれば、減配リスクが突如として現実味を帯びてきます。配当利回りの数字だけに飛びつくのは危険です。
一般に知られていない盲点とネットの誤解
株式投資コミュニティやSNS上では、「イオン系列だから絶対に倒産しないし安心」「金利上昇なら銀行株として大化けする」といった楽観的な言説が散見されます。しかし、現場のビジネスモデルを精査すると、そこには大きな認識のギャップが存在します。
まず、「金利上昇=イオンフィナンシャルサービスの爆発的利益」という図式は半分正しく、半分は誤りです。傘下のイオン銀行にとって金利上昇は運用利ざやの拡大につながるプラス材料ですが、一方でカード事業における調達コストの増加や、海外事業における高金利による返済遅延リスクというマイナス要因を同時に抱えています。
また、流通系リテールの強みである店舗網も、近年はDX化やアプリ決済の急速な普及によって、以前ほどの絶対的参入障壁ではなくなりました。ユーザーの生の声を見ても、「WAON POINTの連携は便利だが、他社ポイントプログラムと比べてアプリの使い勝手に課題がある」といった声が上がっており、若年層の囲い込みにおいて既存ブランドの優位性に甘んじられない局面を迎えています。
今後の見通しとアナリスト予想|8570の目標株価と買い時をチャート分析
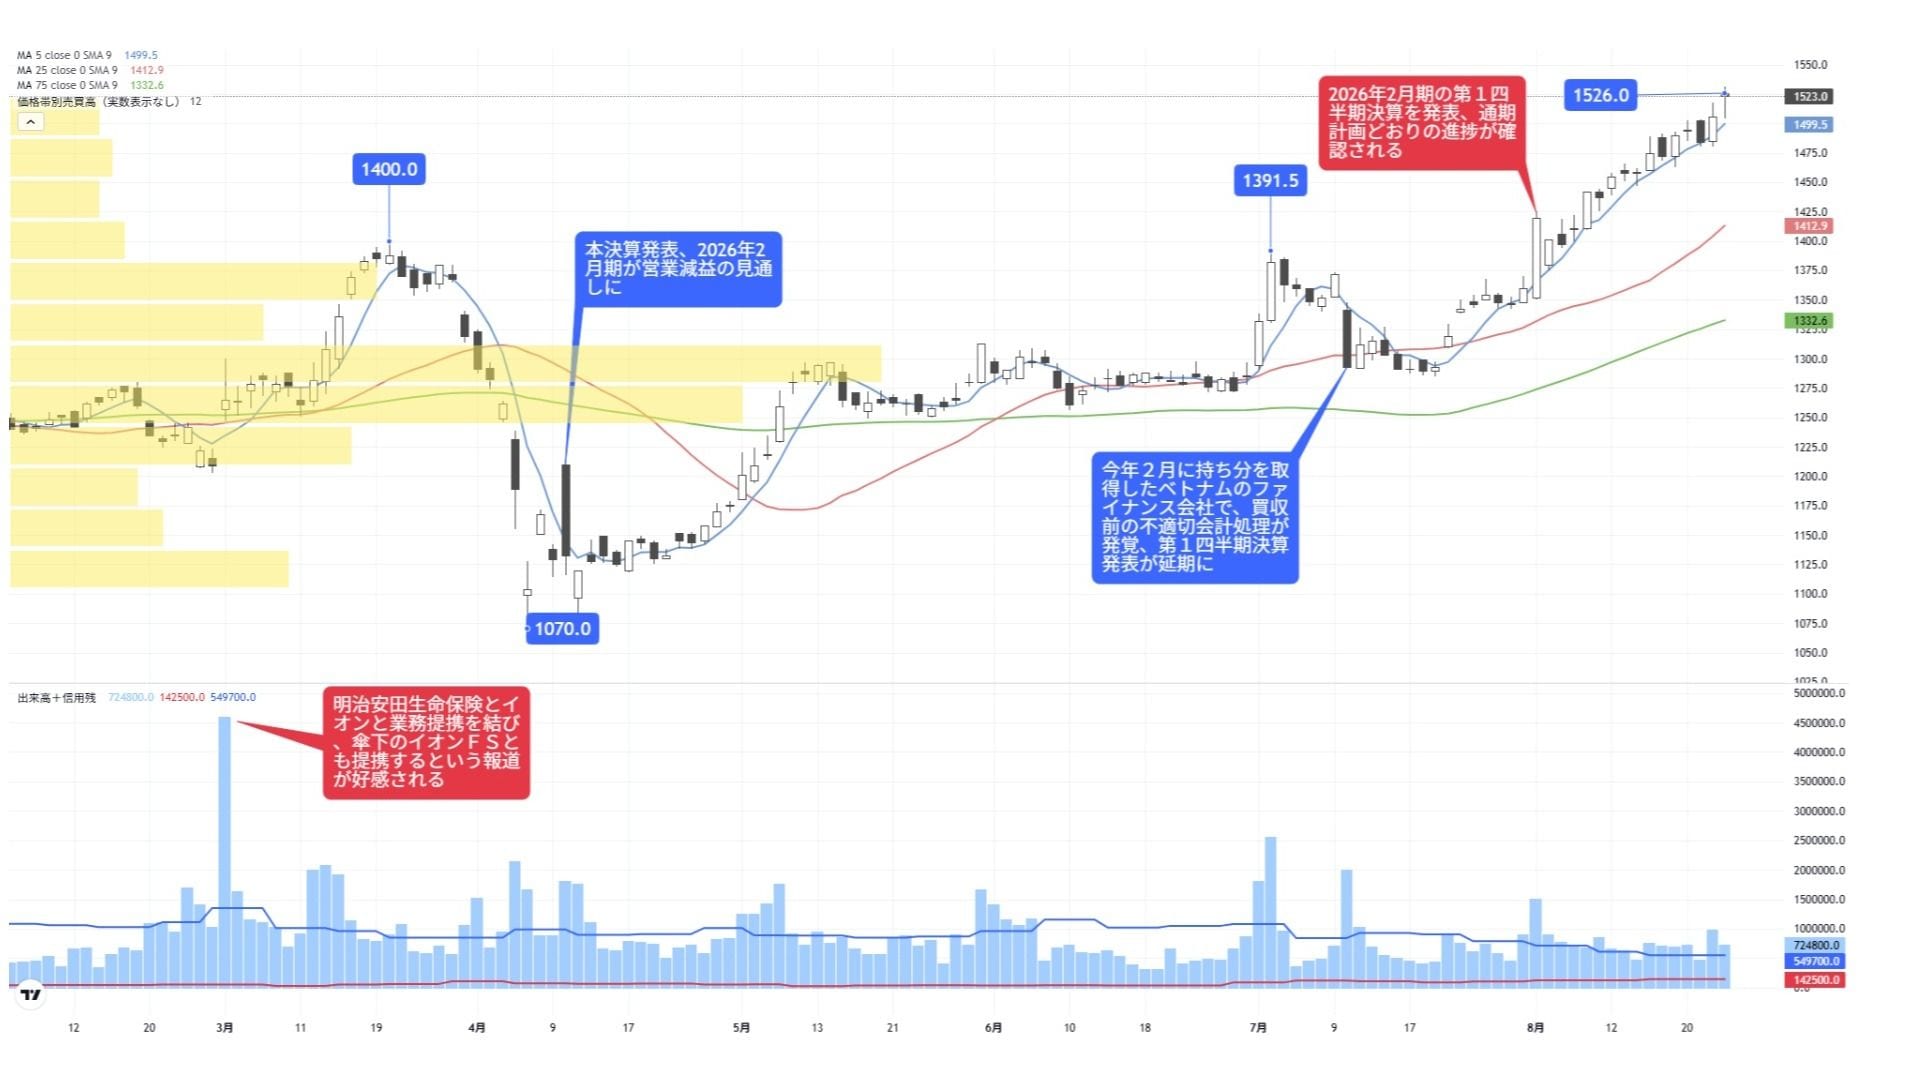
証券各社のアナリスト予想を総合すると、証券コード8570の目標株価コンセンサスは1,300円〜1,500円前後のレンジに収斂しています。「中立(Hold)」の投資判断を下すアナリストが多く、急激な業績改善によるアップサイドは見込みにくいものの、下値も配当利回りによって強力に支えられているという見立てです。
テクニカル分析の観点からチャートを検証すると、長期週足チャートでは1,150円〜1,250円近辺が歴史的なサポートライン(下値支持線)として機能しています。この水準まで売り込まれた局面では配当利回りが5%を超えてくるため、インカム狙いの買い需要が入りやすく、絶好の仕込み時となってきました。
一方で、1,400円を超えて1,500円に近づく局面では、上値で捕まっている過去の保有者からの戻り売りに押される傾向が顕著です。ボックス相場の上限をブレイクするためには、海外事業の完全な底打ち確認と、国内での抜本的な新決済サービスの成功が不可欠となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
イオンフィナンシャルサービス株は、投資家のスタンスによって評価が180度分かれる銘柄です。以下の基準で自身のポートフォリオと照らし合わせてください。
- 向いている人:
- 日常的にイオングループの店舗で買い物をしており、優待の実質的恩恵を日常消費で回収できる人
- 株価の短期的な急騰を期待せず、年4〜5%前後のインカムゲインを非課税NISA枠で長期再投資したい人
- 株価が1,200円近辺まで下落したタイミングで、逆張りで淡々と拾える忍耐力のある人
- 慎重になるべき人(おすすめできない人):
- 値上がり益(キャピタルゲイン)による資産の倍増を狙っている人
- 東南アジアのリテール金融リスクや為替変動リスクを許容できない人
- 配当性向の高さや業績下振れによる将来的な減配リスクに不安を感じる人
【イオン フィナンシャル サービス 株価】に関するよくある質問(FAQ)
Q1:イオンフィナンシャルサービスの配当金はいつもらえる?権利確定日はいつ?
A1:配当の権利確定日は年2回、2月末日と8月31日です。実際の配当金受取時期は、期末配当が5月下旬頃、中間配当が11月上旬頃となります。優待権利も同じ確定日に準じます。
Q2:親会社のイオン(8267)とイオンフィナンシャルサービス(8570)のどちらを買うべき?
A2:目的によって異なります。グループ全体の総合力や買い物時のキャッシュバック優待(オーナーズカード)を重視し、安定成長を望むなら親会社のイオンが適しています。一方、少額の資金でより高い配当利回りをダイレクトに享受したい場合は、イオンフィナンシャルサービスが選択肢となります。
Q3:イオン銀行の金利上昇によるメリットはいつ本格化する?
A3:日銀の利上げ方針に伴い、住宅ローンの変動金利見直しや預貸金利ざやの改善効果は徐々に顕在化しています。ただし、調達コストの上昇や海外事業の引当金動向と相殺されるため、全体の純利益に本格的に寄与するまでには一定のタイムラグが生じます。
まとめ:今後の動向と失敗しないための判断基準
イオンフィナンシャルサービスの株価が伸び悩む背景には、国内の熾烈な決済争いと海外リテール金融の信用コストという明確な構造的ハードルが存在します。市場は同社の事業リスクをシビアに見極めており、PBR1倍割れというバリュエーションは市場からのシリアスなメッセージでもあります。
しかし、3,000万人を超えるイオンカード会員基盤とイオン銀行のインフラ、そして5%前後に達する配当利回りは、下値を強固に支える防波堤として機能しています。キャピタルゲインを過度に期待するのではなく、「生活防衛型の高配当・優待インフラ銘柄」と割り切り、下値支持線まで引きつけてからエントリーすることが、本銘柄で失敗しないための王道戦略と言えます。 (出典: イオン フィナンシャル サービス 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
