自己株式の消却とは?自社株買いとの違いや株価への影響を徹底解説
上場企業が「自己株式の消却」を発表した際、株式市場では好意的なサプライズとして受け止められ、株価が急伸する場面が珍しくありません。東京証券取引所による資本収益性改善要請やPBR(株価純資産倍率)1倍割れ是正の動きが定着した2026年現在、企業が手元に抱える自社株をどう扱うかは、経営陣の資本規律を測る極めて重要なリトマス試験紙となっています。
しかし、「自社株買い」と「自己株式の消却」の境界線を曖昧に捉えている投資家や実務担当者は少なくありません。消却という手続きが企業価値にどのような物理的・心理的インパクトを与え、なぜ中長期的な株価形成を後押しするのか、その構造的な裏側と法務・会計・税務の核心を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己株式の消却とは、取得済みの金庫株を完全に抹消し、発行済株式総数を恒久的に減らす会社法上の法的手続きである。
- 要点2:自社株買いだけでは将来の再放出(希薄化)リスクが残るが、消却によって1株当たり当期純利益(EPS)の向上や自己資本利益率(ROE)の改善が確定する。
- 要点3:消却の手続きは原則として取締役会決議のみで迅速に実行可能であり、会計上はその他資本剰余金の減額として処理される。
【基本解説】自己株式の消却とは?自社株買いや処分との決定的な違い
自己株式の消却とは、企業が自ら保有している自己株式(いわゆる金庫株)を物理的・法的に消滅させる手続きを指します。会社法第178条に基づき実施され、実行によって企業の発行済株式総数の減少が確定します。
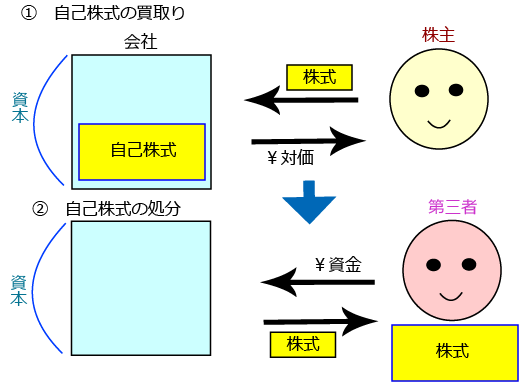
日常のニュースで混同されがちな概念として「自社株買い(自己株式の取得)」と「自己株式の処分」が存在します。自社株買いは市場や特定の株主から対価を支払って自社の株を買い戻す行為であり、この段階では株式は消滅せず、自社の金庫に一時保管されている状態にすぎません。一方で「自己株式の処分」は、保有する金庫株を他社との資本業務提携や役員・従業員向けのストックオプション、新株予約権の行使などに対して再交付する行為です。
つまり、自社株買いは「株式を手元に集める取引」、消却は「集めた株式を永久に抹消する手続き」、処分は「集めた株式を再び市場や第三者へ放出する取引」という明確な違いが存在します。
| 項目 | 自己株式の消却 | 自社株買い(取得) | 自己株式の処分 |
|---|---|---|---|
| 発行済株式総数 | 減少する | 変化なし(控除扱い) | 変化なし(流通数増) |
| 企業の総資産 | 変動しない(帳簿上の振替) | 現金流出により減少 | 対価受取により増加 |
| 市場の受取方 | 希薄化リスクの完全消滅(強気) | 還元姿勢への評価(好意的一時要因) | 潜在的希薄化の懸念(中立〜警戒) |
| 意思決定機関 | 取締役会決議 | 株主総会または取締役会 | 取締役会決議 |
なぜ株価に影響するのか?自己株式消却で株価が急上昇する裏のカラクリ
企業の適時開示ニュースで「自己株式の消却に関するお知らせ」が流れた際、なぜ株式市場は買いで反応しやすいのでしょうか。その背景には、投資指標の劇的な改善と、株主が抱える潜在的不安の解消という2つのロジックが存在します。
第1の要因は、1株当たり当期純利益(EPS)の向上と自己資本利益率(ROE)の改善が不可逆なものとして固定される点です。EPSは「当期純利益 ÷ 発行済株式数」で算出されます。自社株買いを行った時点でも計算上の分母から保有自己株式は除外されますが、保有したままであれば将来の資金調達やM&Aのために再放出される余地が残ります。消却によって株式そのものが抹消されると、分母の減少が半永久的に確定し、企業の収益力が変わらなくても1株あたりの価値が恒久的に底上げされます。
第2の要因は、市場に漂う「将来の株式希薄化リスク」の払拭です。投資家コミュニティにおいて、企業が大量の自己株式を金庫株として長期保有し続ける姿勢は「都合の良いタイミングで市場に売り出され、1株価値が薄まるのではないか」という不信感を生み出します。消却を宣言することは、経営陣が株主に対して「将来の売り圧力として市場に戻す意図は一切ない」と確約する強力なメッセージとなります。
【実態検証】投資家と企業双方のメリット・デメリットと現場のリアルな反応
自己株式の消却には多くの長所がある一方で、企業側には相応の経営判断が求められます。双方の視点からメリット・デメリットを整理します。
株主・投資家側の視点
- メリット:1株あたりの資産価値・利益価値が向上し、理論上の株価上昇が期待できる。また、議決権の分母が減るため、既存株主の発言力・持分比率が実質的に高まる。
- デメリット:消却そのものが事業投資ではないため、企業の成長原資そのものが直接増えるわけではない。将来に向けた設備投資や研究開発費が削られて自社株消却に回されている場合、長期的な企業体力を損なうリスクを孕む。
企業・経営陣側の視点
- メリット:資本効率が劇的に高まり、ROE向上によって機関投資家や海外ファンドからの評価を獲得しやすい。配当金の支払対象株式数が恒久的に減るため、中長期的な配当支払い負担の軽減につながる。
- デメリット:金庫株を消却してしまうと、将来のM&Aにおける株式交換の対価や、優秀な人材を獲得するためのストックオプション原資として手持ち株を活用する選択肢が失われる。再調達には新株発行の手続きが必要となり、機動的な資本戦略が制限される側面がある。
個人投資家が集うSNSやオンライン掲示板の動向を分析すると、「自社株買いを発表しただけで枠を使い切らない企業」や「買った株を何年も抱え込んで役員報酬に流用する企業」に対する批判の声は年々強まっています。そうした市場心理があるからこそ、買い付けから間を置かずに消却までセットで開示する企業に対して、個人・機関を問わず強い信頼が寄せられる傾向が鮮明です。
一般に知られていない盲点と税務・会計処理の真相|みなし配当と仕訳の落とし穴
実務家や個人投資家の間で頻繁に誤解される論点が、自己株式消却 仕訳 会計処理と自己株式消却 みなし配当 税務の仕組みです。「消却によって企業に莫大な税金がかかるのではないか」「配当課税が発生するのではないか」といった疑問が散見されますが、結論から言えば、消却の手続きそのものにおいて企業や株主に新たな税負担は発生しません。
会計上、自己株式を消却した際は、純資産の部における資本剰余金の減額(具体的には「その他資本剰余金」からの減額)として処理されます。例えば、帳簿価額1億円の自己株式を消却する場合の仕訳は次の通りです。
【自己株式消却時の会計仕訳例】
(借方)その他資本剰余金 100,000,000円 /(貸方)自己株式 100,000,000円
その他資本剰余金の残高が不足している場合は、その他利益剰余金(繰越利益剰余金)を減額して相殺します。この処理は純資産の勘定科目間を振り替える内部処理に過ぎないため、企業の純資産合計や現金預金残高に変動は生じません。
また、税務上の「みなし配当」が発生するのは、企業が株主から自己株式を買い取る取引の時点(自己株式の取得時)です。既に買い取って手元にある自己株式を消却する行為自体は、株主との金銭の授受を伴わないため、みなし配当課税が生じる余地はありません。この取得時と消却時の税務上の性質の違いを取り違えないことが肝要です。
自己株式消却の手続きフロー|取締役会決議から適時開示ニュースの見方まで
自己株式の消却を迅速に実行できる理由は、その法的手続きのシンプルさにあります。会社法第178条第2項において、消却する株式の数および種類は「取締役会決議」によって決定できると定められています(取締役会を設置していない企業の場合は取締役の過半数の決定)。
新株発行や資本金の減少(減資)とは異なり、原則として株主総会の特別決議や債権者保護手続きを必要としません。そのため、経営陣が機動的な資本政策を打ち出そうと考えた際、即座に取締役会を招集して決議し、その日のうちに東証のTDnet(適時開示情報閲覧サービス)等を通じて公表することが可能です。
適時開示資料をチェックする際は、単に「消却する」という見出しだけに惑わされず、以下の3つの指標を冷静に読み解く必要があります。
- 消却前の発行済株式総数に対する消却割合:発行済株式全体の何パーセントに相当する規模か(3〜5%以上であれば市場への影響力は極めて高い)。
- 消却後の残存自己株式数:消却後に会社が手元に残す自己株式は何株あるのか。手持ち株をすべてゼロにする完全消却型か、一定割合を残す一部消却型か。
- 消却予定日:市場への反映がいつ完了するのか。決算期末をまたぐかどうかもEPS算出に直結する。
【プロの結論】資本コスト経営で見極める「評価すべき消却」と「危険な消却」
消却というアクションを一面的に「無条件の買い材料」と盲信することは危険です。健全な財務戦略に基づく消却と、本業の衰退を覆い隠すための消却には決定的な分水嶺が存在します。
【評価すべき自己株式の消却】
本業の営業キャッシュフローが潤沢であり、将来の設備投資や研究開発への資金配分を十分に確保した上で、余剰となった資金を自社株買い・消却に振り向けている企業です。資本コスト(WACC)を意識し、株主資本を適正規模に引き締めることでROEを構造的に引き上げる取り組みは、持続的な企業価値の増大をもたらします。
【慎重に見極めるべき自己株式の消却】
成長分野への投資先を見出せず、余剰資金の使い道がない消極的な理由から行われる消却や、役員の業績連動報酬(ROEターゲット)を達成するためだけに借入金を原資として自社株を買い集め、消却に走るケースです。こうした「防衛的・見せかけの還元」は、長期的な競争力低下を招くリスクを秘めています。開示された消却ニュースの背後にある、経営陣の成長戦略とキャッシュフロー配分の整合性を厳しく見定める視線が欠かせません。

【自己 株式 の 消却 と は】に関するよくある質問(FAQ)
Q1:自社株買いを発表した企業が、消却を行わずにずっと保有し続ける理由は何ですか?
A1:将来的なM&A(企業の合併・買収)における株式交換の対価として活用するためや、役員・従業員向けのインセンティブプラン(譲渡制限付株式報酬など)への交付原資としてストックしておく経営目的があるためです。ただし、特段の使途もなく総発行株式の10%を超えるような大量の自己株式を抱え込み続けると、機関投資家から資本効率の悪さを厳しく追及される要因になります。
Q2:自己株式を消却すると、会社の資本金は減少してしまいますか?
A2:減少しません。自己株式の消却は「資本剰余金(その他資本剰余金)」を取り崩す会計処理を行うため、法的な「資本金」そのものの額面は1円も変動しません。したがって、資本金の額を基準として判定される外形標準課税や中小企業向けの税制優遇措置などに影響を及ぼすことはありません。
Q3:適時開示で消却が発表されたら、翌日の株価は必ず上がりますか?
A3:必ず上がるとは限りません。既に「自社株買いの枠設定」と同時に「取得した自己株式は全数消却する方針」を過去に開示済みであった場合、市場関係者には事前に織り込み済みと判断され、材料出尽くしで株価が横ばい、あるいは下落することもあります。サプライズとなる規模の消却か、過去のアナウンス通りの既定路線かを見極めることが重要です。
まとめ:資本効率の向上と長期的な企業価値を見据えた投資判断を
自己株式の消却は、帳簿上の発行済株式総数を法的に消し去り、希薄化リスクを根絶することで、株主に対して中長期的な利益還元を約束する極めて格式の高いコーポレートアクションです。自社株買いという助走を経て、消却という着地を果たすことで、企業の1株価値は強固に守られます。
単なる株価刺激策のニュースとして表層を捉えるのではなく、開示された消却規模、残存金庫株の処遇、そして企業が本業で稼ぎ出すキャッシュ創出力と資本政策のバランスを丁寧に見つめ直すことが、2026年以降の株式市場において本質的な勝者となるための確かな道筋となります。 (出典: 自己 株式 の 消却 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
