郵便局のがん保険は本当にお得?アフラック直販との違いと評判を徹底検証
身近な窓口で気軽に相談できる安心感から、長年にわたり根強い加入者数を誇る郵便局のがん保険。手軽に立ち寄れる利便性がある一方で、ネット上では「アフラックの直販と何が違うのか」「保険料や保障内容で損をしていないか」といった疑問や評判が交錯しています。
全国の郵便局窓口で取り扱われているがん保険の実態、かんぽ生命の特約との関係性、そして加入前に絶対に把握しておくべき落とし穴について、2026年最新の保障体系と市場データを踏まえて検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:郵便局で販売されるがん保険の主力はアフラック生命の「生きるためのがん保険」であり、直販と基本保障は同等だが選択できるプラン設計に窓口特有の傾向がある。
- 要点2:他社比較ができない点や、終身タイプにおける解約返戻金が原則ない掛け捨て構造、診断一時金の給付条件など、契約前に見落としがちなデメリットが存在する。
- 要点3:対面での手続きを重視する高齢層には高い利便性がある一方、保険料の最適化や最新治療特約の柔軟性を求める層は直販や複数社比較を通じた見直しが必須となる。
【真相解明】郵便局のがん保険とは?アフラック直販やかんぽ生命との違いを整理
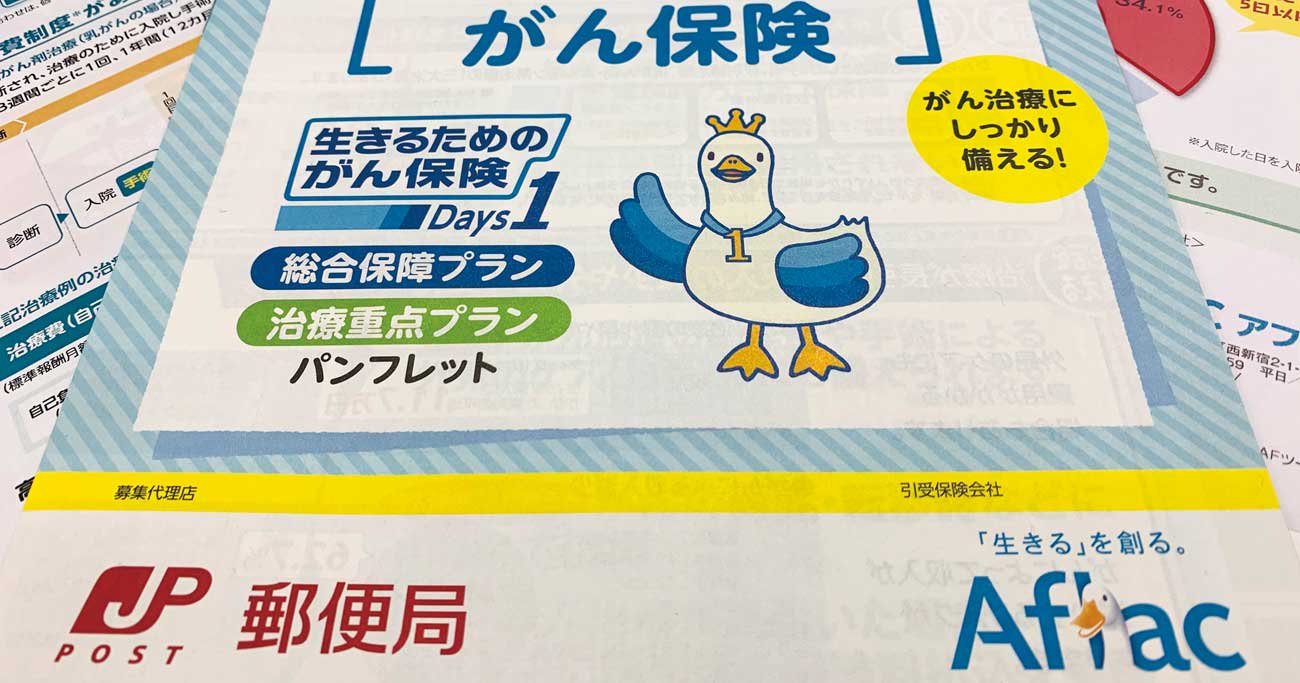
「郵便局のがん保険」という名称から、かんぽ生命独自の商品と誤解されがちですが、現在郵便局の窓口で主力として案内されているのはアフラック生命保険の「生きるためのがん保険」シリーズです。日本郵便とかんぽ生命がアフラックの募集代理店として窓口販売を行っている形態が基本構造となります。
一方で、かんぽ生命自身の養老保険や終身保険に付加する「かんぽ生命がん特約」も存在します。こちらは主契約の満期や死亡保障とセットで加入する形式であり、単体で手厚いがん治療に備えるアフラックの独立型がん保険とは設計思想が根本から異なります。
アフラック直販(Web申し込みや専属代理店)との違いについて、根本的な保険料率や約款上の保障範囲は同一です。しかし、郵便局窓口取扱がん保険では、幅広い世代にわかりやすいようパッケージ化されたプランが中心に提示される傾向があり、直販限定の細かな特約カスタマイズやWeb専用割安プランが選択肢から外れるケースがある点には留意が必要です。
【データ徹底比較】郵便局窓口取扱がん保険の保障内容と保険料シミュレーション
がんに伴う入院日数が短期化し、通院治療や高額な分子標的薬治療が主流となった医療現場において、がん保険の評価軸は「診断一時金の充実度」と「通院・治療給付金の実効性」へとシフトしています。郵便局窓口で展開される標準的プランをベースに、客観的な数値を比較・整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| がん診断一時金 | 50万円〜100万円(複数回給付特約あり) | 100万円/1〜2年に1回限度 | 初回手厚い一時金は治療初期の自己負担を強力にカバー。再発時要件の確認が必須。 |
| 入院・通院給付金 | 日額5,000円〜10,000円(通院無制限対応型) | 日額5,000円+通院手当 | 外来治療中心の最新医療事情に合致。日数無制限の通院保障は実用的。 |
| 月額保険料目安(30代) | 男性:約2,800円〜/女性:約2,500円〜 | 2,000円〜3,500円前後 | 若年層の負担としては平均的。終身払込にすることで固定費を抑えやすい。 |
| 月額保険料目安(50代) | 男性:約6,500円〜/女性:約4,800円〜 | 5,000円〜7,500円前後 | 罹患リスク上昇に伴い保険料が跳ね上がるため、家計シミュレーションが不可欠。 |
| 解約返戻金 | 原則なし(無解約返戻金型) | 掛け捨て型が主流 | 貯蓄性はないが、その分保険料を割安に抑える合理的な設計。 |
実際の郵便局がん保険料シミュレーションを行う際は、基本給付だけでなく「抗がん剤治療特約」や「先進医療特約」を付加した実質的な支払総額を算出することが肝要です。特に50代以降の加入では、月々の負担額が急増するため、定年後の年金収入に見合った設計かどうかの精査が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル|口コミの真相と評判
金融庁や消費者団体に寄せられる相談実績、SNSや大手コミュニティにおける加入者の声を分析すると、郵便局窓口での保険契約には特有の評価傾向が見受けられます。
ポジティブな郵便局がん保険の評判として最も多く挙げられるのは、「全国どこにでも窓口があり、給付金請求の手続きを対面で手取り足取り教えてもらえた」という物理的な安心感です。特にデジタルツールの操作に不慣れなシニア層やその家族からは、書類の記入や医師の診断書取得に関するアドバイスを直接受けられる点が絶大な信頼を集めています。
一方で、ネガティブな口コミの真相を掘り下げると、窓口担当者のスキルギャップに対する不満が目立ちます。「担当者によってがん治療の最新実態に関する知識に差がある」「他社のネット専用がん保険と比較検討したいのに、アフラックの提携プランしか提案されなかった」といった指摘です。かつてのかんぽ不正販売問題を経てコンプライアンス管理は格段に厳格化されたものの、保険専業代理店のファイナンシャルプランナー(FP)と比較した場合、提案の幅や専門性に限界を感じる利用者が一定数存在します。

知っておくべき3つのデメリットとネットの誤解|診断一時金と解約返戻金の落とし穴
加入後のミスマッチを防ぐために、あらかじめ理解しておくべき構造上の注意点は次の3点に集約されます。
第1のデメリットは、他社商品との横断比較ができない点です。郵便局窓口で取り扱うがん保険はアフラックの商品に限定されているため、他社が強みを持つ「自由診療まで無制限保障するタイプ」や「非喫煙者割引が手厚いタイプ」といった選択肢を同じ窓口で吟味することは構造上不可能です。
第2のデメリットは、解約返戻金が基本的に存在しない点です。「郵便局=満期金や解約金が戻る貯蓄型」という旧来の簡易保険のイメージを抱いたまま契約し、後から掛け捨てである事実を知って後悔するケースが散見されます。現在のがん保険は保険料を抑えるために無解約返戻金型が標準仕様となっています。
第3の注意点は、郵便局がん保険診断一時金の支払い要件です。初回診断時は確定診断のみで給付される場合が多いものの、2回目以降の再発・転移給付については「前回給付から2年以上経過していること」「入院を伴う治療であること」などの条件が設定されているプランがあります。「診断されさえすれば毎年必ずもらえる」と誤認していると、いざという時の資金計画に狂いが生じます。
【プロの結論】郵便局のがん保険が向いている人・おすすめできない人の判断基準
保険加入において絶対的な正解は存在せず、個々の生活環境、資産状況、ITリテラシーに応じた適合性が問われます。取材と市場データから導き出した明確な判断基準は以下の通りです。
【郵便局窓口での加入が向いている人】
- 対面サポートを最優先したい人:複雑な給付請求書類の作成や名義変更などを、近所の窓口で直接スタッフと対面しながら進めたい層。
- 持病や年齢に不安があるシニア層:郵便局がん保険高齢者加入条件の確認を含め、親族同席のもとで丁寧な説明を受けながら納得して手続きを行いたい人。
- アフラックブランドへの信頼が厚い人:がん保険のパイオニアとしての実績を評価し、他社比較に手間をかけず標準的な保障を確保したい人。
【ネット直販や他社比較を優先すべき人】
- 保険料を極限まで抑えたい人:店舗コストや人件費が上乗せされていないWeb完結型のネット生保を視野に入れている層。
- 最新のオーダーメイド特約を組みたい人:がんゲノム医療や保険適用外の先進医療・患者申出療養まで幅広く手厚く備えたい人。
- 複数社の商品を客観的に比較したい人:中立的なFPや乗合代理店を通じて、各社のがん保険の強み・弱みを天秤にかけたい層。

後悔しないための見直し術と高齢者加入条件の最新ルール
過去に加入した郵便局のがん保険を長期継続している場合、定期的な郵便局がん保険見直しが欠かせません。10年以上前の古い契約では「入院5日目から保障」「通院給付金は入院後の通院のみ」といった、現在の日帰り手術・短期入院を前提とした治療実態に合わない条件が残っているケースが多いためです。
また、70歳以上の高齢者が新規加入または契約見直しを行う場合、コンプライアンス遵守の観点から「原則として家族・親族の同席」や「複数回面談による意向確認」が制度化されています。健康状態の告知義務についても、告知項目を絞った緩和型プランが用意されている一方、割増保険料が適用される場合があるため、既往症の申告基準を事前に確認することが大切です。
【郵便局のがん保険】に関するよくある質問(FAQ)
Q1:郵便局のがん保険に入ると、アフラックの直販より保険料は高くなりますか?
A1:同一商品・同一保障内容・同一年齢であれば、郵便局窓口で加入してもアフラック直販で加入しても保険料は基本的に同額です。ただし、ネット通販限定の割安な専用プランや特約構成は窓口で選択できない場合があります。
Q2:かんぽ生命のがん特約とアフラックのがん保険はどちらを選ぶべきですか?
A2:目的によって異なります。すでに保有しているかんぽ生命の主契約に上乗せして手軽に最低限の備えを追加したいならがん特約、通院治療や抗がん剤治療まで長期的に手厚く単体で備えたいならアフラックの独立型がん保険が適しています。
Q3:解約した場合、支払った保険料は戻ってきますか?
A3:現在主流となっている終身タイプのがん保険は「無解約返戻金型」のため、途中で解約しても戻ってくるお金(解約返戻金)は原則ありません。掛け捨てであることを前提に無理のない保険料設定にすることが重要です。
まとめ:全国窓口の安心感と賢い選択で後悔しない保障選びを
郵便局のがん保険は、全国津々浦々に広がる実店舗網とアフラックの強固な保障基盤が融合した、極めて利便性の高い金融サービスです。給付請求時の対面サポートや地域密着の相談体制は、特にデジタル手続きに不安を覚える方にとってかけがえのない価値を持ちます。
一方で、単一代理店ゆえの選択肢の制限や、最新医療環境に対応するための定期的な見直しの必要性など、加入者が能動的に把握しておくべき課題も存在します。ブランドの安心感だけに頼るのではなく、保障内容、月額保険料、そしてご自身のライフプランを冷静に照らし合わせながら、最適な選択を行ってください。 (出典: 郵便 局 が ん 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
