リボ払いとは何?分割払いとの違いや知らずに借金地獄へ陥る罠を徹底解説
クレジットカードの支払方法として頻繁に目にする「リボ払い(リボルビング払い)」。毎月の支払額が一定になる便利なサービスとして紹介される一方で、SNSやニュースでは「絶対に手を出してはいけない」「知らぬ間に借金地獄に陥る」といった警告が飛び交っています。
一括払いや通常の分割払いと何が根本的に異なるのか、なぜこれほどまでに危険視されているのか。金融庁や日本クレジット協会の公開データ、現場の利用者の証言をもとに、リボ払いの構造的リスクから手数料の計算ロジック、安全な解除手順までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「購入件数に関わらず毎月の支払額をほぼ固定化する」仕組みであり、利用残高全体に対して年利15.0%前後の高額な手数料が発生し続ける。
- 要点2:分割払いとの違いは「支払い回数を決めるか(分割)」vs「毎月の支払額を決めるか(リボ)」であり、リボ払いは残高の減りが遅く長期化しやすい。
- 要点3:カード入会特典やキャンペーンに隠された「自動リボ設定」の罠に注意し、今すぐ会員Webページで残高と設定状況を確認・解除することが資産防衛の鉄則である。
【基礎から解剖】リボ払いとは何か?仕組みと分割払いとの決定的な違い
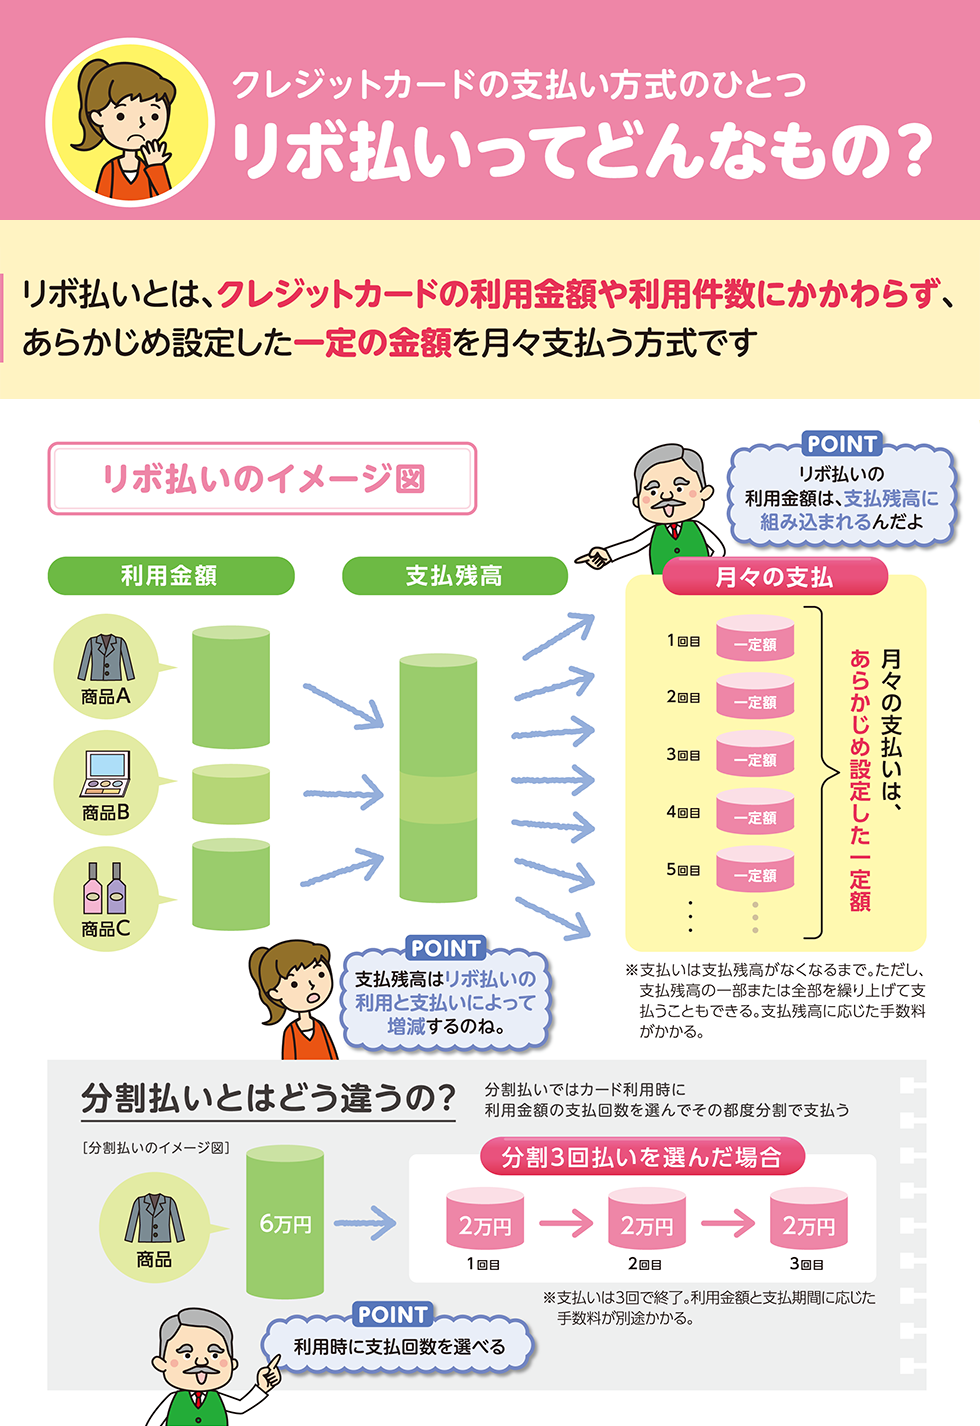
リボ払い(リボルビング払い)とは、クレジットカードの利用件数や合計金額にかかわらず、あらかじめ設定した「毎月一定の金額」を手数料とともに支払っていく返済方式です。例えば、10万円の買い物を3回して合計30万円の利用残高が生じた場合でも、毎月の返済設定を「1万円」にしていれば、毎月1万円+手数料のみが口座から引き落とされます。
店頭やネット通販でよく混同されるのが「分割払い」との違いです。両者の決定的な差異は、「支払いの終わり(回数)」を管理しているか、「毎月の支出額」を管理しているかという点に集約されます。
分割払いは「この商品を3回(あるいは10回・24回など)で支払う」と商品ごとに指定する方式です。指定した回数を支払えば確実に完済となり、支払総額と完済期日が明確に視覚化されます。これに対し、リボ払いは複数の買い物すべてが「1つの大きな残高プール」に合算され、そこから毎月定額ずつ削り取っていく運用になります。そのため、追加でカードを使えば使うほどプールが満水になり、完済までの期間が際限なく後ろへ伸びていく構造的特徴を持ちます。
なぜ「リボ払いはやばい」と言われるのか?リボ地獄の真相と手数料のカラクリ
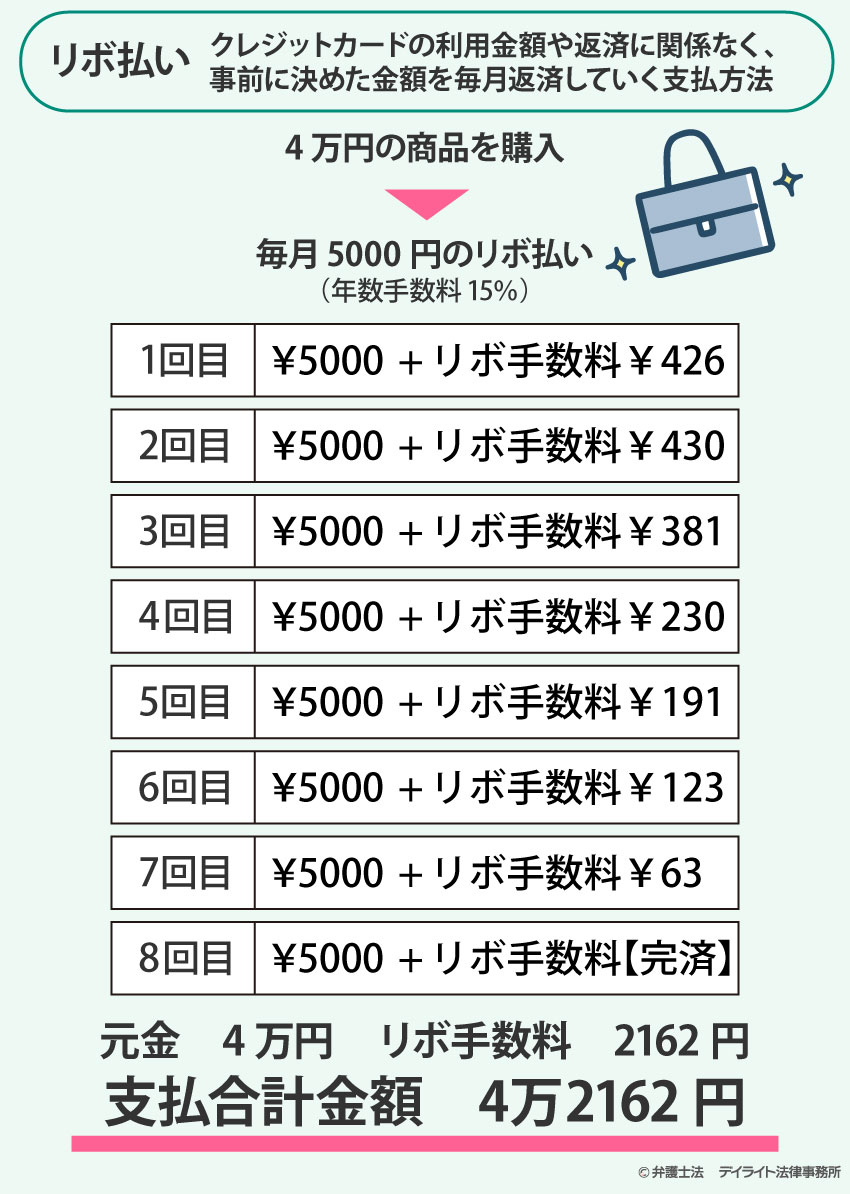
リボ払いが「やばい」と評される最大の要因は、年利15.0%〜18.0%に達する高額な金利手数料と、元金が減っている感覚の麻痺が同時に発生する点にあります。
消費者金融のカードローンと同水準である一般的なリボ払いの金利相場(実質年率15.0%)は、日銀の低金利政策下の日本において極めて高い調達コストです。最大の問題は、月々の返済額の大部分が「手数料」に充当され、買い物の元金がほとんど減らない状況が放置されるケースです。
| 決済方式 | 手数料・金利水準 | 支払期間と残高の性質 | 編集部のリスク評価 |
|---|---|---|---|
| 一括払い | 無料(0円) | 翌月〜翌々月に完済 | 最も安全・推奨 |
| 2回払い / ボーナス一括 | 原則無料(カード会社規定) | 指定期日に確実に終了 | 家計管理が容易 |
| 分割払い(3回以上) | 実質年率 12.0%〜15.0% | 回数指定(3〜36回等で自動終了) | 中リスク(計画利用必須) |
| リボ払い(定額方式) | 実質年率 15.0%〜18.0% | 残高が尽きるまで無期限に継続 | 極めて高リスク(長期化の罠) |
リボ払いの計算式は基本的に「締切日残高 × 実質年率 ÷ 365日 × 利用日数」で日割り算出されます。毎月支払っている1万円の内訳が「元金5,000円+手数料5,000円」になっている場合、元金は半分しか減っていません。この事実に気づかぬまま毎月数万円のカード利用を重ねると、返済ペースを利用ペースが上回り、残高が天井(利用限度額)に達するまで延々と利息だけを払い続ける「リボ地獄」が完成します。
【実例シミュレーション】手数料計算で判明した支払総額の恐怖
具体的な数値をもとに、リボ払い返済シミュレーションを見ていきます。50万円の利用残高(年利15.0%・元利均等方式)を抱えた場合、毎月の返済額の設定によって支払総額と返済期間にどれほどの格差が生まれるかを検証しました。
| 借入元金:50万円(年利15%) | 返済期間 | 支払手数料(利息総額) | 総返済額(元金+利息) |
|---|---|---|---|
| 毎月10,000円 ずつ返済 | 6年7ヶ月(79回) | 約 289,000円 | 約 789,000円 |
| 毎月20,000円 ずつ返済 | 2年8ヶ月(32回) | 約 108,000円 | 約 608,000円 |
| 毎月50,000円 ずつ返済 | 11ヶ月(11回) | 約 38,000円 | 約 538,000円 |
毎月の支払額を低く抑えて1万円に設定した場合、50万円の買い物に対して約29万円もの手数料をカード会社へ上乗せして支払う計算になります。商品代金の約1.6倍の資金を投じることになり、完済まで7年近く拘束されます。これがリボ払い手数料計算が暴く冷徹な現実です。
【実態検証】知らぬ間に加入?自動リボ設定の罠と利用者の生々しい告白
消費生活センターやWeb上のコミュニティで頻繁に見られるトラブルが、「リボ払いを選んだ覚えがないのに、いつの間にかリボ払いになっていた」という被害相談です。
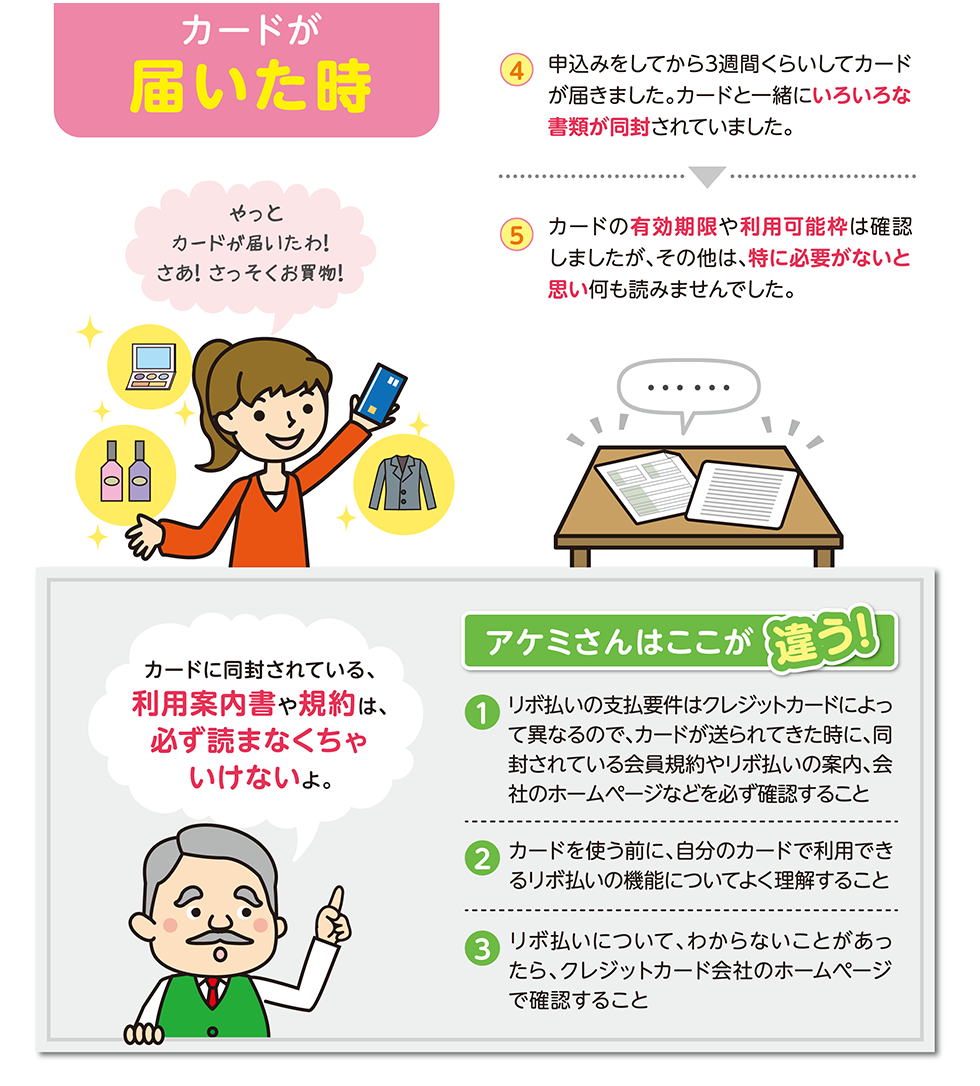
背景にあるのが「自動リボ設定(登録型リボ)」の罠です。新規クレジットカード入会時やWeb明細の切り替え時に、「年会費無料」「5,000ポイントプレゼント」といった魅力的なキャンペーンの条件として、初期状態で「すべての支払いを自動的にリボ払いにする」オプションがデフォルトでチェックされているケースが後を絶ちません。
都内在住の30代会社員の手記によると、「入会時に特典欲しさにチェックを入れた設定を忘れ、店頭では常に『一括で』と頼んでいた。3年後にWeb明細を精査して初めて、毎月上限5万円の支払いで溢れた残額120万円がリボプールに蓄積され、毎月1万5,000円以上を手数料として吸い取られていたことを知った」という深刻な実態が報告されています。
レジで「一括払い」と宣言しても、カード側のシステムで自動的にリボ払いに書き換えられるため、紙の明細を見ないデジタル明細世代ほど発見が遅れる構造になっています。
一般に知られていない盲点とネットの誤解|メリット・デメリットの真実
リボ払いは悪質な側面ばかりが強調されますが、金融商品としての設計意図と客観的な長所・短所を整理しておく必要があります。
リボ払いのメリット: 最大の利点は「キャッシュフローの平準化」です。冠婚葬祭や家電の故障など、突発的かつ一時的に数十万円の支出が重なった際、家計の急激な破綻を防ぎ、月々の支払額をコントロールできる柔軟性があります。
リボ払いのデメリット: 金利コストの高さ、残高実態の不可視化、そして「自分はお金を持っている」という錯覚による過剰消費の誘発です。
多くのネット言説では「リボ払いを一度でも使ったら信用情報(ブラックリスト)に載る」という誤解が見られますが、規約通り期日までに引き落としが行われている限り、リボ払いを利用している事実だけで信用情報に傷がつくことはありません。ただし、カードローンの審査や住宅ローンの本審査では、リボ払いの未決済残高は「既存の借入金(債務)」として厳密に算入されるため、借入可能額が大幅に減額されたり、審査落ちの直接的なトリガーになる点は見落としてはならない盲点です。
【脱出ガイド】今すぐ実践できるリボ払い残高確認と設定解除・一括返済の手順
自身がリボ払いを利用しているか不安な場合やすでに残高を抱えている場合、即座に行動を起こすべき3つのステップが存在します。
ステップ1:リボ払い残高確認
カード会社の公式アプリまたは会員サイト(Vpass、MyJCB、楽天e-NAVI等)にログインし、「現在のカードご利用状況」「リボ・分割残高」の項目を確認します。請求明細の「手数料」欄に数字が入っていないか、利用残高が前月より増えていないかをチェックしてください。
ステップ2:クレジットカードリボ払い設定解除
自動リボ機能(「マイ・ペイすリボ」「楽Pay」「スマリボ」等)が有効になっている場合、会員設定ページから即座に「解除」または「登録取り消し」を実行します。解除が完了すれば、以後の決済は指定通りの一括払いで処理されます。
ステップ3:リボ払い一括返済方法の実行
すでに蓄積された残高がある場合、リボ払い一括返済や臨時繰り上げ返済を最優先で行います。銀行振込や提携ATMからの入金、サポートデスクへの電話一本で即時返済が可能です。貯蓄を崩してでも年利15%の負債を清算する方が、一般的な資産運用の利回りを上回る圧倒的な経済的防衛策となります。
【プロの結論】行動経済学から紐解く罠と賢いカード利用の判断基準
行動経済学において、人間は「将来支払う痛みを過小評価し、現在の快楽を過大評価する(現在志向バイアス)」性質を持ちます。リボ払いは、高額商品の購入という「痛み」を少額の月払いに分散させることで麻痺させ、無意識の浪費を加速させるよう心理学的に最適化された仕組みです。
リボ払いを避けるべき人の条件: 毎月の収支管理を大まかにしか把握していない人、カード利用明細を毎月1行ずつ確認しない人、手元資金以上の買い物を日常的に行いがちな人です。
例外的に利用を検討できる条件: 突発的な事故や失業などで一時的な資金ショートを起こし、3ヶ月以内のボーナスや臨時収入で確実に全額繰り上げ返済できる具体的な資金計画が存在する場合に限られます。
【リボ 払い 何】に関するよくある質問(FAQ)
Q1:レジで「一括払いで」と頼んだのにリボ払いになることはありますか?
A1:あります。カード自体に「自動リボ設定(全額リボ)」が登録されている場合、店頭での指定にかかわらずカード会社のシステム側ですべて自動的にリボ払いに変換されます。会員アプリで設定状況を至急ご確認ください。
Q2:リボ払いを早く終わらせるための一番効果的な方法は何ですか?
A2:毎月の返済設定額を上限まで引き上げるか、ATMや銀行振込を利用した「繰り上げ返済(一部繰り上げまたは全額一括返済)」を行うことです。返済した資金はダイレクトに元金に充当されるため、将来発生する高額な手数料を確実にカットできます。
Q3:リボ払いの手数料は確定申告などで経費や控除にできますか?
A3:個人利用のショッピング枠に対するリボ払い手数料は、いかなる所得控除(医療費控除等)の対象にもなりません。個人事業主が事業用経費の決済として利用した場合のみ「利息割引料」等の勘定科目で経費算入が可能ですが、高金利であるため事業資金としても推奨されません。
まとめ:リボ払いのリスクを正しく理解し家計の主導権を取り戻す
リボ払いは「月々の支払いを楽にする魔法の杖」ではなく、年利15%という高いコストを支払い続ける借金システムです。カード会社がポイント還元やキャンペーンを展開して普及を促すのは、それだけ会社側の手数料収益が大きいビジネスモデルだからに他なりません。
便利なキャッシュレス社会において資産を守る基本は、「原則として一括払いを利用する」「利用明細と自動リボ設定を定期的に確認する」「残高が生じたら即座に繰り上げ返済する」という3原則を徹底することです。正しい金融知識を身につけ、家計とライフプランの健全性を自らの手で守り抜きましょう。 (出典: リボ 払い 何(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
