ドコモ料金が引き落としできなかったらどうなる?利用停止日と対処法を徹底解説
給料日前や出費が重なるタイミングで、銀行口座の残高不足によりドコモの利用料金が引き落とせなかったという事態は誰にでも起こり得ます。「すぐにスマホが止まってしまうのか」「ブラックリストに載ってしまうのではないか」と強い不安を抱く方も少なくありません。
ドコモの利用料金引き落としに失敗した場合でも、即座に回線が遮断されるわけではありません。所定の猶予期間と再振替や即時決済のルートが用意されています。本記事では、回線停止までの正確なタイムライン、手数料や延滞利息の計算ルール、信用情報への影響を回避する緊急対処法までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:引き落とし不能後も即日停止にはならず、月末引き落とし失敗の場合は翌月20日前後まで猶予期間が存在する。
- 要点2:最速で回線を維持・復旧させるには「My docomoでのクレジットカード即時決済」または「スマホ用バーコードによるコンビニ払い」が最も有効。
- 要点3:本体代金の分割払いが含まれる料金を2ヶ月以上滞納すると、信用情報機関(CIC)に事故情報が登録され将来のローン審査に致命的影響を及ぼす。
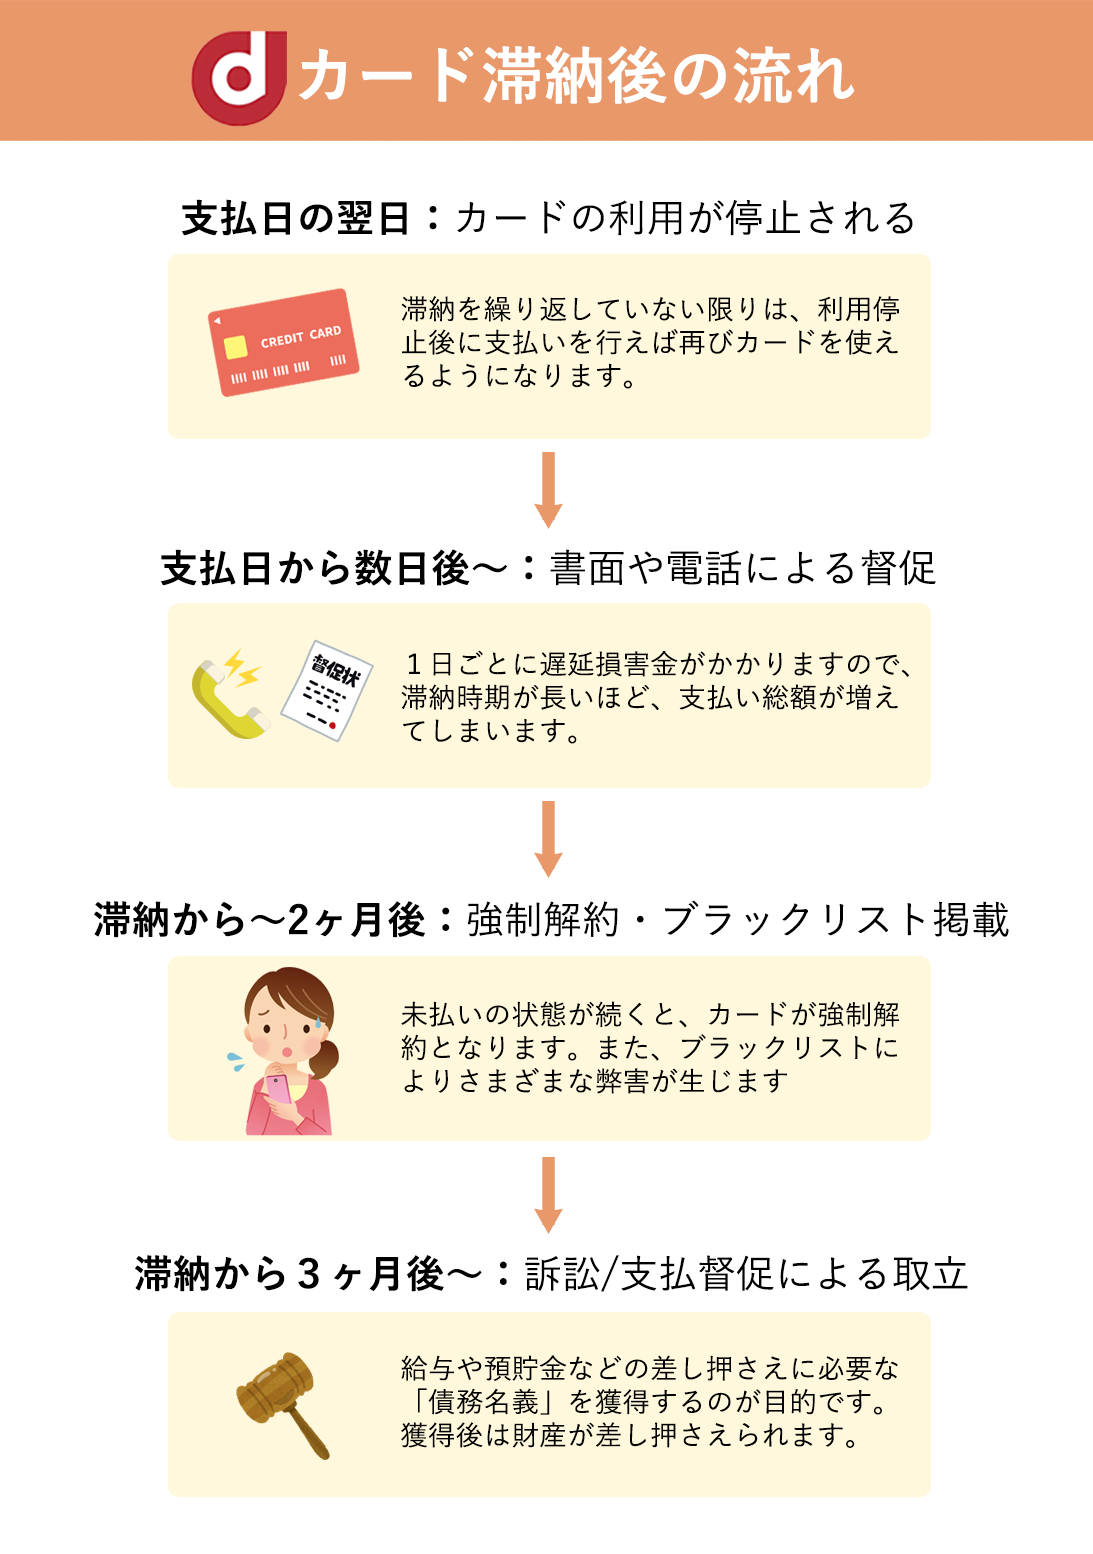
【タイムリミット】ドコモ料金未払いで回線停止になるのはいつ?警告からの時系列
ドコモの毎月の利用料金は、原則として利用月の翌月末日(金融機関休業日の場合は翌営業日)に口座振替で引き落とされます。この期日に口座の残高不足で引き落としができなかった場合、回線が停止するまでの流れは厳密に定められています。
支払いが確認できなかった場合、ドコモから翌月10日前後に「料金お支払のお願い」と題したドコモ督促状振込用紙(またはSMSによる未納通知)が届きます。ここに記載されている「再支払期日」が運命の分かれ目となります。一般的に、再支払期日は引き落とし月の翌月20日前後に設定されています。
この指定期日を過ぎても入金が確認されない場合、期日の翌日〜数日以内(おおむね引き落とし失敗から20日〜25日後)に順次「ドコモ利用停止」が執行されます。利用停止になると、音声通話の発着信およびモバイルデータ通信が一切利用できなくなります(Wi-Fi接続時のみ端末操作が可能)。
【比較検証】未払い時の決済ルート別メリット・反映速度の違い
引き落としができなかった場合、ユーザーには複数の支払い手段が用意されています。支払い方法によって手数料の有無や回線復旧・反映スピードが大きく異なります。
| 決済ルート | 反映時間(回線復旧) | 手数料・必要書類 | 編集部の見解・評価 |
|---|---|---|---|
| My docomo クレジット即時決済 | 決済完了後 即時〜数分以内 | 手数料無料 / dアカウント必須 | 最速かつ自宅で完結。停止寸前・停止後の最優先手段。 |
| コンビニ支払い(Webバーコード) | レジ決済後 即時〜15分程度 | 請求書不要(スマホ画面提示) | 振込用紙の到着を待たずに即現金払いできる優良ルート。 |
| 督促状・振込用紙(コンビニ) | 支払後 30分〜数時間以内 | 発行手数料(約330〜440円加算) | 用紙が郵送されるまで数日のタイムラグが発生する点に注意。 |
| 口座再振替(自動引き落とし) | 翌月15日(金融機関による) | 再振替日までに口座入金が必要 | 主要メガバンク・ゆうちょ等で実施。対応外金融機関もある。 |
| ドコモショップ窓口当日払い | 窓口清算後 即時 | 本人確認書類必須 / 来店予約推奨 | オンライン操作が苦手な方向けだが、来店の手間と待ち時間あり。 |
【即時復旧】残高不足に気づいた直後に行うべき3つの緊急支払い手順
引き落とし日(月末)を過ぎて「口座にお金を入れ忘れていた」と気づいた場合、郵送で督促状が届くのを待つ必要はありません。未払いを最短で解消するための手順を整理します。
1. My docomoからのクレジットカード即時決済
スマートフォンやPCから「My docomo」にログインし、ドコモ支払い期限確認方法を兼ねて料金内訳を確認します。未納料金が存在する場合、管理画面上に未払い決済の案内が表示されます。手持ちのクレジットカード(VISA、Mastercard、JCB等)を利用してその場で全額決済が可能です。すでに回線が停止している状態でも、Wi-Fi環境があれば数分で通信が再開されます。
2. My docomo「請求書払い用バーコード」でのコンビニ支払い
「手元にクレジットカードがないが、現金ですぐに支払いたい」という場合は、My docomoから発行できるコンビニ決済用バーコード(Webバーコード)を利用します。紙の振込用紙を待たず、セブン-イレブン、ローソン、ファミリーマート等のレジでスマホ画面を提示するだけで現金決済が行えます。
3. 口座振替の再引き落とし日(翌月15日)に向けた資金準備
みずほ銀行、三菱UFJ銀行、三井住友銀行、ゆうちょ銀行など主要な提携金融機関を利用している場合、ドコモ料金未払い再引き落とし日は原則として「翌月15日」(休業日の場合は翌営業日)に設定されています。自主的な決済を行わない場合、この前営業日までに未納分以上の金額を口座へ入金しておけば自動的に再振替が実施されます。
【実態検証】利用者の生の声とdカード決済失敗時の落とし穴
SNSやコミュニティサイトでは、月末の口座振替失敗に伴う焦りの声が多く見受けられます。「気づかないうちに家族全員のスマホが止まっていた」「再引き落とし日を勘違いしていた」といったトラブルが後を絶ちません。
特に注意が必要なのが、支払い方法に「dカード / dカード GOLD」を設定している場合です。携帯料金の直接引き落とし(口座振替)とdカード決済では、未払い発生時の処理フローが異なります。
dカード引き落としができなかった場合、毎月10日のカード引き落とし日に残高不足が生じると、カード自体の利用枠が即座に一時停止となります。三井住友銀行や三菱UFJ銀行など一部の金融機関では「10日〜月末にかけての平日毎営業日」に自動再引き落としが行われますが、ゆうちょ銀行など一部金融機関では指定口座への銀行振込が必要となります。携帯電話料金の未納にとどまらず、クレジットカード自体の信用に直接影響するため、より迅速な対応が求められます。
一般に知られていない盲点とネットの誤解|延滞利息と信用情報の真相
ネット上には「料金を1ヶ月滞納しただけで即座にブラックリスト入りする」といった極端な噂が散見されますが、これは正確ではありません。制度上の正しいリスクを把握しておく必要があります。
延滞利息の計算ルール
ドコモの通信料金を支払期日の翌日から数えて15日以上滞納した場合、ドコモ延滞利息計算に基づき「年利14.5%」の延滞利息が発生します。ただし、数千円〜1万円程度の月額利用料であれば、数週間の遅延で生じる利息は数十円〜数百円程度です。過度に怯える必要はありませんが、督促状発行手数料(紙の請求書発行費)などが加算されるため、無駄な出費となることは間違いありません。
最大のリスク:端末分割代金の滞納による「信用情報ブラックリスト」
最も警戒すべきは、通信料金ではなく「スマートフォン本体の分割購入代金(割賦代金)」の未納です。本体代金の分割払いは割賦販売法に基づくクレジット契約にあたります。
支払期日から61日以上または3ヶ月以上の遅延が発生すると、個人信用情報機関(CICおよびJICC)に「異動情報(いわゆるブラックリスト)」が登録されます。この記録は完済後も最長5年間にわたり保持され、以下の深刻な不利益をもたらします。
- クレジットカードの新規発行・更新の審査落ち
- 住宅ローン、マイカーローンの審査否決
- 他社携帯キャリアでの最新端末の分割購入審査落ち
回線停止から約1ヶ月〜2ヶ月放置するとドコモ強制解約が執行されますが、その前段階で金融信用に不可逆的な傷がつくことを理解しなければなりません。

2026年最新ドコモ料金未納ペナルティの構造変化と自衛策
デジタル庁主導のキャッシュレス推進およびペーパーレス化が進んだ2026年現在、ドコモをはじめとする通信各社は「紙の請求書・督促状発行に対する手数料」の引き上げを段階的に実施しています。従来の「督促状が届いてから払えばよい」という認識のままでいると、年間で数千円単位の余計なコストを負担することになります。
【プロの結論】経済的リスクマネジメントと家計防衛の判断基準
料金未納という事態は、単なる手続きの遅れではなく「家計管理上のボトルネック」を示すシグナルです。突発的な残高不足を二度と起こさないために、以下の判断基準で支払い環境を再構築することをおすすめします。
【即座に見直すべき人の条件】
- 給与受取口座とドコモ引き落とし口座を別々に分けており、毎月の資金移動を忘れる方
- 最新の高額スマートフォン(15万〜20万円超)を24回〜48回払いで契約している方
- 紙の振込用紙が届くまで未納に気づかなかった経験が直近1年以内に2回以上ある方
自衛策として最も堅実なのは、給与振込口座への直接引き落とし一本化、もしくは日常的に利用明細を確認するメインクレジットカード(還元率の高いカード)への支払い方法変更です。万が一の残高不足時にもアプリ通知が即座に届く環境を整えておくことが、将来の金融信用を守る最良の防衛策となります。
【ドコモ 料金 引き落とし でき なかっ た 場合】に関するよくある質問(FAQ)
Q1:月末の引き落としに失敗した場合、最短でいつ利用停止になりますか?
A1:月末に引き落としができなかった場合、即座に止まることはありません。翌月10日前後に届く督促状(振込用紙)の支払期限である「翌月20日前後」を過ぎた翌日〜数日後に回線が順次停止されます。
Q2:利用停止になってしまった場合、支払いを済ませてからどれくらいで再開されますか?
A2:My docomoでのクレジットカード決済や、コンビニでのバーコード/振込用紙決済を行った場合、入金データがシステムに反映され次第、通常数分〜30分程度で回線が自動的に再開されます。ドコモショップ窓口でも即時復旧が可能です。
Q3:コンビニ振込用紙を紛失してしまいました。どうすれば支払えますか?
A3:用紙の再発行を待つ必要はありません。スマートフォンから「My docomo」にアクセスし、画面上に表示できる「コンビニ支払い用バーコード」を利用するか、ドコモショップの窓口へ本人確認書類を持参して直接現金またはカードで決済できます。
まとめ:回線停止・信用毀損を防ぐために今すぐ取るべきアクション
ドコモの利用料金が口座から引き落とせなかった場合でも、最初の2〜3週間のうちに適切な手続きを行えば、日常生活への支障や信用情報への悪影響は完全に回避できます。
未払いに気づいた段階で最も優先すべき行動は、My docomoにアクセスして未納状況を確認し、クレジットカード決済またはコンビニWebバーコードによる即時納付を行うことです。放置による回線停止や割賦代金の遅延損害金、さらには信用情報の毀損を防ぐためにも、先延ばしにせず本日中に支払いを完了させましょう。 (出典: ドコモ 料金 引き落とし でき なかっ た 場合(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
