扶養親族等申告書の書き方完全ガイド!年末調整と年金の落とし穴
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:給与所得者と公的年金の受給者では提出先や様式が異なり、未提出の場合は翌年1月以降の手取りが一時的に激減する。
- 要点2:「年収103万円の壁」と「年収150万円の壁」における「所得の見積額」の計算ミスが多発しており、正しい収入換算が必須。
- 要点3:会社保管済みのマイナンバーは記入不要なケースが多く、障害者控除や寡婦控除の申告漏れ防止が手取り維持の鍵を握る。
【2026年最新】扶養親族等申告書の基本と「どこまで書くべきか」の真相
扶養親族等申告書を作成する際、多くの人が最初に直面するのが「自分は独身だが提出する必要があるのか」「共働きの場合はどこまで書くべきなのか」という疑問です。 結論から言えば、扶養する家族が誰もいない単身者であっても、勤務先や日本年金機構へ書類を提出しなければなりません。この申告書は単に「扶養親族がいることを申告する書類」ではなく、「基礎控除等の適用を受け、主たる給与所得者(または年金受給者)として源泉徴収税額表の甲欄(低い税率)を適用してもらうための誓約書」としての役割を兼ね備えているためです。提出を怠ると乙欄(高い税率)が適用され、毎月の税負担が不当に重くなります。 共働き夫婦の場合、「子どもはどちらの扶養に入れるべきか」という問題が生じます。税法上の原則として、同一の扶養親族を夫婦双方の申告書に重複して記載することは認められていません。一般的には、夫婦のうち所得が高い側の申告書に子どもを記載したほうが、所得税の累進税率の関係から世帯全体での減税効果が高くなります。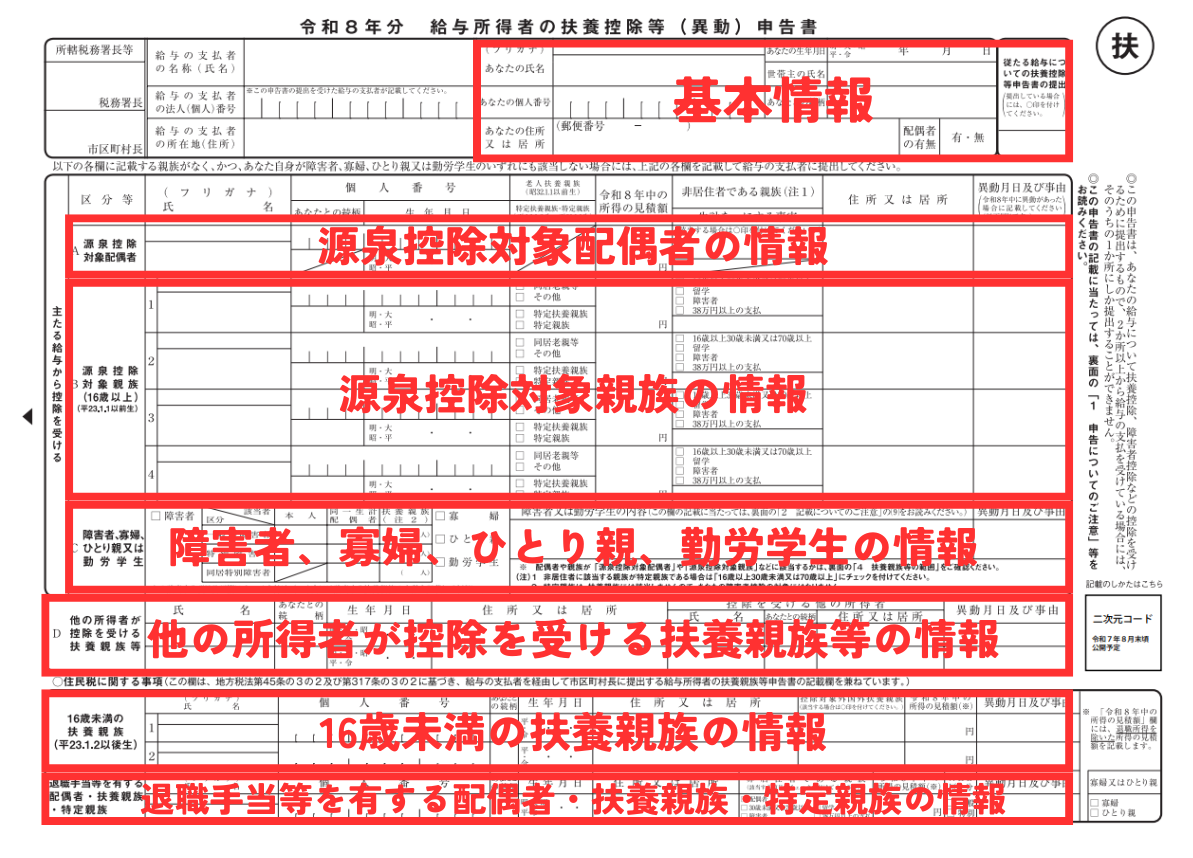
【徹底比較】年末調整と年金受給者における申告書の違い一覧
会社員・公務員が提出する「給与所得者の扶養控除等申告書」と、シニア層が日本年金機構へ提出する「公的年金等の受給者の扶養親族等申告書」では、適用される控除項目や提出スケジュールが異なります。それぞれの特徴を整理した比較データは以下の通りです。| 項目 | 給与所得者の扶養控除等申告書 | 公的年金等の受給者の扶養親族等申告書 | 編集部の見解・注意点 |
|---|---|---|---|
| 主な対象者 | 会社員、公務員、パート・アルバイト | 公的年金受給者(65歳未満で年108万円超、65歳以上で年158万円超など) | 年金受給者でも基準額未満なら送付されない場合がある |
| 提出先と提出期限 | 勤務先企業(毎年11月中旬〜12月上旬) | 日本年金機構(送付状記載の期日・概ね10月〜11月) | 年金の提出遅れは2月振込額からの源泉税増額に直結する |
| 配偶者控除の記入 | 「配偶者控除等申告書」を別紙で提出 | 同一のハガキ・申告書内に「控除対象配偶者」を記載 | 年金受給者は配偶者特別控除の申告ができないため確定申告で対応 |
| 16歳未満の扶養親族 | 住民税に関する事項欄に記載(所得税控除は対象外) | 申告欄なし(所得税上の控除対象外のため) | 給与所得者は住民税の非課税限度額判定に関わるため記載必須 |
「年収の壁」と所得の見積額計算方法|103万円・150万円の判定基準
申告書で最も記入ミスが発生しやすい箇所が「所得の見積額」の計算欄です。ここで「給与収入(額面)」と「給与所得(経費を引いた後の金額)」を混同してしまうケースが後を絶ちません。給与所得の見積額を正確に算出する計算式
給与所得者の場合、年間の額面収入から「給与所得控除(最低55万円)」を差し引いた金額が所得金額となります。申告書には額面ではなく、差し引き後の数値を記入しなければなりません。- 年収103万円以下の場合:給与収入103万円 - 給与所得控除55万円 = 合計所得金額48万円以下(扶養控除・控除対象配偶者の対象)
- 年収150万円の場合:給与収入150万円 - 給与所得控除55万円 = 合計所得金額95万円(配偶者特別控除を満額受けられる上限)
- 年収201.6万円未満の場合:給与収入201.6万円未満 = 合計所得金額133万円以下(配偶者特別控除の適用限界)
「源泉控除対象配偶者」と「控除対象配偶者」の違い
国税庁の申告書様式において、用語の定義を正しく把握しておく必要があります。 * 源泉控除対象配偶者:本人(給与所得者)の合計所得見積額が900万円以下で、配偶者の合計所得見積額が95万円以下(給与年収150万円以下)の配偶者を指します。 * 控除対象配偶者:配偶者の合計所得見積額が48万円以下(給与年収103万円以下)の配偶者を指します。 * 同一生計配偶者:配偶者の合計所得見積額が48万円以下であれば、本人の所得制限に関係なく該当します(障害者控除の対象判定などに使用)。
一般に知られていない盲点とネットの誤解|マイナンバーや控除対象の落とし穴
インターネット上やSNS上では、申告書の書き方に関して古い情報や誤解が散見されます。実務現場で実際にトラブルの原因となっている典型的な落とし穴を整理します。盲点1:マイナンバーの記入が不要なケース
「毎回家族全員のマイナンバーを調べるのが大変」という声が根強くあります。すでに勤務先にマイナンバーを提出・登録済みであり、勤務先がマイナンバーと基礎年金番号等の管理体制を整えている場合、会社側の指示により申告書へのマイナンバー記入を省略(記入不要)とすることが認められています。会社の案内を事前に確認し、無駄な個人情報の転記リスクを避けましょう。盲点2:大学生の子どものアルバイト超過による追徴
19歳以上23歳未満の子どもを養う世帯に適用される「特定扶養親族」の控除額は63万円と非常に大きな税制優遇です。しかし、子どもが大学生活の中で複数のアルバイトを掛け持ちし、年収が103万円(所得48万円)を1円でも超えてしまうと、特定扶養親族の対象から完全に外れます。親の所得税率によっては、世帯全体で年間10万円〜15万円前後の増税・追徴課税が発生するため、年末までの子どもの年間給料明細の合計確認が欠かせません。盲点3:障害者控除・寡婦控除・ひとり親控除の記入漏れ
親族が要介護認定を受けている場合、自治体から「障害者控除対象者認定書」の交付を受けることで、身体障害者手帳を持っていなくても障害者控除(27万円または特別障害者40万円)を受けられる制度があります。また、離婚や死別を経験した単身者が利用できる「寡婦控除」「ひとり親控除」も、申告書のチェックボックスに印を付け忘れるだけで適用が見送られてしまうため、該当要件の再点検が不可欠です。【実態検証】現場で見えたトラブル事例とSNS・知恵袋のリアルな声
企業の経理担当者や社会保険労務士へのヒアリング、さらに知恵袋やSNSに寄せられる相談内容を検証すると、毎年同じパターンの申告不備が繰り返されている実態が浮き彫りになります。「年金機構から届いた申告書を『去年と変わらないから』と放置していたら、2月の年金支給額が2万円以上減っていてパニックになった」(60代・無職男性の手記)
「妻のパート収入が11月時点で100万円を超えていたのに、『103万円の見積もり』のまま出したら、年明けの確定申告時期に会社から修正を求められ追加徴収された」(40代・会社員)年金受給者の場合、申告書を提出しないと扶養控除だけでなく「配偶者控除」や「各種人的控除」が一切反映されず、一律の算出率で源泉徴収されてしまいます。確定申告を行えば最終的に税金は還付されますが、手続きの手間や数ヶ月間のキャッシュフロー悪化は避けられません。「変化がない場合でも必ず期日までに提出する」ことが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
扶養親族等申告書を提出するにあたり、自身の状況に応じた立ち回りの基準を明確にしておくことが賢明です。 * 申告書をシンプルに提出して問題ない人: 単身者、または配偶者・扶養親族の年収が完全にゼロ(または少額の定額年金のみ)で、年間を通じて世帯の収入変動がない世帯。 * 慎重な収入見積もりと確認が必要な人: 配偶者や学生の子どもが「繁忙期にシフトを増やしている家庭」「副業・ギグワークで雑所得がある家庭」「年内に転職や退職をした家族がいる世帯」。この場合は、12月末までの概算給与を厳密に合算したうえで記入しなければなりません。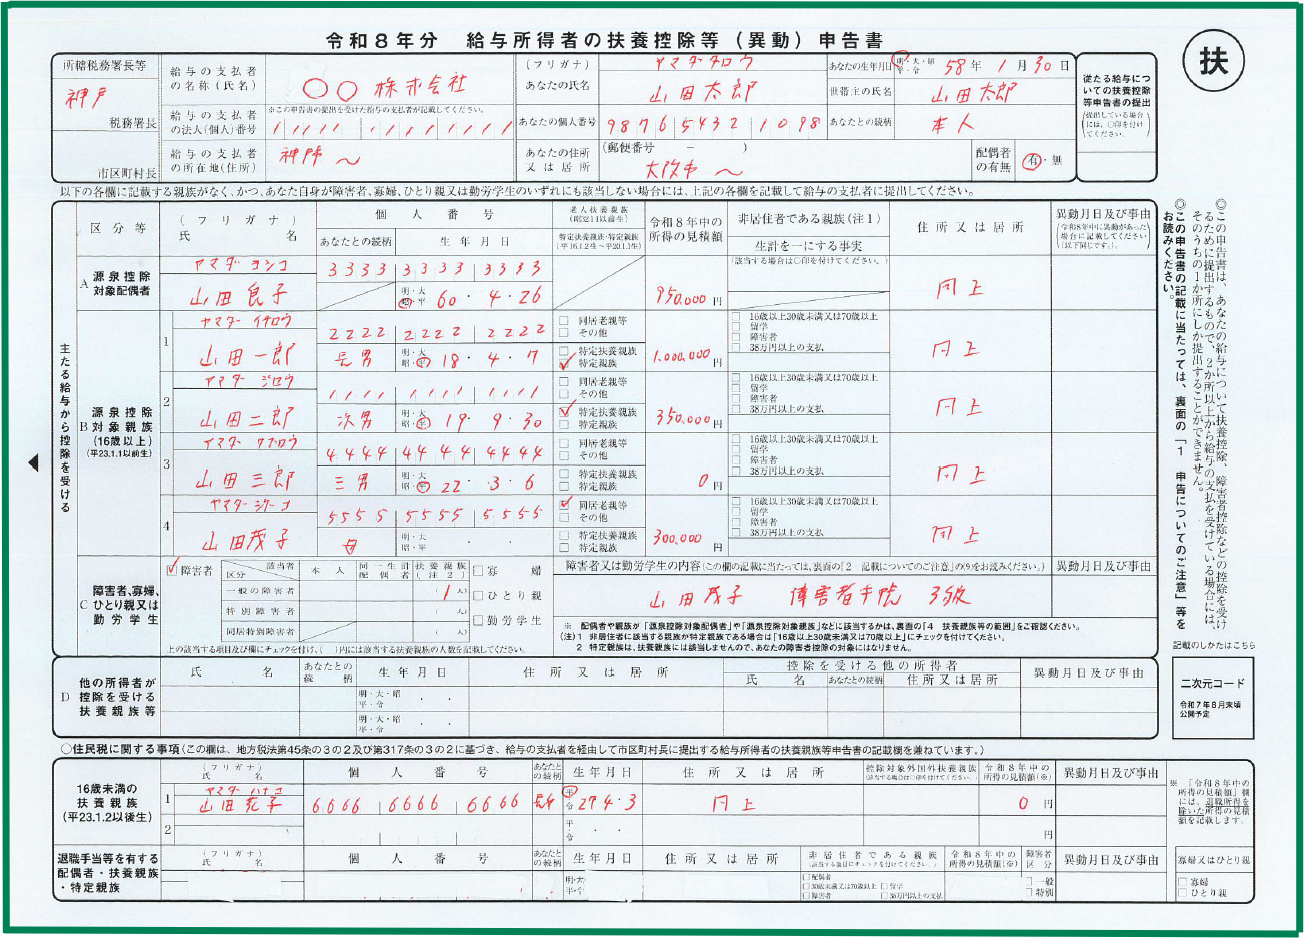
【扶養親族等申告書の書き方】に関するよくある質問(FAQ)
Q1:年の途中で配偶者の年収が103万円を超えそうなときはどう修正すればいいですか?
A1:年末調整の最終集計(通常11月〜12月)の段階で、勤務先に「配偶者控除等申告書」とともに実際の年間所得見込み額を修正して再提出します。事前に提出していた「扶養控除等申告書」の該当欄を二重線で訂正するか、勤務先が導入しているWeb年末調整システム上で数値を修正登録してください。
Q2:公的年金等の受給者の扶養親族等申告書を出し忘れた場合はどうなりますか?
A2:提出期限(例年10月〜11月頃)を過ぎてしまうと、翌年2月以降に振り込まれる年金から各種控除が引かれずに所得税が高めに源泉徴収されます。ただし、遅れて提出するか、翌年2月16日以降に税務署で「確定申告」を行えば、納めすぎた税金は全額還付されます。
Q3:離れて暮らす高齢の両親を扶養に入れる場合の記入ルールは?
A3:別居であっても常に生活費や療養費の送金を行っている「生計を一にする」関係であれば扶養控除の対象になります。申告書の「同居老親等・その他」の区分で「その他」にチェックを入れ、送金事実を証明できる銀行振込票や通帳のコピー等を会社に提示できるよう準備しておきましょう。 (出典: 扶養 親族 等 申告 書 書き方(Yahoo!ニュース))
まとめ:正しい申告で手取りを守るための最終確認
扶養親族等申告書は、一見すると無機質な手続き書類に見えますが、自分自身と家族の手取り財産を直接守るための防衛策です。税制の枠組みを正しく理解し、所得見積額の計算や控除区分の判定を丁寧に行うことで、払いすぎた税金を取り戻す余計な手間や予期せぬ追徴リスクを完全に排除できます。 手元に書類が届いたら後回しにせず、配偶者や子どもの年間収入見込みを早めに確認したうえで、正確な記入と期限内の提出を完了させましょう。
メディア編集者
高橋 健太 (Kenta Takahashi)
プロフィールを見る →
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
