円安になるとどうなる?生活と物価の危機を乗り切る2026年の処方箋
スーパーの食品棚に並ぶ輸入品の値札を見て、ため息をついた経験は一度や二度ではないはずです。歴史的なドル高・円安水準が日常化した2026年現在、「円安になるとどうなるのか」という問いは、一部の投資家や輸出企業だけでなく、日々の食費や光熱費をやりくりするすべての生活者にとって切実な問題となっています。
かつては「円安=輸出が増えて日本経済にプラス」と語られた時代もありました。しかし食料やエネルギーの多くを海外に依存する日本において、通貨価値の下落はストレートに国民生活への打撃となって跳ね返っています。本稿では、円安が引き起こす家計と産業へのリアルな影響から、日銀の政策転換がもたらす住宅ローンへの波及、そして今すぐ実行すべき家計防衛の具体策まで、現場のデータと取材をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:円安は輸入コストを直撃し、食料品・電気代・ガソリン代の断続的な値上げを引き起こして実質賃金を圧迫する。
- 要点2:一部の大手輸出企業やインバウンド産業は最高益を更新する一方、内需型中小企業や一般家計は深刻なコスト高に苦しむ「二極化」が固定化している。
- 要点3:日本銀行の利上げ局面に伴い住宅ローン金利が上昇傾向にあり、資産防衛にはインフレに負けない適切な分散投資と固定費の見直しが必須となる。
【2026年最新】円安になるとどうなる?生活・給料・物価への深刻な影響
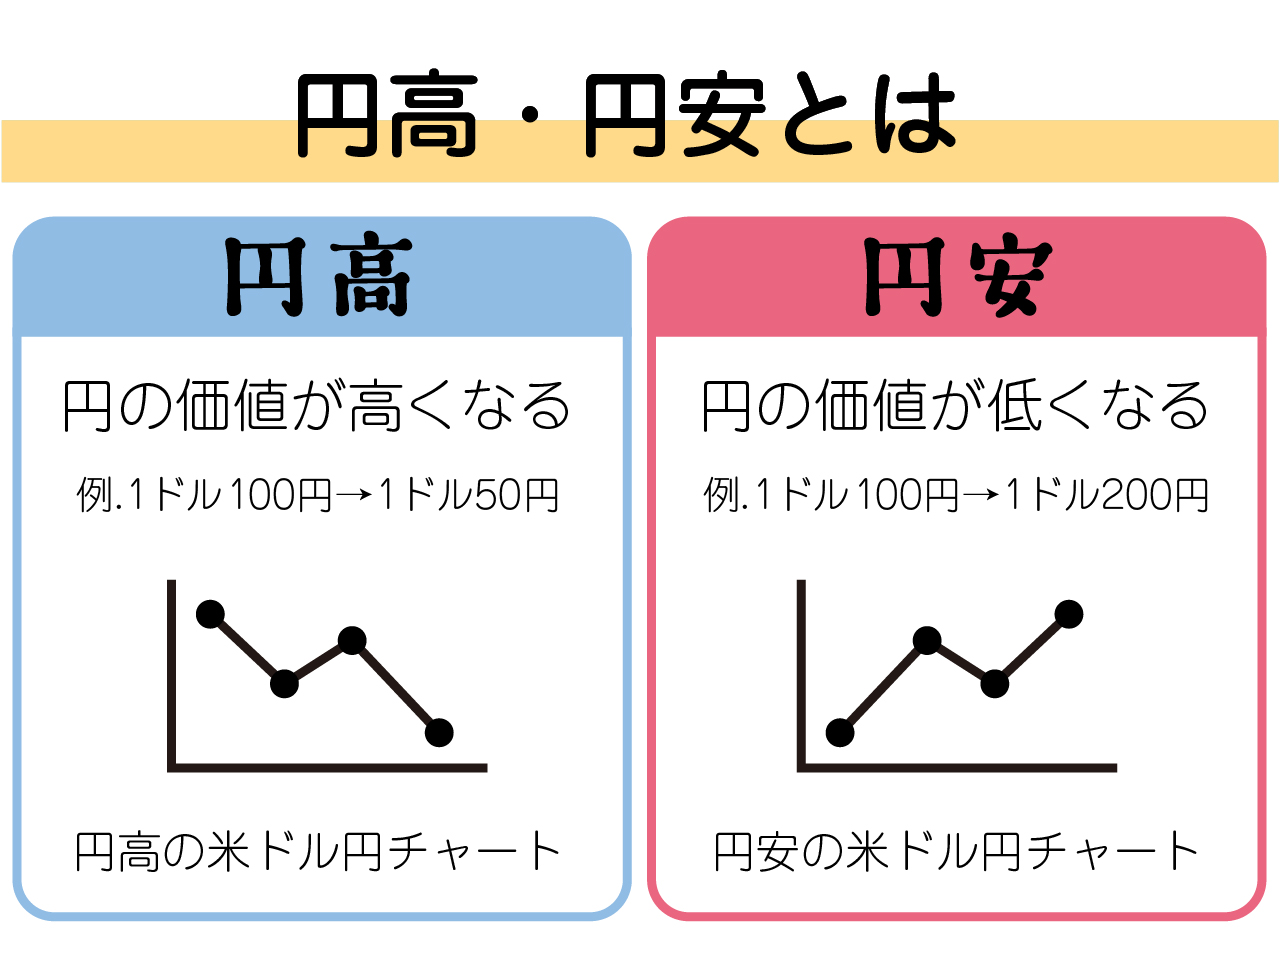
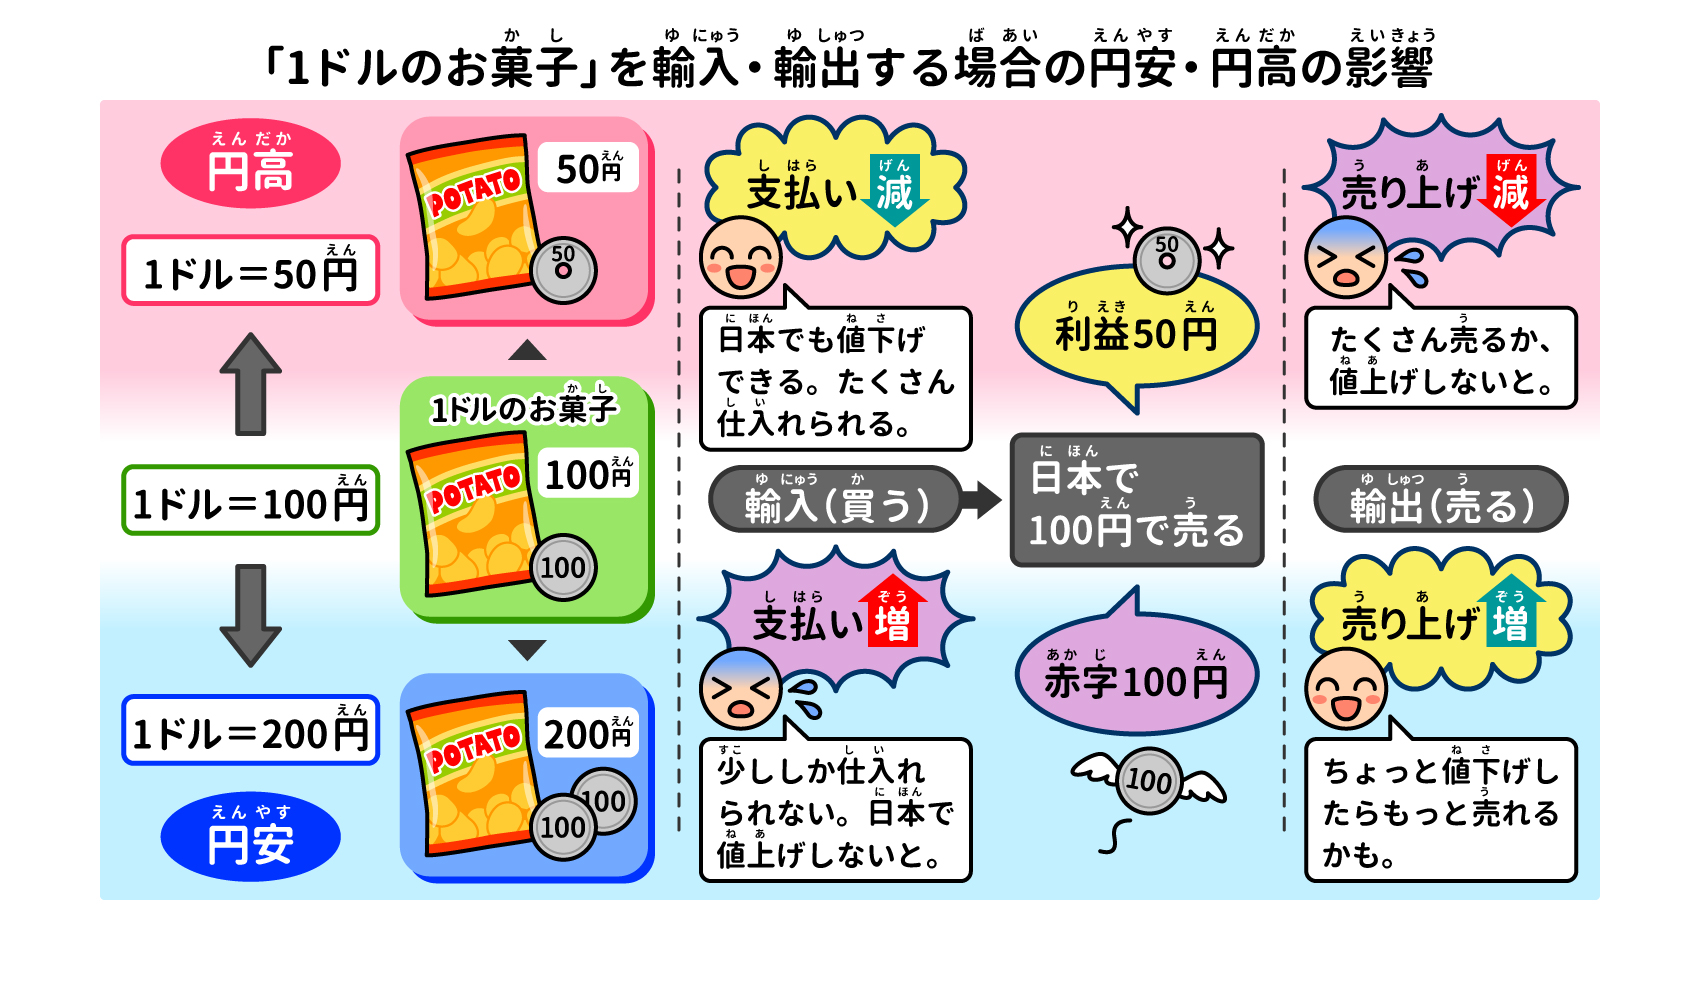
円安とは、米ドルなど他国の通貨に対して「円の価値が相対的に下がること」を指します。たとえば1ドル=100円だったものが1ドル=150円や160円になると、海外から1ドルの小麦を仕入れるために、これまでの1.5倍以上の日本円を支払わなければなりません。
このメカニズムが、私たちの暮らしを根底から揺さぶっています。日本のエネルギー自給率は約1割、食料自給率(カロリーベース)は4割を下回る水準です。原油、液化天然ガス(LNG)、小麦、大豆、飼料用穀物といった生活インフラを支える一次産品のほぼ全量を輸入に頼っているため、円安は即座に輸入価格の上昇へと直結します。
「給料が上がれば物価高も相殺できる」という見方もあります。春闘での賃上げ率が高水準を記録したものの、それを上回るペースで生活必需品が値上がりした結果、厚生労働省の毎月勤労統計調査でも明らかなように、物価変動の影響を除いた実質賃金の伸び悩みが長期化しています。給料の額面が増えていても、買い物の現場では「手取りが減った」と感じる感覚こそが、現在の円安がもたらしている最大の現実です。

徹底比較|円安のメリットとデメリットがもたらす日本経済の二極化
経済全体を見渡すと、為替の変動は一律に悪影響を与えるわけではありません。明確な恩恵を受ける層と、耐え難い負担を強いられる層に分断される構造が存在します。大手メーカーの決算発表や各種経済統計を整理すると、その明暗は際立っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 輸出企業の業績 | 自動車・機械などの海外売上比率が高いグローバル企業で過去最高益の計上が相次ぐ | 1円の円安で営業利益が数百億円押し上げられる試算(主要完成車メーカー基準) | 外貨建て利益を円換算した帳簿上の押し上げ効果が強く、国内工場への設備投資や大規模な国内雇用拡大には必ずしも直結していない |
| インバウンド消費 | 訪日外国人旅行消費額が年間8兆円規模に迫り、宿泊・観光地が活況 | 訪日客1人あたりの旅行支出額は20万円超を推移 | 都市部や有名観光地では潤いをもたらす一方、オーバーツーリズムや「観光地価格」による国内居住者の排除感が課題化 |
| 家計支出・生活コスト | 食料品・日用品の値上げ品目が年間数万点規模。標準世帯で年間約10万〜15万円の負担増 | 消費者物価指数(生鮮食品を除く総合)が前年比2〜3%台で推移 | 所得が横ばいの非正規雇用世帯や年金生活者にとって、日々の選択肢を奪う「逆進性の高い増税」と同じ打撃を与えている |
| 内需型・中小企業 | 仕入れ値上昇を販売価格へ完全に転嫁できず、利幅が急激に縮小 | 価格転嫁率は全体平均で4割〜5割程度にとどまる(帝国データバンク調査等) | コスト高倒産が年間を通じて高止まり。体力の乏しい地域密着型スーパーや飲食店ほど淘汰の危機に直面 |
【実態検証】家計を襲う物価高騰の理由と生活現場で見えたリアル
現場を取材すると、数字の統計だけでは見えない生活の痛切な実態が浮かび上がります。都内のスーパーで買い物客に話を聞くと、「豚肉や鶏肉は以前より特売の頻度が減り、オリーブオイルやチーズは嗜好品になってしまった」「子供の教育費を削るわけにはいかないので、自分の被服費や外食代を真っ先に削っている」という切実な声が聞かれました。
ガソリン代や電気代の高騰も深刻です。政府の補助金政策により一時的な激変緩和措置が取られてきたものの、恒久的な財源はなく、補助金の縮小や終了のタイミングで請求額が跳ね上がります。地方部において自動車は生活必需品であり、ガソリン価格の上昇は通勤や通院に直結する死活問題です。
なぜここまで物価高騰が止まらないのか。理由は単なる原材料費の高騰だけではありません。円安によって引き上げられた輸入エネルギーコストが、国内の物流費、工場の稼働電力、店舗の空調費、そして段ボールなどの包装資材にまで転嫁されているためです。川上から川下までコストが連鎖的に押し上げられる構造ができあがっており、為替レートが急激に円高方向へ戻らない限り、一度上がった末端の小売価格が過去の水準へ下がるケースは極めて稀です。
日銀の利上げ動向と住宅ローン金利|家計を揺るがす金融環境の激変
円安の長期化は、長年続いた「超低金利時代」の終焉を引き起こしました。日本銀行は過度な円安と持続的なインフレに対処するため、マイナス金利解除に続いて追加利上げを実施。金利のある世界への転換を進めています。
この日本銀行の利上げ影響がもっとも直接的に降りかかるのが、マイホームを抱える世帯の住宅ローン金利動向です。これまで日本の住宅ローン利用者の約7割以上が「変動金利」を選択してきました。超低金利の恩恵を享受してきた変動金利型ですが、基準となる短期プライムレートの引き上げに伴い、適用金利の上昇が現実のものとなっています。
たとえば、借入残高4,000万円・残期間30年のケースで金利が0.5%から1.0%へ0.5%引き上げられた場合、毎月の返済額は約9,000円、年間で約11万円の負担増となります。「5年ルール」や「125%ルール」が適用される契約では毎月の支払額が即座に跳ね上がらない措置があるものの、返済額の内訳で「利息」の占める割合が増え、元金が減りにくくなる潜在的リスクは見逃せません。円安は物価を押し上げるだけでなく、住宅費という固定費そのものを圧迫し始めています。
一般に知られていない盲点と誤解|外貨預金や米国株投資の落とし穴
円の価値が目減りしていく中、ネット上やSNSでは「円だけで資産を持つのはリスク」「外貨預金や米国株を今すぐ買うべき」といった言説が過熱しています。しかし、ここには多くの初心者が陥る盲点が存在します。
代表的な誤解が「外貨預金は手軽で安全なインフレ対策である」という思い込みです。外貨預金は一見すると高金利で魅力的に見えますが、銀行の手数料(為替スプレッド)が比較的高く設定されているケースが少なくありません。さらに、外貨預金で得た為替差益は「雑所得」として総合課税の対象となり、給与所得と合算されて最大55%の税率が課される場合があります。預金保険制度(ペイオフ)の対象外である点も軽視されがちです。
また、外貨預金や米国株投資をスタートするタイミングにも慎重さが求められます。歴史的な円安水準でドル転(円をドルに換えること)を行う行為は、為替市場のピーク付近で買い向かうリスクを孕んでいます。仮に日米の金利差縮小や世界情勢の変化によってドル安・円高が進んだ場合、保有する米国株自体の株価が上昇していても、円換算での資産価値が目減りする「為替差損」に直面します。
【プロの結論】インフレ対策と資産運用で勝つ人・慎重になるべき人の判断基準
円安インフレの波を乗り越えるためには、感情的なブームに流されず、自身の資産状況と許容リスクを冷静に見極める必要があります。
外貨資産を積極的に組み入れるべき人: 余剰資金があり、運用期間を10年〜20年以上のスパンで確保できる層です。毎月一定額をコツコツ買い付ける積立投資(ドルコスト平均法)を活用し、新NISA枠を用いた世界分散投資を行える人であれば、日々の為替レートの上下に一喜一憂せず、長期的な円の購買力低下に備えられます。
外貨投資に慎重になるべき人: 数年以内に住宅購入の頭金、子どもの大学進学費用、老後資金の取り崩しなど、日本円で支払う予定が決まっている資金を抱えている層です。短期で現金化が必要な資金を円安局面で外貨に換えてしまうと、いざ円に戻すタイミングで円高に振れていた際、元本割れを回避できなくなります。当座の生活防衛資金(生活費の6ヶ月〜1年分)は安全な円建ての普通預金や個人向け国債で確保するのが大前提です。
【円安になるとどうなる】に関するよくある質問(FAQ)
Q1:ドル円の為替レートはなぜここまで円安になったのですか?
A1:最大の要因は「日米の金利差」です。アメリカの中央銀行(FRB)が高インフレを抑えるために政策金利を大幅に引き上げた一方、日本銀行は長年にわたり大規模な金融緩和を維持しました。金利がほぼゼロの「円」を売り、高い利息が付く「ドル」を買って運用する動きが市場全体で加速した結果、記録的な円安が定着しました。
Q2:円安になると海外旅行はどう変わりますか?
A2:日本からの海外旅行費用は大幅に跳ね上がります。航空券や現地のホテル代、食費を円換算すると過去の1.5倍から2倍近くに達することも珍しくありません。たとえばアメリカで1杯10ドルのラーメンを食べた場合、かつては1,000円程度だったものが、1ドル=155円では1,550円以上の支払いになります。
Q3:今すぐ個人でできる具体的な家計防衛策は何がありますか?
A3:まずは固定費の徹底的な見直しです。スマートフォンの格安SIMへの乗り換えや不要なサブスクリプションの解約、保険プランの最適化を進めましょう。その上で、新NISAなどを活用して「全世界株式」などのインデックスファンドを毎月定額で積み立て、資産の一部を外貨建て資産へ自然に分散させる手法が堅実です。
まとめ:2026年為替見通しと私たちが今すぐ取るべき家計防衛策
2026年の為替見通しを巡っては、日銀の継続的な利上げ姿勢とアメリカの利下げ動向により、かつての一方的な円安相場から、ボラティリティ(価格変動)の激しい局面へと移行しつつあります。しかし、日本の構造的な貿易赤字体質や少子高齢化に伴う潜在成長率の低さを背景に、1ドル=100円前後だったかつての超円高時代へ戻る可能性は極めて低いというのが市場関係者の一致した見立てです。
「円安になるとどうなるのか」という問いの最終的な答えは、「日本国内に留まり、円の現金だけを握りしめている個人の富が、静かに目減りし続ける」という事実に他なりません。為替レートの乱高下に怯えるのではなく、物価上昇を前提とした家計管理への切り替え、確実な固定費削減、そして長期視点での分散投資を着実に実行することこそが、資産と暮らしを守る確かな防壁となります。 (出典: 円 安 に なると どうなる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
