ふるさと納税の限度額どれが正しい?サイトで結果がズレる驚きの真相を徹底解説
各ポータルサイトのシミュレーターに入力するたび、上限額が数千円から1万円以上もズレて表示され、「結局、自分の限度額はどれを信じればいいのか」と頭を抱える利用者が後を絶ちません。手元にある源泉徴収票のどの数値を入れれば安全なのか、上限を超えてただの自己負担になってしまうリスクを恐れるあまり、寄附に踏み切れないケースも目立ちます。
各サイトで算出結果が食い違う背景には、ポータル各社が設定する「控除の推計アルゴリズム」の思想差が存在します。2026年の最新税制環境を踏まえ、各社シミュレーションの決定的な違いと、絶対に自己負担を2,000円に抑えるための正確な上限額の算出アプローチを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:各サイトで限度額が異なる主因は「社会保険料の概算掛率」と「各種控除の反映精度の設計思想」にある。
- 要点2:住宅ローン控除や医療費控除がある場合、簡易版ではなく源泉徴収票を用いた詳細シミュレーションが不可欠。
- 要点3:最も安全な着地は「複数ツールの最小値」を基準にし、6月の住民税決定通知書で実際の控除額を確認すること。
【真相解明】サイトによって限度額が違う理由と計算式のカラクリ
同じ年収・家族構成を入力しているにもかかわらず、サイトで限度額が違う理由は、ポータルサイト側が「手軽さ」と「厳密さ」のどちらを優先してシミュレーターを組んでいるかに起因します。ふるさと納税の自己負担が2,000円で済む上限(寄附金控除上限額)は、所得税からの還付と住民税からの控除(基本分・特例分)の合算によって決まり、その中核となるのが住民税所得割額の2割という絶対ラインです。
しかし、年収情報だけをパッと入力する「簡易シミュレーション」では、実際の社会保険料控除や生命保険料控除、扶養控除の内訳が分かりません。そのため、あるサイトは「社会保険料は額面年収の約15%」と仮定し、別のサイトは「標準報酬月額のテーブルから高めの安全率を引いて算出する」といった独自の推定ロジックを組み込んでいます。この仮定のズレこそが、計算結果に数千円〜1万5,000円規模の格差を生み出す正体です。つまり、「間違っている」のではなく「見込んでいる控除の内訳がサイトごとに異なっている」のが寄付金控除上限額の真相です。
主要ポータル徹底比較|楽天・さとふる・チョイスの計算精度検証
大手ポータルサイトが提供するシミュレーターは、それぞれユーザー層を意識した明確な設計意図を持っています。楽天ふるさと納税シミュレーター、さとふる、そしてふるさとチョイス詳細計算の3者を比較すると、その違いは浮き彫りになります。
| ポータル名 | 計算モデルの特徴・入力項目 | 算出傾向と振れ幅 | 編集部の見解・適した用途 |
|---|---|---|---|
| 楽天ふるさと納税 (かんたん版) | 年収・家族構成・扶養の3点のみ。社保料を一律概算で自動計算。 | やや高めに出る傾向(控除枠を多めに見積もるアルゴリズム)。 | 寄附計画の初期目安向け。この数値を鵜呑みにして上限ギリギリまで攻めるのは危険。 |
| さとふる (詳細シミュレーション) | 社保料実額、生命保険料、地震保険料、住宅ローン控除の個別入力に対応。 | 手堅く保守的。さとふるシミュレーション違いとして安全域を広く取る傾向。 | 超過リスクを極力避けたい堅実派向け。実額ベースの反映により信頼度が高い。 |
| ふるさとチョイス (詳細計算) | 源泉徴収票の全項目(iDeCo、小規模企業共済、配偶者特別控除等)を網羅。 | 最も厳密。税理士監修の法令準拠ロジックで端数まで精緻に反映。 | 最終決定の基準器として最適。住宅ローンや医療費控除がある層の必須ツール。 |
手軽さを売りにする簡易計算ツールは、マーケティング上の観点から「寄附可能額が多めに出るような甘めの推計」を採用しているケースも散見されます。サイト間で数千円の乖離が出た場合は、数字が大きい方を都合よく選ぶのではなく、「最も低く算出された保守的な数値」をベースラインとして捉える姿勢が損失防止の鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、税務相談の現場では、上限額を巡るトラブルの報告が絶えません。とある給与所得者の男性(30代後半・年収650万円)は次のような苦い経験を明かしています。
「ポイント還元が熱かった時期、あるポータルのかんたん計算で『上限9万8,000円』と出たため、意気揚々と9万5,000円分を寄附しました。ところが翌年6月の税額通知書を見たら、自己負担2,000円のはずが約1万8,000円も持ち出しになっていた。実は生命保険料控除とiDeCoをシミュレーターに入れていなかったことが原因でした。差額の1万6,000円あれば、普通にデパ地下で高級肉を買えたと後悔しています」
コミュニティ内のリアルな検証でも、「家族構成で『高校生の子』を一般扶養に入れ忘れて上限が低く出た」「共働きなのに配偶者控除有りにチェックを入れてしまっていた」といった入力ミスによる歪みが頻発しています。アルゴリズムの誤差以上に、「ユーザー側の入力値と税制上の定義のズレ」が深刻な自己負担増を招いている実態が現場取材から強く浮かび上がります。

一般に知られていない盲点とネットの誤解|住宅ローン・医療費控除の罠
ネット上で特に誤解が蔓延しているのが、住宅ローン控除併用と医療費控除ふるさと納税影響の相関関係です。「住宅ローン控除を受けているとふるさと納税の上限がごっそり減る」という言説が流布していますが、これは半分正しく、半分は誤りです。
ワンストップ特例制度を利用する場合、寄附金控除は全額が翌年度の住民税から減額されます。一方、住宅ローン控除はまず所得税から直接差し引かれ、引ききれなかった分のみが住民税(上限9万7,500円)から引かれる二段階構造です。そのため、所得税の枠内だけで住宅ローン控除を全額使い切れている給与所得者であれば、ふるさと納税の上限額にはほとんど影響を及ぼしません。問題になるのは、所得税だけでは住宅ローン控除を引ききれず、住民税の控除限度枠まで達している場合です。この境界を見極めずに自己判断すると、思わぬ控除割れを引き起こします。
さらに見落とされがちなのが医療費控除です。大きな病気や出産で多額の医療費を支払い、確定申告で医療費控除を適用すると「課税所得」そのものが圧縮されます。ふるさと納税の上限枠は課税所得に連動して決まるため、医療費控除を多く申告するほど、ふるさと納税の許容上限枠は自動的に縮小します。医療費控除を使う年にポータルの簡易計算をそのまま信じると、確実に上限オーバーの罠に嵌まります。
源泉徴収票と住民税決定通知書で導く「正確な計算手順」
ポータルの概算に頼らず、ふるさと納税限度額正確な計算を導き出すには、手元にある書類のどの数字を追うべきかを把握する必要があります。会社員であれば12月に配布される源泉徴収票、個人事業主であれば確定申告書Bの控えが分析の原点です。
源泉徴収票どこを見る?確認すべき3つの急所
会社員が詳細シミュレーションを入力する際、見るべき場所は以下の3箇所に絞られます。
- 支払金額:いわゆる額面年収。手取り額ではなく、各種天引き前の総支給額です。
- 給与所得控除後の金額:額面年収から法定の給与所得控除を差し引いた後の金額。
- 所得控除の額の合計額:社会保険料、生命保険料、地震保険料、配偶者控除、扶養控除などが合算された実数値。
これらの実額を「ふるさとチョイス詳細計算」などの高機能ツールに直接入力すれば、ポータル側の恣意的な推計値が排除され、極めて正確な上限額が割り出せます。
住民税決定通知書確認方法で前年の実績から逆算する
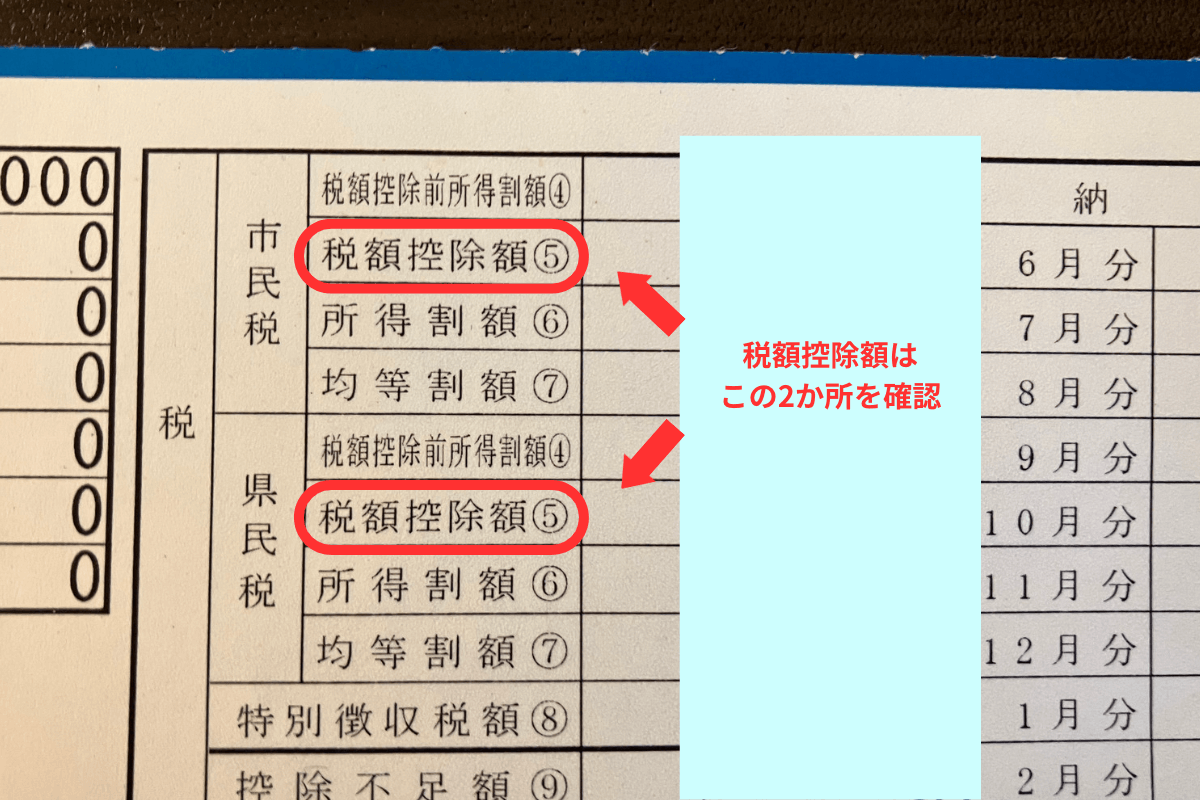
毎年5月〜6月に勤務先から手渡される「住民税決定通知書」は、答え合わせと当年の枠読みにおける最重要資料です。摘要欄や「税額控除額」の項目をチェックし、「寄附金税額控除」の欄に(前年の寄附合計額 − 2,000円)に近い金額が反映されていれば、前年の立ち回りは正しかったと証明されます。前年から年収や家族構成に大きな変化がない場合は、この通知書に記載されている「所得割額」を取り出し、以下の簡易算式で上限のコア数値を弾き出すことが可能です。
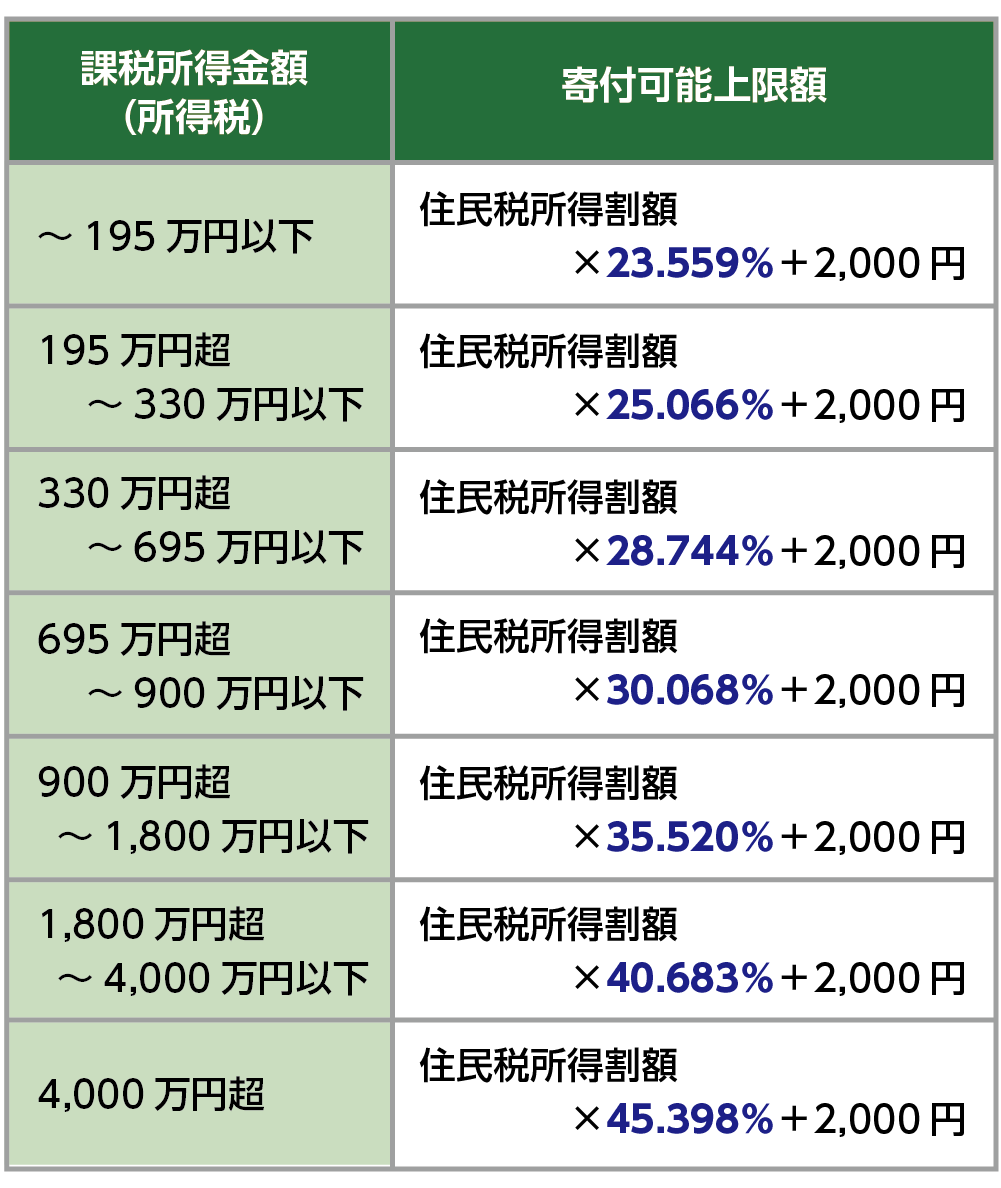
【目安算出式】住民税所得割額 × 20% ÷ (90% − 所得税率 × 1.021) + 2,000円
この数理モデルを頭の片隅に置いておくだけで、ポータルサイトのシミュレーターが算出した数値が妥当か異常かを即座にジャッジできるようになります。
自営業・フリーランス必読|個人事業主限度額計算の特殊ルール
給与所得者以上に注意を要するのが、個人事業主限度額計算です。会社員のように源泉徴収票が存在しないため、前年の確定申告書(第一表・第二表)と決算書が計算の土台となります。
事業所得者の上限額は、「売上」ではなく「売上から必要経費を差し引いた所得金額」から、さらに青色申告特別控除(最大65万円)を差し引いた後の金額に依存します。年によって売上や経費の振れ幅が大きい自営業者の場合、12月に入るまで最終的な課税所得が確定しません。加えて、国民健康保険料や国民年金保険料の実支払額も所得控除としてダイレクトに跳ね返ってきます。秋口の段階で上限ギリギリまで寄附を実行してしまうのは極めてハイリスクであり、12月中旬に帳簿の仮締めを行い、年間利益の着地点を予測してから残枠を埋めるアプローチが鉄則となります。
【2026年最新制度改正】ポイント付与廃止後のポータル利用戦略
ふるさと納税を取り巻く環境は、2026年最新制度改正の動向を含めて劇的な転換点を迎えています。総務省主導による募集適正化の動きが段階的に強化され、ポータルサイト経由のポイント付与規制や経費率ルールの厳格化が進んだ結果、利用者の行動様式にも地殻変動が起きました。
かつてのように「ポイント還元率の高さ」だけでポータルを選び、甘いシミュレーターの数値を信じて無理に寄附額を吊り上げる手法は完全に過去の遺物となりました。現在のポータルサイト選定において求められるのは、独自の還元競争ではなく「シミュレーションの透明性」「自治体の使い道に対する情報開示度」、そして「マイナポータル連携による確定申告・税額控除手続きの自動化水準」です。サイト側の甘言に踊らされず、制度本来の税額控除枠を堅実に見極めるリテラシーが、今まさに問われています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人は「得をしたい」という欲求よりも「損をしたくない」という恐怖に強く動かされる一方で、シミュレーターで大きな上限額を提示されるとそれが基準値(アンカー)となり、過大に寄附してしまうアンカリング効果に陥りがちです。自己負担2,000円の安全圏を死守するための明確な線引きを示します。
▼ サイトの簡易シミュレーションを信じて進めてよい人
- 年収の変動が少なく、勤務先で年末調整を完結させている会社員
- 住宅ローン控除や医療費控除、iDeCoなどの特出する控除項目がない単身者
- 算出された上限枠の「80〜85%程度」で寄附を余裕をもって留められる人
▼ 必ず詳細計算を行い、慎重に寄附額を絞るべき人
- 初年度または2年目で住民税枠まで目一杯使っている住宅ローン控除併用者
- 年間10万円超の医療費を支払い、確定申告を行う予定がある世帯
- 年ごとの売上・経費の波が激しい個人事業主・フリーランス
- 年の途中で転職、退職、産休・育休に入り、年収が前年から急変した人
【ふるさと納税限度額 どれ が 正しい】に関するよくある質問(FAQ)
Q1:サイトごとにシミュレーション上限額が1万円違います。どちらに合わせるべきですか?
A1:迷わず「低い方の金額」を基準にしてください。高い方の数値を信じて寄附し、実際の控除限度を超過した場合、そのオーバー分は純粋な自己負担(ただの寄附)となり、税制上のメリットを失うためです。
Q2:医療費控除とワンストップ特例制度は同時に使えますか?
A2:併用はできません。医療費控除を適用するために確定申告書を提出した時点で、それ以前に申請していたワンストップ特例はすべて無効化されます。ふるさと納税分の寄附金控除もあわせて確定申告書に記入・申告し直す必要があります。
Q3:年収が確定しない12月以前に寄附したい場合、どう枠を管理すれば安全ですか?
A3:前年の確定年収ベースで算出した上限額の「7割」程度を秋口までに寄附し、11月〜12月の給与明細や冬期賞与が確定した段階で最終シミュレーションを行い、残りの枠を納め切る分割進行が最も安全なリスク管理法です。
まとめ:今後の動向と失敗しないための判断基準
「ふるさと納税の限度額はどれが正しいのか」という疑問に対する本質的な回答は、「単一の正解ツールが存在するのではなく、入力データの精度によって正解が決まる」という税務の原則に帰結します。ポータルの簡易シミュレーターが弾き出す数字は、あくまで社会保険料などを画一的に当てはめた概算モデルに過ぎません。
制度のメリットを漏れなく享受し、不本意な自己負担超過を防ぐためには、源泉徴収票を手元に置いた詳細計算の徹底が不可欠です。さらに、算出された上限値から意図的に5,000円〜1万円程度のバッファ(安全マージン)を差し引いた金額を着地点に設定すること。この規律ある家計管理のスタンスこそが、変化の激しい税制環境下において最も賢明で後悔のない選択肢となります。 (出典: ふるさと納税限度額 どれ が 正しい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
