【2026年最新】住民税とは?なぜ手取りが急に減るのか仕組みを徹底解説
毎月の給料明細を見たとき、「住民税」という項目で数万円が差し引かれて驚いた経験を持つ方は少なくありません。特に社会人2年目の6月を迎えたタイミングや、転職・退職直後に届く高額な納付書を手にして、思わず言葉を失うケースが後を絶ちません。
地方自治体の行政サービスを支える中核財源でありながら、所得税との違いや引かれるタイミングの仕組みは複雑で、知らずに放置すると延滞金や財産差し押さえといった深刻なリスクに直面します。本記事では、住民税の基本構造から所得割・均等割の計算方法、非課税となる年収の境界線、そして2026年現在の最新動向までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年の所得」に対して課税される後払い制度であり、新社会人は2年目の6月から天引きが始まる。
- 要点2:税額は一律課税の「均等割」と前年所得に応じる「所得割(税率約10%)」で構成され、控除の活用で大幅に軽減可能。
- 要点3:滞納を放置すると最短で督促状送付後10日で給与や預貯金が差し押さえられるため、支払いが厳しい場合は即座の窓口相談が鉄則。
【給与明細の疑問】住民税とはどんな税金か?なぜ2年目から急に手取りが減るのか
住民税とは、私たちが暮らす都道府県や市区町村に納める地方税の総称です。警察・消防、ゴミ収集、道路整備、福祉や教育など、地域社会の基盤を維持するための費用を、住民がその能力に応じて分担する「会費」のような役割を果たしています。
給与所得者の間で最も多い疑問が、「新社会人の1年目は引かれていなかったのに、なぜ2年目から急に手取りが減るのか」という点です。その答えは、住民税の課税タイミングにあります。
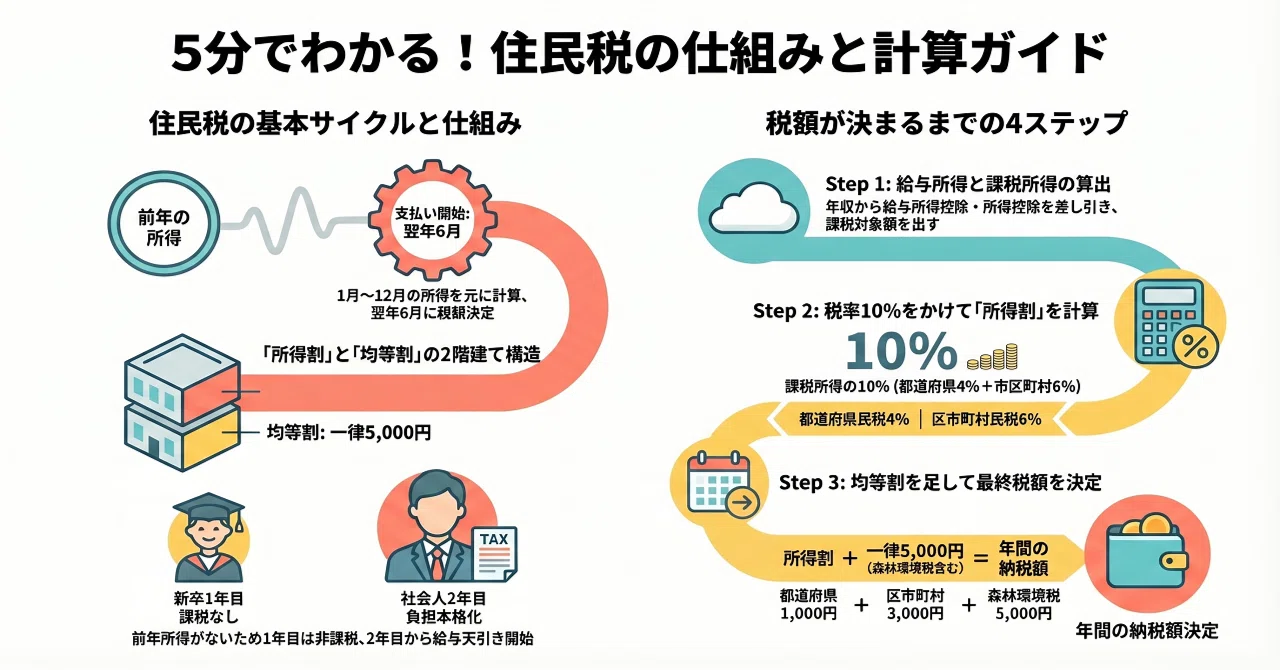
所得税が「その年のその月の見込み収入」からリアルタイムで源泉徴収されるのに対し、住民税は「前年1月1日〜12月31日の1年間の確定所得」をもとに翌年6月から翌々年5月にかけて徴収される後払い方式を採用しています。そのため、前年に給与所得がなかった新社会人の1年目は住民税が引かれませんが、2年目の6月を迎えた瞬間から前年分の課税がスタートし、毎月1万〜2万円程度の手取り額が突如減少する「2年目の手取りショック」が発生します。

【税額の仕組み】所得割と均等割の違いと具体的な計算シミュレーション
住民税の税額決定プロセスを理解するには、「所得割」と「均等割」という2つの構成要素を把握する必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 所得割 | 前年の課税所得 × 標準税率10%(都道県民税4%+市区町村民税6%) | 年収300万円:約10万〜12万円 年収500万円:約23万〜26万円 | 所得に比例して負担増。控除を活用することで直接的な圧縮が可能。 |
| 均等割 | 定額負担(標準額:都道県民税1,500円+市区町村民税3,500円) | 年間5,000円前後+国税(森林環境税1,000円) | 一定以上の所得がある全住民へ均等に課税される固定コスト。 |
| 控除の適用 | 基礎控除(最大43万円)、配偶者控除、社会保険料控除、ふるさと納税等 | 所得税控除より基礎控除枠が5万円低い(所得税は48万円) | 所得税と住民税で控除限度額のズレが存在するため注意が必要。 |
年収400万円(独身・給与所得のみ)のケースで試算してみましょう。給与所得控除(124万円)と基礎控除(43万円)、社会保険料控除(約60万円)を差し引いた課税標準額は約173万円となります。ここに税率10%を乗じると所得割が約17万3,000円。均等割(森林環境税含む約6,000円)を加えると、年間の住民税総額は約17万9,000円(月額約1万4,900円)となります。
【収入別の境界線】非課税世帯の年収目安と「100万円の壁」の真実
パートやアルバイト、扶養内で働く方にとって極めて重要なのが、いわゆる「住民税の非課税ライン」です。税制上の壁として103万円や106万円、130万円が議論されますが、住民税に関しては「年間給与収入100万円」が実質的な境界線となります。
市区町村の等級区分(生活保護基準に基づく1級地〜3級地)によって若干の差異はあるものの、東京23区や政令指定都市などの多くの都市部(1級地)では、給与年収が100万円以下(合計所得金額45万円以下)であれば住民税(均等割・所得割とも)が完全非課税となります。
住民税非課税世帯に該当すると、単に税金の支払いが免除されるだけでなく、国民健康保険料の軽減措置や高等教育の修学支援新制度、自治体の各種給付金事業の対象になるなど、公的支援における恩恵が非常に大きくなります。単身者だけでなく、扶養親族の有無によっても非課税上限枠は広がります。
【給与天引きと納付】特別徴収と普通徴収の切り替え・納期限と滞納リスク
住民税の支払い方法には、会社員が利用する「特別徴収」と、自営業者や退職者が直接納付する「普通徴収」の2種類が存在します。
特別徴収は、会社が毎月の給与から天引きして自治体に一括納付するため、払い忘れのリスクがありません。一方、転職や退職で会社を離れた場合は、残りの税額を一括で給与から引くか、自宅に届く納付書で支払う普通徴収へと切り替える必要があります。
普通徴収の場合、年4回(通常6月、8月、10月、翌年1月)の納期限が設定されていますが、1回あたりの納付額が数万円〜十数万円に達するため、資金繰りに行き詰まる人が少なくありません。
「住民税を払わずに放置するとどうなるのか」という点について、法的な手続きは非常に厳格です。地方税法第331条等に基づき、納期限を過ぎて督促状が発送された日から起算して10日を経過した日までに完納しないときは、「財産を差し押さえなければならない」と規定されています。延滞税(年利最大十数%)が加算されるだけでなく、銀行口座や給与、不動産が事前通告なしに差し押さえられる法的リスクがあります。
【2026年最新対策】ふるさと納税の控除手続きと確定申告が不要なケース
住民税の負担を軽減・最適化する上で欠かせないのが「ふるさと納税」の活用です。自治体に寄附を行った場合、自己負担額2,000円を除いた全額が、翌年度の住民税所得割(および所得税)から控除されます。
給与所得者で確定申告を行わない場合は、「ワンストップ特例制度」を利用することで、確定申告なしに全額が住民税から控除されます。ただし、寄附先が年間5自治体を超える場合や、医療費控除などで別途確定申告を行う場合は、ワンストップ特例が無効になるため、確定申告書上でふるさと納税の寄附金控除を改めて記載する必要があります。
また、「副業で得た収入があるが、住民税の申告は必要なのか」という点も重要です。所得税では副業の所得が年間20万円以下であれば確定申告不要とされていますが、住民税にはこの「20万円以下免除」のルールが存在しません。副業所得が1円でも発生している場合は、お住まいの自治体へ住民税の申告書を提出する義務がある点に留意してください。

【実態検証】知恵袋やSNSで多発する住民税トラブルとプロの判断基準
SNSや知恵袋の投稿を検証すると、住民税にまつわる悲痛な叫びは特定のライフイベントに集中しています。
特に目立つのが「前年に高収入を得て翌年に独立・休職した人の資金ショート」です。前年の高年収ベースで計算された高額な住民税の納付書が、収入の途絶えた翌年に届くことで家計が破綻するケースが多発しています。これは個人の家計管理における「心理的会計(メンタル・アカウンティング)」の失敗であり、手取りとして手元に残ったお金をすべて可処分所得と錯覚してしまう認知の歪みに起因します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住民税の制度的特徴を踏まえ、各自が取るべき行動指針は以下の通りです。
▼ 制度を能動的に活用すべき人:
・一定の課税所得があり、手取り最大化を目指す会社員(ふるさと納税やiDeCoによる所得控除の最大活用)
・年間パート収入をコントロール可能な主婦・学生(100万円の非課税枠を意識した就労調整)
▼ 資金管理を最優先で警戒すべき人:
・年度途中で退職・独立・転職を予定している人(前年課税に備え、退職前に1年分の住民税額を別口座に確保)
・副業収入があり、会社に知られたくない人(確定申告時に住民税の徴収方法を「自分で納付(普通徴収)」にチェック)
【住民 税 と は】に関するよくある質問(FAQ)
Q1:住民税は自治体によって金額が大きく違いますか?
A1:標準税率は全国一律10%(都道府県民税4%+市区町村民税6%)であり、財政再建団体などを除き、自治体による差は均等割の数千円や超過課税の一部(数%未満)にとどまります。「住む場所で住民税が何倍も変わる」というのは誤解です。
Q2:1月1日に海外転出していれば、日本の住民税は払わなくていいですか?
A2:住民税はその年の1月1日時点で日本国内に住民票がある人に課税されます。前年12月31日までに適法に海外転出の届出を行い、生活拠点を海外へ移している場合は、その年度の住民税は課税されません。
Q3:どうしても住民税が払えないときはどうすればよいですか?
A3:督促を放置せず、納期限前に市区町村役場の税務窓口へ相談してください。失業、病気、災害などの正当な理由がある場合、分納(分割払い)や徴収猶予、減免措置が認められるケースがあります。
まとめ:今後の動向と失敗しないための判断基準
住民税は、所得税と異なり「前年の所得に対して翌年課税される」という時間差構造を持っています。この基本ルールを正しく認識していないと、2年目の手取り減少や退職後の資金枯渇といった想定外のトラブルに直面することになります。
控除制度や非課税の境界線を正しく理解し、計画的な資金準備と制度活用を行うことが、自身の資産と生活防衛に直結します。給料明細の数字をただ眺めるのではなく、内訳の仕組みを把握して主体的なマネープランを築いていきましょう。 (出典: 住民 税 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
