貸方と借方とは?左右の覚え方と簿記初心者が迷わない仕訳ルール
簿記や経理の学習を始めた人が真っ先に直面する最大の壁が「貸方(かしかた)」と「借方(かりかた)」の区別です。「どっちが左で、どっちが右だったか」「なぜお金を借りたわけでもないのに借方に書くのか」と混乱し、挫折しかけた経験を持つ方は少なくありません。
会計ソフトの自動仕訳が主流となった現在でも、財務諸表を正しく読み解き、日商簿記検定などの資格試験を突破するためには、複式簿記の根本原理である借方・貸方の構造理解が不可欠です。本稿では、迷いをゼロにする直感的な覚え方から、絶対に間違えない仕訳の鉄則、勘定科目の分類ロジックまで、編集部が現場の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
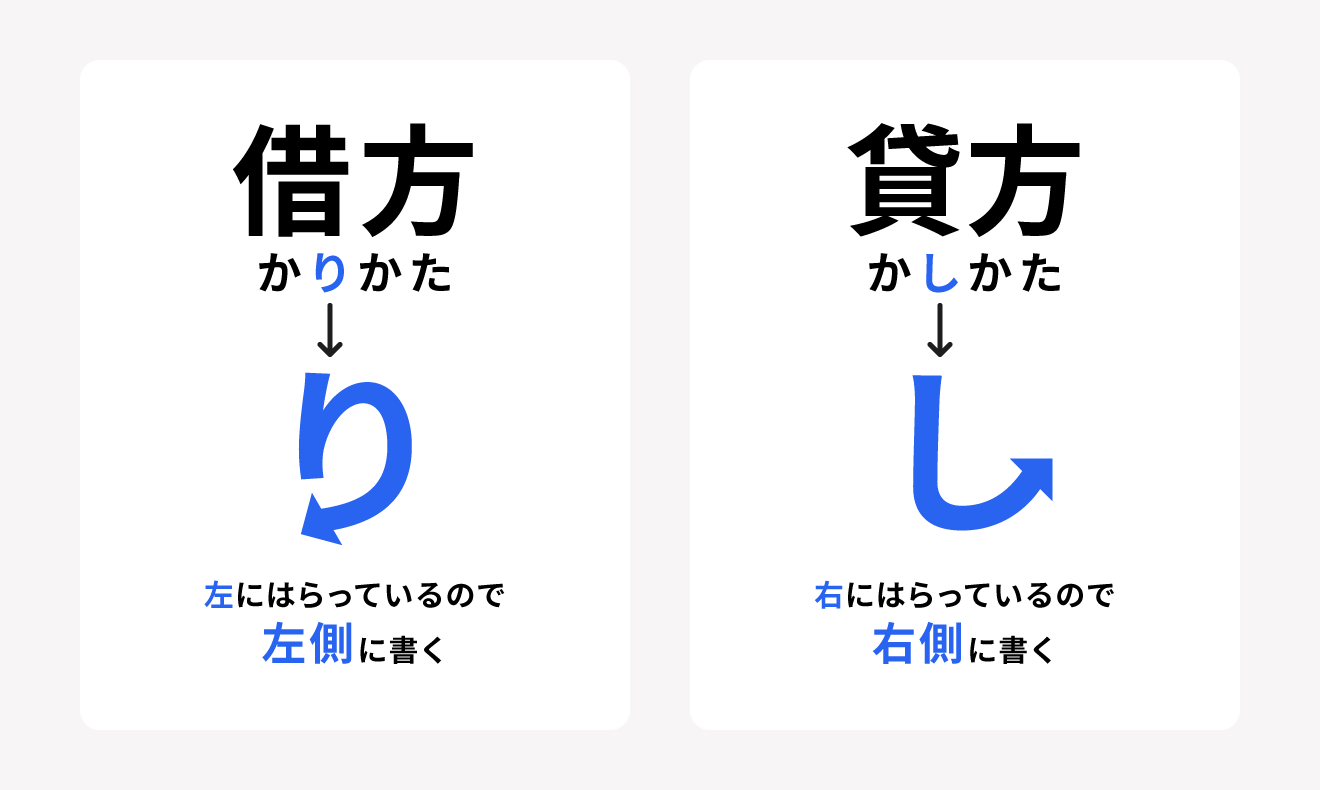
- 要点1:借方は「左(ひらがなの『り』が左に払う)」、貸方は「右(ひらがなの『し』が右に払う)」で一瞬で見分けられる。
- 要点2:「借りる・貸す」という漢字の意味を追うのは厳禁。単なる「左側」「右側」を表す記号として捉えるのが鉄則。
- 要点3:資産・負債・純資産・費用・収益の「5つのホームポジション」を把握すれば、すべての仕訳が機械的に導き出せる。
【一瞬で見分ける】借方・貸方の左右の決定的な覚え方と名称の真相
仕訳を切る際、誰もが一度は「借方と貸方はどっちが左右だったか」と手が止まります。この初歩的な混乱を完全に断ち切るには、視覚的なイメージを活用した借方貸方覚え方を押さえるのが最短ルートです。
最も確実で試験現場でも即座に役立つのが、ひらがなの最後の払いを見る方法です。
- 借方(か「り」かた):「り」の最後が左側に向かって払われる = 左側(Left)
- 貸方(か「し」かた):「し」の最後が右側に向かって払われる = 右側(Right)
この「り=左」「し=右」のルールさえ頭に入れておけば、借方貸方左右の位置関係で迷うことは一切なくなります。
では、そもそもなぜこのような紛らわしい名称がついているのでしょうか。借方貸方なぜ名前がついたのかという歴史を紐解くと、明治初期に福澤諭吉がアメリカの簿記教科書を翻訳した『帳合之法』(1873年)に起源があります。当時の銀行取引において「借り手(Debtor)」「貸し手(Creditor)」を直訳した名残が、現代のあらゆる取引にそのまま形式的に残ってしまったのです。
現代の複式簿記において、「お金を借りたから借方」「人に貸したから貸方」という日本語の意味は完全に失われています。簿記仕訳初心者がつまずく最大の原因は、言葉の意味から取引を解釈しようとすることにあります。「借方は左」「貸方は右」という画面上のスロット(配置場所)の記号に過ぎないと割り切ることが、理解への第一歩です。

【基本構造】複式簿記ルールと5大勘定科目の増減ポジション
複式簿記の本質は、1つの取引を「原因」と「結果」という2つの側面から捉え、左右同額で記録する点にあります。この複式簿記ルールを成立させているのが、すべての勘定科目が所属する「5つのグループ」です。
すべての取引は、以下の5大グループのいずれかに分類されます。
- 資産(Asset):現金、預金、売掛金、備品、建物など(会社が保有する財産)
- 負債(Liability):買掛金、借入金、未払金など(将来返済・支払う義務)
- 純資産(Net Assets):資本金、繰越利益剰余金など(返済義務のない会社の元手)
- 費用(Expense):仕入、給料、水道光熱費、支払手数料など(収益を得るための支出)
- 収益(Revenue):売上、受取利息、雑収入など(会社が稼いだお金)
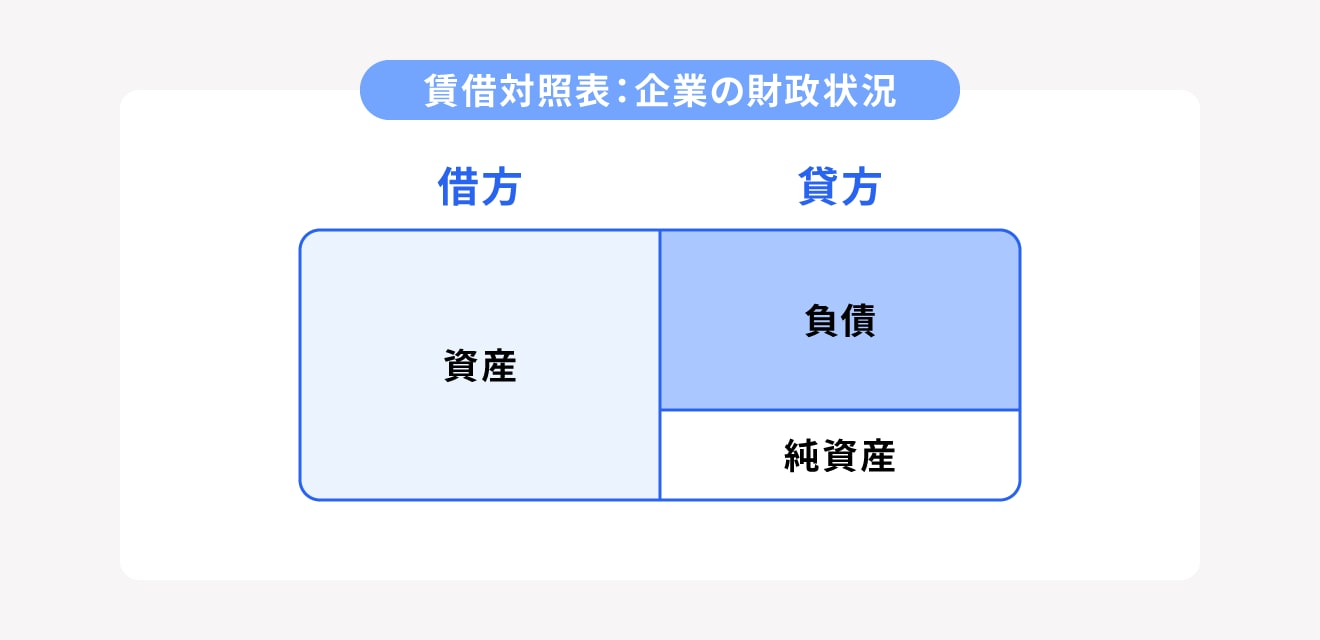
これら5つの要素は、決算書である「貸借対照表(バランスシート)」と「損益計算書」に配置される場所が決まっています。この本来の定位置を「ホームポジション」と呼びます。
貸借対照表見方としては、左側に「資産」、右側に「負債」と「純資産」が並びます。一方、損益計算書書き方としては、左側に「費用」、右側に「収益」が並びます。つまり、資産負債純資産と費用収益増加減少の法則は、「ホームポジション側に来ると増加し、反対側に来ると減少する」という極めてシンプルな数式で成り立っています。
【完全網羅】勘定科目一覧と借方・貸方の増減対応データ比較表
日商簿記3級から実務まで対応できる、5大グループの定位置と増減時の仕訳ルールをまとめた借方貸方一覧表が以下となります。仕訳に迷った際は、この表と照らし合わせることで瞬時に正解が導き出せます。
| グループ名 | ホームポジション(定位置) | 代表的な勘定科目一覧 | 増減ルールと記帳のポイント |
|---|---|---|---|
| 資産 | 借方(左) | 現金、普通預金、売掛金、商品、備品、車両運搬具 | 増加は左(借方)、減少は右(貸方)。手元のお金が増えたら必ず左に置く。 |
| 負債 | 貸方(右) | 買掛金、短期借入金、未払金、預り金、前受金 | 増加は右(貸方)、返済・減少は左(借方)。借金が増えたら右に置く。 |
| 純資産 | 貸方(右) | 資本金、資本準備金、繰越利益剰余金 | 出資受け入れや利益蓄積(増加)は右(貸方)、配当や欠損は左(借方)。 |
| 費用 | 借方(左) | 仕入、給料手当、旅費交通費、通信費、減価償却費 | 発生は左(借方)、取消・修正は右(貸方)。経費を使ったら左に計上。 |
| 収益 | 貸方(右) | 売上、受取手数料、受取利息、雑収入 | 発生は右(貸方)、取消・返品は左(借方)。売上が立ったら右に計上。 |
【実態検証】簿記初心者が現場で必ずつまずく「3大トラップ」と受講生のリアルな声
大手資格スクールの受講生アンケートやSNS・Q&Aサイトの投稿を分析すると、初心者が共通して混乱するパターンが浮き彫りになっています。日商簿記3級対策を進める受験者が直面する代表的な3つの罠を検証します。
罠1:現金が増えたのになぜ「借方」なのか?
日常用語では「借りる=マイナス・借金」という感覚があるため、「手元に現金が増えたのに、なぜ借方に書くのか納得がいかない」という疑問が知恵袋等で頻発しています。これは前述の通り、言葉の意味と会計処理を混同している典型例です。「現金は資産グループ=ホームポジションは左(借方)」と無機質に処理するだけで解決します。
罠2:「売掛金」と「買掛金」の左右逆転ミス
実務未経験者に多いのが、掛け取引の左右取り違えです。「商品を10万円で売り上げ、代金は掛けとした」場合、売上(収益の発生)は右側の貸方、売掛金(将来お金を受け取る権利=資産の増加)は左側の借方に記録します。売掛金を「負債」と勘違いして右側に書いてしまうミスが後を絶ちません。
罠3:費用を「マイナス」として捉えてしまう認知バイアス
簿記を学び始めた人が「費用が増えたのだから、財産が減った=右側(貸方)ではないか」と思い込んでしまうケースです。損益計算書において、費用は「左側」に積み上げることで、右側の「収益」との差額から純利益(右側不足分)を算出する構造になっています。支出を記録する場所は左側(借方)であると割り切りましょう。
一般に知られていない盲点とネットの誤解|「言葉の意味」を理解しようとするな
ネット上の解説記事の中には、「借方は会社から見て〜」「貸方は取引相手から見て〜」と、歴史的文脈を深掘りして理屈付けを試みるものが散見されます。しかし、認知心理学や資格指導の観点から言えば、これは初学者にとって逆効果となるケースが大半です。
現代の複式簿記システムは、500年以上の歴史を経て抽象化された「純粋な論理モデル」です。数学の「プラス(+)とマイナス(ー)」にいちいち哲学的な意味を問わないのと同様に、借方と貸方は「左側の器」と「右側の器」というスロット名に過ぎません。
「借方・貸方」という日本語ラベルに囚われず、以下のような思考アルゴリズムを持つことが、仕訳のスピードと正確性を劇的に引き上げます。
- 取引の中で、まず「現金や預金など、目に見える資産が増えたか減ったか」を探す。
- 現金が増えたなら「左(借方)」、減ったなら「右(貸方)」に置く。
- 反対側の枠に「なぜ現金が増減したのかという原因(売上、仕入、経費など)」を埋める。
この「資産起点」のステップを踏むだけで、難解に見える仕訳もパズルのように自然と完成します。
【プロの結論】独学で合格・実務定着できる人と挫折する人の決定的な違い
簿記の習得において、短期間で試験に合格し実務で活躍できる人と、途中で投げ出してしまう人の間には明確な思考パターンの違いが存在します。
独学・実務に向いている人の特徴
- 形式的なルールを素直に受け入れられる人:「なぜ借方という名前なのか」に深入りせず、左右のポジションルールを公式として割り切って反復練習できる。
- パズル感覚で左右のバランスを合わせるのが好きな人:左右の合計金額(貸借一致の原則)がピタリと揃う爽快感を楽しめる。
- 手を動かしてアウトプットを重ねる人:テキストを読むだけでなく、日商簿記3級のCBT(ネット試験)形式の問題を繰り返し解いて体で覚える。
慎重に学習法を見直すべき人の特徴
- すべての用語を日常言語の感覚で納得しようとする人:「借金じゃないのに借方なのはおかしい」と理屈にこだわり、演習が進まなくなる。
- 丸暗記だけで乗り切ろうとする人:5つのホームポジションを理解せず、問題ごとの仕訳パターンだけを暗記しようとすると、応用問題で即座に行き詰まる。
簿記は「ビジネスの共通言語」です。借方・貸方の基本作法を一度マスターしてしまえば、決算書の数字の裏にある企業の経営状態やお金の流れが手に取るように可視化されるようになります。
【貸方 借方 と は】に関するよくある質問(FAQ)
Q1:なぜ借方が「左」で、貸方が「右」なのですか?
A1:明治時代の福澤諭吉による英語簿記の翻訳時に、「Debtor(借り主)」を左、「Creditor(貸し主)」を右に配置していた原書の形式をそのまま採用したためです。現代では「借りる・貸す」という意味は消滅しており、単に「借方=左」「貸方=右」という国際共通のレイアウト記号として機能しています。
Q2:クラウド会計ソフトを使っていれば、借方・貸方を覚える必要はありませんか?
A2:自動仕訳機能により日常の入力作業は簡略化されますが、登録された仕訳の誤りをチェックする際や、試算表・決算書を分析して経営判断を下す際には、借方・貸方の基礎知識が必須となります。構造を知らずにソフトを使うと、重大な記帳ミスに気づけないリスクがあります。
Q3:日商簿記3級対策として、借方・貸方を最速でマスターするコツは?
A3:まずは「現金」の動きに注目することです。現金が増えたら左(借方)、減ったら右(貸方)と書き、もう片方の側に「交通費(費用)」や「売上(収益)」を埋める練習を繰り返すと、仕訳の感覚が短期間で定着します。
まとめ:借方・貸方の壁を越えて財務の読解力を身につける
「借方と貸方」の区別は、複式簿記を学ぶ誰もが一度は通る通過儀礼です。ひらがなの払いを使った「り=左(借方)」「し=右(貸方)」という判別法を用い、漢字の意味を追わずに5大グループのホームポジションを把握すれば、仕訳の迷いは完全に解消されます。
基礎的な仕訳のルールを身につけることは、簿記検定の合格だけでなく、自社の財務健全性の把握や投資判断など、あらゆるビジネスシーンで一生役立つ強力な武器となります。まずは身の回りの日常取引を左右に仕訳してみることから、実践的な一歩を踏み出してみましょう。 (出典: 貸方 借方 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
