固定資産税は年間いくら?相場・計算式と3年後に急増する理由を徹底解明
マイホームの購入や相続を控えたとき、住宅ローンの返済計画と並んで家計の重荷となるのが「固定資産税」の存在です。毎年春先に各自治体から届く納税通知書を見て、「思っていたより高額で驚いた」「築数年で急に税額が上がった」と頭を抱えるオーナーは後を絶ちません。
土地や建物を所有する限り一生涯払い続けるコストだからこそ、平均的な相場や算出ロジック、将来の税額推移を正しく把握しておく必要があります。2026年の税制を踏まえ、戸建てとマンションのリアルな負担額から、税額が突然跳ね上がる構造的な原因、合法的に税負担を抑える軽減措置の活用術まで余すところなく検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間税額の相場は新築戸建てで約10万〜15万円、新築マンションで約12万〜20万円(築年数や立地により変動)。
- 要点2:新築から「戸建ては4年目」「マンションは6年目」に税額が急増するのは、新築住宅特例(税額半減措置)の期限切れが直接的な原因。
- 要点3:固定資産税評価額の誤登録による過大請求リスクに備え、縦覧制度や「小規模住宅用地の特例」の適用漏れチェックが必須。
【2026年最新相場】一戸建て・マンションの固定資産税は年間いくら?
住宅を所有した場合に課される固定資産税は、物件の購入価格そのものではなく、自治体が決定する「固定資産税評価額」を基準に算出されます。一般的なファミリー向け物件(建物面積約70〜100㎡)における年間負担額の相場を比較すると、構造や敷地持分の違いによって明確な差が生じます。
| 物件種別・条件 | 年間の支払い相場(目安) | 一般的な基準・内訳の傾向 | 編集部の見解・評価 |
|---|---|---|---|
| 新築一戸建て(木造) 建物100㎡/土地120㎡ | 年間 10万〜15万円 (当初3年間は軽減適用) | 土地割合が高く、小規模住宅用地特例(課税標準1/6)の恩恵をダイレクトに受ける。 | 当初は割安だが、4年目の軽減期間終了時に約1.5倍〜1.8倍へ跳ね上がる点に注意。 |
| 新築マンション(RC造) 専有面積75㎡(都市部) | 年間 12万〜20万円 (当初5年間は軽減適用) | 共用部分を含む建物評価額が高く、土地の持分面積は極めて小さい。 | RC造は法定耐用年数が47年と長いため、木造に比べて築年数が経過しても税額が下がりにくい。 |
| 中古一戸建て 築15年〜20年程度 | 年間 6万〜10万円 | 建物の経年減点補正が進み、建物分の税額は底値水準(下限20%)。土地分が主。 | 税額の変動が少なく家計計算は立ちやすいが、地価上昇エリアでは土地分が微増することも。 |
| 中古マンション 築15年〜20年程度 | 年間 9万〜14万円 | 建物の減価償却が緩やかであり、同築年数の木造戸建てよりも税負担が重く残る。 | 管理費・修繕積立金と重なる固定費となるため、毎月のトータル住居費として試算必須。 |

固定資産税の基本計算方法と「固定資産税評価額」の正しい調べ方
固定資産税の基本的な計算式は、極めてシンプルに設計されています。
【固定資産税の基本算式】
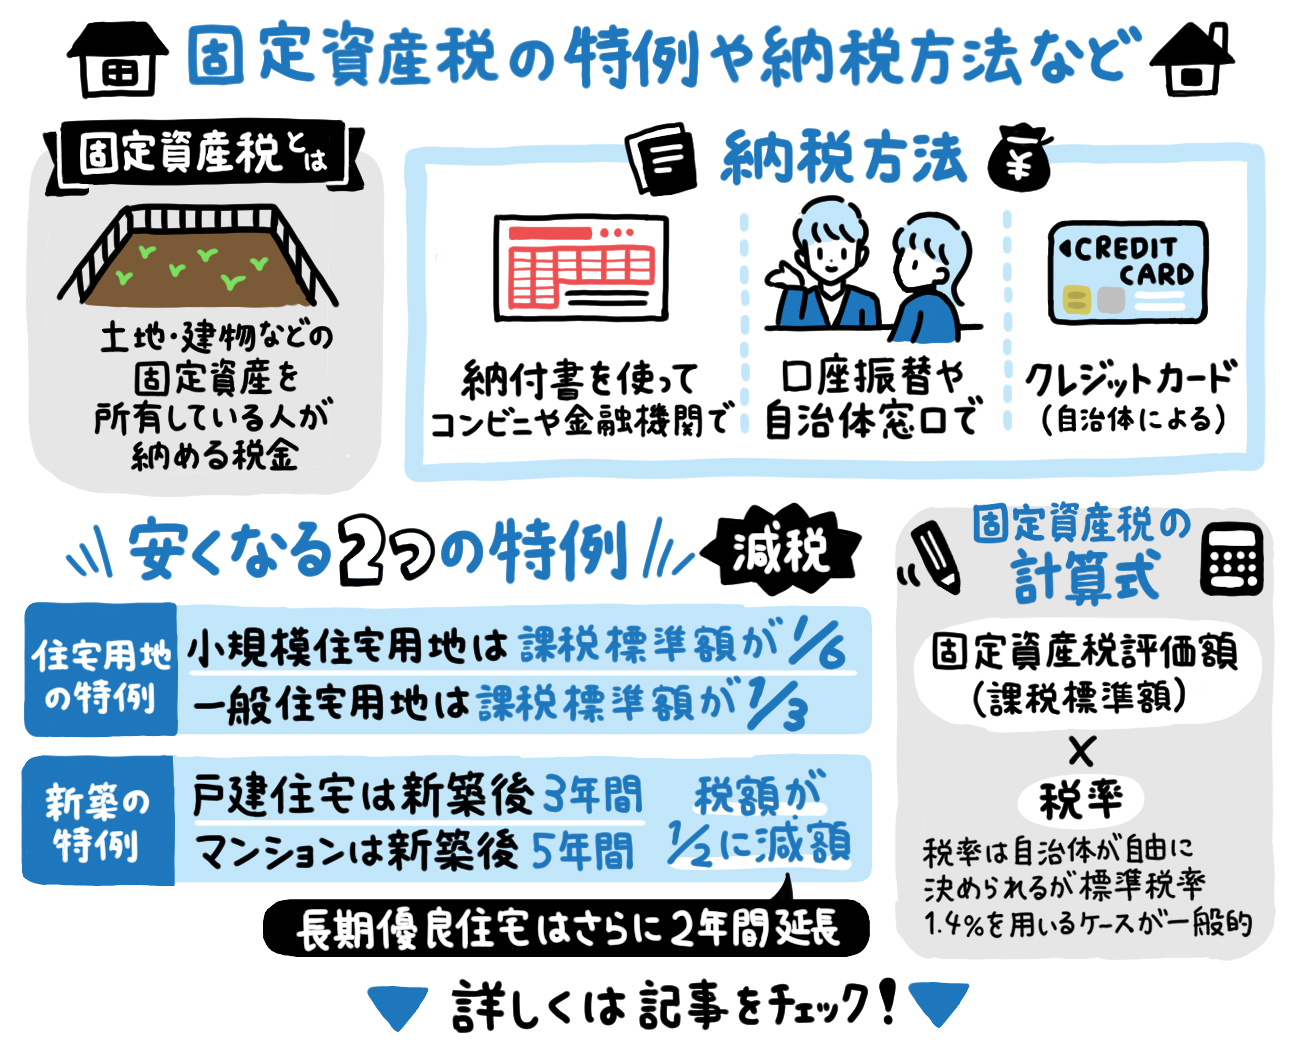
固定資産税 = 課税標準額(固定資産税評価額) × 標準税率 1.4%
都市計画法に基づく「市街化区域」内に物件が所在する場合は、道路や公園・上下水道の整備費用に充てられる「都市計画税」が同時に加算されます。都市計画税の制限税率は最大0.3%(課税標準額 × 0.3%)であり、実質的な年間負担は合計1.7%を基準に計算されます。
算出の土台となる「固定資産税評価額」は、実際の市場売買価格(実勢価格)とは異なり、国が定める固定資産評価基準に基づき自治体が3年に1度見直す(評価替え)ものです。実勢価格との乖離目安は以下の通りです。
- 土地(宅地):地価公示価格の約70%(実勢価格の5〜7割程度)
- 建物(新築):再建築費用の約50〜60%(建築費や設備のグレードで算定)
自身の所有物件における評価額を確認したい場合、毎年4〜6月頃に自治体から届く「固定資産税の納税通知書(課税明細書)」の「価格」または「評価額」欄をチェックするのが最も確実です。購入検討中の中古物件であれば、仲介不動産会社を通じて売主側の「名寄帳(なよせちょう)」や「固定資産課税台帳の写し」を開示請求してもらうことで、購入前に正確なランニングコストを把握できます。
【実態検証】「4年目に税金が倍になった」現場のリアルと3年後に高くなる理由
SNSや不動産相談の現場で頻繁に見られるのが、「新築戸建てを買って4年目、通知書を見たら税金が急に跳ね上がってパニックになった」という声です。ネット上では「増税されたのではないか」「役所の計算ミスではないか」といった憶測が飛び交いますが、この現象の真相は「新築住宅に対する固定資産税の減額特例」の期間満了にあります。
国が良質な住宅取得を促進するために設けている軽減措置により、新築された住宅(居住部分の床面積50㎡以上280㎡以下)は、建物部分にかかる固定資産税が最大120㎡相当分まで1/2(半額)に減額されています。
- 一般的な木造新築戸建て:新築後3年間半額(4年目から通常課税に戻る)
- 3階建て以上の耐火・準耐火建築物(一般的なマンション等):新築後5年間半額(6年目から通常課税に戻る)
- 長期優良住宅の認定戸建て:新築後5年間半額(6年目から通常課税に戻る)
- 長期優良住宅の認定マンション:新築後7年間半額(8年目から通常課税に戻る)
たとえば、新築当初の建物分税額が本来16万円の木造戸建ての場合、特例により当初3年間は半額の8万円で済みます。しかし4年目を迎えると特例期間が終了するため、経年劣化によるわずかな減額補正を差し引いても、一気に14万〜15万円前後へと跳ね上がります。この「半額期間の終了」を事前に把握していないと、住宅ローンの返済計画が狂う大きな落とし穴となります。
築年数ごとの税額推移とシミュレーション|木造とRC造の決定的な差
固定資産税は、建物が古くなるにつれて減価償却(経年減点補正率の適用)が行われ、徐々に税額が下がっていきます。ただし、建物の構造によって資産価値の低下スピードは大きく異なります。
【木造一戸建ての推移傾向】
木造住宅の法定耐用年数は22年です。築10年で評価額は新築時の約半分、築20〜25年を経過すると減点補正率の下限値である「新築時の20%」に到達します。つまり、築25年以降はどれだけ建物が古くなっても建物の固定資産税がゼロになることはなく、20%相当の税額が恒久的に残り続けます。
【鉄筋コンクリート造(RCマンション)の推移傾向】
RC造マンションの法定耐用年数は47年と非常に長く設定されています。築20年が経過しても評価額は新築時の50%以上を維持することが多く、木造戸建てのように急速に税額が下がることはありません。さらにマンションの場合、エレベーターや共用設備の更新・高規格仕様が評価額を押し上げる要因となります。
長期的な資金計画を立てる際は、「戸建ては4年目に急上昇したのち年々下がっていくが、マンションは6年目に跳ね上がった後も高止まりが長く続く」という前提でシミュレーションを組む必要があります。
税額が高すぎる場合の対処法と見直し手順|最大7割の過大請求リスク
総務省の調査報告でも定期的に指摘されている通り、固定資産税の課税現場では評価額の入力ミスや特例の適用漏れが少なからず発生しています。万が一「周囲の類似物件に比べて税額が高すぎる」と感じた場合、以下の見直し手順を踏むことが推奨されます。
最優先で確認すべきは、「小規模住宅用地の特例」が正しく適用されているかです。住宅が建っている土地(敷地)に対しては、以下の強力な課税標準の減額措置が法律上適用されます。
- 小規模住宅用地(200㎡以下の部分):課税標準額を1/6に減額(都市計画税は1/3)
- 一般住宅用地(200㎡を超える部分):課税標準額を1/3に減額(都市計画税は2/3)
空き家解体後の土地や登記変更直後などで、役所側の台帳処理漏れによりこの特例が外れ、土地の税金が突如3〜6倍に跳ね上がっているケースが存在します。
評価額そのものに疑義がある場合は、毎年4月1日前後から各自治体で実施される「縦覧(じゅうらん)制度」を利用します。縦覧期間中であれば、近隣の類似する土地・建物の評価額と自身の物件を無料で比較照会できます。明らかな計算誤りや過大評価が判明した場合は、納税通知書の交付を受けた日の翌日から起算して3か月以内に自治体の「固定資産評価審査委員会」へ審査申出を行うことで、適正な税額への是正と還付を受けられます。

納期限はいつ?お得な支払い方法と家計防衛の鉄則
固定資産税の納税通知書は、毎年4月から6月にかけて各市区町村(東京23区は東京都主税局)から送付されます。納付スケジュールは原則として年4回の分割納付(例:第1期=5月または6月末、第2期=7月または8月末、第3期=12月末または翌年1月末、第4期=翌年2月末)となっており、全額を一括で支払う「全期前納」を選択することも可能です。なお、全期前納しても過去のような前納報奨金(割引)制度は現在ほとんどの自治体で廃止されています。
近年の支払い方法は多様化しており、自治体の対応状況に応じて以下から最適な手段を選択できます。
- スマホ決済アプリ(PayPay、楽天ペイ、d払い、au PAYなど):納付書のバーコード・eL-QR(地方税統一QRコード)を読み取り、自宅から24時間決済可能。ポイント還元や手軽さがメリット。
- クレジットカード納付(地方税お支払いサイト等):カード固有のポイントは付与されるものの、決済手数料(概ね納付額の0.8%前後)が発生するため、還元率との損得計算が必須。
- 口座振替・金融機関窓口・コンビニ納付:手数料無料で確実だが、ポイント還元等の付加価値はない。
【プロの結論】住宅購入時の資金計画における心理的バイアスと防衛策
住宅購入者の多くは「毎月の住宅ローン返済額」ばかりに意識が向きがちですが、固定資産税や都市計画税、さらには火災保険料や修繕積立金といった「隠れた保有コスト」を過小評価する傾向があります。これらは家計管理において見落とされやすい心理的バイアスの一種です。
【固定資産税に備える家計防衛の判断基準】
- 向いている防衛策:固定資産税専用の別口座を用意し、毎月1万5,000円〜2万円を先取りで積み立てる自動積立フローを構築すること。4年目・6年目の特例終了時にも家計のキャッシュフローを一切乱さずに対応できます。
- 避けるべき行動:ボーナス払いに固定資産税の支払いを組み込むこと。企業の業績変動や予期せぬ出費が発生した際、延滞金(年利2〜8%超)の発生や財産差押えのリスクへ直結します。
【固定 資産 税 いくら】に関するよくある質問(FAQ)
Q1:固定資産税は毎年ずっと同じ金額を払い続けるのですか?
A1:いいえ、金額は変化します。土地は周辺地価の変動、建物は築年数による経年減点補正(3年ごとの評価替え)によって見直されます。また、新築時の減額特例が切れるタイミング(戸建て4年目、マンション6年目)では税額が大きく増加します。
Q2:リフォームや増築をすると固定資産税は上がりますか?
A2:床面積を増やす「増築」や、骨組みだけを残して全面改装する「大規模リノベーション」を行った場合は、家屋調査が入り固定資産税が高くなる可能性があります。一方で、耐震改修・バリアフリー改修・省エネ改修などの一定の特定リフォームを実施した場合は、翌年度の固定資産税が減額される優遇措置が用意されています。
Q3:土地だけの状態(更地)にすると税金が高くなるのは本当ですか?
A3:事実です。住宅が建っている土地には「住宅用地の特例」が適用され課税標準が最大1/6に軽減されていますが、建物を解体して更地にすると特例が外れ、土地にかかる固定資産税が実質3〜4倍程度(上限負担調整率による)に急増します。
まとめ:税負担の全体像を把握し長期的なマネープランを
固定資産税は、新築戸建てで年間約10万〜15万円、マンションで約12万〜20万円がひとつの目安となります。しかし、建物の構造や立地条件、そして「新築住宅特例の終了時期」によって支払額は大きく変動します。
「4年目以降にいくらになるのか」「小規模住宅用地の特例は正しく反映されているか」を事前にシミュレーションし、日頃から月割での積み立てを徹底することが、マイホーム購入後の生活設計を守る決定的な鍵となります。納税通知書が届いた際は単に支払うだけでなく、課税明細書の各項目を精査し、自らの資産価値と税額のバランスを厳密にチェックしましょう。 (出典: 固定 資産 税 いくら(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
