リボ払いとは?仕組みとやばい理由・残高が減らない罠を徹底解明
クレジットカードの利用明細を見つめ、「毎月定額しか払っていないのに、なぜか利用可能額が戻らない」「いつまで経っても返済が終わらない」と冷や汗を流す人が後を絶ちません。キャッシュレス決済が社会インフラとして完全に定着した現在、利便性の裏に潜む「リボ払い(リボルビング払い)」の構造的リスクが、個人の家計を静かに蝕むケースが急増しています。
日本クレジット協会の統計や消費生活センターに寄せられる相談件数を見ても、契約内容を十分に把握しないまま「自動リボ」や「初期設定リボ」に巻き込まれ、多額の手数料に苦しむ利用者が目立ちます。なぜリボ払いは「やばい」と警鐘を鳴らされるのか。その数学的カラクリと心理的トラップ、そして泥沼から脱出するための現実的な解決策を、金融リテラシーの観点から深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「購入件数・金額にかかわらず毎月の支払額をほぼ一定にする」仕組みだが、実質年率約15.0%という高金利手数料が毎日残高全体に課され続ける。
- 要点2:分割払いとの決定的な違いは「回数管理」か「残高管理」かであり、リボ払いは元金がほとんど減らないまま手数料だけを払い続ける構造的罠に陥りやすい。
- 要点3:もし利用中であれば即座に「クレジットカードのリボ払い解除」と「繰り上げ返済・一括返済」を実行し、元金を直接削ることが損失を止める唯一の鉄則である。
【2026年最新】リボ払いの仕組みとは?分割払いとの決定的な違い
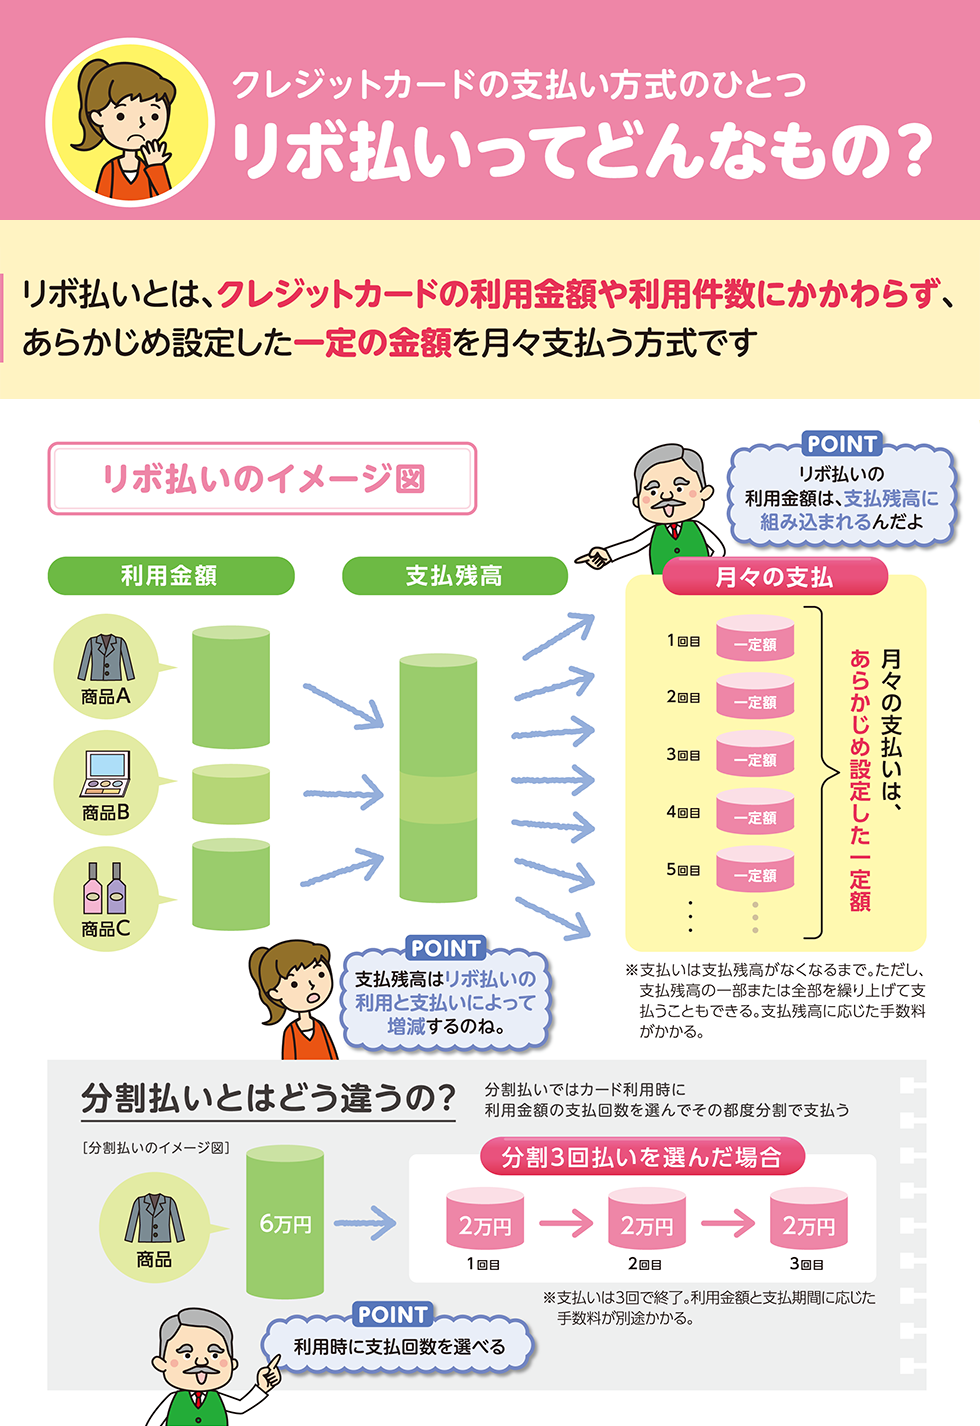
リボ払い(リボルビング払い)の仕組みは、ショッピング利用の合計金額や利用回数にかかわらず、あらかじめ設定した「毎月一定の金額」を支払っていく決済方式です。例えば、10万円のスマートフォンを買っても、30万円の海外旅行代金を決済しても、毎月の支払設定が「1万円」であれば、月々の引き落とし額は1万円(+手数料)で推移します。
ここで多くの人が混同するのが「分割払い」との違いです。両者の最大の違いは「管理の軸」がどこにあるかに集約されます。
| 項目 | リボ払い(リボルビング) | 分割払い(回数指定) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 支払額の決定方法 | 毎月の支払額を指定(例:毎月1万円) | 支払回数を指定(例:10回払い) | リボは月額固定のため使いすぎの自覚が麻痺しやすい |
| 手数料(金利・年利) | 実質年率 15.0%〜18.0% | 実質年率 12.0%〜15.0%(回数による) | リボの手数料率は消費者金融のキャッシングと同水準 |
| 完済時期の可視性 | 追加利用すると完済時期が自動延長 | 購入時に完済月が確定 | リボは追加購入が混ざると残高と完済日が不可視化する |
| 利用残高の性質 | ひとつの「借入プール」として包括管理 | 商品ごとに個別管理 | リボは「借金をしている」感覚を完全に消し去る設計 |
分割払いは「商品Aを6回で支払う」と決めるため、毎月確実に元金が減り、6カ月後には支払いが完了します。一方でリボ払いは、商品をいくら追加購入しても月々の引き落とし額が変わりません。その結果、支払い期間が水面下で勝手に伸び続け、利用者は「毎月払えているから大丈夫」という危険な錯覚に陥るのです。
リボ払いが「やばい」と言われる手数料の罠と残高が減らない理由
ネット上の掲示板やSNSで「リボ払いは現代の合法的な罠」「絶対に手を出してはいけない」と激しく警告される最大の理由は、利息計算の仕組みと返済方式のトリックにあります。
一般的なクレジットカードにおけるリボ払いの金利・年利は、実質年率15.0%に設定されています。これは銀行の一般的なマイカーローン(年2〜4%程度)や住宅ローン(年0.5〜1.5%程度)と比較して極めて高利です。
具体的なリボ払い手数料の計算式は以下の通りです。
手数料 = 締切日翌日の利用残高 × 実質年率(15.0%) ÷ 365日 × 利用日数
この計算式が意味するのは、「返済していない残高全体に対して、毎日15%の年利が日割りでチャージされ続けている」という冷酷な事実です。
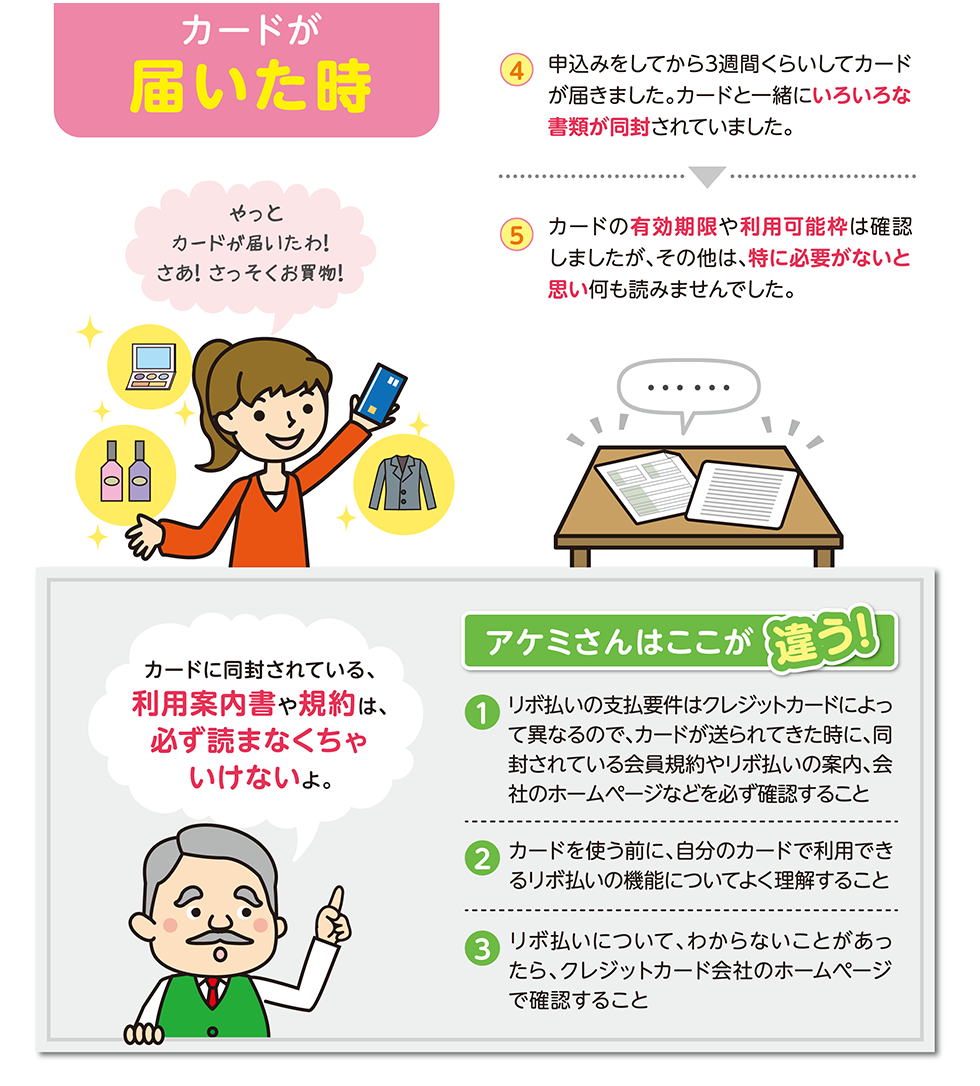
さらに「リボ払いの残高が減らない」事態を引き起こす主犯が、「元利均等リボ(またはウィズアウト方式・ウィズイン方式の違い)」です。例えば、月々の支払額を1万円に設定し、残高が50万円ある場合を考えてみましょう。
- 残高50万円に対する月間手数料:約6,164円(50万円 × 15% ÷ 12カ月)
- 口座から引き落とされる金額:10,000円
- 実際に元金の返済に充てられる金額:わずか3,836円
利用者は「今月も1万円を返した」という充足感を得ていますが、実際に減った借金は4割弱に過ぎず、残りの6割強は丸々カード会社の手数料収入として消滅しています。この状態で翌月に数千円の買い物を1回でも追加すれば、元金は1円も減らないどころか、雪だるま式に膨らんでいくことになります。
【実態シミュレーション】30万円・50万円使ったときの衝撃的な返済総額
リボ払いの恐ろしさを実感するために、具体的な返済シミュレーション(実質年率15.0%、元利定額方式)の数値を確認してみましょう。カード会社のウェブサイトにある簡易計算機を叩くだけでは見えにくい「支払総額の膨張」が浮き彫りになります。
| 利用残高 | 毎月の支払元金設定 | 返済回数(期間) | 支払う総手数料(利息) | 最終的な支払総額 |
|---|---|---|---|---|
| 30万円 | 5,000円 | 60回(5年0カ月) | 約128,000円 | 約428,000円 |
| 30万円 | 15,000円 | 20回(1年8カ月) | 約39,000円 | 約339,000円 |
| 50万円 | 10,000円 | 50回(4年2カ月) | 約172,000円 | 約672,000円 |
| 100万円 | 20,000円 | 50回(4年2カ月) | 約345,000円 | 約1,345,000円 |
驚くべきことに、30万円の買い物を月々5,000円のリボ払いに設定した場合、完済までに5年間を要し、購入額の4割以上に匹敵する約12万8,000円の手数料を支払うことになります。最新型のパソコンやブランド品を1台買ったつもりが、実質的にもう1台買えるだけのお金をカード会社に無条件で上納している計算になります。
【実態検証】利用者の生の声と「無自覚リボ」の社会問題
なぜここまで高リスクな仕組みが日常的に使われてしまうのか。実際の体験談や知恵袋、コミュニティの告白を分析すると、自ら進んでリボを選んだ人だけでなく、「気づかないうちにリボ払いになっていた」という無自覚リボ(初期設定リボ)の被害が極めて多いことが分かります。
「新規カード発行時に『最大5,000ポイント進呈』というキャンペーンバナーに惹かれてチェックを入れたら、自動的にすべての決済がリボ払いになる『自動リボ設定』になっていた。1年以上気づかず、明細を見て手数料だけで10万円以上取られていたことを知って愕然とした」(都内・20代会社員の手記より)
「レジで『1回払いで』と伝えても、カード側の設定がリボ専用カードや事前登録型リボになっている場合、店舗側の指定に関係なく全てリボ払いに変換される」というリボ払いの限度額の仕組みとカード仕様の盲点が存在します。
行動経済学において、人間は「目先の支払いの苦痛を先送りし、将来の損失を過小評価する」という心理バイアス(現在志向バイアス)を持っています。リボ払いはこの人間心理の脆弱性を巧妙に突いた商品設計となっており、金融知識が乏しい若年層や多忙な生活者が無意識にターゲットにされている現実があります。
一般に知られていない盲点とネットの誤解|ポイント還元の嘘
ネット上には「リボ払いを上手に使えばポイントが2倍になってお得」という裏ワザ情報が出回ることがあります。しかし、これには極めて高い財務的リスクが潜んでいます。
確かに一部のクレジットカード会社は、リボ払い利用時に付与ポイントを0.5%〜1.0%上乗せする特典を用意しています。しかし、得られるポイント還元率はせいぜい1.0%〜2.0%に過ぎません。これに対して支払うリボ手数料は年利15.0%(月利換算で約1.25%)です。
毎月の支払いタイミングを1日単位でコントロールし、最小限の手数料(数円〜数十円)を発生させてポイントだけを掠め取る「職人技」のような管理ができるごく一部の上級者を除き、一般のユーザーがポイント目的でリボ払いを使うのは「100円の小銭を拾うために1,500円をドブに捨てる」行為と同義です。
脱出マニュアル|繰り上げ返済・一括返済とカード設定の解除方法
もし現在、すでにリボ残高を抱えてしまっている場合、一刻も早く損失の拡大を食い止めるためのリボ払いのデメリット対策を実行しなければなりません。解決策は極めてシンプルかつ確実です。
1. 最短で「繰り上げ返済・一括返済」を実行する
リボ払いの一括返済のメリットは、将来発生するはずだった年利15%の手数料を完全にゼロにできる点にあります。ボーナスや臨時収入、貯蓄がある場合は、迷わず残高の全額または一部を繰り上げ返済してください。リボ払いの繰り上げ返済の方法は主に以下の3つです。
- カード会員専用サイト・アプリからの手続き:指定口座からの即時引き落とし(Pay-easy等)で増額返済。
- 提携コンビニATMからの直接入金:カードを挿入し、残高の一部または全額を現金で返済。
- カスタマーサポートへの電話:翌月引き落とし時の増額・一括清算を申請。
2. 「クレジットカードのリボ払い解除」を完了させる
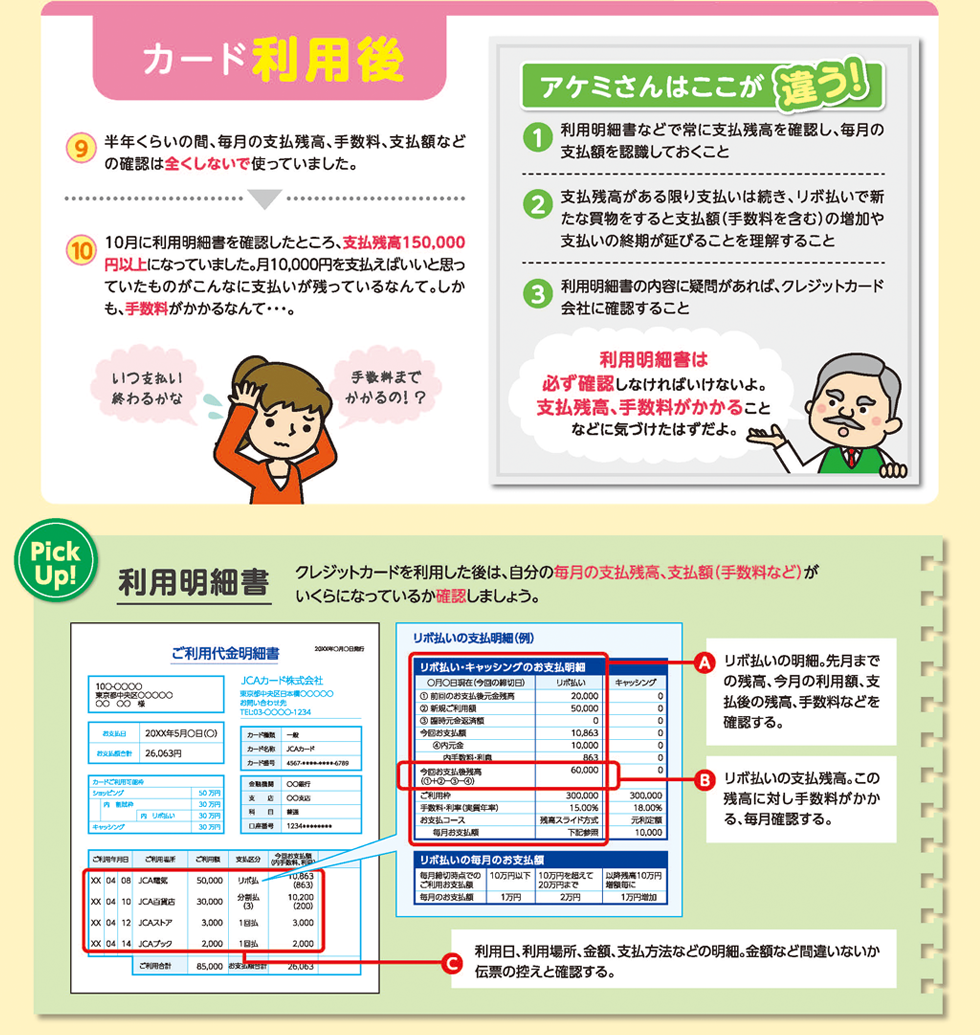
残高をゼロにしても、「リボ宣言」「楽Pay」「マイ・ペイすリボ」などの自動登録型サービスが有効なままだと、次回の買い物も自動的にリボ払いになってしまいます。会員アプリの「お支払い方法の変更・解除」メニューから、必ず「自動リボ設定を解除する」または「毎月の支払上限額を利用可能枠の満額(上限)まで引き上げる」手続きを完了させてください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融工学的・家計管理の視点から、リボ払いという決済手段をどう評価すべきか、客観的な判断基準を提示します。
【リボ払いを絶対に避けるべき人】
- 家計簿をつけておらず、毎月のカード利用明細を1行ずつ確認する習慣がない人
- 「毎月1万円なら払えるから」と、残高の総額を確認せずに買い物をしてしまう人
- ポイント還元や入会特典目当てでカードの初期設定を深く読まずに承諾してしまう人
- すでに複数枚のカードでキャッシングやリボ残高を抱えている人
【例外的に利用が許容される限定的なケース】
- 冠婚葬祭や急な医療費など、突発的な資金需要に対し「来月のボーナスで全額一括返済する」ことが100%確定している一時的なブリッジ利用
- 手数料の発生日数を秒単位で計算し、最低限の手数料でポイント特典だけを回収できる極めて高度な金融スキルを持つ人
原則として、個人が日常の消費生活を送る上でリボ払いを選択する合理的理由は存在しません。「残高管理の手間」と「年利15%の利息負担」は、家計資産形成における最大の阻害要因となります。
【リボ 払い と は】に関するよくある質問(FAQ)
Q1:店頭のレジで「1回払いで」と頼んだのにリボ払いになってしまうのはなぜですか?
A1:お持ちのクレジットカードが「リボ払い専用カード」であるか、カード会員ページで「自動リボ(すべての決済を自動的にリボ払いに変換する設定)」に登録されている可能性が極めて高いです。レジの店員に伝えた支払い指定よりも、カード会社側で事前に設定された登録情報が優先されるため、今すぐ会員Webサイトから登録解除を行ってください。
Q2:リボ払いを一括返済すると信用情報(ブラックリスト)に傷がつきますか?
A2:一切傷はつきません。むしろ予定通り、あるいは前倒しで完済することは、信用情報機関(CICやJICC)において「良好な返済実績(正常入金)」として記録され、クレジットヒストリー(信用力)にとって完全にプラスに働きます。
Q3:リボ払いの返済がどうしても厳しくなった場合、どうすればいいですか?
A3:返済のために別のカードでキャッシングを重ねる「多重債務」は絶対に避けてください。年利の低い銀行系フリーローンやおまとめローンへの「借り換え」を検討するか、自力での返済が困難な場合は、消費生活センター(局番なし188)や法テラス、日本クレジットカウンセリング協会(JCCO)などの公的相談窓口へ早急に相談してください。
まとめ:今後の動向と失敗しないための判断基準
リボ払いは、一見すると「毎月の支出を平準化してくれる便利な家計サポーター」のように見えます。しかしその本質は、年利15.0%という高額な手数料を長期にわたって徴収し続ける、カード会社にとっての最重要収益エンジンです。
デジタル決済がさらに多様化する現代だからこそ、目先のキャッシュフローの甘い誘惑に惑わされず、「自分が購入した商品の元金は今いくら残っているのか」を常に把握するリテラシーが求められます。もし身に覚えのない手数料が引かれているなら、今すぐ明細を開き、設定の解除と繰り上げ返済の一手を打つことが、資産と生活防衛の第一歩となります。 (出典: リボ 払い と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
