収入印紙とは?貼る理由と金額一覧・買い方から罰則の真相まで徹底解説
ビジネス取引の領収書や不動産売買、業務委託の契約書などを交わす際、誰もが一度は目にする小さな切手のような証票が「収入印紙」です。日々の経理処理や店舗運営で機械的に貼り付けているケースも多いですが、「なぜ紙の書類に税金を払うのか」「貼らないとどうなるのか」といった本質的な仕組みを正確に把握している現場担当者は決して多くありません。
国税庁が所管する印紙税法に基づき、特定の文書を作成した際に課される税金の納付手段として機能する収入印紙。2026年現在のビジネス現場では、急速に進んだバックオフィス業務のデジタル化に伴い、従来の紙の契約書と電子契約の税務上の扱いの差が一段と注目を集めています。基礎知識から金額ごとの判定基準、コンビニや郵便局での調達方法、現場で頻発する貼り忘れトラブルの回避策まで、実務に直結するポイントを詳しく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は経済的取引に伴って作成される課税文書に課される「印紙税」を前納するための公的証票である。
- 要点2:領収書は売上代金が5万円未満(税抜)なら非課税であり、5万円以上から金額に応じた印紙税の納税義務が発生する。
- 要点3:電子契約やPDF発行の領収書は現行法上「課税文書の作成」に該当しないため、印紙税が完全に不要(0円)となる。
【なぜ貼るのか】収入印紙の基礎知識と知っておくべき印紙税の仕組み
日常の買い物でレシートを受け取るだけでは意識しにくい収入印紙ですが、一定額以上の金銭授受や重要契約の締結時には不可欠な存在です。そもそも収入印紙とは、国に対して印紙税と呼ばれる国税を納付するために購入・貼付する証票を指します。明治時代に導入されて以来、日本の税制を支える重要な間接税の一角として機能し続けています。
国税庁の解説によると、印紙税が課される根拠は「経済的な取引によって利益や権利の移転が生じる際、その事実を証明する文書を作成する行為自体に担税力(税金を負担できる経済的余力)を見出す」という点にあります。取引の法的安定性を公的に担保するコストを、文書作成者が負担するという社会的な合意に基づいているのです。
なお、実務で頻繁に混同されるのが「収入証紙」と「収入印紙」の違いです。収入印紙が国に納める国税(印紙税や登録免許税、訴訟費用など)に充てられるのに対し、収入証紙は各都道府県などの地方自治体に手数料を納めるためのものでした。自治体のデジタル化に伴い証紙制度の廃止・キャッシュレス化が進む一方、国の印紙税制度は現行法として厳格に運用されています。

【2026年最新】領収書・契約書の金額一覧と非課税ルールの境界線
印紙税の金額は、作成する文書の種類(号数)および記載された契約金額・受取金額によって細かく定められています。経理や法務の現場で特に取り扱いが多い「第17号文書(売上代金の受取書・領収書)」や「第1号・第2号文書(不動産売買・請負契約書など)」では、わずかな記載金額の違いで納付額が大きく変動するため注意が必要です。
特に実務上押さえておくべきなのが、領収書の収入印紙金額における5万円の壁です。平成26年(2014年)の税制改正以降、記載金額が「5万円未満」の受取書は非課税とされています。ここで極めて重要なのは、消費税額が明確に区分記載されている場合、税抜金額を基準に判定できるという点です。例えば、総額54,800円(税抜49,818円・消費税4,982円)と明記されていれば、5万円未満として扱われ非課税となります。
| 文書種別 | 契約金額・記載金額 | 納付すべき印紙税額 | 実務上の重要チェックポイント |
|---|---|---|---|
| 第17号文書(売上代金受取書・領収書) | 5万円未満(税抜) | 非課税(0円) | 消費税の区分記載があれば税抜金額で5万円未満判定が可能 |
| 第17号文書(売上代金受取書・領収書) | 5万円以上 〜 100万円以下 | 200円 | 日常業務で最も多用されるゾーン。貼り忘れに要注意 |
| 第17号文書(売上代金受取書・領収書) | 100万円超 〜 200万円以下 | 400円 | 200万円を超えると金額帯に応じて段階的に増額 |
| 第2号文書(請負に関する契約書) | 100万円超 〜 200万円以下 | 400円 | 業務委託契約等。継続的取引の基本契約書(第7号)は一律4,000円 |
| 第1号文書(不動産売買・土地賃貸借) | 1,000万円超 〜 5,000万円以下 | 1万円(軽減税率適用時) | 不動産売買契約書等の軽減税率は延長措置の適用有無を要確認 |
複数枚の契約書を作成した場合、「契約書の収入印紙代は双方がどちらで負担すべきか」という疑問がよく挙がります。印紙税法上は作成者全員が連帯して納付する義務を負いますが、商慣習としては双方が1通ずつ原本を保管する場合、各自が保有する1通分の印紙代をそれぞれ負担するのが一般的です。
【実態検証】コンビニと郵便局の販売種類・買い方の違いと現場のリアル
急な取引や出先で収入印紙が必要になった際、調達先として最も身近なのがコンビニエンスストアと郵便局です。しかし、両者の間には取り扱いラインナップに決定的な差が存在します。
大手コンビニエンスストア(セブン-イレブン、ファミリーマート、ローソン等)のレジで購入できる収入印紙は、需要が集中する200円券のみに限定されている店舗が圧倒的多数です。高額な契約書に必要な2,000円券や1万円券、端数調整用の微小額券は原則として常備されていません。また、コンビニでの印紙購入は原則として現金決済(または一部の独自電子マネー等の特例)に限定されており、クレジットカード決済ができない点も現場で戸惑うポイントです。
一方、全国の郵便局窓口では、1円から10万円券まで全31種類の収入印紙が正規に取り扱われています。特殊な契約書や高額取引を控えている場合は、迷わず郵便局の窓口へ足を運ぶのが確実です。法務局の売店や一部の金券ショップでも販売されていますが、金券ショップで購入する際は偽造防止の観点から状態確認を怠らないよう留意してください。
一般に知られていない盲点と誤解|正しい貼り場所と消印・割印の実務
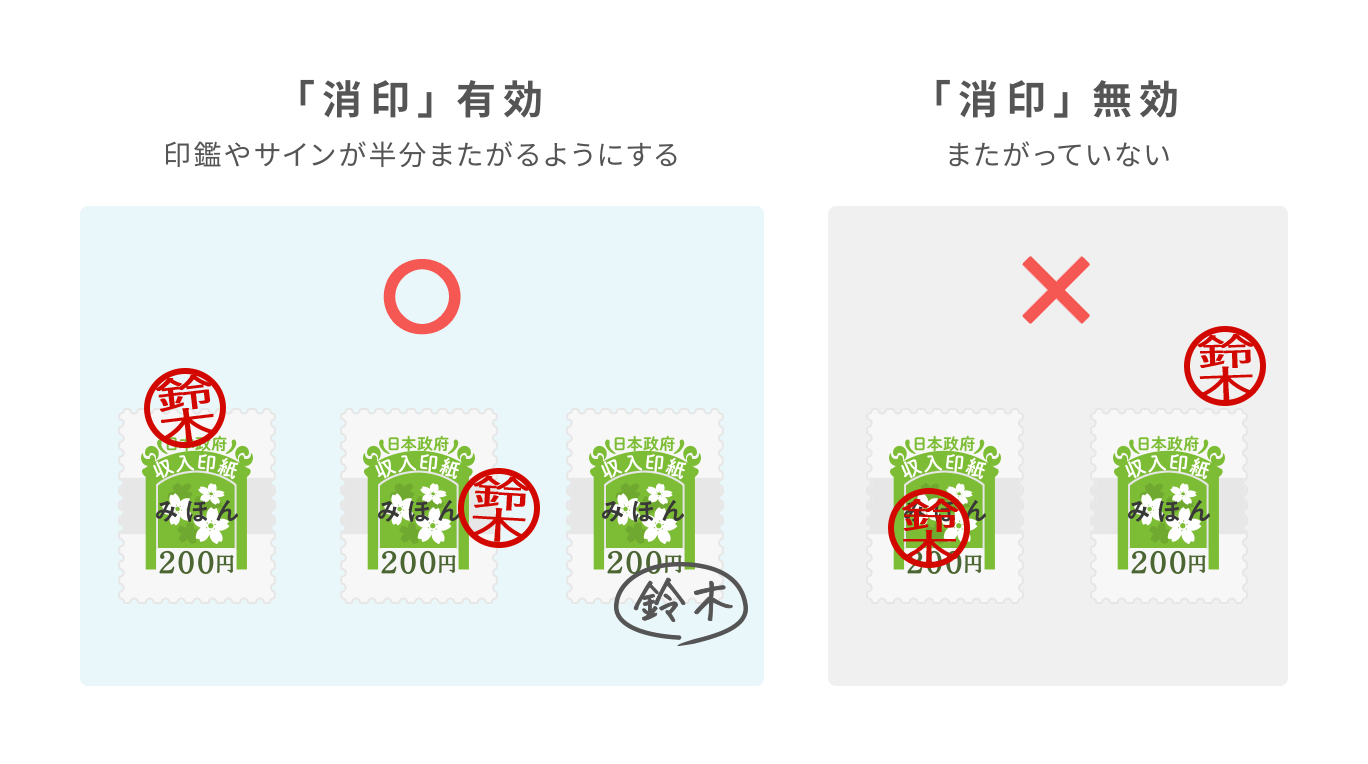
収入印紙を購入して書類に貼り付けただけでは、法律上の納税義務を完了したことにはなりません。印紙税法第8条では、印紙を貼付した上で「消印(一般に割印と呼ばれる作業)」を行うことが明確に義務付けられています。
現場でよく見られる「印紙にまつわる誤解と正しい作法」を整理しました。
1. 印紙を貼る場所のルール
書類の形式によって厳密な指定はありませんが、契約書であれば「表紙または1ページ目の左上・右上」、領収書であれば「あらかじめ印刷された印紙貼付欄」に貼るのがビジネスマナーとして定着しています。万が一余白が足りずに裏面に貼ったとしても、法的な効力に差はありません。
2. 割印(消印)の正しいやり方
印紙の再利用(不正使用)を防ぐため、印紙の彩紋(模様部分)と書類の地肌の双方にかかるように押印します。使用する印鑑は契約書に押した代表印や実印である必要はなく、担当者の認印やシャチハタ、さらにはボールペンなどによる自筆の署名(サイン)でも法的に有効です。ただし、鉛筆など容易に消せる筆記具での消印は認められません。
3. 誤って多く貼りすぎた場合の払い戻し・交換方法
「非課税の書類に誤って200円印紙を貼ってしまった」「金額を間違えて高額な印紙を貼ってしまった」という場合、郵便局で現金の払い戻しを受けることはできません。郵便局窓口で対応できるのは「未使用の印紙を他の額面に交換すること(手数料1枚あたり5円)」のみです。過誤納となった印紙税の還付を受けるには、納税地の所轄税務署に対して「印紙税過誤納確認申請書」を提出し、税務署経由で指定口座へ還付金を振り込んでもらう手続きが必要となります。
貼り忘れのペナルティと電子契約による完全合法なコスト削減策
多忙な業務の中で起こりがちな「印紙の貼り忘れ」。これが税務調査などで発覚した場合、どのようなペナルティが科されるのでしょうか。
印紙税法第20条に基づき、本来貼るべき印紙を貼っていなかった場合は、本来納付すべき印紙税額の3倍に相当する「過怠税」が徴収されます。ただし、税務調査の事前通知を受ける前に、自ら貼り忘れに気づいて税務署長へ申し出た(不納付事実申出書を提出した)場合は、過怠税が1.1倍に軽減されます。また、印紙を貼っていても消印を怠っていた場合は、消印されていない印紙の額面と同額の過怠税が課されます。
ここで重要な法的視点は、「印紙を貼り忘れても、契約自体の法的有効性には一切影響しない」という点です。印紙税の未納は行政・税法上の義務違反であって、私法上の合意を無効にするものではありません。しかし、過怠税は法人税法上「損金不算入」となるため、企業の純然たる損失となります。
こうした印紙税リスクや郵送コストを根本から解消する手段として、近年急速に普及したのが電子契約サービスです。
国税庁の見解および過去の国会答弁(平成17年の参議院答弁書等)において、印紙税法が対象とする「課税文書」とは紙として現実に作成・交付された物理的文書を指すと解釈されています。電磁的記録(PDFファイルの送信やクラウド上での電子署名・タイムスタンプ付与)によって契約を締結した場合、物理的な文書を作成したことにはならないため、どれほど高額な取引であっても印紙税は一切発生しません(非課税)。
【プロの結論】紙の契約書を維持すべきケースと即時電子化すべき判断基準
バックオフィス業務の合理化を推進する上で、すべての文書を一律に電子化できるとは限りません。実務現場において「紙での運用を維持すべき領域」と「即座に電子契約・Web領収書へ移行すべき領域」の判断基準は以下の通りです。
即時に電子化・Web発行へ移行すべきケース:
- 毎月多数の業務委託契約や売買契約を締結しており、年間の印紙税負担が数十万円単位に達している企業
- 少額・多頻度のBtoC取引で領収書を発行しており、店舗スタッフの印紙貼付ミスや手作業の工数を削減したい現場
- テレワークや遠隔地との取引が多く、契約締結までのリードタイムを短縮したい組織
慎重に紙運用を継続・検討すべきケース:
- 取引先企業がITリテラシーや内部規程の都合上、紙の原本保管と押印を必須条件としている場合
- 事業用定期借地契約など、法令によって公正証書等の書面作成が厳格に義務付けられている一部の特定取引
- 年間の契約件数が極めて少なく、電子契約サービスの月額利用料が印紙税の削減額を上回ってしまう小規模事業主
【収入印紙とは】に関するよくある質問(FAQ)
Q1:領収書に印紙を貼り忘れたまま顧客に渡してしまいました。領収書自体が無効になりますか?
A1:領収書そのものが無効になることはありません。民法上の金銭受取を証明する効力は維持されます。ただし、発行者側には印紙税法違反として過怠税(本来の税額の3倍、自己申告時は1.1倍)が課されるリスクが生じるため、可能であれば速やかに相手方へ連絡し、正規の印紙を貼付・消印するか再発行を行うのが適切な対応です。
Q2:クレジットカード決済の領収書にも、5万円を超えたら収入印紙が必要ですか?
A2:原則として収入印紙は不要です。クレジットカード決済は信用の供与であり、その場での現金の受領(金銭または有価証券の受取)が発生していないためです。ただし、領収書上に「クレジットカード利用」である旨が明記されていない場合は、現金受取とみなされて印紙税が課される可能性があるため、必ず「カード決済」「クレジット扱い」と記載してください。
Q3:印紙に押す割印を押し間違えてしまいました。修正テープや二重線で直せますか?
A3:修正テープや二重線での訂正は認められません。印紙の消印は再使用防止を目的としているため、失敗した場合は別の箇所(印紙と文書の別の境界部分)に改めて明確に押印し直せば問題ありません。見た目が著しく損なわれたり印紙自体を汚損してしまった場合は、税務署での過誤納手続きを検討してください。
まとめ:知っておくべき印紙税の要点とこれからの実務判断
収入印紙は、ビジネス取引における納税義務を果たすための極めて重要なツールです。5万円の非課税ラインや消費税抜きの計算手法、正しい消印のルールを正しく把握しておくことは、経理・法務担当者のみならず、現場で領収書を切るすべてのビジネスパーソンにとって必須のリスク管理と言えます。
同時に、紙の文書からクラウド契約・電子領収書への移行が進む現代において、印紙税を合法的に圧縮できる電子契約の導入価値はこれまで以上に高まっています。自社の取引規模やコスト構造を見極めながら、適切な納税実務と合理的なデジタルシフトをバランスよく進めていくことが求められます。 (出典: 収入 印紙 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
