リボ払いと分割払いの違いは?手数料の罠と損しない選び方を徹底解説
キャッシュレス決済が完全に定着した2026年現在、高額な買い物や急な出費の際に利用される「リボ払い(リボルビング払い)」と「分割払い」。どちらも「支払いを後回しにして月々の負担を軽くする」仕組みに見えますが、その本質的な金融構造とリスクの大きさはまるで異なります。
毎月の引き落とし額が少額で済む手軽さに惹かれ、仕組みを正確に理解しないまま利用した結果、思わぬ手数料負担に苦しむケースは後を絶ちません。両者の決定的な相違点はどこにあるのか、どちらを利用するのが経済的に得なのか、客観的データと具体的な計算シミュレーションをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
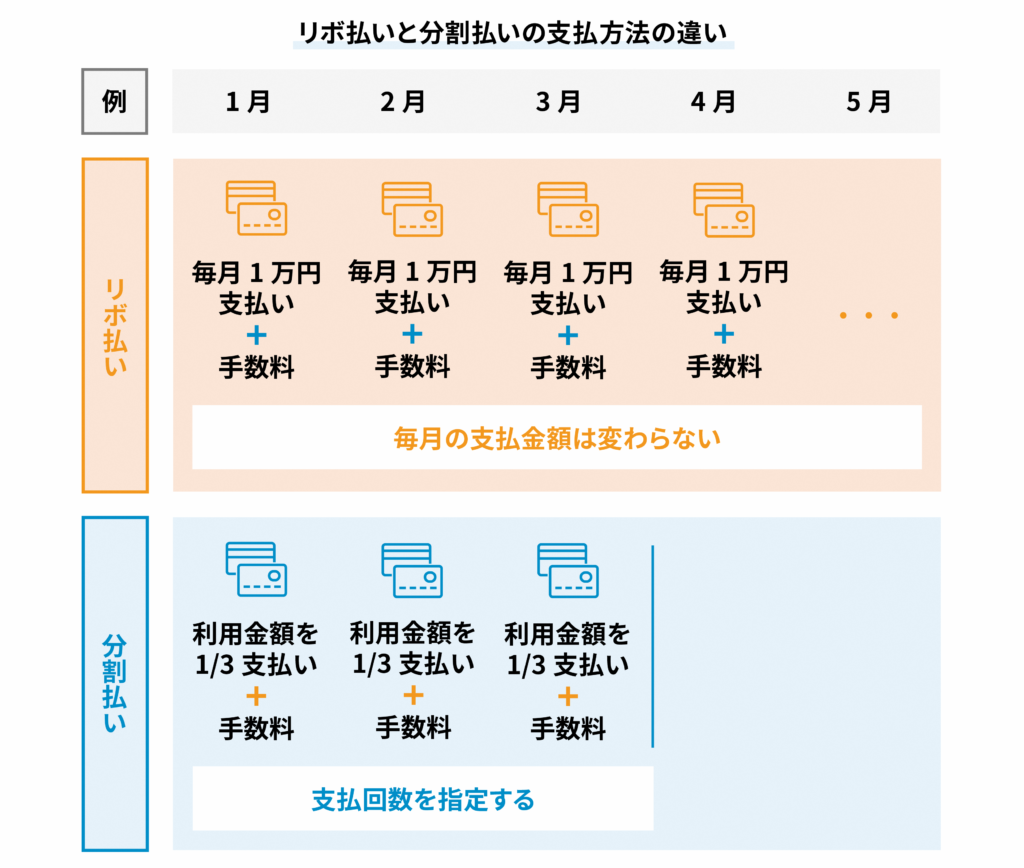
- 要点1:リボ払いは「毎月の返済額」を固定し、分割払いは「支払う回数」を指定するという根本的な構造の違いがある。
- 要点2:クレジットカードの分割払いは「2回払い」まで手数料無料が一般的だが、リボ払いは初月から年利15.0%前後の手数料が発生する。
- 要点3:リボ払いは残高スライドや元利定額の仕組みにより元金が減りにくく、信用情報(CIC)や将来のローン審査にも影響を及ぼすリスクがある。
【決定的な違い】リボ払いと分割払いの根本的な構造を2026年最新比較
リボ払いと分割払いの最大の違いは、利用者が「何をコントロールして返済しているか」という点に集約されます。
分割払いは、購入した商品ごとに「3回・6回・12回・24回」といった回数指定を行い、完済までのスケジュールを最初に確定させる決済方式です。支払総額(商品代金+手数料)を利用回数で割って均等に返済するため、買い物を重ねない限り、予定通りに必ず支払いが終了します。
一方、リボ払いは、どれだけカードで買い物を追加しても「毎月の返済額を1万円」などと一定に保つ支払い方式です。一見すると家計管理が楽に見えますが、支払期間があらかじめ決まっていないため、利用残高が増えるほど返済期間が際限なく長期化する構造的な特徴を持っています。
| 項目 | 分割払い(回数指定) | リボ払い(リボルビング) | 編集部の見解・評価 |
|---|---|---|---|
| 支払いの指定方法 | 支払い「回数」を指定 | 月々の「返済額」を指定 | 分割払いは終わりが明確、リボは長期化リスク大 |
| 一般的な手数料率(実質年率) | 実質年率 12.0%〜15.0%(回数による) | 実質年率 15.0%〜18.0%(一律固定が多い) | 短期間の分割払いの方が実質金利・総額ともにお得 |
| 2回払いの手数料 | 原則無料(手数料0円) | 初月から手数料が発生 | クレジットカードの分割払い2回無料は最大の節約ワザ |
| 追加の買い物時の影響 | 商品ごとに個別に回数計算される | 全残高が合算され、返済期間が自動延長 | リボ払いは借金感覚が麻痺しやすい最大の罠 |
| 返済方式の種類 | 元利均等返済方式 | 元金定額方式 / 元利定額方式 | 「元利定額」は返済初期に元金がほぼ減らない |
【どっちが得?】実質年率と手数料率の比較から見る返済シミュレーション
「リボ払いと分割払いは結局どっちが得なのか」という問いに対する結論は、圧倒的に「分割払い(特に回数が少ない設定)」が得です。
具体的な数値で比較してみましょう。例えば、30万円の家電を実質年率15.0%で購入した場合の試算データです。
【分割払い(6回指定)の場合】
分割払いの金利計算方法に基づくと、月々の支払額は約52,200円、支払総額は約313,200円(手数料合計:約13,200円)で半年後に完済します。
【リボ払い(元利定額月々1万円コース)の場合】
月々1万円の返済では、毎月の支払いからまず約3,750円の手数料が差し引かれ、元金には約6,250円しか充当されません。完済までに要する期間は39ヶ月(3年3ヶ月)、支払総額は約387,000円(手数料合計:約87,000円)に跳ね上がります。
月々の引き落とし額だけを見ればリボ払いの方が安く見えますが、最終的に支払う手数料の差額は7万円以上に達します。さらに、リボ払いで主流となっている「元利定額方式」と「元金定額方式」の違いも理解が欠かせません。元利定額方式は「返済額の中に手数料を含める」ため、利用残高が多い返済初期は支払額の大半を手数料が占め、元金が極めて減りにくい仕組みになっています。
【実態検証】「リボ払いが終わらない」と嘆く利用者のリアルな生の声と現場データ
各種金融相談窓口やSNSコミュニティには、「何年も毎月引き落とされているのに残高が全然減らない」という深刻な告白が日々寄せられています。大手カード会社の決済実態調査や利用者の手記からも、リボ払いの心理的トラップが浮き彫りになっています。
「月々5,000円のコースに設定し、気づけば限度額の50万円いっぱいまで使っていた。明細を確認して驚愕した。毎月5,000円払っているうち、約4,000円が手数料で元金は1,000円しか減っていなかった」(30代会社員の手記より)
「リボ払いが終わらない理由」の根底には、「借金をしている感覚の麻痺」があります。分割払いの場合は新しい買い物をすると月々の請求額が合算されて増えるため、「今月は使いすぎたから買い物を控えよう」という自然なブレーキが働きます。しかしリボ払いは、いくら買い物を重ねても毎月の請求額が変わらないため、利用限度額に達するまで支出の異常事態に気づきにくいのです。

一般に知られていない盲点とネットの誤解|自動リボ設定とCIC信用情報の真実
クレジットカード契約時やキャンペーン申し込み時に潜む最大の盲点が、「自動リボ(リボ宣言)」の設定です。ポイント還元や年会費割引の特典に惹かれて設定したまま放置し、知らぬ間に1回払いで決済したすべての買い物が自動的にリボ払いに変換されているトラブルが頻発しています。
例えば、「三井住友カードのマイ・ペイすリボ」や「楽天カードの自動リボ」などは、毎月の支払い上限額を低く設定していると、日常の食費や公共料金の支払いまでリボ手数料の対象になります。不要な手数料を避けるためには、マイページから登録内容を確認し、自動リボの解除または月々の支払上限額を利用可能枠の上限まで引き上げておく自衛策が不可欠です。
また、見落とされがちなのが信用情報機関(CICなど)への影響です。リボ払いの利用残高は信用情報上、「包括信用購入あっせん残高(割賦残高)」として詳細に記録されます。返済遅延を起こしていなくても、多額のリボ残高を抱えている状態は「恒常的な借入依存」と見なされ、住宅ローンや自動車ローンの審査、新規クレジットカードの発行時にネガティブな評価を受ける要因となります。
クレジットカードの支払い方法変更に伴うデメリット
「店頭で一括払いを選択したものの、引き落としが厳しいから後から分割払いやリボ払いに変更したい」という場合、変更手続き自体はWeb上で容易に行えます。しかし、一度変更すると「元の1回払いに戻すことはできない」点や、変更時点から日割りで手数料が加算され始める点には十分な注意が必要です。
【プロの結論】行動経済学と家計防衛から導く「向いている人・危険な人」の判断基準
行動経済学において、人間は「将来の大きな損失よりも目先の小さな負担軽減を過大に評価する」という「現在志向バイアス」を持っています。リボ払いや多面的な分割払いは、まさにこの心理的バイアスを利用して消費者の支払い痛感を麻痺させる仕組みです。
健全な個人財務(パーソナルファイナンス)を維持するために、両者の向き不向きを明確に線引きする必要があります。
【分割払い・2回払いを選ぶべき人】
- 大型家電やパソコンなど、突発的だが生活に必要な高額商品を購入する人
- 「〇回で支払いを終える」という返済終了時期をきっちりコントロールしたい人
- 手数料を一切払いたくない人(手数料無料の2回払いを活用できる人)
【リボ払いを絶対に避けるべき人】
- 日常的な食費や日用品、趣味の支出をクレジットカードで決済している人
- 現在の利用残高の合計や、毎月引かれている手数料の正確な金額を把握していない人
- 近い将来(1〜3年以内)に住宅ローンやマイカーローンの契約を控えている人
万が一、すでに多額のリボ残高を抱えてしまっている場合は、放置せず「リボ残高の繰り上げ返済」や「一括返済」を最優先で実行することが、どんな金融投資よりも確実かつ利回りの高い資産防衛策となります。

【リボ 払い 分割払い 違い】に関するよくある質問(FAQ)
Q1:分割払いの2回払いは本当に手数料がかからないのですか?
A1:はい。主要なクレジットカード会社(三井住友、JCB、楽天カードなど)では、通常の分割払い(3回以上)とは異なり、2回払いは手数料無料(実質年率0%)に設定されています。高額決済時の負担を翌月と翌々月に分散できる最も有利な支払い方法です。
Q2:リボ払いの残高を一括返済・繰り上げ返済するにはどうすればいいですか?
A2:カード会社の会員専用Webサイト(Vpassや楽天e-NAVIなど)から「一部繰り上げ返済」または「全額一括返済」の申し込みが可能です。また、提携銀行のATMから直接入金して返済できるカード会社も多くあります。返済した翌日以降の手数料発生を即座にストップできます。
Q3:楽天カードで勝手にリボ払いになっていたのですが解除できますか?
A3:楽天e-NAVI内の「リボ払い・分割払い」メニューから「自動リボの解除」手続きを行うことで即時解除が可能です。ただし、すでにリボ残高として計上されている過去の決済分は自動的には一括に戻らないため、別途「リボ残高のおまとめ払い(全額返済)」を設定する必要があります。
まとめ:キャッシュレス時代の賢い支払い戦略とリスク回避法
リボ払いと分割払いは、名前こそ似通った後払い決済サービスですが、その金融構造は「終わりが決まっている計画的支払い」と「終わりが見えなくなる借入システム」という決定的な差を孕んでいます。
衝動買いや資金不足を埋めるために安易にリボ払いに頼るのではなく、まずは手数料のかからない「2回払い」や、返済期間が確定する「少回数の分割払い」を選択することが家計を守る基本原則です。クレジットカードの支払い設定を定期的に見直し、手数料の仕組みを正しく把握してスマートなキャッシュレス生活を送りましょう。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
