米国株配当貴族の真実と2026年最新投資戦略
米国の利下げ局面移行や為替変動が交錯する2026年のマーケットにおいて、日本の個人投資家の間で改めて熱い視線を集めているのが「米国配当貴族銘柄」です。四半世紀以上にわたり、ITバブル崩壊、リーマンショック、パンデミックといった幾多の世界的経済危機を乗り越え、毎年株主に還元する配当を増やし続けてきた企業群は、まさに資本主義の成熟を象徴する存在と言えます。
新NISA(少額投資非課税制度)の定着に伴い、インカムゲイン(配当収入)とキャピタルゲイン(値上がり益)の双方を狙える王道アセットとして注目度が再燃しています。しかし、ネット上では「ただ買えば儲かる」「減配しないから絶対安全」といった安易な言説も散見されます。本稿では、配当貴族の定義や最新の代表銘柄データ、知られざる構造的リスク、新NISAでの実践的な活用術まで、現場の最新取材と財務データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:米国株配当貴族は「S&P500構成銘柄かつ25年以上連続増配」を満たす強固な財務基盤を持つ精鋭企業群。
- 要点2:50年以上増配の「配当王」との違いや、高配当ETF(VYM・HDV・SPYD)とのトータルリターン・増配率の差異を把握することが成功の鍵。
- 要点3:成長鈍化や二重課税といった「買ってはいけない落とし穴」を理解し、新NISA成長投資枠や投資信託を賢く組み合わせる出口戦略が不可欠。
【基礎から整理】配当貴族と配当王の違いとS&P500配当貴族指数の仕組み
投資の世界で頻繁に耳にする「配当貴族(Dividend Aristocrats)」と「配当王(Dividend Kings)」ですが、その厳密な定義やスクリーニング条件には明確な違いが存在します。株式市場の指標として公式に算出されている「S&P500配当貴族指数(S&P 500 Dividend Aristocrats Index)」には、極めて厳格な採用基準が設けられています。
具体的には、①S&P500採用銘柄であること、②25年以上連続で1株当たり配当金を増やしていること、③時価総額40億ドル以上、④1日平均売買代金が一定以上という流動性要件を満たした銘柄のみで構成されます。均等加重配分(各銘柄を概ね均等な比率で保有)が採用されており、一握りの巨大テック企業に指数全体が過度に引っ張られない設計となっているのが最大の特徴です。
| カテゴリー | 主な条件・連続増配年数 | 代表的な該当銘柄 | 編集部の見解・投資視点 |
|---|---|---|---|
| 米国株 配当貴族 | 25年以上連続増配 +S&P500採用銘柄(時価総額・流動性基準あり) | アッヴィ(ABBV) キャタピラー(CAT) シェブロン(CVX) | 大型優良株が揃い、下落相場でのディフェンシブ性と着実な増配力が魅力。 |
| 米国株 配当王 | 50年以上連続増配 (S&P500非採用の中小型株を含む市場全体が対象) | コカ・コーラ(KO) プロクター&ギャンブル(PG) ジョンソン&ジョンソン(JNJ) | 半世紀にわたり減配なしの圧倒的信頼感。ただし成熟企業の割合が多く成長率は緩やか。 |
| 配当チャンピオン / 達成者 | 10年〜20年以上連続増配 (ナスダックや中小型株も広く包含) | マイクロソフト(MSFT) アップル(AAPL) コストコ(COST) | 配当利回りは1%前後と低いが、配当成長率(増配スピード)と株価上昇余力が極めて高い。 |
「配当王」はS&P500の枠組みに縛られず、純粋に50年以上の増配実績を持つ企業を指す非公式の通称です。そのため、配当貴族でありながら同時に配当王でもある銘柄(コカ・コーラやP&Gなど)も多数存在します。投資家は単なるラベルの違いだけでなく、企業の現在のキャッシュフロー創出力とバランスシート健全性を見極める視点が求められます。

【2026年最新】米国株配当貴族の主要銘柄一覧と注目の連続増配株
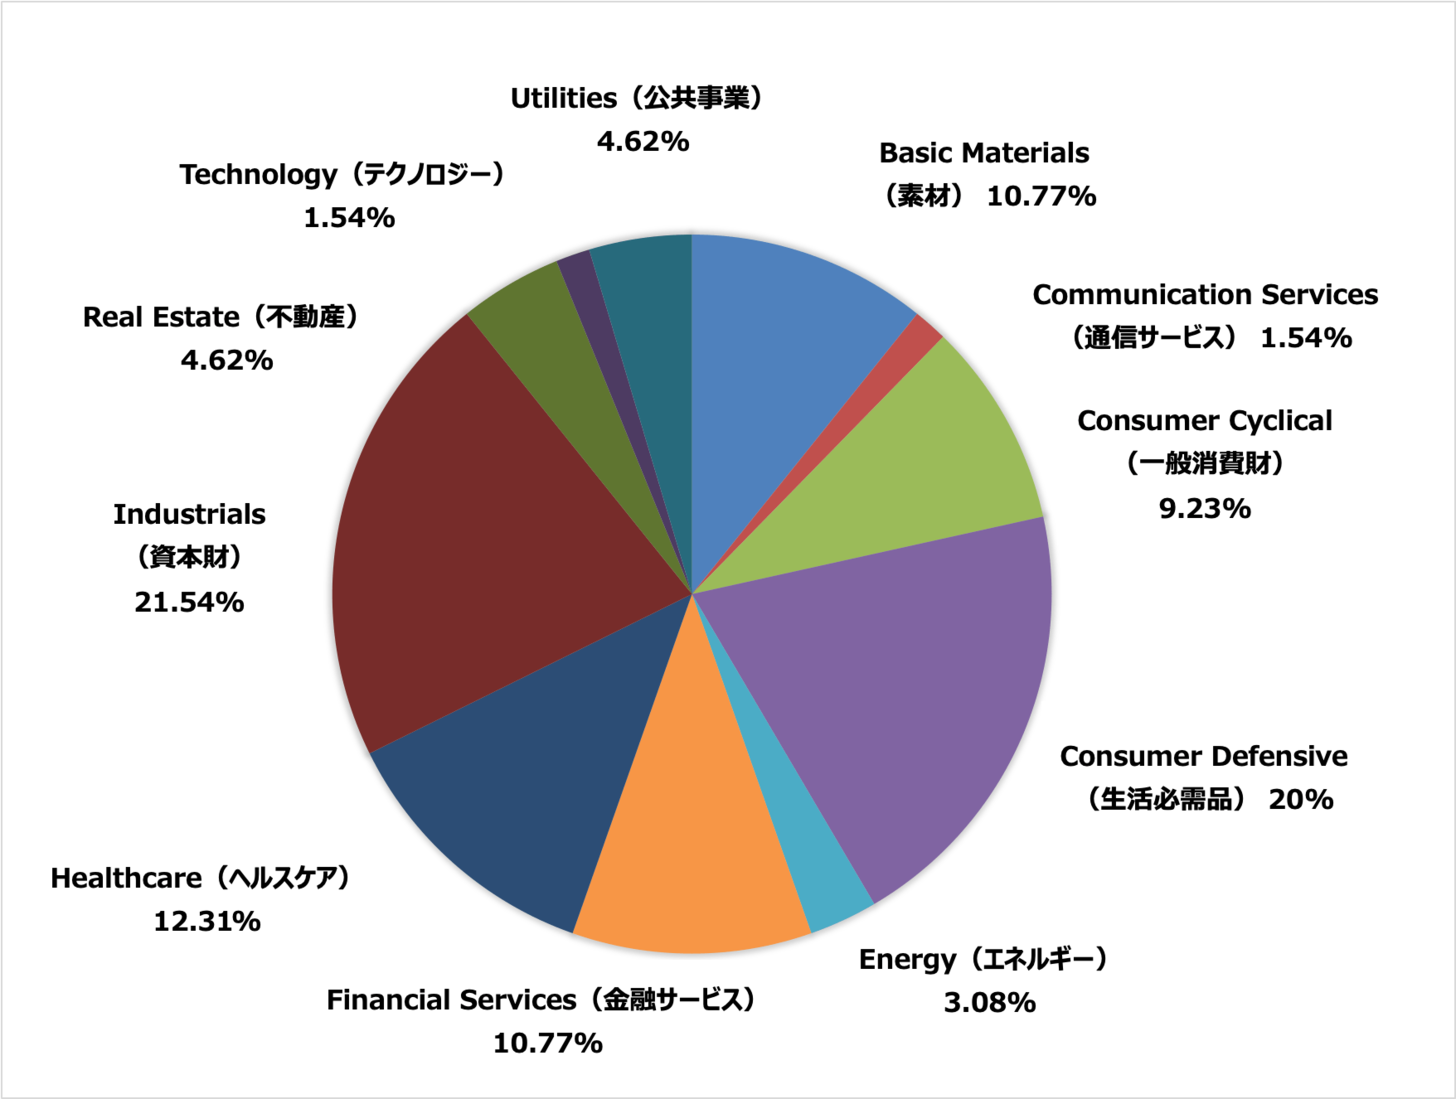
配当貴族インデックスには約60〜70銘柄が名を連ねています。生活必需品、ヘルスケア、資本財、素材といった、景気サイクルに左右されにくい安定したキャッシュ創出力を持つセクターが中心です。ここでは2026年時点において特に個人投資家の保有率が高く、ポートフォリオの中核となり得る代表銘柄の動向を整理します。
飲料世界大手のコカ・コーラ(KO)は、連続増配年数が60年超に達する象徴的銘柄です。強力なブランド価値と世界的な販売網、機動的な価格転嫁力を武器に、安定配当を維持しています。ヘルスケア大手のジョンソン・エンド・ジョンソン(JNJ)も60年超の増配記録を誇り、消費者向け事業(ケンビュー)のスピンオフ後も医療機器・医薬品のコア事業で堅調な業績を推移させており、配当利回りは概ね3%前後の水準をキープしています。
バイオ医薬品大手のアッヴィ(ABBV)は、前身のアボット・ラボラトリーズ時代を含めて50年以上の増配トラックレコードを持ち、主力のヒュミラ特許切れ(クリフ)を後続の新薬群(スキリージ、リンボック等)で見事にカバーし、配当利回り3.5〜4.0%前後の高い還元水準を堅持しています。また、世界的なインフラ需要とサプライチェーン再構築の恩恵を受けるキャタピラー(CAT)や、エネルギー大手のシェブロン(CVX)など、景気敏感株でありながら強靭な資本管理で30年以上増配を継続している企業も存在します。
米国株の配当貴族が選ばれ続ける理由|高配当ETF(VYM・HDV・SPYD)との決定的な違い
なぜ個人投資家や機関投資家は、配当貴族銘柄を選び続けるのでしょうか。その最大の理由は、単なる「今の利回りの高さ」ではなく、「配当成長(Dividend Growth)による将来利回りの爆発力」と「暴落時における下落耐性」にあります。
日本の投資家に人気の米国高配当株ETF(VYM、HDV、SPYDなど)は、現時点での配当利回りが3〜5%前後と高い一方で、業績悪化によって減配する銘柄を機械的に入れ替える構造を持っています。特にSPYDなどは高配当な不動産や金融、公益セクターの比率が高く、市場急変時に株価が大きく下落するボラティリティの高さが指摘されます。
一方、配当貴族銘柄は「過去25年間にわたり毎年配当金を増やしてきた」という実績そのものが、参入障壁の高さ(経済的な堀=Moat)と優れた経営陣の資本配分能力を証明しています。株価が一時的に低迷しても配当が増え続けるため、投資元本に対する配当利回り(Yield on Cost: YOC)が年数を経るごとに飛躍的に上昇します。10年前に購入した配当貴族銘柄の実質利回りが、当初の3%から8%や10%へ跳ね上がる現象は珍しくありません。

一般に知られていない落とし穴|「買ってはいけない理由」と減配リスクの実態
市場の優等生に見える配当貴族ですが、ネット上の甘い誘い文句を鵜呑みにして「無条件で買ってはいけない理由」が明確に3つ存在します。投資判断を下す前に、以下の構造的リスクを直視しなければなりません。
第一の落とし穴は、成長性の鈍化と「配当維持のための無理な増配」です。成熟企業が連続増配の看板を守るために、利益の成長が止まっているにもかかわらず配当性向(利益に占める配当の割合)を80〜90%以上に引き上げたり、負債を増やして自社株買いや増配を行ったりする事例があります。配当性向が高止まりしている銘柄は、設備投資や新規研究開発に資金を回せず、長期的な企業価値を毀損するリスクを孕んでいます。
第二の落とし穴は、突然の「増配ストップと指数除外」です。過去の歴史を振り返れば、かつて配当貴族の代表格と崇められたゼネラル・エレクトリック(GE)や大手通信AT&T(T)のように、巨額の負債や事業再編によって大幅減配に追い込まれ、指数から転落した企業が存在します。配当貴族から除外された銘柄は、インデックスファンドからの機械的な売り浴びせを受け、株価が急落する傾向があります。
第三の落とし穴は、外国源泉徴収税による「二重課税」のコスト摩擦です。米国株の配当金は、米国内でまず10%が源泉徴収され、その残額に対して日本国内で約20.315%の税金が課されます。確定申告を行えば「外国税額控除」を適用して一定額を取り戻すことが可能ですが、個人の所得水準によっては全額を取り戻せないケース(控除限度額の上限)が多く発生します。
【実態検証】投資信託「米国配当貴族ファンド」の評判と新NISAでの活用法
個別株の分析や確定申告の手間を避けたい層を中心に支持されているのが、投資信託の「野村インデックスファンド・米国配当貴族(Funds-i)」や「SMT 米国株配当貴族インデックス・オープン」、および関連する東証上場ETFです。投資コミュニティやSNSでのリアルな評判と運用実態を検証すると、メリットとデメリットが浮き彫りになります。
投資家からの肯定的な声としては、「S&P500(オルカン含む)が下落トレンドにある局面でも基準価額の下落がマイルドで精神的に安心できる」「個別銘柄の決算短信を追う必要がなく、自動リバランスしてくれる」という点が挙げられます。一方で、「信託報酬(運用管理費用)が年0.3〜0.5%程度かかり、一般的なS&P500インデックスファンド(年0.05〜0.09%程度)と比較してコストが割高」「円安局面では恩恵を受けるが、円高局面では為替差損が配当利回りを相殺してしまう」というシビアな指摘も少なくありません。
新NISA制度(つみたて投資枠・成長投資枠)における最適な立ち回りとしては、個別株を直接買う場合は「成長投資枠」を活用して日本国内の20.315%の課税をゼロにする戦略が極めて有効です。ただし、新NISA口座であっても米国の10%源泉税は非課税にならず、確定申告での外国税額控除も使えない点には十分留意してください。配当金の再投資効率を最大化したい場合は、分配金をファンド内で自動再投資する投資信託を成長投資枠で積み立てるのが賢明なアプローチです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
米国株の配当貴族投資は、万人にとっての正解ではありません。自身の投資目的、年齢、キャッシュフローのニーズに応じた冷静な線引きが求められます。
【配当貴族投資をおすすめできる人】
- すでに一定の資産基盤があり、日々の生活を豊かにするための「確実なキャッシュフロー(配当金)」を定期的に得たい人
- 市場の暴落時にパニック売りをしがちで、下落耐性の高いディフェンシブ銘柄でポートフォリオを固めたい人
- 数年〜十数年以上の長期スパンで、配当の雪だるま式な再投資(複利効果)をじっくり享受できる人
【慎重になるべき人・おすすめできない人】
- 20代〜30代前半など運用期間が極めて長く、資産の最大化(資産形成期)を最優先したい人(S&P500や全世界株式インデックスのトータルリターンの方が勝る可能性が高い)
- ハイテク株や半導体株のような年率数十%の急激なキャピタルゲインを期待している人
- 米国の源泉徴収税や為替変動リスク(ドル安・円高)を一切許容したくない人
【米国 株式 配当 貴族】に関するよくある質問(FAQ)
Q1:配当貴族銘柄の配当金にかかる税金は、確定申告で本当にお得になりますか?
A1:特定口座(源泉徴収あり)で受け取った場合、米国の10%と日本の20.315%で約28%が差し引かれます。確定申告で「外国税額控除」を申請すれば、所得税額の範囲内で米国課税分の全額または一部が還付されます。ただし、新NISA口座で受け取る配当金は日本の税金が非課税となる代わりに、外国税額控除の対象外(米国の10%は引かれたまま)となる点に注意が必要です。
Q2:配当貴族銘柄とハイテク成長株(マグニフィセント7など)はどちらを優先すべきですか?
A2:目的によって異なります。資産拡大を目指す形成期であれば、成長力の高いテック株やS&P500全体への投資が合理的です。一方、定年退職後など「元本を取り崩さずに配当収入で生活費を補いたい」というステージであれば、株価変動が比較的穏やかで減配リスクの極めて低い配当貴族銘柄の比率を高めるのが鉄則です。
Q3:連続増配年数が途切れた場合、その銘柄はどうなりますか?
A3:配当貴族インデックスから即座に除外(リバランス時に除外)されます。除外された銘柄は機関投資家やインデックスファンドから大量に売却されるため、一時的に株価が急落することが一般的です。個別株で保有している場合は、減配の理由が一時的なものか、ビジネスモデルの崩壊によるものかを決算書で見極め、損切りや乗り換えを検討する判断基準となります。
まとめ:今後の動向と失敗しないための判断基準
米国株配当貴族銘柄は、四半世紀を超える長期の荒波をくぐり抜けてきた、世界最強のビジネスモデルを持つ企業群です。目先の高い利回りだけを追い求める「見せかけの高配当トラップ」を回避し、持続可能なキャッシュフローと株主還元姿勢を兼ね備えた本物の企業を選別する上で、配当貴族のスクリーニングは2026年以降も最も信頼性の高い羅針盤であり続けます。
投資で後悔しないためには、配当貴族という看板を盲信するのではなく、売上高成長率やフリーキャッシュフロー、配当性向の推移を定期的にチェックする姿勢が欠かせません。新NISAの非課税メリットや優良インデックスファンドを賢く組み合わせ、自身のリスク許容度に合致した盤石な配当ポートフォリオを構築していきましょう。 (出典: 米国 株式 配当 貴族(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
