クレジットカード還元率で本当に得する最強カード決定版【2026年最新】
日々の支払いを現金からキャッシュレスへ切り替えるだけで、年間数万円単位の差が生まれる時代になりました。しかし、各社がアピールする「最大◯%還元」という派手な数字の裏には、達成条件の複雑化や付与上限の罠が潜んでいます。一般的な還元率0.5%のカードを使い続ける人と、ライフスタイルに合致した高還元カードを使いこなす人との間では、年間300万円の決済で実に4万5,000円以上の経済格差が生じているのが2026年の現実です。
経済圏の再編やポイント付与ルールの相次ぐ改定により、「かつての定番カード」を持ち続けているだけで知らず知らずのうちに損をしているケースも珍しくありません。本稿では、主要カードの実質還元率の精緻な試算から、ポイントの二重取り・三重取りといった実践的な裏技まで、膨大な利用実績データと業界動向をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本還元率の相場は0.5%だが、2026年基準では「常時1.0%以上」が年会費無料カードを選ぶ最低防衛ライン。
- 要点2:三井住友カード(NL)のスマホタッチ決済や特定店舗特化型ルートを活用することで、対象店舗で7.0%〜最大20%超の還元を実現可能。
- 要点3:楽天カードの改悪騒動やPayPayカードの付与条件変更を踏まえ、単一経済圏に固執せず複数カードを使い分ける戦略が必須。
【還元率の真実】知らないと年間数万円も損する決定的な理由と計算の仕組み
クレジットカードの価値を測る最大の指標が「ポイント還元率」ですが、基礎となるクレジットカード 還元率 計算方法と仕組みを正しく理解していない利用者は少なくありません。還元率は「獲得できるポイント相当額(円) ÷ 利用金額(円) × 100」で算出されます。ここで注意すべきは、「ポイント付与率」と「還元率」の乖離です。たとえば1,000円利用で1ポイント貯まるカードでも、1ポイントが5円相当で使えれば還元率は0.5%になりますが、1ポイント=3円相当の交換レートであれば実質還元率は0.3%まで低下します。
年間支出200万円の世帯が還元率0.5%の一般カードを利用した場合、年間獲得ポイントは10,000円相当にとどまります。一方、常時1.5パーセント以上 最強クレカや特定店舗の高還元ルートを組み合わせ、平均実質還元率を2.5%まで引き上げた場合、年間獲得額は50,000円相当に達します。この年間4万円の格差は、5年で20万円、10年で40万円という無視できない資産形成の差へと直結します。
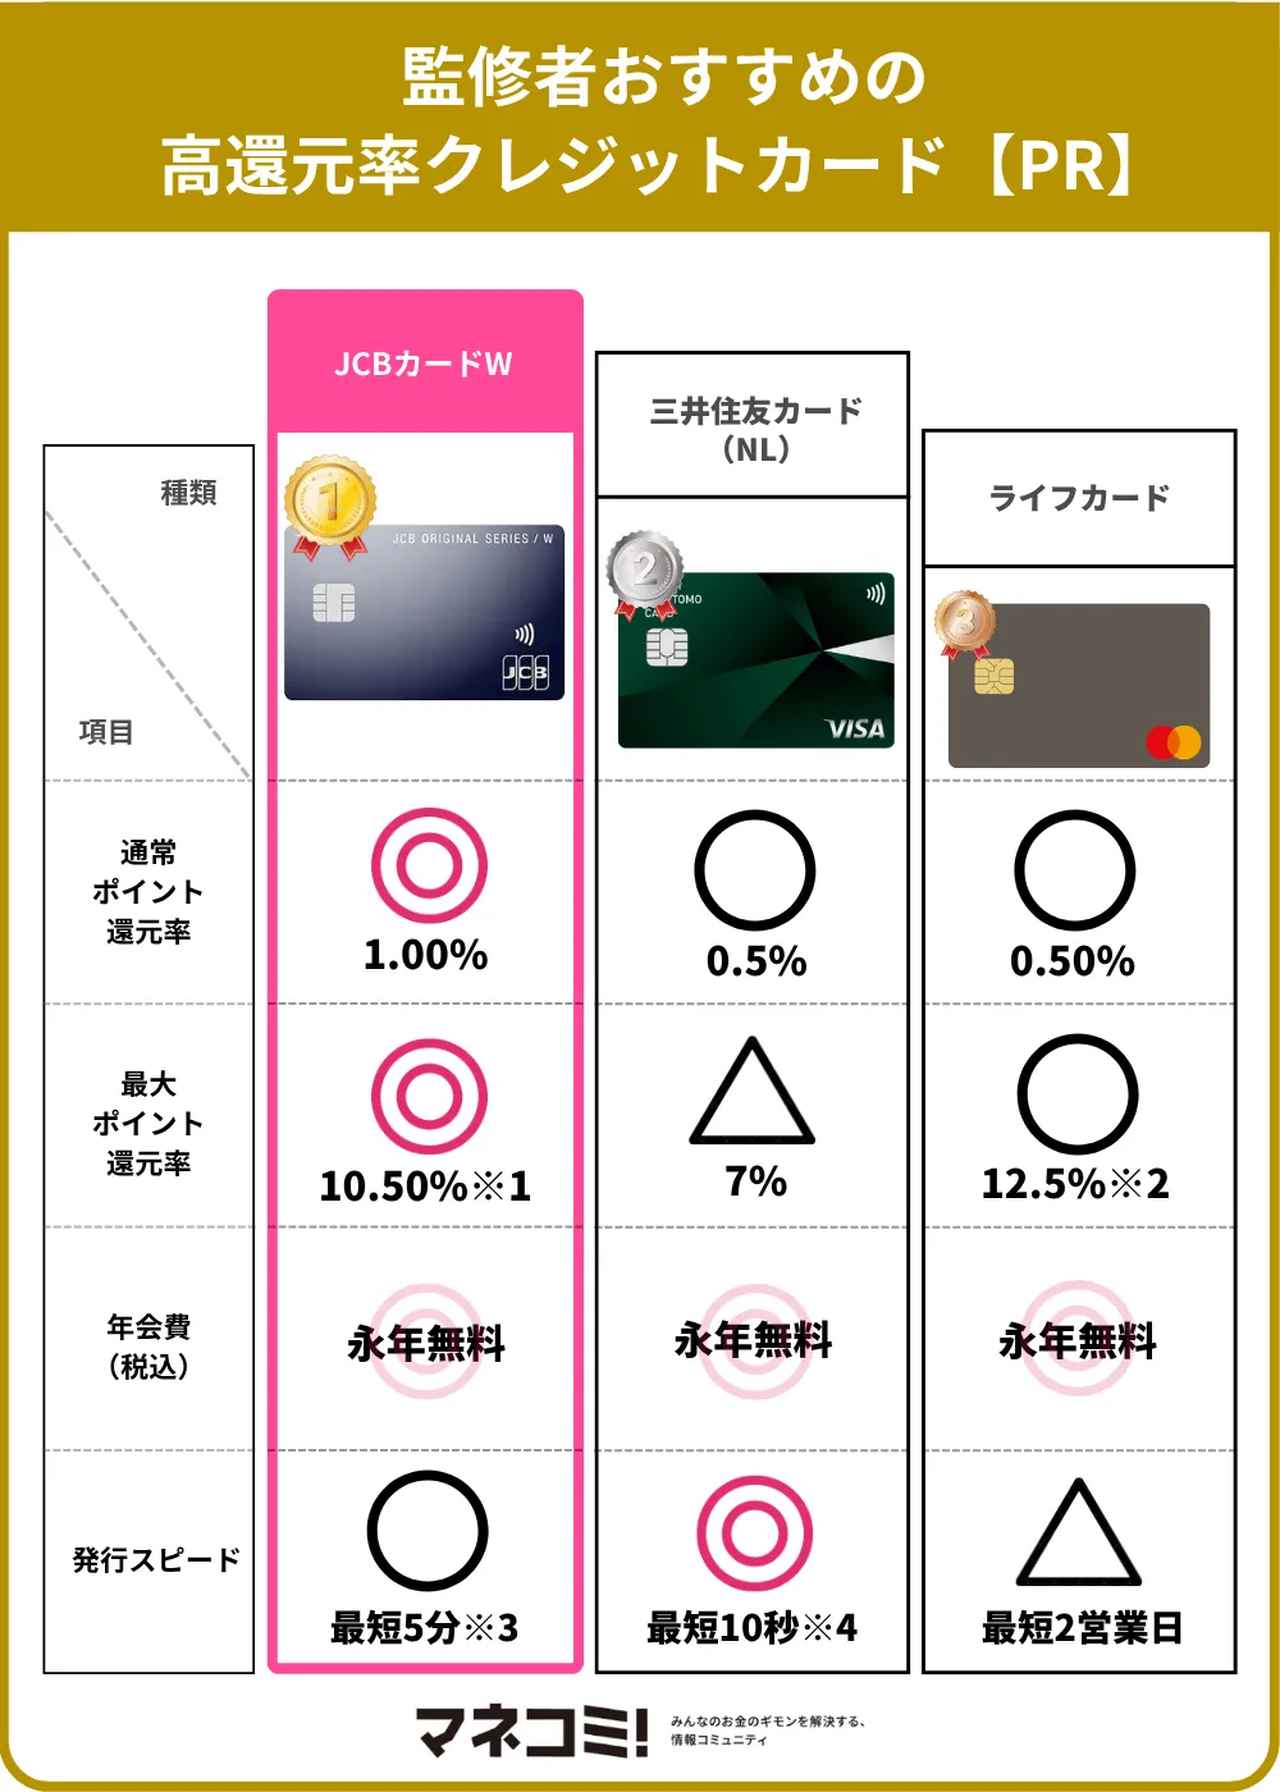
【2026年最新】クレジットカード還元率ランキング比較一覧
現行の決済環境において、発行枚数・実用性・還元効率の面で評価が高い代表的カードの数値を比較検証しました。年会費無料 高還元クレカを中心に、基本スペックと特典達成時の数値を整理しています。
| カード名称 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 基本0.5% / 対象店舗最大7.0%(条件達成時) | 年会費無料 / 0.5%前後 | コンビニ・飲食特化用サブカードとして不動の地位 |
| 楽天カード | 基本1.0% / 楽天市場で常時3.0%以上 | 年会費無料 / 1.0% | 改悪報道後も楽天市場経済圏での実利は依然トップ級 |
| JCB CARD W | 常時1.0% / Amazon・スタバ等で最大5.5%〜10.5% | 年会費無料(39歳以下申込限定) | ポイント交換先の選択肢が広く若年層のメイン筆頭 |
| PayPayカード | 基本1.0% / PayPayステップ達成で最大1.5% | 年会費無料 / 1.0% | PayPay連携の利便性は高いが達成条件の難度増 |
| リクルートカード | 常時1.2% / ポンパレモール等で最大4.2% | 年会費無料 / 1.0% | 場所を選ばず高還元を受けたい「1枚完結派」向け |
主要メガカードの実態検証|ネットの評判と現場データの乖離
ネット上の口コミやSNSの反響を精査すると、公表スペックだけでは見えてこないユーザーの葛藤が浮かび上がります。各カードの真の価値と注意点を検証します。
三井住友カード(NL):驚異的還元の裏にある「達成ハードル」
コンビニ・飲食店で高還元のクレカとして圧倒的な支持を集める三井住友カード(NL)。セブン-イレブン、ローソン、マクドナルド、サイゼリヤ等で「スマホのタッチ決済(Apple Pay / Google Pay)」を利用することで7.0%還元という破格の恩恵を受けられます。ただし、三井住友カードNL 最大還元率の条件には落とし穴もあります。プラスチックカード現物でのタッチ決済では還元率が大幅に下がり(実質1.5%等)、通常の差し込み決済やiD払いに至っては基本の0.5%しか付与されません。日常の決済オペレーションを厳密に徹底できるかどうかが分岐点となります。
楽天カード:ポイント付与ルール変更の経緯と現在の実力
楽天カード ポイント還元率 改悪の真相をめぐっては、税金・公共料金支払いの還元率引き下げ(0.2%化)や、SPU(スーパーポイントアッププログラム)の獲得上限引き下げが話題となりました。SNS上では「楽天経済圏からの離脱」を叫ぶ声も散見されます。しかし、公式決算資料および利用動向データによると、楽天市場での通常ショッピングや楽天証券での積立投資における優位性は依然として堅固です。日常の公共料金決済用メインカードから、楽天サービス専用カードへと役割を再定義することが賢明な選択肢となります。
JCB CARD W&PayPayカード:実際の使い勝手と落とし穴
JCBカードW メリット デメリットを比較すると、39歳までに申し込めば40歳以降も年会費無料で1.0%還元が維持される点が最大の強みです。Amazonやスターバックスでの特異的なポイント倍率は魅力ですが、貯まる「Oki Dokiポイント」の交換先によって1ポイントの価値が3円〜5円相当と変動するため、キャッシュバック時の実質レート管理が不可欠です。一方、PayPayカード 還元率 ネットの反応を追うと、「PayPayステップ(月30回かつ10万円以上の決済)」のハードルが高すぎるとの声が目立ち、無条件での常時1.5%達成は現実的に厳しく、基本の1.0%カードとして割り切った運用が主流となっています。
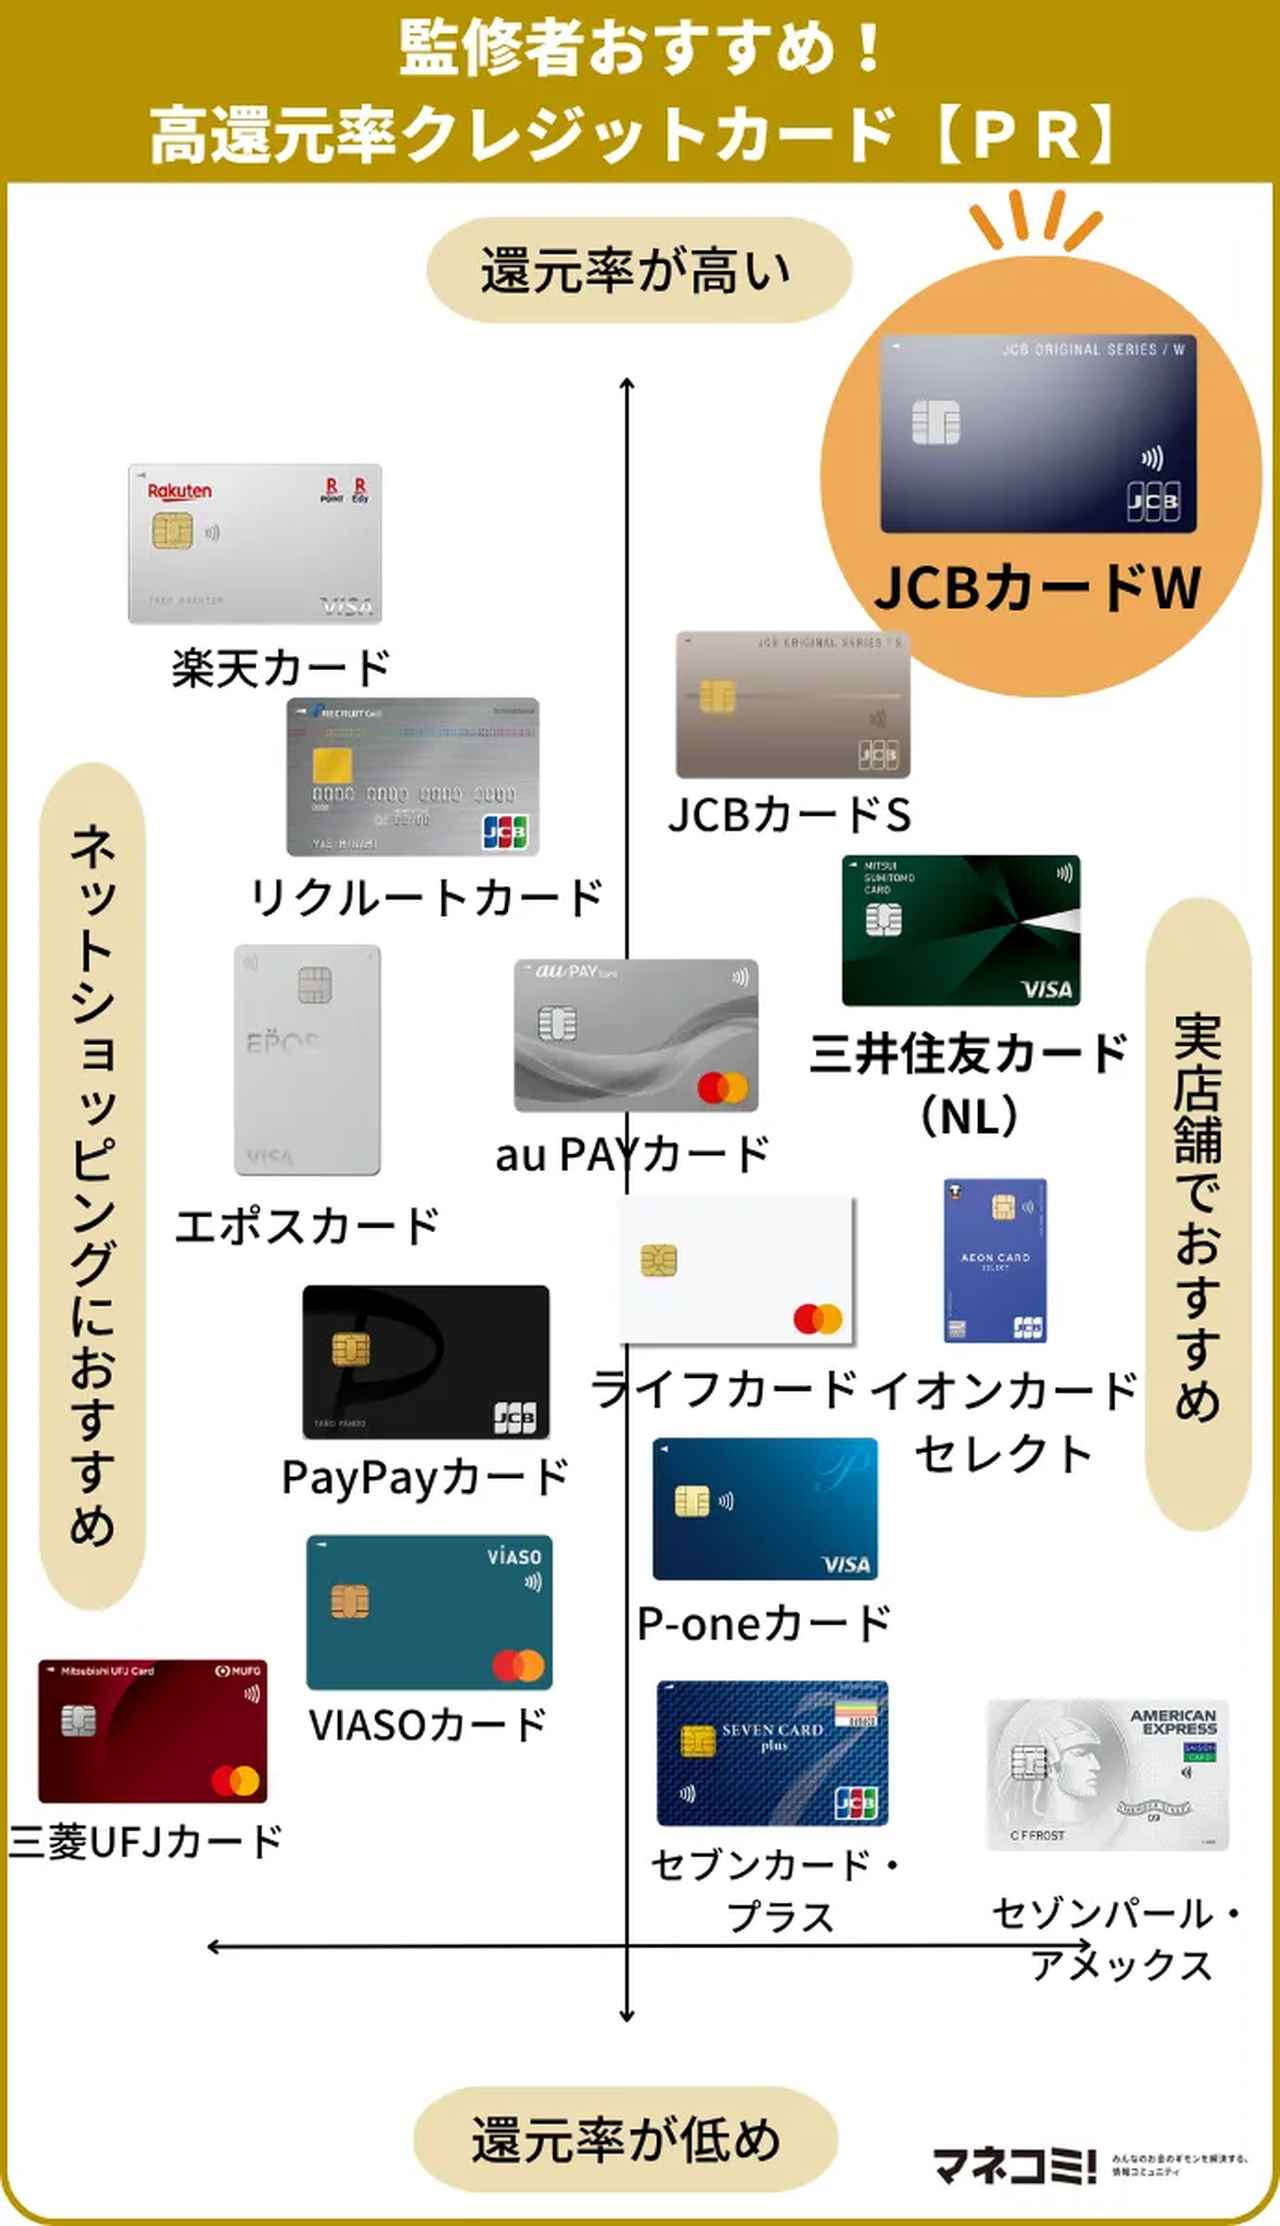
一般に知られていない盲点|マイル換算とポイント多重取りの裏技
還元率の数字を「パーセント」の額面通りに受け取るだけでは不十分です。マイル換算価値の視点と、キャッシュレス決済を組み合わせた多重取りのテクニックを押さえることで、実質的な経済効果を劇的に底上げできます。
1マイル=2円〜5円相当!マイル還元率最強の視点
旅行や出張の機会がある方にとって、マイル還元率 最強ランキングの検証は外せません。一般的なポイントが「1ポイント=1円」で価値が固定されているのに対し、航空会社のマイルは特典航空券(特に国際線ビジネスクラスやファーストクラス)に交換することで、1マイルの価値が3円〜10円以上に跳ね上がります。還元率1.0%でANA・JALマイルが貯まるカード(Marriott Bonvoy アメリカン・エキスプレス・プレミアム・カードやJALカード CLUB-Aゴールド等)は、実質的な利回り換算で3.0%〜5.0%超に匹敵する価値を生み出します。
最大還元率を叩き出す「ポイント二重取り・三重取りの裏技」
クレジットカード単体での決済にとどまらず、プリペイドカードやコード決済を中継することで還元率を上乗せするポイント二重取り・三重取りの裏技が定着しています。
- ルート例1(チャージ多重取り):高還元クレジットカード(1.0%〜1.2%) ➔ プリペイドカード(Kyashやau PAY等)へチャージ(0.2%〜0.5%) ➔ モバイルSuica・PayPay・WAON等で決済(0.5%〜1.0%) = 合計還元率1.7%〜2.7%
- ルート例2(提示+決済):共通ポイントカード(楽天ポイント・Ponta・dポイントなど)を提示(0.5%〜1.0%) + 高還元クレジットカードで決済(1.0%〜1.2%) = 合計還元率1.5%〜2.2%
チャージによるポイント付与対象外カードが増加傾向にあるため、カード会社の月次利用規約改定を把握しておくことが継続的な恩恵を得る鍵となります。
【行動経済学で読み解く】高還元クレカの心理的トラップと失敗しない基準
還元率の追求には、消費者行動心理学的なリスクが常に伴います。ポイント還元によって生じる「心理的ディスカウント効果(実質値引きされているという錯覚)」は、不要な支出を誘発し、結果として得られたポイント以上の無駄遣いを招く危険性を孕んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
決済最適化の恩恵を最大化できる人と、かえって家計を圧迫してしまう人の境界線は明確です。
▼高還元カードを徹底活用すべき人:
- 月々の支出明細をWebや家計簿アプリで月1回以上チェックする習慣がある人
- 固定費(通信費、光熱費)と日常決済(コンビニ、スーパー)でカードの使い分けが苦にならない人
- 獲得したポイントの出口戦略(投信積立への充当、マイル交換、日用品の直接相殺)が決まっている人
▼単一カードに統一・または現金併用を検討すべき人:
- ポイント倍率アップのために「今買わなくてもいい物」をつい買い足してしまう人
- 複数のカード管理によって引き落とし残高不足やポイントの有効期限切れを起こした経験がある人
- 利用額に応じた年会費優遇条件のプレッシャーにストレスを感じる人

【クレジット カード 還元 率】に関するよくある質問(FAQ)
Q1:年会費を払ってでもゴールドカードやプラチナカードを作る方が還元率で得をしますか?
A1:年間決済額が200万円〜300万円を超えるかどうかが分岐点です。「年間100万円利用で年会費永年無料+10,000ポイント付与」といった特典(三井住友カード ゴールド(NL)など)を満たせる場合、実質還元率は1.5%に跳ね上がるため年会費有料級カードの方が有利になります。年間利用額が少ない場合は、年会費無料カードに専念する方が確実です。
Q2:ポイント還元率の「改悪」を防ぐためにユーザーができる対策はありますか?
A2:単一の決済手段に依存せず、「基本決済用(還元率1.0%以上)」「特定店舗用(コンビニ・ネット通販)」「電子マネーチャージ用」の2〜3枚に分散保有しておくことが最善のリスクヘッジです。改悪のアナウンスがあった際に即座に決済ルートを切り替えられる柔軟性を持っておくことが大切です。
Q3:還元率1.5%以上を無条件で出せるカードは2026年現在も存在しますか?
A3:年会費完全無料で無条件・全加盟店一律1.5%を維持しているカードは極めて稀少です。現在ではリクルートカードの1.2%が無条件系の最高水準となっており、1.5%以上を達成するには特定プリペイドへのチャージ連携や、年間利用額特典、タッチ決済特典の併用が前提となっています。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済を取り巻く環境は、決済事業者の収益構造見直しとともに「無条件ばらまき」から「特定経済圏での囲い込み」へと完全にシフトしました。2026年を賢く生き抜くためには、表面上の最大還元率に惑わされず、自身の生活動線(よく使うスーパー、コンビニ、ドラッグストア、ECサイト)とカードの得意領域を正確に一致させることが重要です。
まずは現在メインで利用しているカードの明細を確認し、基本還元率が1.0%を下回っていないかチェックしてみてください。日常のメインカード1枚と特定店舗特化サブカード1枚の「2枚持ち体制」を整えるだけでも、無理な買い増しをすることなく着実に年間数万円相当の恩恵を手に入れることができます。 (出典: クレジット カード 還元 率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
