【年末調整】住宅借入金等特別控除申告書の書き方!損しないための計算ルールとは?
マイホーム購入後の初年度に税務署へ足を運んで確定申告を済ませた方のもとに、秋口から初冬にかけて届くのが「年末調整のための住宅借入金等特別控除申告書」です。1年目の苦労を経て「2年目以降は会社の年末調整で簡単に済む」と安心していた人ほど、金融機関から送られてくる残高証明書と税務署から送られてきた複雑な様式を前にして、どこに何を書けばよいのか筆が止まってしまう光景は現場で毎年繰り返されています。
単独ローンであれば基本的な転記と掛け算で完結しますが、共働き世帯に多い連帯債務や夫婦ペアローン、さらには土地と建物の按分計算が絡むと、計算ルールを誤って控除枠を無駄にしてしまうリスクが潜んでいます。会社への提出期限に追われて慌てる前に、書類の入手経路や紛失時の再発行手順、そして迷いがちな計算ロジックを体系的に整理しておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:2年目以降の手続きは税務署から送付された申告書と金融機関の残高等証明書を揃え、勤務先へ提出するだけで完了する。
- 要点2:連帯債務は「借入金年末残高×自己の負担割合」の按分計算が必須であり、ペアローンとは書類の記入形式が明確に異なる。
- 要点3:万が一申告書を紛失してもe-Tax経由または所轄税務署で再発行可能だが、発行まで1〜2週間を要するため初動の確認が明暗を分ける。
【2026年最新】住宅借入金等特別控除申告書とは?1年目確定申告との決定的な違い
住宅を購入した初年度は、給与所得者であっても原則として管轄の税務署へ自ら赴くかe-Taxを利用した確定申告が義務付けられていました。この初年度の厳格な審査を経て、税法上の要件を満たしていると認められた納税者に対してのみ、2年目以降の年末調整による税額控除の適用資格が付与されます。
住宅ローン控除の確定申告(1年目)と2年目以降の違いは、提出窓口と提出書類の数にあります。初年度は登記事項証明書や売買契約書、建築確認済証など膨大な書類の添付が求められましたが、2年目以降の住宅借入金等特別控除申告書の提出先は会社となります。税務署から事前に送られてくる証明書付きの申告書と、融資先の金融機関が10月頃に発行する残高証明書の2点さえ揃えば、毎月の給与から源泉徴収された所得税の直接的な還付を受けられます。
2026年現在適用されている住宅ローン減税制度は、2022年度税制改正で刷新された借入限度額(長期優良住宅・低炭素住宅で最大4,500万円〜5,000万円、ZEH水準で3,500万円〜4,500万円など)および一律0.7%の控除率をベースに運用されています。初年度に登録された適用年数(最長13年間)の期間中、毎年正しく申告書を仕上げることが手取り維持における不可欠な防衛策となります。
どこに何を書く?国税庁記入例から紐解く申告書の基本フォーマットと見方
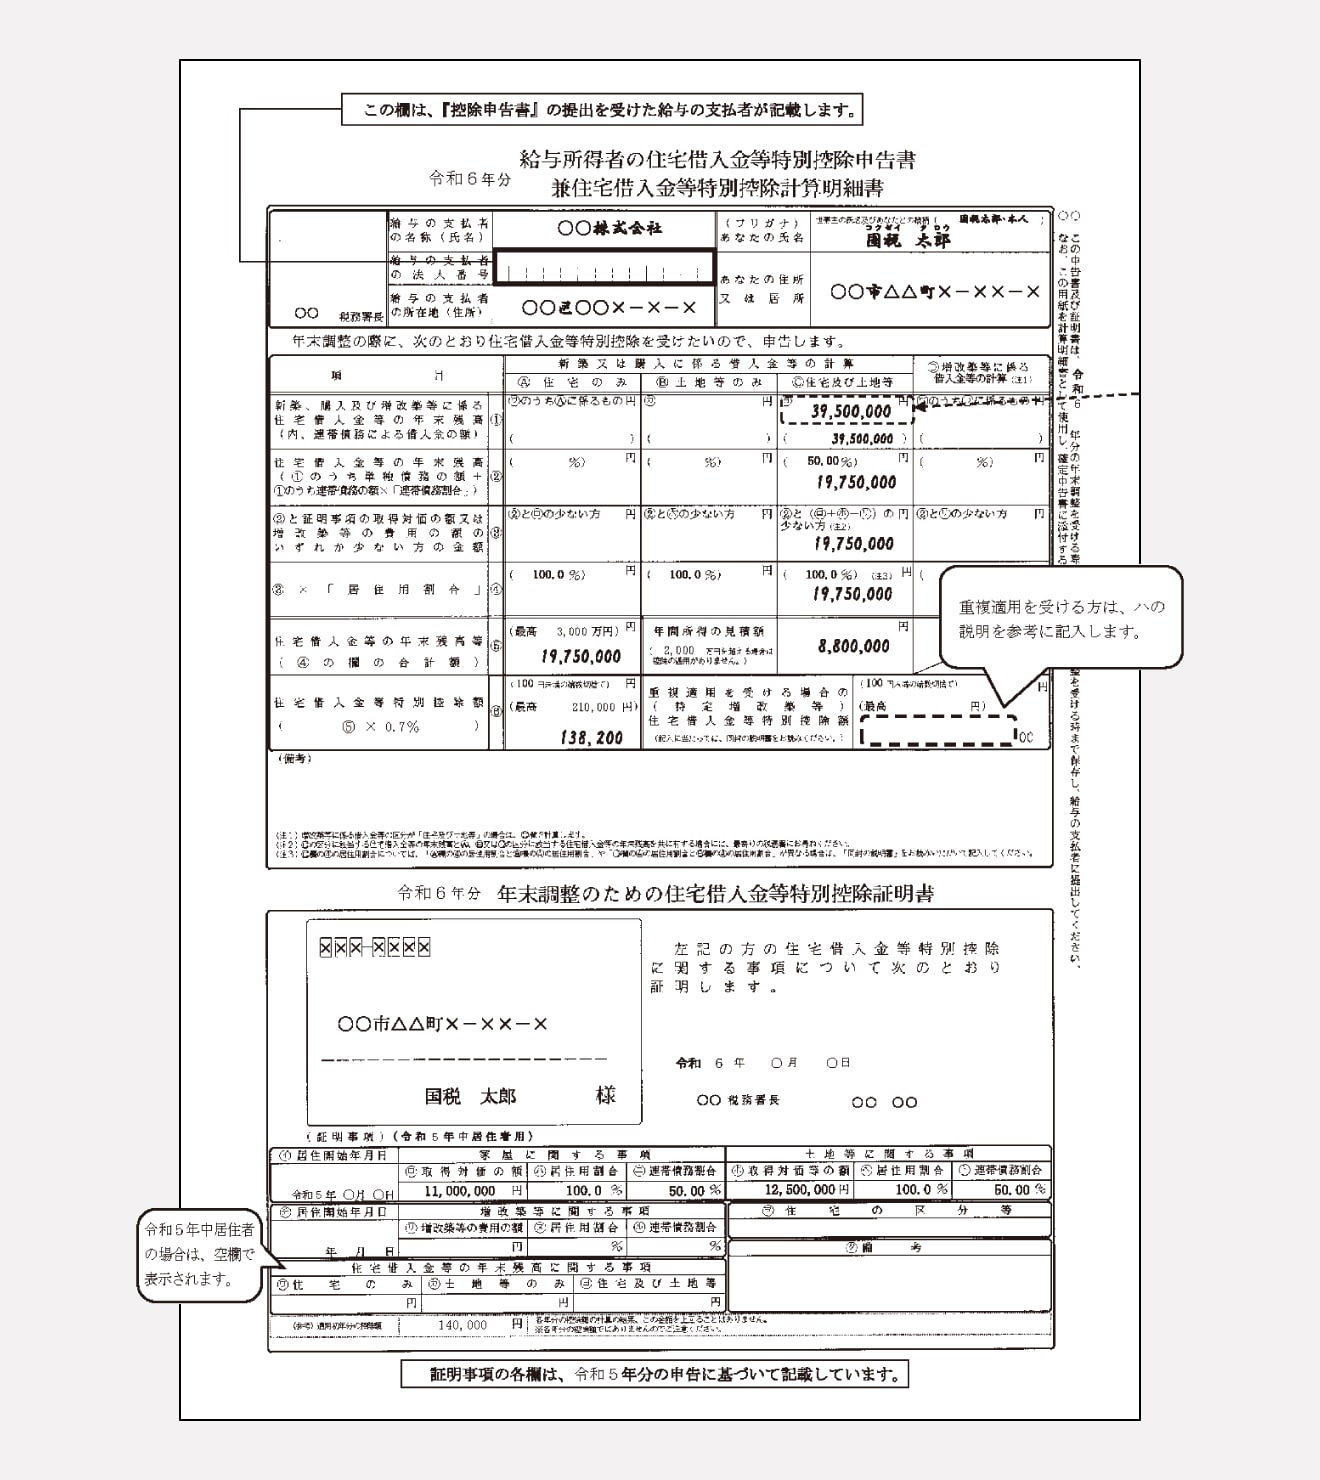
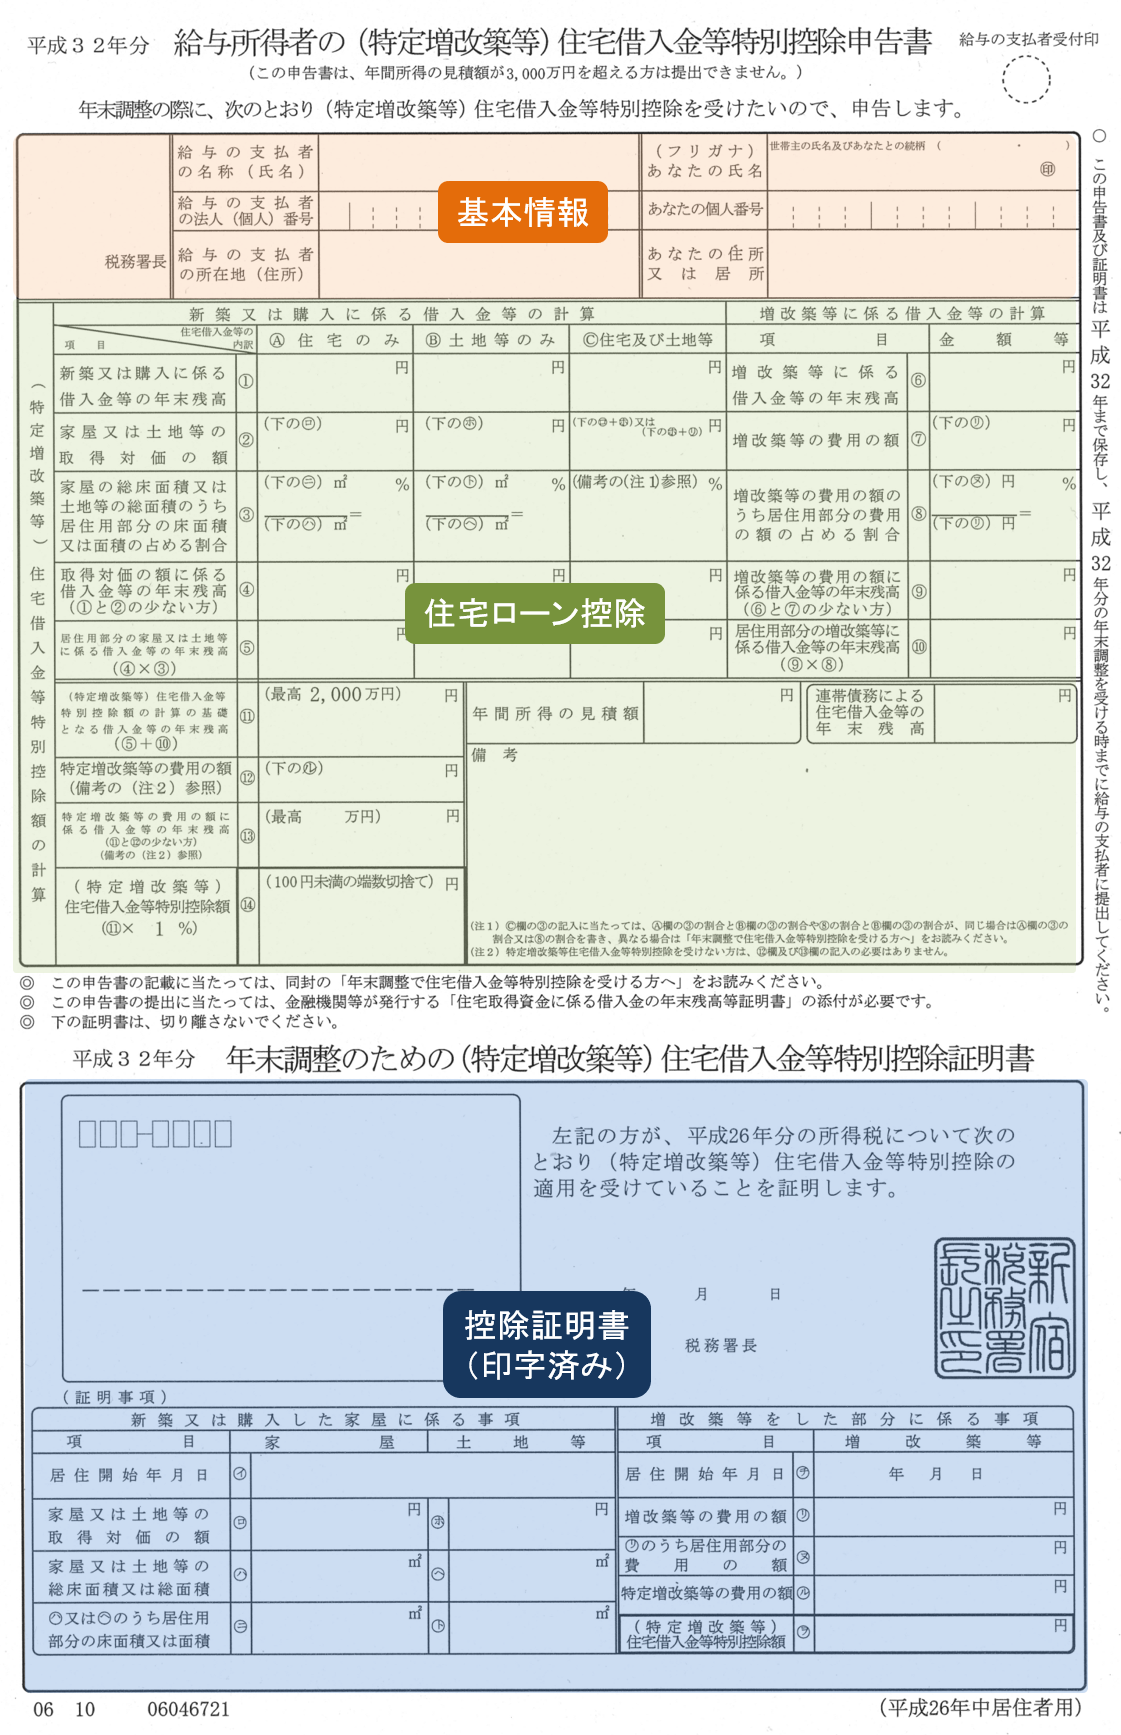
手元に届く書類の正式名称は「年末調整のための住宅借入金等特別控除申告書 兼 住宅借入金等特別控除証明書」です。一枚の用紙が上下に二分されており、下半分はあらかじめ税務署側の確定データが印刷された「証明書」、上半分が納税者本人が手書きまたは電子的に入力する「申告書」という二重構造になっています。
まず確認すべきは住宅借入金等特別控除証明書の見方です。下段の税務署印字欄には、初年度に確定した「家屋の取得対価の額」「土地等の取得対価の額」「居住を開始した年月日」などが記載されています。上段の申告書を記入する際、下段に印字された数字をそのまま上段の対応する計算枠へスライドして転記していく作業が基本骨子となります。
住宅借入金等特別控除申告書の国税庁記入例を参照すると、記入箇所は大きく分けて次の3ブロックに分かれています。
- 基本情報欄:氏名、フリガナ、現住所、世帯主の氏名および続柄、勤務先企業名を記入・押印(押印は現在原則不要化が進む)。
- 借入金等の計算欄(申告書の中心部):金融機関から届いた残高証明書の数値を転記し、対象資産(家屋のみ、あるいは家屋および敷地)に応じて取得対価と比較した上で小さい方の数値を導出する。
- 控除額計算欄(最下段右側):計算された年末残高(または限度額)に控除率(現行制度では0.7%、旧居住者は1.0%など印字された率)を掛け算し、100円未満を切り捨てた最終控除額を導き出す。
| 借入形態 | 申告書と残高証明書の枚数 | 計算上の最大の留意事項 | 編集部の実務評価 |
|---|---|---|---|
| 単独ローン | 各1通(本人分のみ) | 残高証明書の額面と下段印字の取得価格を比較し、小さい方を転記 | 記入ミス発生率は極めて低く、所要時間10分程度で完結可能 |
| 夫婦ペアローン | 各2通(夫婦それぞれが1通ずつ所持) | 各自が独立した債務者であるため、按分計算は行わず自身の証明書額面のみを使用 | 連帯債務の書式と混同しやすく、相互の残高を合算してしまう誤記に要注意 |
| 連帯債務(フラット35等) | 申告書は各1通、残高証明書は共通で1通 | 「全体の借入金残高×自己の負担割合」の按分計算を記入欄の特掲枠で行う | 最も計算ミスが頻発する領域。配偶者の勤務先提出分との整合性チェックが必須 |
【計算手順の完全解説】年末残高等証明書から控除額を導き出す4つのステップ
手書き申告において最も問い合わせが集中するのが、金融機関から届いた「住宅取得資金に係る借入金の年末残高等証明書」を使った実際の数値算出です。金融機関によって書式は異なりますが、記載されている「住宅のみの借入金残高」または「住宅および土地等の借入金残高」の数字を正確に把握することから始まります。
ステップ1:新築・購入価格と借入金残高の比較
申告書用紙の中央左側「新築又は購入に係る借入金等の年末残高」欄に、証明書の残高を書き込みます。次に下段に印字されている「家屋又は土地等の取得対価の額」と比較します。借入金残高が取得対価を下回っていれば、その残高全額が対象です。仮にオーバーローン等で借入残高の方が大きい場合は、取得対価の額が上限値となります。
ステップ2:家屋および敷地の按分比率の確認
土地と建物を一括で購入し、借入金が一本化されている場合は、それぞれの残高欄へ配分を割り振る必要はありません。「住宅及び土地等」という区分に一括記載します。一方、土地のみ先行融資を受け別々に残高証明書が発行されている場合は、証明書記載の番号と申告書の対応行(家屋部分か敷地部分か)を取り違えないよう慎重に記入を進めます。
ステップ3:自己負担額の決定
連帯債務がない単独名義であれば、導き出した数値がそのまま「控除対象となる年末残高」となります。連帯債務がある場合は後述の通り負担割合を掛け合わせます。
ステップ4:控除額の算出と端数処理
最後に決定した控除対象額に、指定の控除率(近年の制度であれば0.7%、旧居住者の場合は1.0%)を乗じます。算出された数値の100円未満の端数は切り捨て処理を行います。例えば計算結果が245,678円となった場合、申告書に記入すべき控除額は「245,600円」です。この端数処理を忘れると、勤務先の給与計算システムでエラーが発生し差し戻しの原因となります。

【実態検証】連帯債務と夫婦ペアローンで初心者がハマる計算ミスと現場の生の声
経理担当者や税理士法人の年末調整ヘルプデスクに毎年殺到するのが、共働き夫婦による「連帯債務」と「ペアローン」の書き分けミスです。SNSや知恵袋等のコミュニティでも「夫の申告書に妻の分をどう書けばいいのか分からない」「夫婦で同じ残高証明書が1枚しか届かずパニックになった」という生々しい相談が11月中旬に急増します。
根本的な違いは債務の構造にあります。夫婦ペアローンは、同一物件に対して夫名義のローン契約と妻名義のローン契約が独立して2本存在します。したがって、金融機関からも夫宛て・妻宛てに別々の残高証明書が届きます。この場合、お互いの申告書に相手の情報を書き込む必要は一切ありません。それぞれが単独ローンと同じ要領で、自身の契約残高だけを記載した申告書を作成し、各自の勤務先へ提出するだけで完了します。
一方、フラット35などで多い連帯債務は、1本の住宅ローン契約を夫婦共同で背負う形態です。残高証明書は主債務者の名義(「〇〇様 連帯債務者 △△様」といった表記)で1通しか送られてきません。ここで初心者が陥りやすいのが、「1通しかないから」と夫が借入残高全額を申告書に書いて妻の分をゼロにしてしまったり、逆に夫婦双方が同じ満額残高をそのまま書いて控除を二重計上してしまう致命的な誤りです。
連帯債務における申告書の右側中段には、「連帯債務に係る借入金等の年末残高」および「備考」欄が設けられています。ここでは次の計算手順を確実にトレースしなければなりません。
まず全体の借入残高を記載した上で、「あなたの負担割合(当初金消契約で取り決めた持ち分割合、例えば50%や60%など)」を記入します。全体の残高にそのパーセンテージを掛けた金額が、自己の控除対象残高となります。さらに備考欄には「連帯債務者:氏名(続柄)、勤務先名、負担割合〇%」を明記することがルール化されています。夫婦それぞれの会社に証明書のコピーを添付して提出するため、双方の負担割合の合計が厳密に100%になっているかどうかの整合性が厳しく精査されます。
書類が届かない・紛失した場合は?入手先と再発行手続きの盲点
11月に入り勤務先から年末調整書類の提出を求められた段階で、「そもそも申告書が自宅のどこを探しても見当たらない」と青ざめる納税者は後を絶ちません。このトラブルに対処するには、書類の送付メカニズムを正しく知っておく必要があります。
「住宅借入金等特別控除申告書はどこでもらえるのか」という疑問ですが、この書類は勤務先や銀行が発行するものではなく、初年度の確定申告を行った翌年の10月頃に税務署から送付されます。しかも毎年送られてくるのではなく、控除期間(最長13年間)の残り年数分の用紙が一括でまとめて郵送されてきます。つまり、2年目に届いた封筒の中に、3年目〜13年目までの申告書が束になって同封されているのです。初年度の保管時に誤って封筒ごと破棄してしまったり、どこかにしまい込んで所在不明になるケースが多発するのはこの配布形式に起因します。
もし住宅借入金等特別控除申告書を紛失した場合は再発行が可能です。手続きには以下の2つのルートが存在します。
- e-Tax(国税電子申告・納税システム)によるオンライン申請:マイナンバーカードを用いてログインし、「年末調整のための(特定増改築等)住宅借入金等特別控除申告書交付申請書」を作成・送信します。税務署へ赴く手間は省けますが、書面で手元に郵送されてくるまでに通常1週間から10日前後を要します。
- 所轄税務署の窓口申請:身元確認書類(マイナンバーカードや運転免許証)を持参し、税務署窓口で直接再交付申請を行います。窓口の混雑状況にもよりますが、その場で即日交付、あるいは数日での受け取りが可能です。
会社の年末調整提出締め切りは11月下旬から12月上旬に設定されていることが多く、再発行の手続きにかかるタイムラグを考慮すると、書類の有無の点検は10月中に行っておくことが防衛策となります。万が一会社の締め切りに間に合わなかった場合は、翌年2月16日からの確定申告期間中に自ら還付申告を行うことで控除を取り戻せますが、年末調整に比べて大幅な手間と時間が取られる点には留意すべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住宅借入金等特別控除は、給与所得者にとって年間数十万円規模の税負担を直接軽減できる極めて強力な制度です。しかし、近年の税制改変と住宅価格の高騰が重なる状況下において、制度の恩恵をフルに享受できる層と、思わぬ落とし穴に直面する層の二極化が進んでいます。
【年末調整による住宅ローン控除で最大の恩恵を得られる人】
課税所得が十分に高く、所得税だけで控除枠を使い切れる単独債務者、あるいは安定した二重インカムを維持できているペアローン世帯です。現行の控除率0.7%の枠組みであっても、長期優良住宅等の優遇枠を活用していれば13年間で数百万円規模の節税効果を生み出します。年末調整の手続きさえルーティン化してしまえば、手間に対する投資対効果は極めて高いと言えます。
【慎重な対応・見直しが求められる人】
無理な借入額で連帯債務を組んだ共働き世帯のうち、出産や育児、介護等によってどちらか一方が休職・退職するリスクを抱えているケースです。住宅ローン控除は「自らが納めるべき所得税および住民税の一部」から差し引く仕組みであるため、育休手当等で非課税となった年度は控除する元税金が存在せず、控除枠が完全に無駄になります。また、将来の繰り上げ返済や借換えを検討している場合、返済期間が10年未満に短縮されると控除資格そのものを喪失するという税法上の制約も忘れてはなりません。
【住宅借入金等特別控除申告書の書き方】に関するよくある質問(FAQ)
Q1:金融機関から届いた年末残高等証明書の残高と、実際の借入額が一致しないのはなぜですか?
A1:証明書に記載されているのは「その年の12月31日時点における見込み残高」です。10月頃に発送される証明書は、10月から12月までの約定返済が予定通り実行されることを前提に試算された金額が表示されているため、手元の通帳残高とは一致しないのが正常な状態です。申告書には証明書に記載された「年末残高見込額」をそのまま記入してください。
Q2:申告書を書き損じてしまいました。二重線と訂正印で直しても受理されますか?
A2:税務署の指導上、軽微な誤筆であれば訂正箇所を二重線で抹消し、正しい数値をその上下の余白に記入することで受理されます。近年は押印廃止の流れに伴い訂正印の押印も原則不要とされていますが、金額欄が著しく不鮮明になったり会社側のチェック規定が厳しい場合は、余白への書き直しや再発行を求められるケースがあります。
Q3:土地先行取得で別々の残高証明書が2枚あります。申告書の枠が足りない場合はどうすればよいですか?
A3:住宅借入金等特別控除申告書の借入金記入欄は複数行設けられています。「家屋」と「土地等」でそれぞれの借入金残高を別行に記入し、最終的な合計額を「計」の欄に合算して記載します。借入先が同一銀行で一本化されたローンであれば1行で済みますが、複数行からの借入や土地・建物別立ての場合はそれぞれの欄へ正確に振り分けて合算値を算出します。
まとめ:正確な記入が最大の節税|提出前のセルフチェックを忘れずに
住宅借入金等特別控除申告書は、一見すると無機質な専門用語と数字の羅列に見えますが、その本質は「税務署の確定情報」に「直近のローン残高」を照合させ、控除率を掛けるだけのシンプルな四則計算に集約されます。
ミスが多発するのは、連帯債務における自己負担割合の掛け忘れや、ペアローンとの混同、そして端数切り捨てルールの失念といった境界領域に集中しています。提出直前には必ず「下段の証明書と上段の転記元に齟齬がないか」「連帯債務の割合は双方の会社提出分で整合しているか」「端数は正しく100円未満切り捨てになっているか」の3点を指差し確認してください。期限内に確実な申告を終え、制度がもたらす正当な減税メリットを漏れなく家計へと還元させましょう。 (出典: 住宅 借入金 等 特別 控除 申告 書 の 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
