【2年目必見】住宅ローン控除の年末調整の書き方!損しない記入例を完全解説
住宅を購入した翌年に待ち受ける一大イベントが、2年目以降の住宅ローン控除(住宅借入金等特別控除)の年末調整手続きです。初年度の確定申告という高いハードルを乗り越えたものの、秋から冬にかけて税務署や金融機関から相次いで届く複雑な書類を前に、「どこに何を書けばいいのか」「計算が合っているか不安」と頭を抱える給与所得者は少なくありません。
控除額の算出方法や連帯債務・ペアローンの按分計算には細かなルールが存在し、転記ミスや添付漏れを放置すると、本来受け取れるはずの還付金を逃してしまうリスクがあります。国税庁の最新手引きに基づき、必要書類の準備から具体的な記入ステップ、万が一提出を忘れた場合のリカバリー策まで、現場目線で分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン控除は2年目以降から会社の年末調整で手続きが可能となり、税務署と銀行から届く2種類の原本書類が必須となる。
- 要点2:夫婦での連帯債務やペアローン時は自己負担割合の計算ミスが多発しており、持分割合に応じた正確な残高按分が不可欠。
- 要点3:万が一会社の期限に提出を忘れた場合でも、5年以内であれば確定申告(還付申告)を行うことで全額取り戻せる。
【2026年最新】住宅ローン控除初年度確定申告との違いと必要書類の全体像
住宅ローン控除の手続きにおいて、最も大きな転換点となるのが1年目と2年目の手続きフローの違いです。初年度は個人の資産状況や物件の登記事項証明書、売買契約書などを揃えて税務署へ直接確定申告を行う必要がありましたが、2年目以降は勤務先の年末調整で完結します。
この住宅ローン控除初年度確定申告との違いを正しく把握することが、スムーズな書類作成の第一歩となります。会社員であれば、毎年10月〜11月頃に勤務先から配布される年末調整関係書類と一緒に、住宅ローン関連の専用書類を提出するだけで手続きが完了します。
年末調整で控除の適用を受けるためには、手元に揃えるべき年末調整住宅ローン控除必要書類があります。具体的には以下の2点です。
1点目は、税務署から送付される「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」兼「住宅借入金等特別控除証明書」です。この書類は、初年度の確定申告を終えた年の10月頃に、残りの控除年数分(最長12年分など)がまとめて税務署から一括郵送されてきます。毎年1枚ずつ使用するため、紛失しないよう厳重な保管が求められます。
2点目は、融資を受けている銀行や住宅金融支援機構などの金融機関から毎年10月前後に届く「住宅取得資金に係る借入金の年末残高等証明書」(通称:住宅ローン年末残高証明書)です。電子交付を選択している場合は、各金融機関のマイページ等から原本データをダウンロードして印刷または電子提出します。
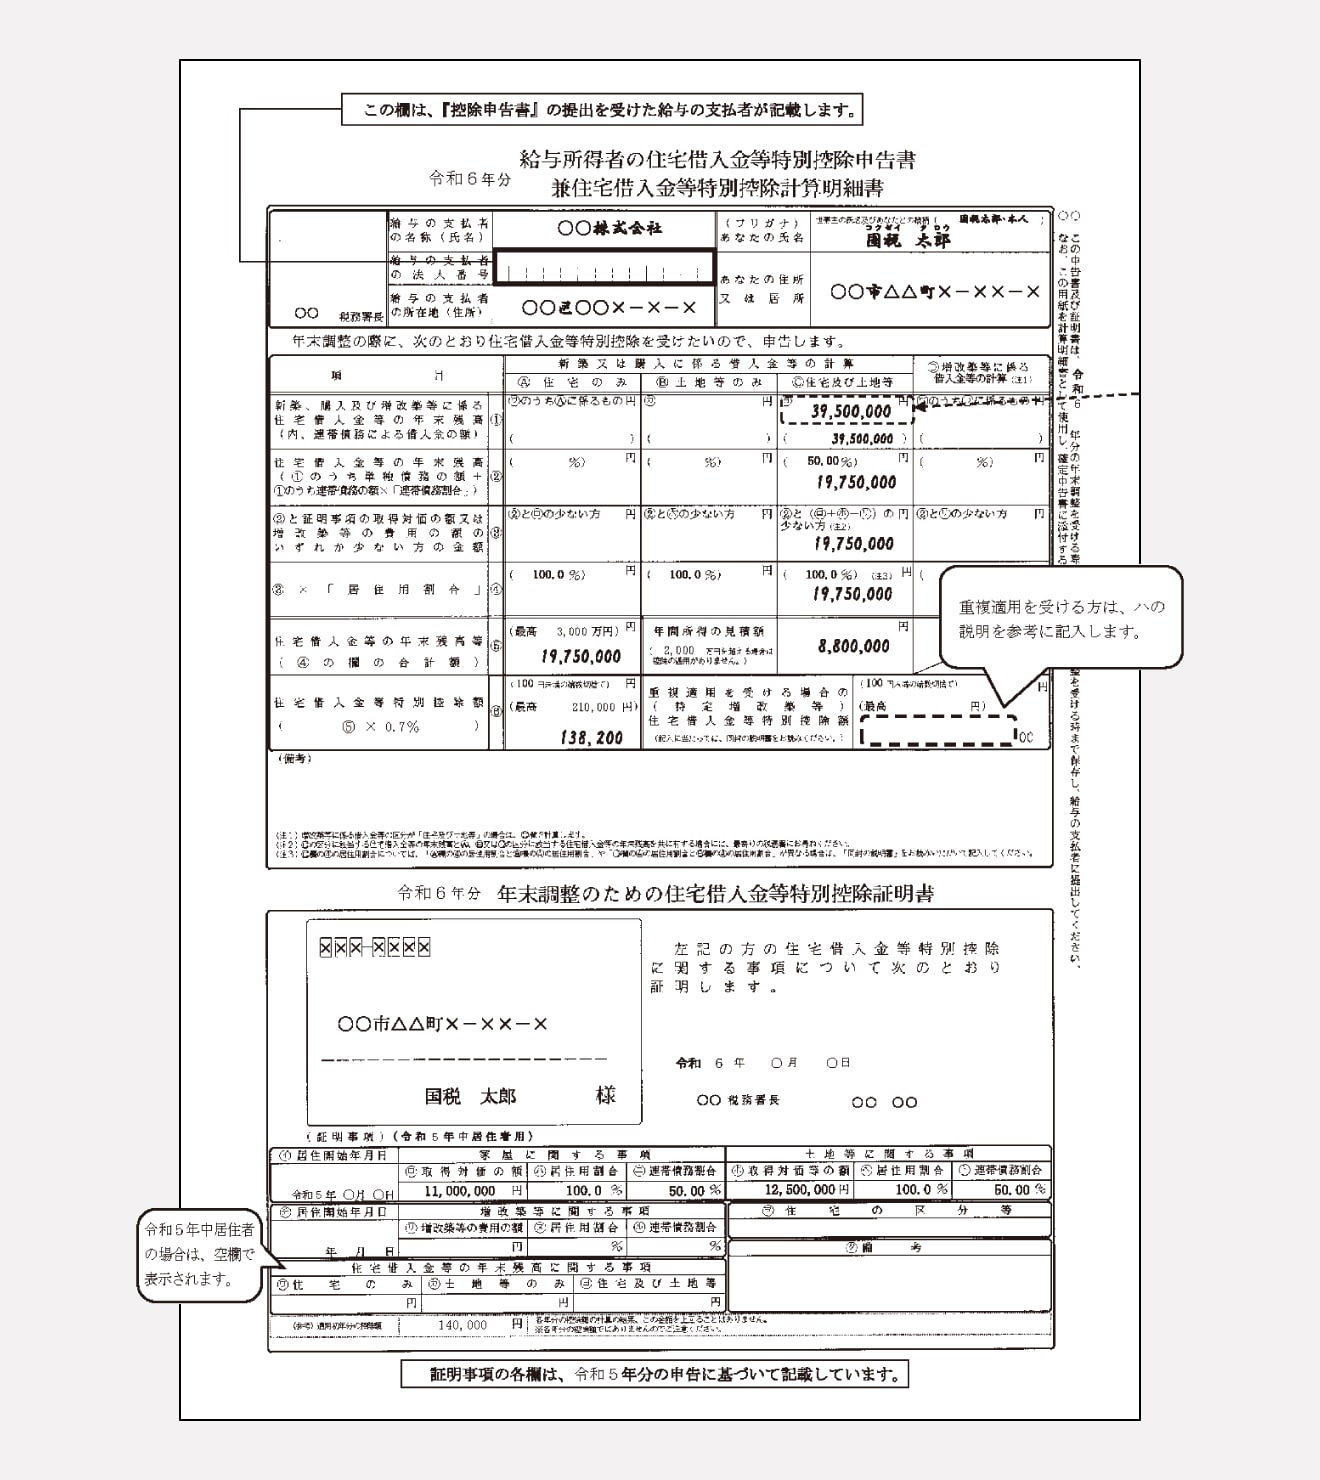
【記入例で図解】住宅ローン控除2年目の書き方と失敗しない計算手順
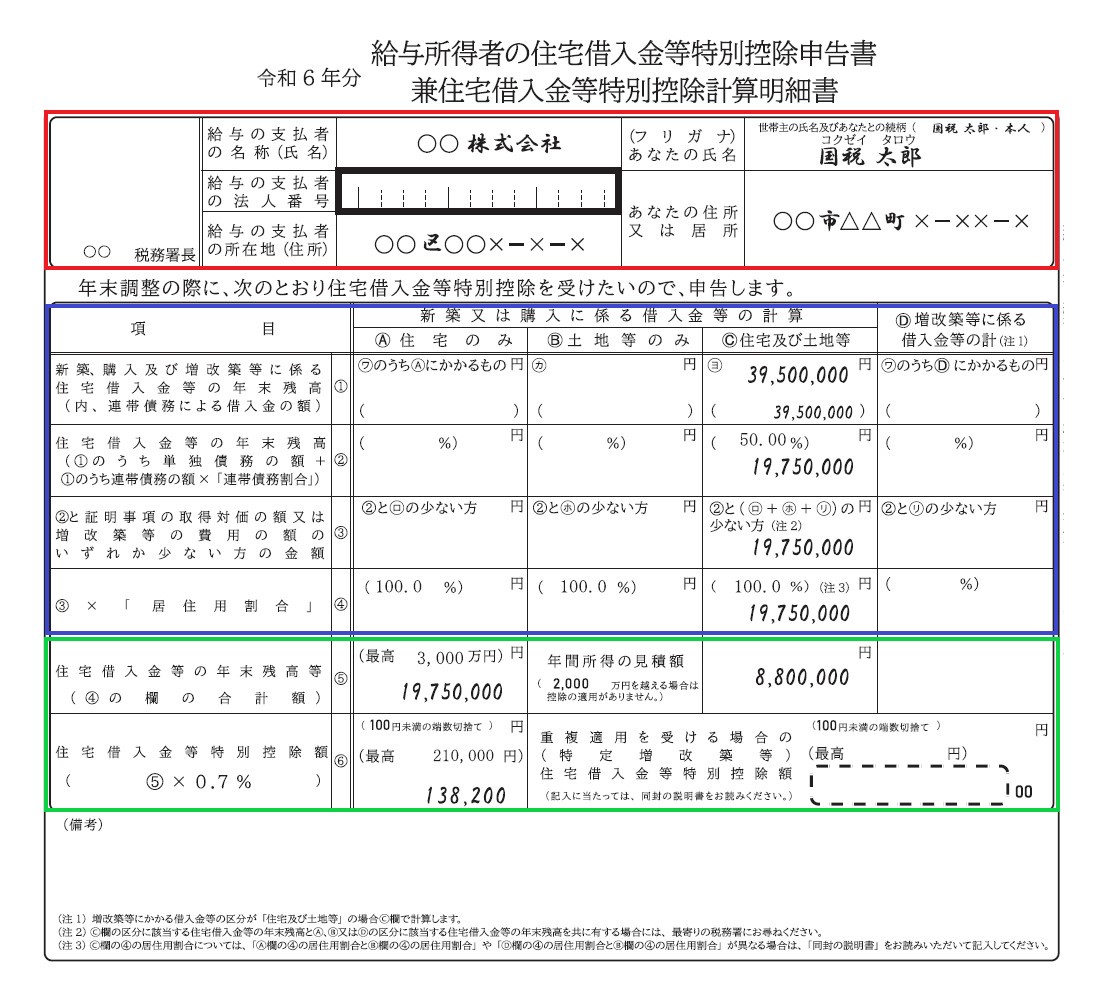
手元に必要書類が揃ったら、実際の記入作業に移ります。住宅ローン控除の年末調整の書き方に迷う方の多くは、「数字をどこから書き写し、どの欄で計算するのか」という構造でつまずいています。ここでは、実務で標準的に用いられる住宅ローン控除2年目記入例に沿って、ステップ順に解説します。
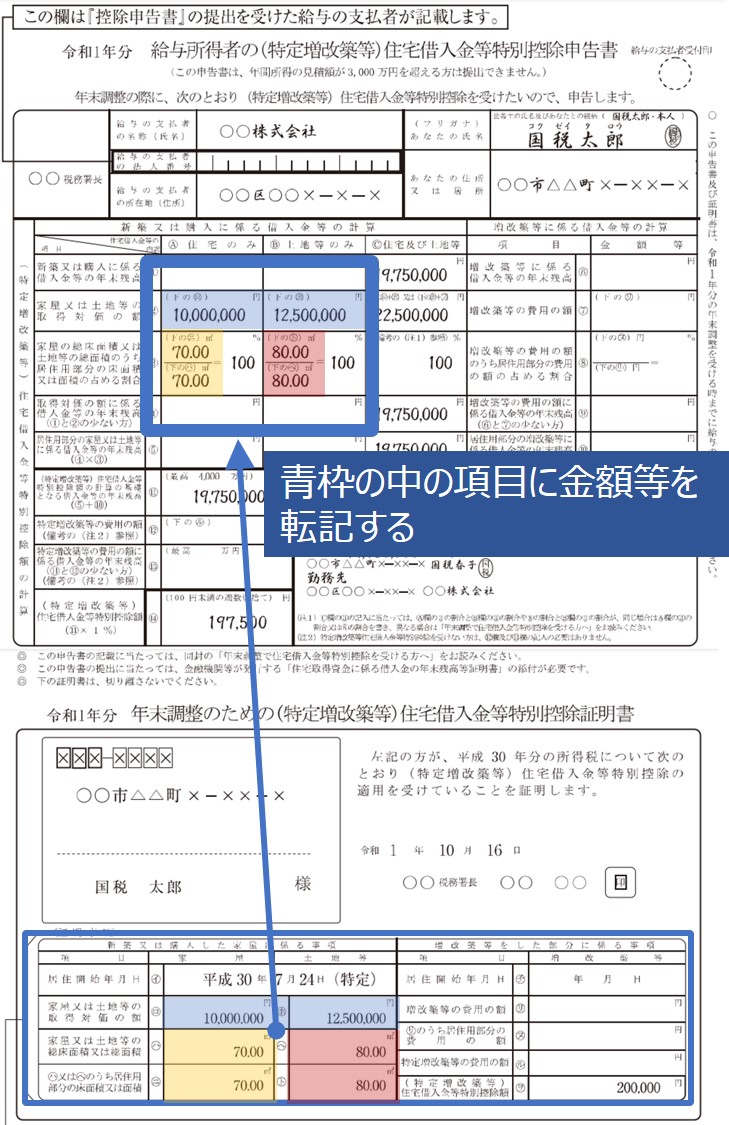
手元に用意した「住宅借入金等特別控除申告書」の下部には、前年の確定申告内容が印字された「証明書」が一体となっています。この印字されている情報と、銀行から届いた残高証明書を照らし合わせながら上段の申告書欄を埋めていきます。
ステップ1:基本情報と借入金残高の転記
申告書上部の氏名・住所・マイナンバー等を記載後、「新築又は購入に係る借入金等の年末残高(①面)」の欄に、銀行の残高証明書に記載されている「年末残高(見込み額)」をそのまま正確に書き写します。
ステップ2:家屋・土地の取得対価と残高の比較
申告書の下部に印字されている「家屋の取得対価の額」や「土地等の取得対価の額」を確認します。借入金の年末残高と取得対価の総額を比較し、少ない方の金額を「居住用部分の床面積や敷地面積に対応する金額(②面)」に記入します。一般的な単世帯住宅で全床を居住用としている場合は、借入金残高がそのままスライドします。
ステップ3:適用される控除額の算出
算出した対象残高に、自身に適用されている住宅ローン控除控除率を乗じて控除額を計算します。近年の税制改正により、入居年によって控除率が0.7%または1.0%と分かれていますが、申告書の下段証明書欄に適用割合が明記されています。端数が出た場合は100円未満を切り捨てて記載します。これが基本的な住宅ローン控除計算方法の流れです。
連帯債務ペアローン年末調整の注意点|夫婦間トラブルと持ち分計算の罠
共働き世帯の増加に伴い、夫婦で住宅ローンを組む世帯が主流となっていますが、年末調整の現場で最もミスが発生しやすいのが連帯債務ペアローン年末調整のケースです。
まず前提として、夫婦それぞれが個別に借入契約を結ぶ「ペアローン」の場合、金融機関から夫と妻の双方に個別の残高証明書が届きます。この場合は各自が自身の年末調整でそれぞれの残高をそのまま申告すれば問題ありません。
一方、1つの契約に対して夫婦が共に返済義務を負う「連帯債務」の場合、残高証明書には借入全体の総額しか記載されていません。この総残高を、契約時に取り決めた「負担割合(連帯債務割合)」で按分計算し、申告書に反映させる必要があります。
【連帯債務における自己負担額の計算式】
借入金の年末総残高 × 自身の負担割合 = 年末調整で申告する自己の残高
申告書の「連帯債務に係る借入金等の年末残高」欄に全体の残高を書き、「備考」や「連帯債務者の負担割合」欄に配偶者の氏名・勤務先・負担割合(例:50%)を正確に記入しなければなりません。この計算を怠り、全体の残高をそのまま自分の欄に書いて提出してしまうと、二重控除や過大控除とみなされ、後日税務署からの是正通知や追徴課税を招く原因となります。
【徹底比較】2026年最新住宅ローン控除改正点と借入限度額・控除率の基準
住宅ローン減税制度は、脱炭素社会の実現や物価高騰などの社会情勢を反映し、定期的に大規模な見直しが行われています。過去の入居者と直近の取得者では、適用される要件や限度額が大きく異なります。押さえておくべき2026年最新住宅ローン控除改正点と基準の全体像を比較表で整理しました。
| 項目・区分 | 詳細・数値データ | 一般的な基準・従来の相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適用控除率 | 一律 0.7%(2022年以降入居) | 一律 1.0%(2021年以前入居) | 逆ざや問題解消のための改定。控除率は下がったが新築の控除期間は13年に延長。 |
| 所得要件(年収制限) | 合計所得金額 2,000万円以下 | 合計所得金額 3,000万円以下 | 富裕層への優遇縮小。床面積40㎡台特例の場合は1,000万円以下が上限。 |
| 省エネ性能要件(新築) | 省エネ基準適合が必須(原則ゼロ対象化) | その他の一般住宅も一定枠で控除対象 | 省エネ適合証明書がない一般新築住宅は控除対象外となり線引きが極めて厳格化。 |
| 借入限度額(長期優良・ZEH等) | 3,500万円〜5,000万円(子育て世帯等優遇あり) | 最大4,000万円〜5,000万円 | 子育て・若者夫婦世帯に対して借入限度額の上乗せ措置が継続されており優位。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋などの税務相談コミュニティを検証すると、毎年11月には「税務署の紙が見当たらない」「残高証明書の原本を紛失した」といった悲鳴に近い投稿が急増します。経理・労務担当者へのヒアリングでも、書類の添付漏れや連帯債務の按分漏れは社内差し戻し理由のトップに挙げられています。
特に多いのが、「繰り上げ返済をしたのに、残高証明書の発行タイミングとズレていて記載額が実際と異なる」というトラブルです。金融機関が10月初旬時点で発行した証明書の残高と、11月に繰り上げ返済を行った後の残高に乖離が生じた場合、修正された新たな証明書の再発行を取り寄せる必要があります。
また、年末調整住宅ローン控除忘れた場合のパニックも後を絶ちません。「会社の提出締め切りに間に合わなかったら、今年分の控除はすべて消滅してしまうのか」という不安の声が散見されますが、法的な救済ルートはしっかりと用意されています。
万が一、勤務先の年末調整手続きに間に合わなかった場合でも、翌年1月頃に勤務先から交付される「源泉徴収票」を使い、翌年2月16日〜3月15日の確定申告期間に自身で申告を行えば全額還付を受けられます。さらに確定申告の期限すら過ぎてしまった場合でも、税法上の「還付申告」として過去5年間までさかのぼって控除を請求することが可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
住宅ローン控除の手続きは定型化されているものの、個人の就労環境や世帯状況によって「年末調整で完結させるべき人」と「確定申告を選んだほうが安全な人」に明確に分かれます。
【年末調整で完結させるのが最適な人】
給与所得が1箇所のみで、副業収入や医療費控除などの追加控除項目がなく、単独名義または按分割合が完全に固定されている方です。勤務先の総務部門に必要書類を一度提出すれば、12月の給与明細で確実に数万〜十数万円単位の税金が戻ってきます。
【年末調整だけに頼らず慎重な判断が必要な人】
年間の副業所得が20万円を超える方、ふるさと納税のワンストップ特例上限(5自治体)を超えて確定申告が必要な方、あるいは年内に住宅を売却・買い替えした方です。これらの条件に当てはまる場合、年末調整で控除手続きを行っても、年明けの確定申告で上書き申告を行わなければならず二度手間になるリスクがあります。家計管理の境界線を明確にし、自身に最適な手続きルートを選択することが資産防衛につながります。
【住宅 ローン 控除 年末 調整 書き方】に関するよくある質問(FAQ)
Q1:税務署から届いた複数年分の申告書を紛失してしまった場合はどうすればいいですか?
A1:管轄の税務署へ「給与所得者の(特定増改築等)住宅借入金等特別控除証明書等の再交付申請書」を提出することで再発行が可能です。窓口での即日交付(本人確認書類等が必要)のほか、郵送やe-Taxによるオンライン申請も受け付けていますが、再交付までに1〜2週間程度かかるため、紛失に気づいた時点で迅速に手続きを行いましょう。
Q2:1年目に確定申告を忘れてしまっていた場合、2年目から年末調整で申請できますか?
A2:2年目からいきなり年末調整で処理することはできません。住宅ローン控除の適用を受ける大前提として、初年度分の確定申告を行っている必要があります。まずは初年度分の還付申告(確定申告)を税務署に行い、税務署から「住宅借入金等特別控除申告書」の発行を受けた上で、次年度以降の年末調整に臨む形になります。
Q3:夫婦ペアローンの場合、申告書類は1枚にまとめて提出できますか?
A3:まとめて1枚で提出することはできません。ペアローンは夫婦それぞれが独立した個別の借入契約を結んでいるため、夫・妻それぞれが勤務先の年末調整において、各自の「申告書」と「残高証明書」を1セットずつ個別に作成・提出する必要があります。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン控除の年末調整は、複雑に見える用紙の構成さえ理解してしまえば、毎年30分程度の作業で十数万円以上の節税効果を確実に享受できる極めて有効な制度です。
近年のデジタル化推進により、金融機関とマイナポータルの連携による「年末調整書類の電子データ提出」を導入する企業も増加傾向にあります。書類の紛失や転記ミスを防ぐためにも、勤務先が電子化に対応しているかを確認しつつ、手元に届いた原本書類は速やかにチェックする習慣をつけておきましょう。
制度の改定や借入状況の変化に惑わされることなく、正確な計算と期日通りの提出を行うことが、確実な家計防衛への一番の近道です。 (出典: 住宅 ローン 控除 年末 調整 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
