国税調査とは?なぜ突然選ばれるのか…マルサの真相と正しい対処法を徹底解説
ある日突然、税務署から事業所や個人の電話に見慣れない番号から着信が入る。あるいは、郵便受けに一通の通知書が届く――事業を営む経営者やフリーランスにとって、心臓を鷲掴みにされる瞬間です。インターネット検索で「国税 調査 と は」と打ち込む人の大半は、まさにこの突然の連絡に直面しているか、将来的なリスクに強い不安を抱えている現役の納税者でしょう。
巷では「国税調査」と総称されるケースが目立ちますが、公的な正式名称は税務調査(国税庁管轄の税務検査・監査)を指します。2026年を迎えた現在、インボイス制度の定着や電子帳簿保存法の完全義務化、さらにはAIを活用した申告漏れ検知システムの高度化によって、税務当局の包囲網は過去に類を見ないほど緻密になっています。本稿では、調査対象に選ばれる決定的なトリガー、通称「マルサ」と呼ばれる査察部との決定的な格差、現場での正しい初動対応、そして追徴課税の実態に至るまで、国税現場の内幕と客観的データを元に徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「国税調査」の多くは税務署による「税務調査」を指し、全国民対象の統計調査「国勢調査」とは管轄・目的が根本的に異なる。
- 要点2:調査には約99%を占める「任意調査」と、脱税額1億円規模を追及する「強制調査(マルサ)」があり、AI導入で個人の申告漏れ選定精度が跳ね上がっている。
- 要点3:突然の電話連絡にその場で即答・即座合意するのは厳禁であり、税理士の同席を取り付けたうえで「質問検査権」に誠実に応じる姿勢が追徴課税回避の分水嶺となる。
【基本の疑問】国税調査とは一体何?国勢調査との違いと調査の全貌
一般的に日常会話やネット検索で使われる「国税調査」という語には、2つの大きな混同が存在します。第一に、総務省が5年ごとに全国民を対象として世帯構成や就業状況を調べる「国勢調査(こくせいちょうさ)」との混同です。名前の響きが酷似しているため混同されがちですが、国勢調査は人口統計を把握するための行政調査であり、個人の所得隠しや納税額の査定を目的とするものではありません。
もう一つの実態こそが、国税庁・国税局・税務署が管轄する税務調査です。日本は納税者が自ら税額を計算して申告する「申告納税制度」を採用していますが、この自己申告が適正かつ公正に行われているかを検証・是正するために行われる行政手続きが税務調査の正体です。
税務調査は、国税通則法第74条の2に基づく「質問検査権」を根拠として実施されます。これは、税務職員が納税者や取引先に対して質問を行ったり、帳簿や関連書類を検査したりする法的権限です。国家財政の基盤である租税徴収の公平性を担保するため、特定の個人事業主や企業に対して重点的なメスが入る仕組みとなっています。
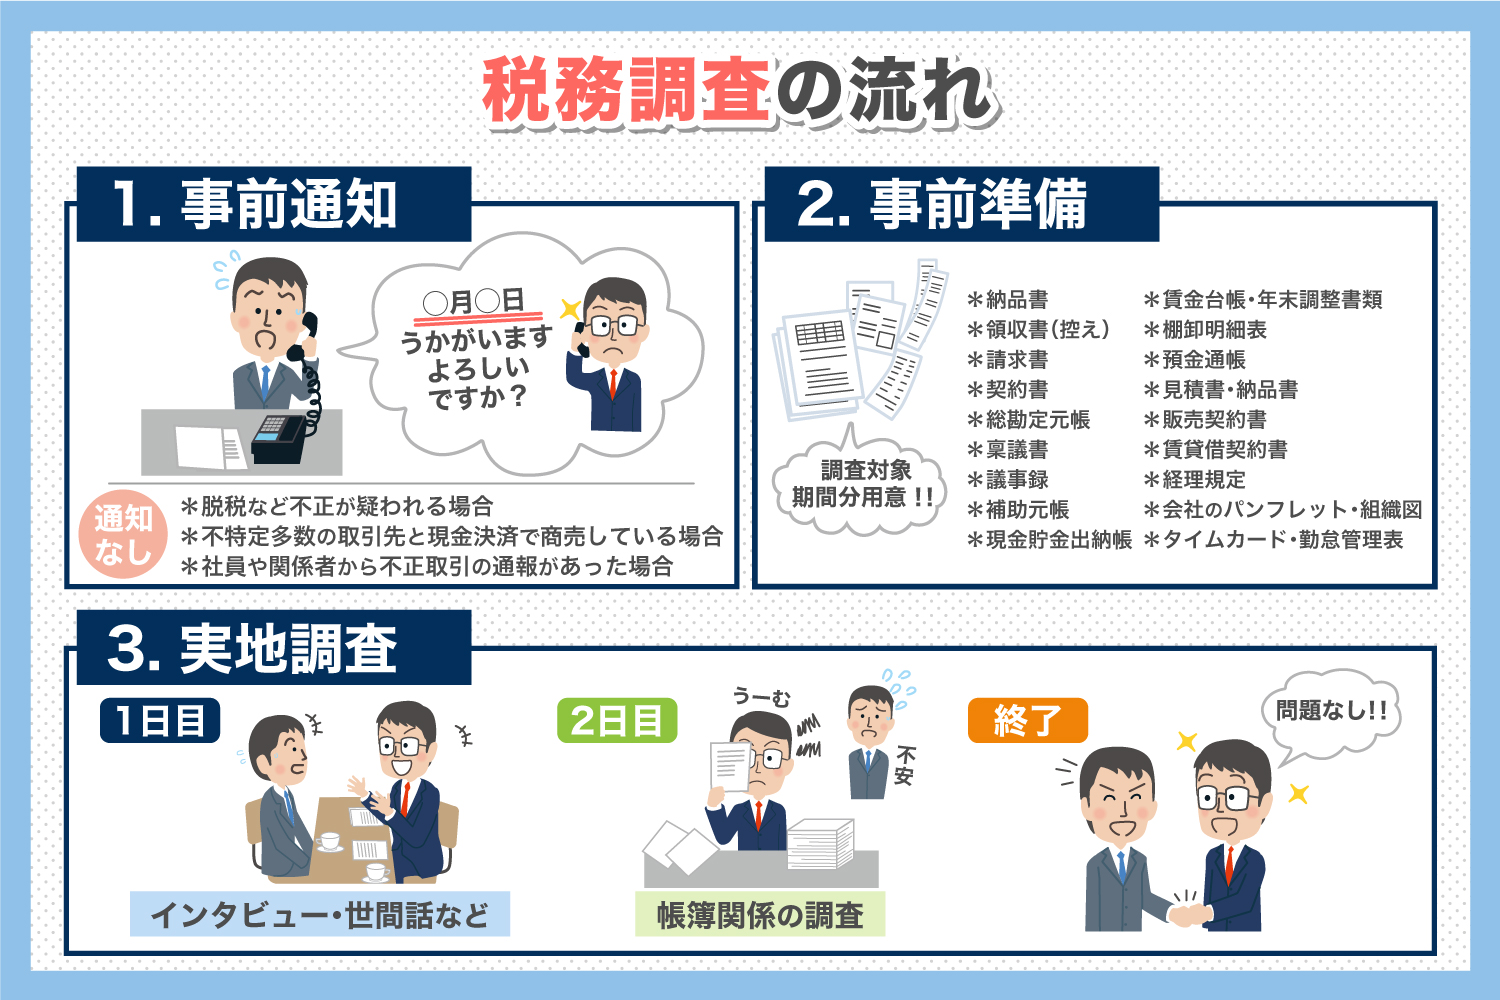
税務署の調査対象に選ばれる決定的な理由|個人と法人で見られるポイント
「なぜ、何万とある事業者の中から自社(あるいは自分)が選ばれたのか」――調査対象となった経営者が必ず抱く疑問です。国税庁の「国税総合管理(KSK)システム」には、過去数十年にわたる申告履歴、同業他社の収益率平均、法定調書、銀行口座の取引履歴などが網羅的に集約されています。税務当局が動く背景には、統計データが弾き出す「不審なシグナル」が確実に存在します。
まず個人事業主の税務調査において標的となりやすいのは、売上高が「消費税の課税事業者となる1,000万円」の境界線付近で推移しているケースや、急激な売上急増があったケースです。また、フリマアプリ、オンラインサロン、暗号資産(仮想通貨)取引、アフィリエイトといったデジタルプラットフォーム経由の所得は、国税局の情報技術専門官がモニタリングを強化しています。
一方、法人の税務調査で狙い撃ちされる典型的なトリガーは以下の通りです。
- 同業種の平均値から逸脱した売上総利益率(粗利率):同業他社に比べて原価や外注費が異常に高い場合、架空人件費や架空外注費の計上が疑われます。
- 売上と利益の急激な乖離:急成長を遂げている企業や、前年比で売上が3倍に増えているにもかかわらず利益が横ばい・減少している場合。
- 「役員借入金」「雑費」などの使途不明科目:社長個人のプライベート支出が会社経費に紛れ込んでいると推認されるポイントです。
- 周期的な定期監査:黒字申告を継続している優良法人であっても、概ね3年〜5年に1度の周期で事実確認のための調査が入ります。
マルサ(査察部)と一般調査は何が違う?任意調査と強制調査の決定的格差
テレビドラマや映画の影響で「税務調査=突然黒塗りの車から大勢の調査官が踏み込んできて段ボールを押収する」という光景をイメージする人が少なくありません。しかし、あれは国税局査察部、通称「マルサ」が担当するごく一部の特殊な事案です。
実態として、世の中で行われる税務調査の99%以上は「任意調査」に該当します。任意調査は事前に電話や書面で日程調整の連絡が入り、納税者の同意を得た上で事業所や顧問税理士事務所において実施されます。納税者には受忍義務があるため正当な理由なく完全拒絶することはできませんが、令状に基づく強制力はありません。
これに対し、マルサが動く「強制調査」は、裁判所の令状(捜索差押許可状)を得て行われる刑事告発を前提とした手続きです。対象となるのは、仮名口座の悪用、二重帳簿、海外ペーパーカンパニーを利用した組織的な所得隠しなど、悪質な隠蔽工作を伴う巨額事案です。国税庁が公表する査察の概要データによると、着手される事案の不正所得水準は1件あたり1億円規模に達し、調査を受けた事案の約7割が検察庁へ刑事告発されています。
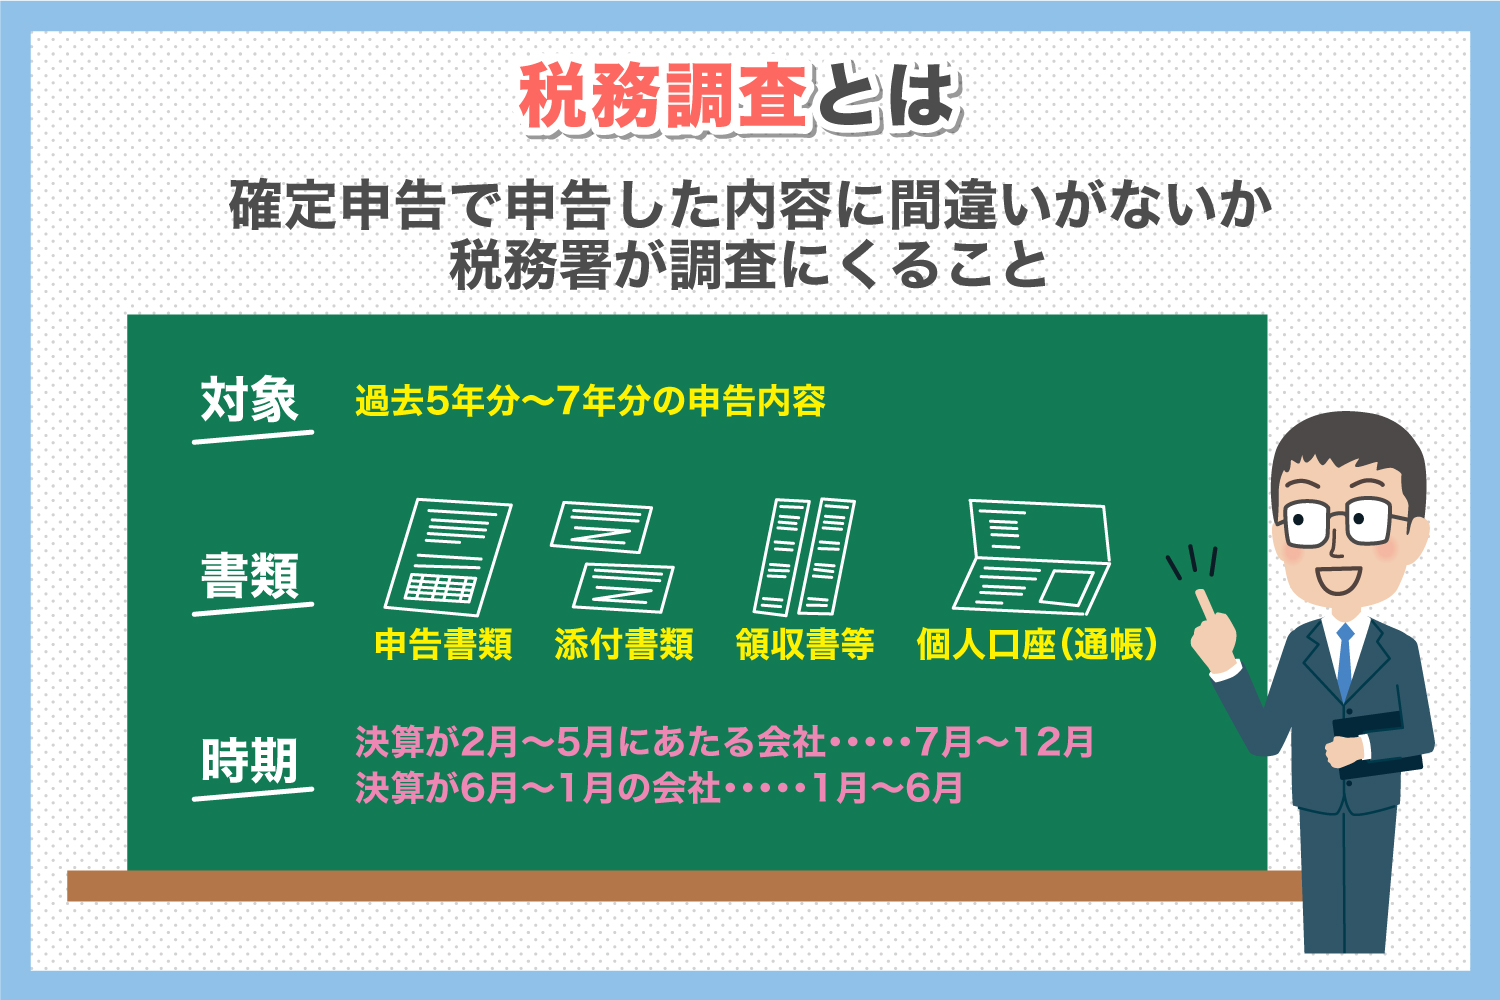
【徹底比較】税務調査の種類と追徴課税ペナルティ・税理士費用一覧
税務調査が入った場合、申告内容に不備が見つかると本税に加えて重い付帯税(ペナルティ)が課されます。調査の種類、ペナルティの種類、そして対応にかかる実務コストを比較整理しました。
| 調査・ペナルティ項目 | 適用基準・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 任意調査(通常調査) | 全体の99%以上。調査期間は1〜2日程度 | 事前通知あり(原則7日前〜数週間前) | 適切な資料準備と税理士同席で大半は平和裏に是正可能 |
| 強制調査(査察部・マルサ) | 年間100〜150件程度。不正額平均1億円超 | 令状による強制捜索。告発率約70% | 刑事罰(懲役・罰金刑)を視野に入れた極めて重い国税案件 |
| 過少申告加算税 | 追徴税額の10%〜15% | 善意の計算違いや経費認識の誤り | 修正申告を事前に行えば5%への軽減や免除措置あり |
| 重加算税 | 追徴税額の35%〜40% | 売上除外・領収書偽造など意図的隠蔽 | ペナルティとして最も重く、過去7年分まで遡及調査される |
| 延滞税 | 年利換算約2.4%〜8.7%(法定変動) | 納期限翌日から完納日までの日数計算 | 利息に相当。調査が長引くほど納税者の資金繰りを圧迫する |
| 税理士立ち会い費用 | 日当3万円〜10万円/日 | 事前準備・立会・事後折衝で総額15万〜50万円 | 精神的負担の軽減と追徴税額の圧縮効果を考えれば不可欠な投資 |
【実態検証】税務署からの電話にどう対処すべきか?時期と頻度のリアル
固定電話やスマートフォンの画面に税務署の統括官や上席調査官を名乗る人物から電話がかかってきた際、最もやってはいけない行動は「パニックになって口走る」「居留守を使って放置する」の2点です。現場の納税者の生々しい体験談や関係者の証言では、電話を受けた瞬間の心理的動揺から、聞かれてもいない売上や経費の内情をその場で喋りすぎてしまい、自ら墓穴を掘るケースが後を絶ちません。
税務署からの電話連絡を受けた際の鉄則は、極めてシンプルです。
- 相手の身元をメモする:所轄税務署名、担当部署名(個人課税部門/法人課税部門)、調査官の氏名を正確に控える。
- 日程の即答を避ける:「顧問税理士と日程を確認した上で、折り返しご連絡します」と丁重に伝え、一旦通話を終える。税理士がいない場合でも「手帳を確認して本日夕方に折り返します」として冷静さを取り戻す時間を稼ぐ。
- 調査対象となる年度と税目を確認する:一般的には「直近3期分の所得税および消費税」などが指定されます。
また、税務調査の時期と頻度には明確な季節性があります。税務署の人事異動は毎年7月上旬に行われるため、新体制が本格始動する9月〜11月が年間を通じて最も税務調査が集中するピークシーズンです。年明けの1月〜3月は確定申告期に入るため一旦落ち着きますが、申告明けの4月〜6月にかけても大型連休前後に駆け込み的な調査が展開されます。

修正申告と重加算税の境界線|2026年最新動向とデジタル監査の進化
調査の最終盤、調査官から指摘事項を突きつけられた際、実務上極めて大きな論点となるのが「修正申告(過少申告加算税)」で済むのか、それとも悪質な隠蔽とみなされて「重加算税」を課されるのかという境界線です。
単なる法令解釈の食い違いや領収書の保存不備、計算の入力ミスであれば、修正申告を行い10%程度の過少申告加算税で決着します。しかし、「二重帳簿の作成」「意図的な売上除外(現金売上を抜く)」「架空請求書の発行」が確認された場合、調査官は容赦なく重加算税を適用します。重加算税が課されると、本税に加えて最大40%が上乗せされるだけでなく、追徴の遡及期間が通常3〜5年から最長7年に延長され、事業の存続を揺るがす致命傷になりかねません。
さらに2026年最新動向として見逃せないのが、国税庁の「税務行政のDX(デジタルトランスフォーメーション)」の進化です。銀行口座の電子的照会は完全に自動化され、ECモールや暗号資産取引所からの取引情報提供制度も定着しました。従来のように「帳簿を紙で隠せば誤魔化せる」時代は完全に終焉を迎えており、デジタルデータ同士の突き合わせによって、調査官が訪問した時点ですでに申告漏れの確証を握っているケースが日常茶飯事となっています。
【プロの結論】税務調査に強い事業体制と税理士を依頼すべき人の判断基準
税務調査という制度の根底には、「国家と納税者の情報の非対称性」と「心理的パワーバランス」が存在します。調査官は心理学や質問技法に長けた交渉のプロであり、一般人が単独で対峙した場合、税務上の専門用語や法律論論理に圧倒され、本来認める必要のない推定課税や不利な事実認定を受け入れてしまうリスクが極めて高いのが実情です。
ここで、税務調査にあたって外部の専門家(税理士)へ立ち会いを依頼すべきか否かの客観的な判断基準を提示します。
【専門家の立ち会いを直ちに依頼すべき事業者】
- 売上規模が年間2,000万円以上、または従業員を雇用している個人・法人:帳簿点検の範囲が広く、源泉徴収漏れや消費税区分の誤りが高確率で突かれます。
- 過去数年分の無申告や明らかな売上除外がある場合:重加算税や刑事告発リスクを最小化するための交渉戦略が不可欠です。
- 日常的に記帳や領収書整理を溜め込んでおり、根拠資料を即座に提示できない場合。
【自力対応を検討してもよいケース】
- 副業や小規模フリーランス(年間売上数百万円程度)で、取引が数社の銀行振込のみに限定されている場合。
- 現金取引が一切なく、会計ソフトと銀行口座が完全に同期されており、個人的支出を経費に算入していない確固たる証憑がある場合。
税務調査をいたずらに恐れる必要はありません。やましいことがなければ堂々と事実を説明すれば済みますし、仮にミスがあったとしても、事実を真摯に開示し、法に則った修正申告を行えば事業を再スタートさせることができます。最も重要なのは、曖昧なネット情報に惑わされず、制度の構造を正しく理解して専門家を味方につけることです。
【国税 調査 と は】に関するよくある質問(FAQ)
Q1:税務署からの調査連絡を無視したり拒否したりすることはできますか?
A1:完全な無視や正当な理由のない拒否は不可能です。税務職員には法律上「質問検査権」が認められており、これに応じない場合は1年以下の懲役または50万円以下の罰金といった罰則規定(国税通則法第127条)が定められています。ただし、体調不良や業務の繁忙、顧問税理士の都合による「日程の延期」は正当な理由として柔軟に受け入れられます。
Q2:個人事業主やフリーランスで赤字申告をしていても税務調査は来ますか?
A2:来ます。「赤字だから調査は来ない」というのは危険な誤解です。税務署は「売上を過少に申告して意図的に赤字を作り出していないか」「本来経費にならない生活費を計上していないか」を疑って調査に入ることがあります。また、消費税の還付申告を行っている場合も、適正還付であるかを確かめるため高確率で調査対象になります。
Q3:税務調査が入ると、必ず追徴課税を取られるのでしょうか?
A3:必ずではありません。申告が完璧で領収書や契約書の管理に不備がなければ「是認(ぜにん=申告が適正であったという通知)」となり、追加徴収は1円も発生しません。ただし、国税庁の統計では、実際に調査に入った事案の約8割前後で何らかの申告漏れや修正事項が指摘されているため、軽微な修正申告を求められる可能性が高い前提で準備しておくのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
国税調査(税務調査)は、決して「運が悪かったから受ける災難」ではなく、自己申告制度を支える社会的チェック機能の一つです。2026年現在の税務行政は、デジタルインフラとAIアナリティクスによって、かつてない精度で申告データの不整合を特定できるようになっています。
突然の連絡を受けた際には、慌てず速やかに税理士などの専門機関へ相談し、事実に基づいた誠実な対応を貫くこと。日頃から適正な帳簿管理と証憑の保存を徹底すること。それこそが、追徴課税という無駄なコストと精神的ストレスから自分と事業を守るための、最も確実な防衛策です。 (出典: 国税 調査 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
