消費税10%の計算式まとめ!税込・税抜の簡単な出し方と電卓裏ワザ
日々の買い物やビジネスの見積書・請求書作成において、「税抜価格から税込価格をパッと出したい」「税込総額から本体価格と消費税額を逆算したい」という場面は頻繁に訪れます。とりわけ2026年現在の取引現場では、標準税率10%と軽減税率8%の混在に加え、適格請求書等保存方式(インボイス制度)への完全な定着が求められ、1円単位の端数処理や消費税の計算ルールに厳格さが求められています。
「消費税10パーセントの計算式で迷ってしまう」「電卓で一瞬で逆算する割り算のやり方は?」「エクセルで四捨五入や切り捨てをどう処理すればいいのか」といった疑問を抱く方は少なくありません。本稿では、税務・経理の実務現場取材や国税庁の最新ガイドラインに基づき、誰でも即座に使える計算公式、電卓のショートカット裏ワザ、実務で絶対に間違えられない端数処理と仕入税額控除のルールまで、余すところなく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税込価格は「税抜×1.1」、税抜価格への逆算は「税込÷1.1」、消費税額のみの抽出は「税抜×0.1」または「税込÷11」で一瞬で算出可能。
- 要点2:インボイス制度下では「1インボイスにつき税率ごとに端数処理は1回のみ」という厳格なルールがあり、商品ごとの端数処理は認められない。
- 要点3:エクセルではROUND(四捨五入)やROUNDDOWN(切り捨て)関数を活用し、取引先との契約ルールに合わせた設定が必須となる。
【基本公式】消費税10パーセントの計算式と税込・税抜の算出ロジック
消費税10%の計算は、基本的な掛け算と割り算の仕組みさえ把握してしまえば極めてシンプルです。まず押さえておきたい3つの基本パターンを整理します。
1つ目は、税抜価格から税込価格を求める計算式です。本体価格に10%の税金が上乗せされるため、元の価格(100%=1.0)に消費税分(10%=0.1)を足した「1.1」を掛けます。
・計算式:税抜価格 × 1.1 = 税込価格(例:1,000円 × 1.1 = 1,100円)
2つ目は、税抜価格から「消費税額のみ」を割り出す計算式です。
・計算式:税抜価格 × 0.1 = 消費税額(例:1,000円 × 0.1 = 100円)
3つ目は、実務で最も質問が多い税込価格から税抜価格を逆算する計算式です。税込価格にはすでに1.1倍の係数がかかっているため、1.1で割ることで元の税抜本体価格を復元します。
・計算式:税込価格 ÷ 1.1 = 税抜本体価格(例:1,100円 ÷ 1.1 = 1,000円)
また、税込金額から「消費税額だけ」を直接抜き出したい場合は、「税込価格 ÷ 1.1 × 0.1」、あるいは分数変換の理屈を用いた「税込価格 ÷ 11」という簡易式を使うと、1回の計算で消費税額が導き出せます。

【現場で役立つ】電卓とエクセルを使った消費税計算の裏ワザ・時短術
オフィスの経理デスクや店舗レジでの現場確認において、わざわざ数式を手書きする時間はありません。電卓のキー操作やエクセル関数の実践的なテクニックを身につけておくだけで、計算スピードと正確性は劇的に向上します。
一般的な事務用電卓には「税込」「税抜」の専用ボタンが備わっていますが、設定税率が過去の8%のままになっていたり、設定がクリアされていたりするケースも散見されます。専用キーに頼らず、テンキー入力だけで完結させる裏ワザは以下の通りです。
・電卓で税抜から税込を出す:「[金額] × 1.1 =」
・電卓で税込から税抜を逆算する:「[金額] ÷ 1.1 =」
・電卓で税込金額から消費税額のみを一発表示する:「[金額] ÷ 11 =」
一方、請求書作成や売上管理表などのエクセル(Excel)での消費税計算式では、端数の自動処理関数を組み込むのが鉄則です。
セルA1に税抜価格が入っている場合:
・切り捨てで税込計算:=ROUNDDOWN(A11.1, 0)
・四捨五入で税込計算:=ROUND(A11.1, 0)
・切り上げで税込計算:=ROUNDUP(A1*1.1, 0)
セルB1に税込価格が入っており、税抜本体を逆算する場合:
・税抜逆算(切り捨て):=ROUNDDOWN(B1/1.1, 0)
業務用の管理シートでは、税率を直接「1.1」とセル内に直書きするのではなく、マスタ設定セル(例:消費税率セルに「10%」)を参照させる数式にしておくことで、将来的な税制変更時にも柔軟に対応できる強固なシート設計となります。
【データ比較】10%標準税率と8%軽減税率の計算式・端数処理の違い
飲食料品や定期購読新聞などを扱う事業者は、標準税率10%と軽減税率8%が混在する複数税率の処理が日常業務となります。税率ごとの計算係数や逆算式の違いを一覧表で明確に比較・整理しました。
| 項目・計算区分 | 標準税率(10%)の計算式 | 軽減税率(8%)の計算式 | 実務上の重要チェック事項 |
|---|---|---|---|
| 税込価格の算出(掛け算) | 税抜価格 × 1.10 | 税抜価格 × 1.08 | テイクアウト(8%)とイートイン(10%)で税率区分を明確化 |
| 税抜本体の逆算(割り算) | 税込価格 ÷ 1.10 | 税込価格 ÷ 1.08 | 小数点以下の端数が発生しやすいため端数処理の社内統一が必須 |
| 消費税額のみの抽出 | 税込価格 ÷ 11 (または 税込 × 10/110) | 税込価格 × 8 ÷ 108 (または 税込 × 2/27) | 国税庁の規定上「税率ごとに区分して合計した金額」から算出 |
| インボイス端数処理ルール | 1請求書あたり1回のみ | 1請求書あたり1回のみ | 品目ごとに消費税を端数処理して合算する旧方式は法令違反対象 |
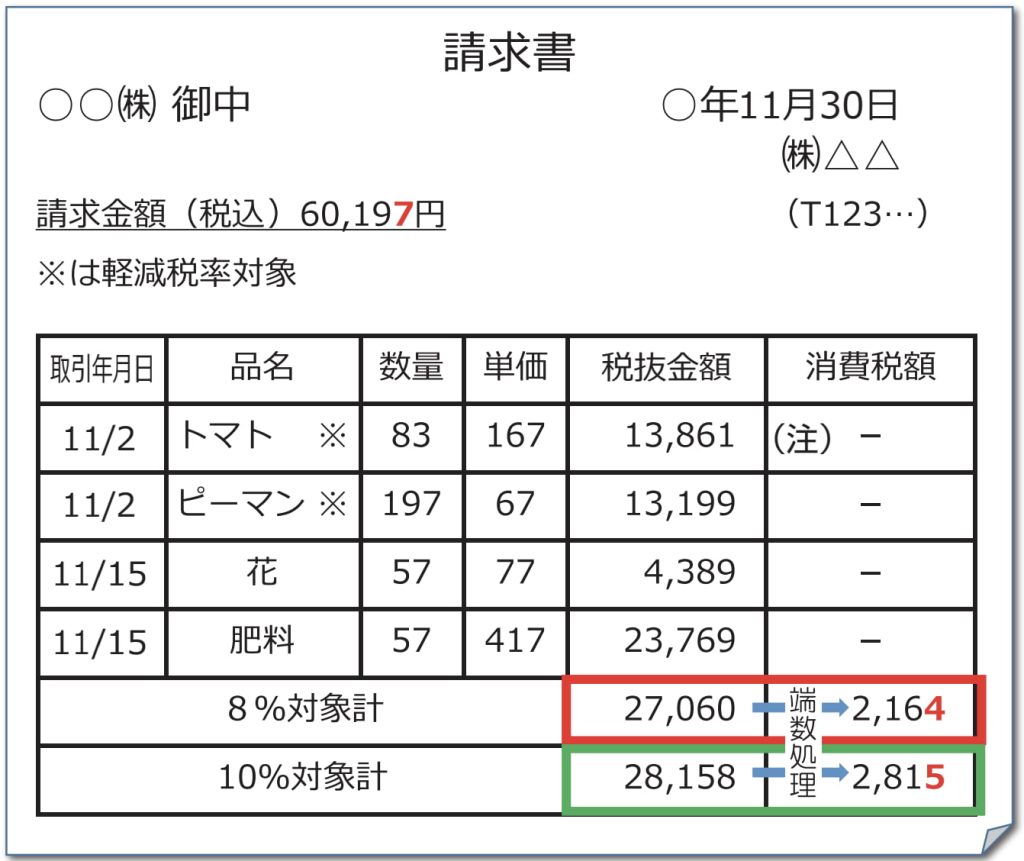
【実態検証】インボイス制度で厳格化された端数処理の「1回ルール」
消費税の端数処理(1円未満の端数が出た場合)に関して、国税庁のガイドラインでは「切り捨て」「四捨五入」「切り上げ」のいずれを採用しても事業者の任意とされています。民間取引においては慣習上「切り捨て」を採用する企業が多数派ですが、最も警戒しなければならないのは「端数処理を行うタイミング」です。
インボイス制度導入前は、納品明細の行ごと(商品1点ごと)に消費税を計算し、それぞれ端数処理した数値を合計する請求書が珍しくありませんでした。しかし、適格請求書(インボイス)の規定では、「一の適格請求書につき、税率ごとに1回の端数処理」と明確に定められています。
現場取材において、税理士関係者は次のように警鐘を鳴らしています。
「個別の明細行ごとに1円未満を切り捨ててから足し上げると、請求書全体で数円から数十円の誤差(税額の過少計算)が生じます。インボイスの記載要件を満たさない不備とみなされ、買い手側の仕入税額控除が否認されるリスクすらあります。必ず『税率ごとの税抜小計を算出し、その合計額に対して1回だけ消費税率を乗じて端数処理を行う』手順を徹底しなければなりません」
SNSやビジネス知恵袋などの実務コミュニティでも、「取引先から端数処理の誤差で請求書の再発行を求められた」「自社システムが明細ごとの消費税計算になっていて改修に追われた」というトラブルの声が依然として後を絶ちません。正しい計算フローを遵守することが、取引先との信頼関係維持に直結しています。
一般に知られていない盲点とネットの誤解|仕入税額控除の罠
ネット上の簡易計算ツールや一般的な解説記事において、しばしば見落とされている重大な盲点が「仕入税額控除の計算方式」です。「売上で預かった消費税」から「仕入れや経費で支払った消費税」を差し引いて納税額を計算する際、計算方式には「積上げ計算」と「割戻し計算」の2種類が存在します。
一般的な誤解として「どの計算方式を選んでも納税額は1円も変わらない」と思われがちですが、実際には端数処理の積み重なりによって年間で納税額に差が生じることがあります。
・割戻し計算(原則):課税期間中の税込売上総額に「10/110」または「8/108」を掛けて消費税額を算出する方式。
・積上げ計算(特例):交付したインボイスの控えに記載された消費税額を1枚ずつ合算して算出する方式。
国税庁の規定により、「売上税額を積上げ計算で計算した場合は、仕入税額も積上げ計算で計算しなければならない」という相互連動のルールが存在します(売上税額を割戻し計算にした場合は、仕入税額は積上げ・割戻しの選択が可能)。自社の経理システムや会計ソフトがどの方式を採用しているかを把握しないまま適当に計算式を適用すると、決算期末に税務申告の整合性が取れなくなるため注意が必要です。
【プロの結論】計算方法・ツールの選び方と経理体制の判断基準
日々の消費税計算において、業務規模や事業形態ごとに「どの計算アプローチを採用すべきか」の明確な判断基準を提示します。
▼ 手計算・簡易ツールで十分な人・事業者
・個人の日常の買い物や家計簿管理を行っている一般消費者
・免税事業者のフリーランスで、税込みの請求書発行が月に数件程度の小規模取引にとどまる場合
・即座に概算の消費税額を把握したい営業・商談の現場
▼ クラウド会計ソフト・インボイス対応システムを導入すべき事業者
・標準税率(10%)と軽減税率(8%)の商品を同時に扱う小売・飲食・EC事業者
・毎月大量の見積書・請求書・納品書を発行し、1円の端数ズレも許されないBtoB企業
・課税事業者として仕入税額控除の計算方式(積上げ・割戻し)を厳密に管理する必要がある法人
消費税計算の正確性は、単なる算術の問題ではなく、企業のコンプライアンスと直結しています。手動計算の公式を理解した上で、実務においては人的ミスを排除する自動化ツールの導入が推奨されます。

【消費 税 10 パーセント 計算 式】に関するよくある質問(FAQ)
Q1:税込1,980円の商品の「税抜価格」と「消費税額」はどう計算しますか?
A1:税抜価格は「1,980 ÷ 1.1 = 1,800円」となります。消費税額は「1,980 - 1,800 = 180円」、または「1,980 ÷ 11 = 180円」で計算できます。
Q2:1円未満の端数が出た場合、切り捨て・四捨五入・切り上げのどれが正解ですか?
A2:税法上はいずれの方法を選んでも問題ありません。日本の商慣習としては「切り捨て」が多く用いられますが、取引先との契約書や請求規定で事前に取り決めを行い、社内で一貫した処理基準を保つことが重要です。
Q3:インボイスを発行する際、消費税の計算は商品ごとにしてはいけないのですか?
A3:はい、禁止されています。インボイス制度では「税率(10%または8%)ごとに区分して合計した税抜(または税込)小計金額」に対して消費税を計算し、1回の端数処理を行うことが法律上の要件となっています。
Q4:電卓で消費税10%を一発で上乗せする掛け算の数字は何ですか?
A4:「1.1」を掛けてください。例えば税抜5,000円であれば、「5000 × 1.1 = 5,500円」と入力すれば税込価格が一瞬で算出されます。
まとめ:今後の動向と失敗しないための判断基準
消費税10%の計算式は、「税込=税抜×1.1」「税抜=税込÷1.1」「消費税=税込÷11」という基本を押さえておけば、日常のあらゆる場面で即座に対応可能です。
ビジネス実務においては、単に掛け算・割り算をこなすだけでなく、インボイス制度に準拠した「税率ごとの合計金額に対する1回のみの端数処理」を徹底することが不可欠です。エクセルの関数設定や基幹システムの計算ロジックを今一度見直し、計算誤差によるトラブルのない盤石な経理・請求体制を整えていきましょう。 (出典: 消費 税 10 パーセント 計算 式(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
