パークシャ株価急変の真相と2026年業績見通し|AI本命の投資判断
東京大学発のAIベンチャーとして株式市場で圧倒的な存在感を放ち続けてきたPKSHA Technology(東証プライム:3993)。国内の生成AI実装をリードする旗手として機関投資家からの熱い視線を集める一方、決算発表のたびに生じる激しい値動きは多くの個人投資家を翻弄してきました。
足元のマーケットでは、マクロ経済環境の急激な変化や大型テック株の評価見直しが交錯し、ボラティリティの高い展開が続いています。本稿では、日々のトレードに追われるだけでは見えてこない急落の根本原因や、創業者・上野山勝也氏が描く事業戦略の真意、そして2026年における現実的な成長シナリオを多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急乱高下の背景には、生成AIバブル期に膨らんだ高PERへの警戒感と、四半期決算ごとの「期待値ギャップ」による短期筋の投げ売りが存在する。
- 要点2:SaaS型AIプロダクトのARR伸長と積極的なM&A戦略により、利益構造そのものは着実に「先行投資型」から「収益刈り取り型」へ転換している。
- 要点3:2026年以降の投資判断は、単なるAIブーム追随ではなく、大企業向け基幹業務へのLLM組み込み実績と投下資本利益率(ROIC)の改善度合いが決定打となる。
【株価急変の真相】パークシャテクノロジー株価が乱高下する決定的な背景
多くの市場参加者が疑問を抱くのが、「なぜ好決算を出しても叩き売られ、悪材料が見当たらない局面で急反発するのか」という点です。同社の値動きを紐解く最大の鍵は、市場コンセンサスと会社予想の乖離、そしてグロース株特有のバリュエーション調整にあります。
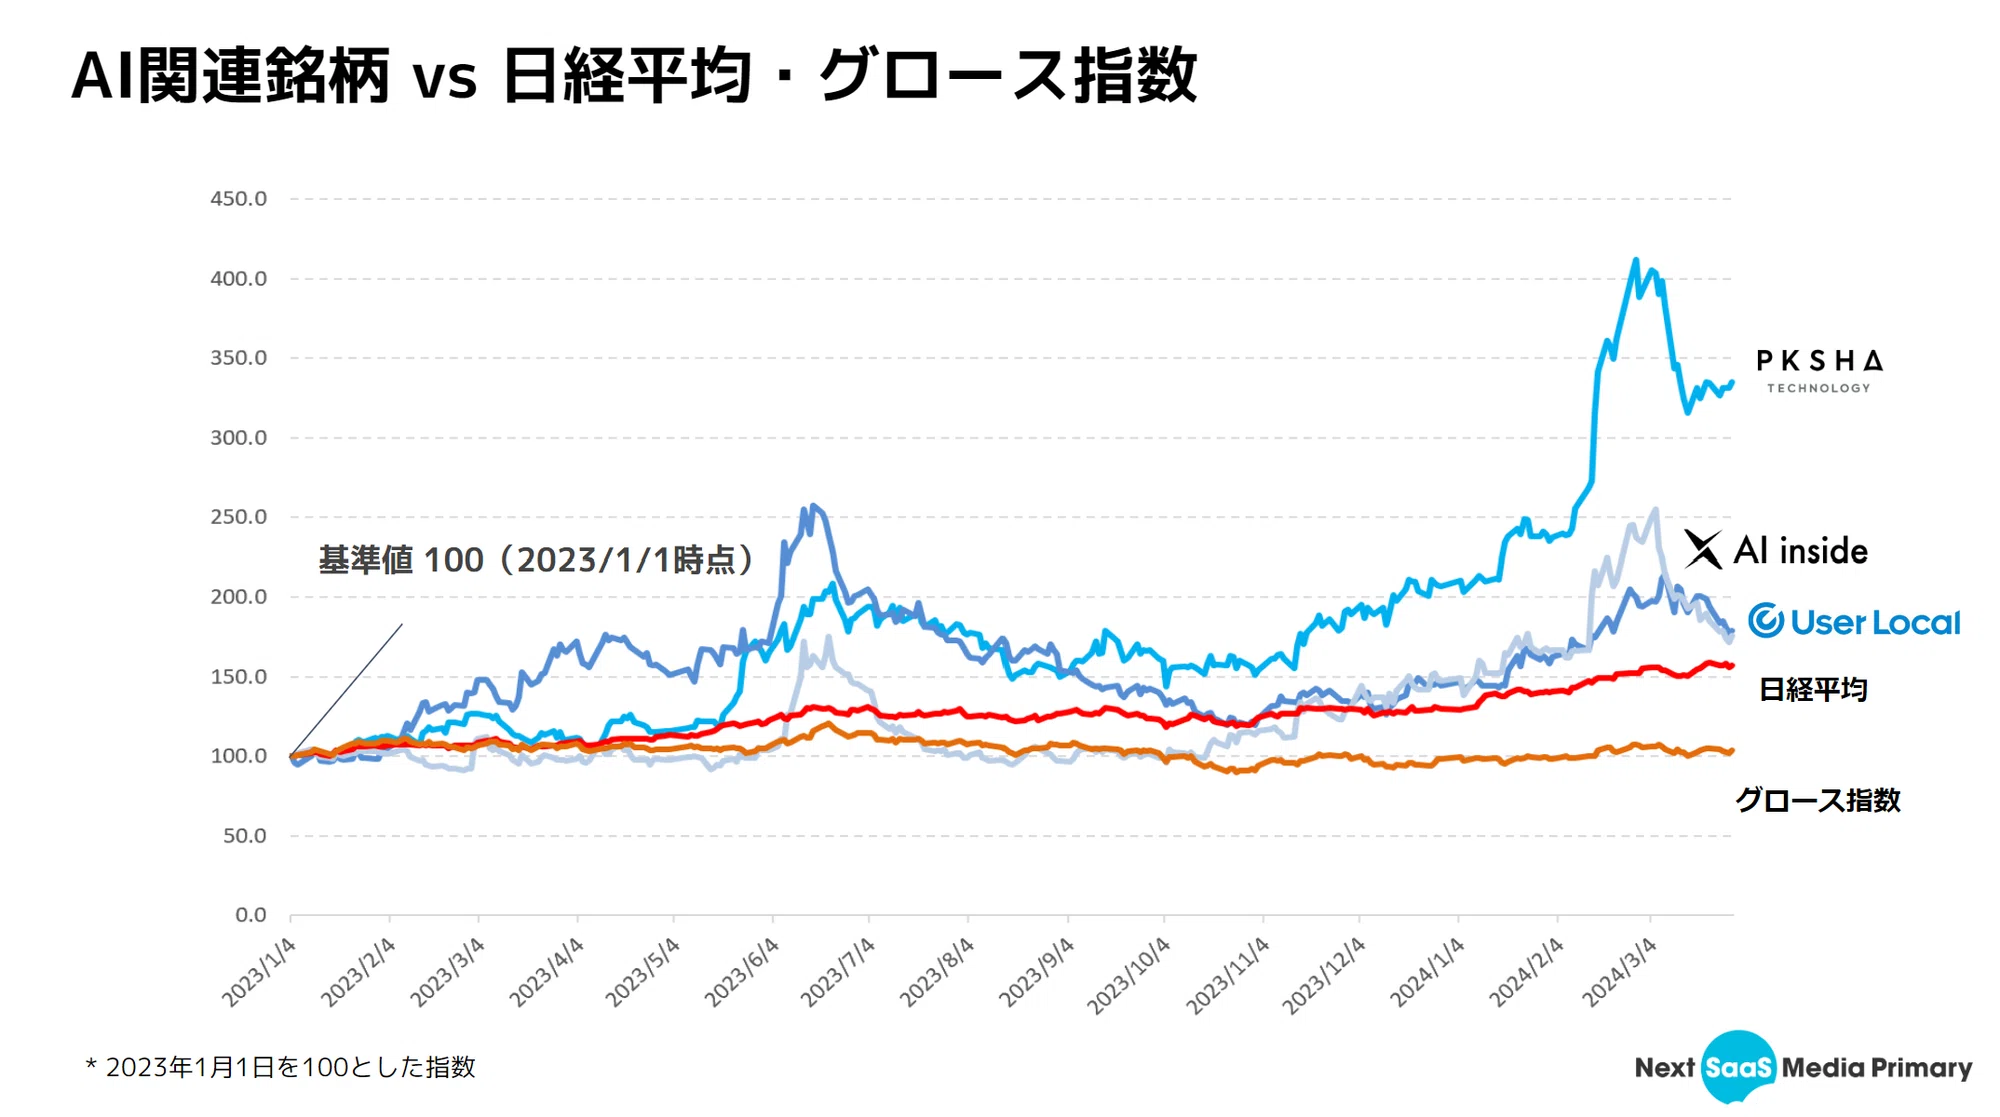
報道各社の市場レポートや過去の取引データが示す通り、パークシャテクノロジー急落理由の主因は、事業の失敗ではなく「過度な期待の剥落」です。特にChatGPTをはじめとする大規模言語モデル(LLM)が台頭した局面では、同社がパークシャテクノロジー生成AI関連の本命銘柄として祭り上げられ、実態利益を大幅に上回る期待値が株価に織り込まれました。その結果、少しでも営業利益の伸びが市場予想に届かないと、信用買い残を抱えた個人投資家とヘッジファンドの空売りが連鎖し、パニック売りを引き起こす構造が定着したのです。
また、3993 PKSHA株価チャートを長期で追跡すると、上場来高値圏と底値圏を行き来するボックス相場を形成しつつ、節目ごとに出来高を伴う急落を経験していることがわかります。これは、成長資金調達に伴う希薄化懸念や、保有株の売り出しといった需給要因も複雑に絡み合っているためです。
【2026年最新データ】PKSHA Technologyの業績推移と財務健全性のリアル
相場のノイズを排除し、企業のファンダメンタルズを直視することが不可欠です。公式決算資料や適時開示情報に基づき、同社のセグメント別収益性と財務指標を詳細に分析します。
同社は現在、アルゴリズムライセンスの提供にとどまらず、コンタクトセンター向けなどのSaaS領域(AI SaaS事業)を収益の太い柱に育て上げています。過去数年間にわたるパークシャテクノロジー業績推移を確認すると、売上高は年平均20%以上のペースで拡大を継続しており、トップラインの伸長力そのものに翳りは見られません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高成長率(YoY) | 約 20% 〜 25% 推移 | プライム平均:5% 〜 8% | 大型AI銘柄として極めて高水準を維持。買収企業の連結寄与も大きい。 |
| EBITDAマージン | 約 22% 〜 26% 水準 | ITサービス平均:12% 〜 15% | 研究開発費を厚く投じながらも強固な収益力を担保している。 |
| 予想PER水準 | 35倍 〜 45倍 前後 | プライム市場平均:約 15倍 | かつての100倍超えからは正常化。依然プレミアムがついた評価水準。 |
| 配当金 利回り | 無配 または 0%台前半 | プライム全銘柄平均:2.0% 〜 2.5% | 成長投資最優先のフェーズであり、パークシャテクノロジー配当金利回り目的の保有には不向き。 |
直近のPKSHA Technology 決算速報でも示された通り、売上の拡大スピードに対して営業利益の伸びがマイルドに留まる局面があるのは、優秀なAIエンジニアの確保や、大規模インフラへの投資を惜しみなく継続している証拠です。短期的には利益圧迫要因に見えますが、参入障壁を築くための合理的投資と解釈できます。
【実態検証】投資家心理とネット掲示板のリアルな温度差
株式投資コミュニティやSNS上でのリアルな評価はどう動いているのでしょうか。パークシャテクノロジーネットの反応掲示板(Yahoo!ファイナンス掲示板やXの投資クラスタなど)を徹底的にリサーチすると、個人投資家の生々しい葛藤と感情の起伏が浮き彫りになります。
掲示板で散見される声は、大きく二分されています。強気派からは「日本で唯一、GAFAMと対峙できる本格派AI企業」「上野山社長の思想と技術力に全幅の信頼を置いている」といった熱狂的な支持が寄せられています。一方で、短期トレードで損失を被った層からは「値動きが荒すぎて胃が痛む」「好材料が出尽くしで暴落するパターンに何度もハメられた」といった怨嗟の声が渦巻いています。
現場目線で観察すると、個人の信用買い残が高水準に積み上がったタイミングで、機関投資家の売り仕掛けが入りやすい傾向が顕著です。個人投資家の心理的耐性を試すような急激な揺さぶりが頻発するため、掲示板の熱気に流されて高値を掴む行為は極めてリスクが高い銘柄と言えます。

一般に知られていない盲点とネットの誤解
ネット上の情報空間には、同社の事業実態に関するいくつかの重大な誤解が放置されています。代表的な2つの盲点を是正します。
第1の誤解は、「生成AI(LLM)の登場によって、従来のAI受託開発企業は淘汰されるのではないか」という懸念です。実際にはその逆が起きています。OpenAIなどの汎用モデルが普及したことで、企業の現場では「いかに自社固有の業務データと連携させ、業務自動化に落とし込むか」というインテグレーション課題が噴出しました。同社は自社開発のアルゴリズム資産と汎用LLMを組み合わせるオーケストレーション能力に強みを持っており、むしろ単価向上と案件大型化の追い風にしています。
第2の誤解は、「単なる研究開発主導の学者ベンチャー」というイメージです。実際の同社は、極めて緻密なM&A戦略を推進する事業コングロマリットとしての顔を持っています。パークシャテクノロジー買収提携ニュースを追えば明らかなように、コールセンター向けシステム大手の買収や金融機関との資本業務提携など、獲得したアルゴリズムを流し込む「パイプライン(顧客基盤)」を着実に買収によって拡張してきました。この冷徹なまでの資本効率への意識こそが、同業他社との差別化要因です。
【経営戦略の深層】上野山勝也氏の経営方針と2026年以降の展開
創業者である上野山勝也代表取締役の経営手腕は、投資家が長期的な信頼を寄せる中核要素です。自著やカンファレンスの基調講演で同氏が一貫して強調しているのは、「人とソフトウェアの共進化」というコンセプトです。
上野山勝也経営方針の根底にあるのは、AIを「人間の代替」としてではなく「知能を拡張する協調モジュール」として社会の隅々に組み込む思想です。単発の受託案件で終わらせず、一度納入したアルゴリズムが顧客のデータ蓄積によって自律進化し、継続的なソフトウェア利用料(リカーリングレベニュー)を生み出すエコシステム構築を徹底してきました。
パークシャテクノロジー今後の見通し2026を展望する上で、最大の注目点は「コネクテッドワーカー領域」と「金融・インフラ領域における自律型エージェントの商用展開」です。単なるチャットボットの域を超え、複雑な業務フローを自律的に判断・完結させるマルチモーダルAIエージェントの導入が大手金融機関や通信キャリアで本格化しており、これが中期的な利益率改善を牽引するエンジンとなります。
【プロの結論】投資家心理から読み解くリスクと賢い向き合い方
行動経済学の観点から見ると、AI関連銘柄に挑む個人投資家は「アンカリング効果」と「プロスペクト理論」の罠に陥りがちです。過去の最高値(アンカー)に囚われて割安だと錯覚し、急落局面で損切りができずに塩漬けにしてしまうケースが後を絶ちません。
パークシャテクノロジー株価今後の展開を見据えるにあたり、アナリストコミュニティのパークシャテクノロジー目標株価は強気と中立で二極化しています。業績の拡大余地を評価するリサーチ部門が高い目標値を掲げる一方、マクロ金利上昇局面でのグロース株ディスカウントを懸念する声も根強く存在します。したがって、投資家自身の投資スタイルに応じた冷徹な選別基準が必要です。
▼ 本銘柄への投資が向いている人:
- 日々の乱高下に動じず、3〜5年単位で日本のDXおよびAI実装の果実を狙える長期投資家
- 単なる損益計算書(PL)の数字だけでなく、ARRの積み上がりやM&Aによるシナジーを定性・定量の両面から精査できるリサーチ志向の人
- 無配や低配当を受け入れ、企業が利益を再投資して事業規模を拡大させる複利効果を重視できる人
▼ 本銘柄への投資で慎重になるべき人:
- 安定したインカムゲイン(配当金や株主優待)を生活防衛資金として重視する人
- 含み損が一時的に20〜30%拡大した際に、夜も眠れなくなるような低リスク許容度の投資家
- 決算発表前後のボラティリティを利用して手っ取り早く利益を狙おうとする短期スイングトレード志向の人

【パーク シャ テクノロジー 株価】に関するよくある質問(FAQ)
Q1:パークシャテクノロジー株の急落時にやってはいけない行動は何ですか?
A1:最も避けるべきは、急落の理由が「一時的な需給悪化(決算期待の剥落など)」なのか「事業構造を揺るがす本質的トラブル」なのかを確認しないまま、感情的にナンピン買いを重ねたり、狼狽売りをすることです。まずは信用買い残の推移と、四半期ごとのARR(年間経常収益)の成長が維持されているかを冷静に精査してください。
Q2:配当金が出ない、または非常に低いのはなぜですか?
A2:同社は現在、獲得した営業キャッシュフローを配当として株主に還元するよりも、優秀なAI人材の獲得、自社プロダクトの機能強化、戦略的M&Aへ再投資するフェーズにあるためです。再投資による1株当たり企業価値(EPS)の急成長を通じて、中長期的な株価上昇(キャピタルゲイン)という形で株主に報いる方針を採用しています。
Q3:海外展開や外資系メガテックとの競合リスクはどの程度ありますか?
A3:OpenAIやGoogleなどの巨大IT企業が基盤モデルを提供するのに対し、PKSHAは日本の商慣習や個別企業の深い業務プロセスにフィットした「バーティカル(業界特化型)AIソリューション」を構築しています。そのため直接的なゼロサムゲームにはなりにくく、むしろメガテックの最先端モデルを自社ソリューションに取り込みながら共存共栄を図るポジションを確立しています。
まとめ:今後の動向と失敗しないための判断基準
パークシャテクノロジー(3993)の株価推移は、日本市場における先端テクノロジー投資の難しさと可能性を象徴しています。派手なAIブームの喧騒に惑わされ、急騰局面で飛びつけば大きなボラティリティに巻き込まれるリスクは避けられません。
しかし、同社が地道に積み上げてきたエンタープライズ領域での導入実績、強固な顧客基盤、そして上野山社長の指揮下で進む実務密着型AIエージェントの展開は、確実に企業の本源的価値を高めています。目先の決算速報や掲示板の思惑に一喜一憂することなく、事業KPIの着実な進捗を確認しながら、市場の過度な悲観局面を冷静に見極める姿勢こそが、同銘柄と向き合う上での最善の戦略となります。 (出典: パーク シャ テクノロジー 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
