J-オイルミルズ株価は買い時か?業績と配当・優待改定の真相
生活必需品である食用油市場で確固たるシェアを誇るJ-オイルミルズ(証券コード:2613)。円安の長期化や国際的な原材料価格の変動、オリーブ油をはじめとする世界的な原料不足と相次ぐ価格改定の波を経て、その株価チャートと業績の行方に個人投資家の熱い視線が注がれています。
「現在の株価水準は割安なのか」「配当利回りや株主優待の改定による実質利回りはどう変化したのか」――株式掲示板やSNS上でも活発な議論が交わされる中、本記事では最新の決算発表資料やアナリスト予想、業界動向を徹底取材。構造的な強みと潜むリスクを浮き彫りにし、今知るべき投資判断の要点をフラットに解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:価格改定の浸透と高付加価値油(オリーブ油・ごま油等)の採算改善により、業績推移は着実な回復基調を維持。
- 要点2:株主還元では安定配当の継続と資本効率向上(PBR1倍回復策)を意識しつつ、優待制度の見直しによる長期保有優遇を強化。
- 要点3:原材料相場と為替のボラティリティには警戒が必要な一方、ディフェンシブ性とバリュー株としての妙味が交錯する局面。
【2026年最新】J-オイルミルズの業績推移と株価チャートが示す現在地
J-オイルミルズの株価チャートを振り返ると、大豆や菜種、パーム油といった国際原料相場の急騰と歴史的な円安が直撃した局面では、急激なコスト増加を即座に販売価格へ転嫁しきれず、利益率が圧迫されて株価が大きく調整する場面が見られました。しかし、その後の段階的な価格改定の浸透と、業務用・加工用油脂における適正価格での取引定着により、営業利益・純利益ともに明確な底打ちと反転のトレンドを描いています。
同社の事業ポートフォリオは、家庭用油脂、業務用油脂、油脂加工品(マーガリン・ショートニング等)、さらには大豆ミートやスターチなどのスペシャリティフード素材まで多岐にわたります。足元の決算説明資料でも、汎用油の数量追及から「スマートブレンド」などの高付加価値・高機能性オイルへのシフトが鮮明になっており、単なる原料価格の上下に左右されない収益構造への脱皮が進んでいます。
株価下落の理由と油脂業界を取り巻く原材料高騰・価格改定のリアル
過去に株価が軟調に推移した最大の要因は、地政学リスクや異常気象に起因する穀物相場の上昇、そして為替の円安進行に伴う輸入コストの急増でした。とりわけオリーブの主産地である地中海沿岸の干ばつによる記録的なオリーブ油相場高騰は、業界全体に大きな打撃を与えました。
業界関係者の証言によると、「原料コストの上昇スピードに対し、小売側との価格交渉には一定のタイムラグが生じるため、一時的にマージンが極端に縮小した」という現場の苦渋がありました。しかし、J-オイルミルズをはじめとする大手油脂メーカーは複数回にわたる価格改定を粘り強く実行。消費者側の価格受容性も徐々に高まったことで、足元ではスプレッド(原料価格と製品売価の差額)の正常化が定着し、下落圧力を克服する原動力となっています。
配当利回りと株主優待変更の真相|主要指標データ徹底比較
中長期投資家にとって最大の関心事である「株主還元方針」についても、重要な変化が見られます。同社は株主資本コストを強く意識した経営を掲げており、配当性向の目安を明示しながら減配リスクを抑えた安定配当を志向しています。また、個人投資家に人気の高かった株主優待制度についても、持続可能性と長期保有の促進を意図した制度改定が実施されました。
| 項目 | 詳細・数値データ | 一般的な基準・市場平均 | 編集部の見解・評価 |
|---|---|---|---|
| PER(株価収益率) | 12〜15倍台前後で推移 | 東証プライム食品平均:18〜20倍前後 | 食品セクター内では比較的割安感のある水準。 |
| PBR(株価純資産倍率) | 0.7〜0.9倍前後(1倍割れ水準) | 東証要請基準:1.0倍以上 | 東証の低PBR是正圧力もあり、自社株買い等の資本改善期待が残る。 |
| 配当利回り・配当性向 | 予想配当利回り 3.0%〜3.8%前後 / 配当性向 30〜40%目安 | 東証プライム平均:約2.2〜2.5% | 食品株としては高水準のインカムゲインを提供。 |
| 株主優待内容 | 自社油脂製品詰め合わせ等(保有株数・保有年数条件あり) | 自社製品・金券類が主流 | 長期保有者優遇の仕組みへシフトしており、クロス取引目的の短期筋を抑制。 |

掲示板やSNSで「買い時」と囁かれる背景とネットの反応を検証
株式掲示板(Yahoo!ファイナンス掲示板など)や投資系SNSの声を分析すると、「原料高の峠を越えた」「ディフェンシブ銘柄としての安心感がある」といった前向きな評価が目立ちます。特に、PERやPBRの低さからくる下値の堅さを理由に、「新NISAの成長投資枠で配当と優待を貰いながら中長期で保有したい」という個人投資家の実需買いが下支えしています。
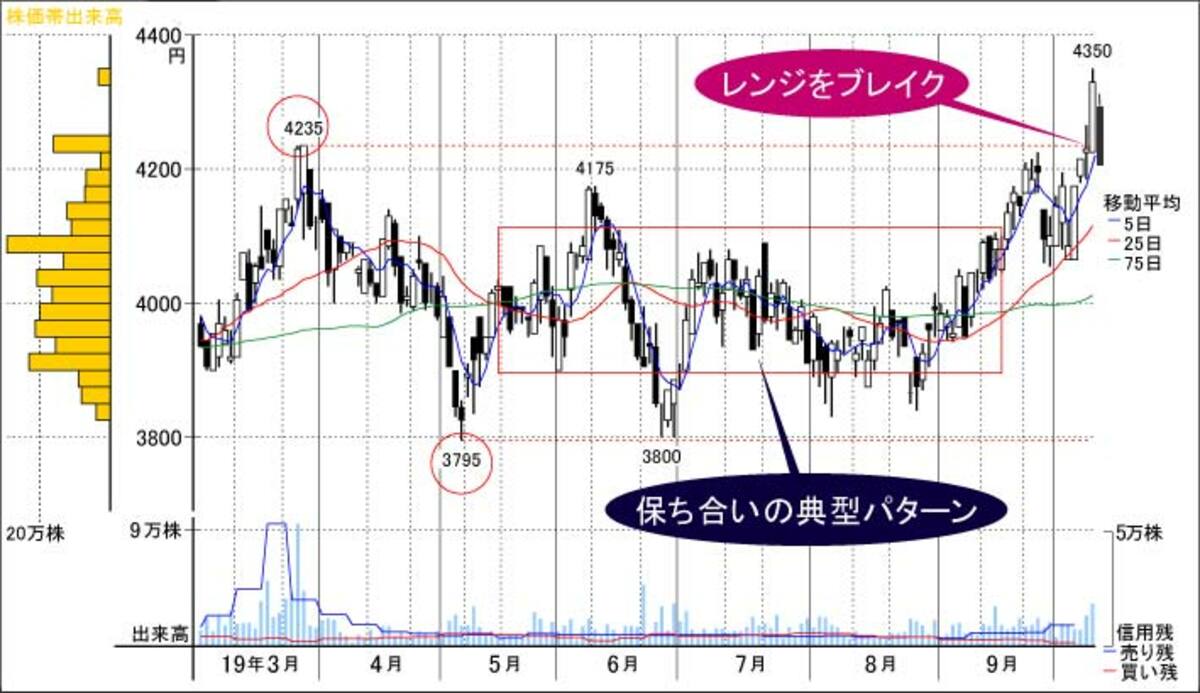
一方立場の異なる声として、「為替が再び急激な円安に振れた際のコスト再燃が怖い」「国内の食用油需要自体は人口減で爆発的な伸びが期待しにくい」という冷静な指摘も存在します。アナリスト各社の目標株価レポートでも、適正な収益力回復を評価する「強気・中立」のレーティングが交錯しており、過度な急騰を追うのではなく、レンジ相場での押し目を着実に拾う戦略が支持されている実態が窺えます。
一般に知られていない盲点と投資家が陥りやすい誤解
J-オイルミルズを検討する際、多くの個人投資家が陥りがちな誤解が「食用油専業メーカーであるため、成長余地が乏しい」という固定観念です。実際には、味の素グループとの連携を活かした独自素材や、プラントベースフード(植物性代替肉向け素材)、食感・風味を改良する機能性スターチ(加工澱粉)など、BtoB領域における高収益なスペシャリティ事業の育成が着々と進んでいます。
また、「値上げをすると消費者が離れて売上が激減するのではないか」という懸念についても、日用品や調味料としての必需性が極めて高いため、安価なPB(プライベートブランド)への一部シフトはあるものの、ブランド力のある主力製品群の販売シェアは盤石に推移しています。表面的な売上高の増減だけでなく、粗利益率の改善度合いを注視することが本質を見極める鍵となります。
【プロの結論】投資心理とリスク管理から導く判断基準
行動経済学の観点から見ると、原料高騰などの悪材料がニュースを賑わせている時期に「これ以上下がるのではないか」という極度の損失回避バイアスが働き、優良なバリュー株の買い場を見逃すケースが多々あります。冷静にリスク・リワードを計るための具体的な判断基準を整理しました。
【J-オイルミルズへの投資が向いている人の条件】
- インカムゲイン重視の長期投資家:3%台後半の配当利回りと実用的な自社製品優待を受け取りながら、じっくり資産形成を行いたい方。
- 割安バリュー株選好者:PBR1倍割れ修正の思惑や、資本政策改善による株価見直し余地に魅力を感じる方。
- ディフェンシブ性をポートフォリオに組み入れたい方:景気後退局面でも需要が落ちにくい食料品セクターでリスク分散を図りたい方。
【慎重な検討・見送りが推奨される人の条件】
- 短期間での急激なキャピタルゲインを求める方:日々の値動きが比較的緩やかで、急成長グロース株のような大化けは期待しにくいため。
- 為替相場や穀物市況の乱高下に耐えられない方:業績が外部要因に一定程度左右されるビジネスモデルを受け入れられない方。
【j オイル ミルズ 株価】に関するよくある質問(FAQ)
Q1:J-オイルミルズの現在の株価は割安水準と言えますか?
A1:食品セクター平均と比較して予想PERは割安圏にあり、PBRも1倍を下回る水準で推移していることから、バリュエーション面では下値抵抗力のある割安な水準と評価されています。
Q2:株主優待を受け取るための条件や権利確定月はいつですか?
A2:権利確定月は毎年3月末です。基準株数(通常100株以上または200株以上など保有区分あり)および継続保有期間の条件が設定されているため、最新の公式IR発表をご確認のうえ権利付き最終日までに保有する必要があります。
Q3:今後の株価見通しを左右する最大の要因は何ですか?
A3:為替レート(対ドル・対ユーロ)の動向、大豆・菜種・オリーブ油などの国際原料市況、および高付加価値製品へのシフトによる利益率改善のスピードが最大の焦点となります。
まとめ:今後の動向と失敗しないための判断基準
J-オイルミルズは、歴史的なコスト高局面を機動的な価格改定と構造改革によって乗り越え、収益の回復軌道を歩んでいます。PBR1倍割れの是正に向けた株主還元意識の高まりや、安定した配当実績は、中長期の資産運用において心強いバックボーンと言えます。
相場全体の波や為替の変動による一時的な株価の押し目を冷静に見極め、自身の投資目的(インカム重視かキャピタル重視か)に合致しているかを確認した上でエントリーすることが、納得のいく投資判断への確かな第一歩となるはずです。 (出典: j オイル ミルズ 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
