泉州電業の株価急変動と配当・業績の真相!今後の見通し徹底解説
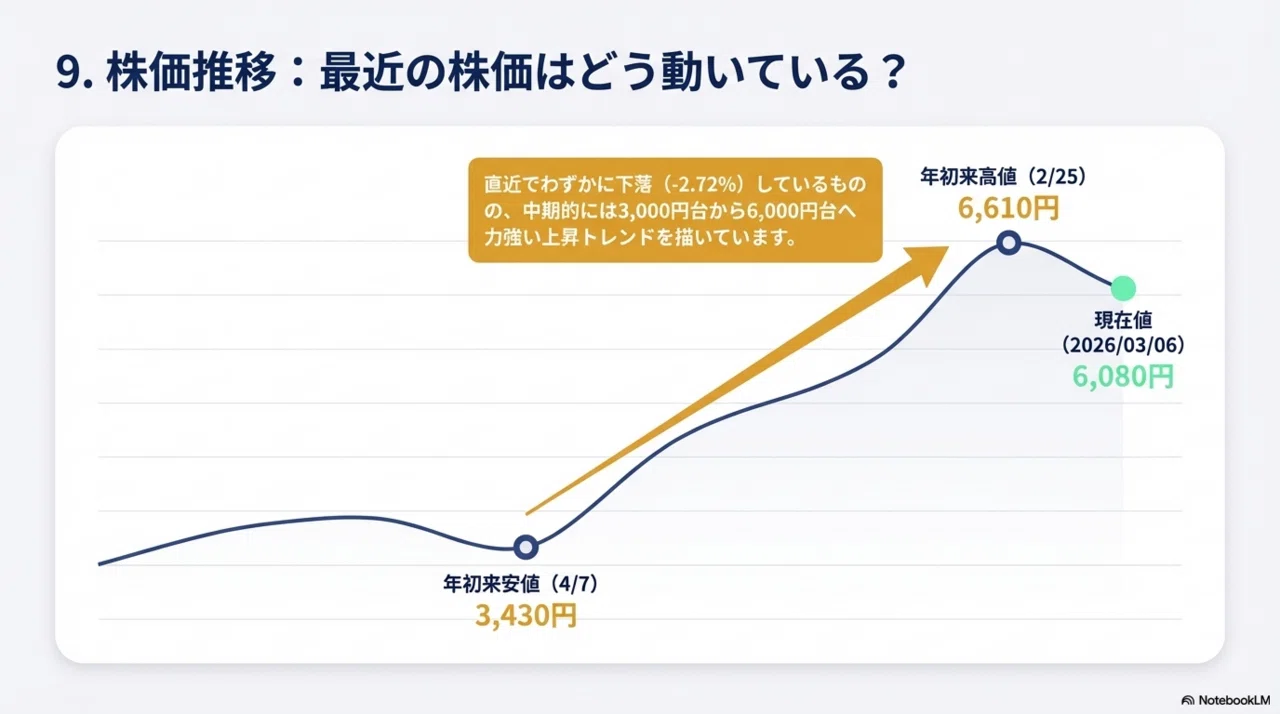
電線専門商社で国内トップクラスのシェアを誇る泉州電業(東証プライム・コード9824)。近年、株主還元姿勢の強化やインフラ・半導体分野での旺盛な電線需要を背景に、株式市場で高い存在感を示しています。一方で、銅相場の乱高下や市場全体のボラティリティに伴い、短期的な株価急変動が見られる場面も少なくありません。
個人投資家の間では「連続増配がどこまで続くのか」「現在の配当利回りでエントリーすべきか」といった投資判断に関する議論が白熱しています。本稿では、直近の公式決算発表資料や市場データ、機関投資家の分析レポートをもとに、業績推移の裏にある構造要因から今後の見通し、客観的な買い時の見極め方まで徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:泉州電業の株価急変動は「銅相場の価格改定タイムラグ」と「半導体・建設向け設備投資サイクルの波」が主因。
- 要点2:10期以上の連続増配実績と積極的な自社株買い、配当性向引き上げなど株主還元力の高さが強固な下値支持線。
- 要点3:中長期的にはインフラ更新や脱炭素・EV関連の需要が追い風であり、押し目を狙った分散投資が有効な戦略。
【2026年最新】泉州電業の株価が急変動している決定的な理由と背景
市場関係者や個人投資家の間で関心を集めているのが、泉州電業の株価に見られる急激な値動きです。単なる相場の地合いによるものだけではなく、同社特有のビジネスモデルとグローバルな市況要因が複雑に絡み合っています。
株価変動を引き起こす第1の要因は、国際銅相場(LME銅価格)の変動です。電線の主原料である銅の相場が上昇すると、製品の販売価格へ転嫁されるまでに時間差が生じます。販売価格の改定期には一時的な利益率の押し上げ(いわゆる在庫評価益)が発生する反面、銅価格が急落局面に入ると在庫評価損や買い控えリスクが懸念され、株価が先行して売り込まれる傾向があります。
第2の要因として挙げられるのが、工作機械および半導体製造装置向けケーブルの需要サイクルです。同社は汎用電線だけでなく、ロボットケーブルや高機能通信線など付加価値の高い製品群に強みを持っています。ハイテク分野の在庫調整局面と回復局面の境目において、機関投資家によるポジション調整の売買が集中し、短期的なボラティリティを増幅させる要因となっています。
泉州電業の業績推移と財務健全性をデータで比較検証
決算発表資料から読み解く同社の業績推移は、極めて堅実な成長軌道を描いています。売上高・営業利益ともに過去最高水準を更新するトレンドを維持しており、自己資本比率も70%前後と強固な財務基盤を誇ります。
| 指標項目 | 泉州電業(実績・計画値) | 東証プライム卸売業平均 | 編集部の分析・評価 |
|---|---|---|---|
| 予想配当利回り | 3.5% 〜 4.0% 前後 | 約 2.5% 〜 2.8% | プライム市場平均を明確に上回る高利回り水準 |
| 配当性向方針 | 連結配当性向 40% 以上目標 | 約 30% 〜 35% | DOE(株主資本配当率)意識の明確な還元姿勢 |
| 連続増配年数 | 10期以上連続増配中 | 3 〜 5期程度(一部企業) | 抜群のインカムゲイン信頼性と継続性 |
| 自己資本比率 | 約 70% 超の無借金体質 | 約 40% 〜 45% | 市況悪化時でも減配リスクを抑えられる鉄壁の財務 |
同社の強みは「必要な電線を、必要な長さに切断し、全国ネットワークで即納する」という独自の物流・加工システムにあります。このジャスト・イン・タイム体制が参入障壁となり、単なる商社機能を超えた高い利益率の維持を可能にしています。
【実態検証】投資家掲示板の生の声と市場心理のギャップ
株式投資コミュニティやYahoo!掲示板、SNS上における泉州電業(9824)の投資家心理を調査すると、評価が大きく2つに分かれている実態が浮かび上がります。
ポジティブな意見としては、「株主優待のQUOカード廃止以降、配当金と自社株買いへの直接還元に舵を切った姿勢を高く評価している」「減配リスクが極めて低く、NISA口座での長期保有に最適」という声が支配的です。資本効率を重視する東証の要請にいち早く応え、積極的な株主還元を実行している点が長期保有層の安心感に繋がっています。
一方でネガティブな懸念として、「好決算を発表した直後に出尽くし感で売られるパターンが多い」「流動性が大型株に比べてやや低いため、大口の売りが入ると急落して狼狽しやすい」という指摘も散見されます。市場が期待する業績ハードルが上がっている局面では、好業績であってもサプライズ不足と捉えられ、一時的な利益確定売りに押される傾向が確認できます。

一般に知られていない盲点とネットの誤解|銅価格との真の関係性
投資初心者の間でよく見られる誤解の一つに、「銅価格が下落すると泉州電業の利益は激減するのではないか」という懸念があります。
しかし、実際のビジネス構造を詳細に分析すると、その見方は一面的であると言わざるを得ません。同社は電線の「スプレッド(加工賃・流通マージン)」を主な収益源としており、相場変動リスクをヘッジする柔軟な価格スライド制を敷いています。銅価格の下落は売上高の見かけ上の数字を押し下げる要因にはなり得ますが、粗利益額そのものを直撃するわけではありません。
むしろ、銅価格の安定や緩やかな調整は、建設現場や製造業における設備投資コストを適正化させ、実需の電線出荷量を押し上げるプラス効果をもたらします。見かけの売上高の増減だけに囚われず、出荷数量と付加価値品の構成比率を追うことが本質的な業績評価の鍵です。
【プロの結論】今後の株価見通しと最適な買い時の判断基準
証券アナリストによる目標株価や業績予想を総合すると、国内インフラの老朽化更新需要、データセンター増設に伴う受電設備ケーブル需要、EV・自動車関連のハーネス需要など、同社を取り巻く構造的な追い風は中長期で継続すると見込まれます。
【プロの結論】泉州電業への投資が向いている人・慎重になるべき人の判断基準
▼ 向いている投資家像
- 連続増配の実績を信頼し、配当利回り3.5%以上を目安に中長期保有したいインカムゲイン志向の方
- 新NISA成長投資枠などを活用し、財務健全性の高い割安バリュー株をポートフォリオに組み入れたい方
- 決算ごとの短期的な値動きに一喜一憂せず、押し目買いのスタンスを徹底できる方
▼ 慎重になるべき投資家像
- デイトレードやスイングトレードで、急激な値幅取り(キャピタルゲイン)のみを狙う短期投資家
- 銅市況や月次動向による日々の株価下落に対して心理的な耐性が低く、狼狽売りをしてしまいがちな方
具体的な買い時の目安としては、「決算発表直後の材料出尽くしによる一時的な下落局面」や「市場全体の調整で配当利回りが4.0%近辺まで上昇したタイミング」が、リスクリワードの観点から極めて有利なエントリーポイントとなります。
【泉州電業の株価】に関するよくある質問(FAQ)
Q1:泉州電業の配当金の権利確定月と支払い時期はいつですか?
A1:泉州電業の決算期は10月末です。中間配当(4月末権利確定、7月頃支払い)と期末配当(10月末権利確定、翌年1月頃支払い)の年2回実施されます。
Q2:銅価格が急騰した場合、株価にはどのような影響が出ますか?
A2:短期的には在庫評価益の拡大や製品単価の上昇により増収増益要因となり、株価にプラスに働く傾向があります。ただし過度な急騰は顧客側の投資延期を招くリスクもあるため、緩やかな上昇が最も好ましいとされています。
Q3:自社株買いは定期的に実施されていますか?
A3:同社は資本効率の向上と機動的な資本政策の一環として、過去にも複数回にわたり自社株買いを設定・実施しています。豊富な自己資金を活かした株主還元姿勢は市場からも高く評価されています。
まとめ:今後の動向と失敗しないための判断基準
泉州電業(9824)は、電線専門商社としての圧倒的な物流網と強固な財務体質、そして10期以上連続増配を継続する卓越した株主還元力を備えた銘柄です。銅相場や製造業サイクルの影響による短期的な株価急変動は避けられませんが、それは中長期の優良な仕込み場を提供する側面も持ち合わせています。
目先の株価の揺らぎに惑わされることなく、配当利回りの水準や決算進捗率を客観的に見極めながら、中長期の資産形成戦略として冷静に向き合うことが賢明なアプローチです。 (出典: 泉州 電 業 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
