日本特殊塗料の株価急変動なぜ?業績と防音材需要を徹底分析
東証プライム上場の老舗化学メーカー、日本特殊塗料(銘柄コード:4619/通称:ニットク)の株式市場における評価が大きく揺れ動いています。建材用塗料の安定基盤に加え、国内トップクラスを誇る自動車向け防音材事業がEVシフトやハイブリッド車の生産動向に直結することから、バリュー株投資家を中心に熱い視線が注がれています。
低PBR改善に向けた資本効率の改革や、株主還元姿勢の強化が意識される一方、原材料高や為替変動リスクも警戒される局面です。投資家が今まさに注視すべき業績推移や配当利回り、今後の見通しに至るまで、確かなデータをもとにその現在地を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の背景には、自動車生産回復に伴う防音材需要の変動と東証要請に基づく低PBR是正策への市場の評価がある。
- 要点2:自動車用防音材で国内シェア首位級を誇り、静粛性が求められるEV・HV向け高付加価値製品へのシフトが収益を牽引している。
- 要点3:安定した配当利回りと割安な指標面が下値を支える一方、買い時の見極めには為替動向と四半期決算の進捗確認が欠かせない。
【2026年最新】日本特殊塗料の株価急変動が起きている決定的な理由
株式市場において日本特殊塗料の株価が注目を集める最大の要因は、「自動車生産台数の変動と製品ミックスの高度化」、そして「資本効率向上に向けた企業価値向上策」の2点に集約されます。
同社は航空機用塗料の国産化を祖業としつつも、売上高の過半を自動車製品事業が占める構造を持っています。特に自動車の車室空間の静粛性を左右する防音材(制振材・吸音材・遮音材)は、国内主要自動車メーカーに幅広く採用され、極めて強固なサプライチェーンを築き上げてきました。近年はエンジン音のないEVやモーター走行時のロードノイズが目立つHVの普及により、従来以上に高度な音響制御技術が求められ、単価の高い複合機能部材の採用が広がっています。
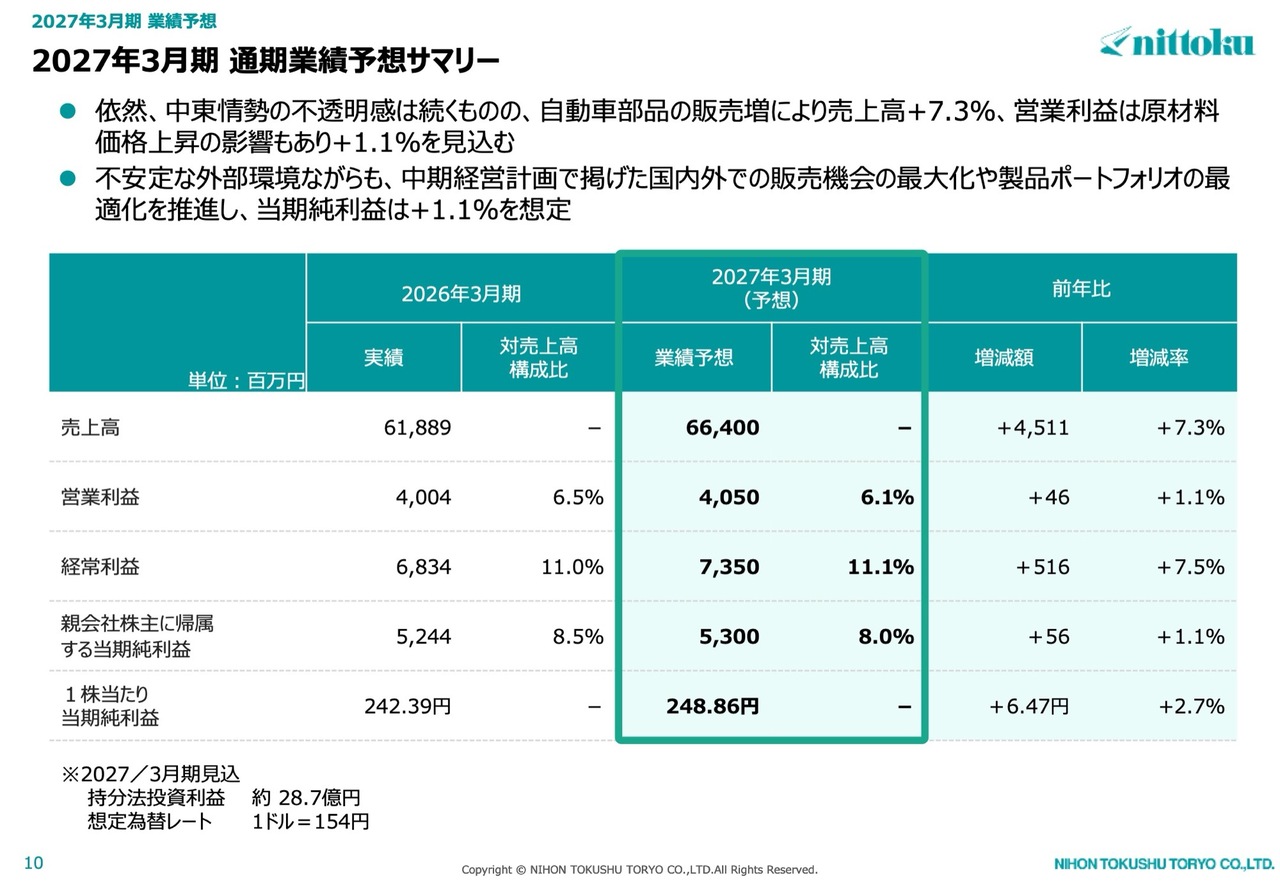
公式決算資料や四半期ごとの適時開示を見ても、北米やアジアを含むグローバル展開の進展が利益を押し上げる局面がある一方、主要取引先工場の稼働調整や為替相場の急激なボラティリティが短中期的な業績予想の修正を招き、株価の乱高下を引き起こす構造が浮き彫りになっています。
業績推移と財務指標をプロが比較分析|割安度と収益力の現在地
投資家にとって気になるバリュエーションと業績の推移について、客観的な財務指標をもとに一般的なプライム市場平均と比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.6倍〜0.8倍台前後で推移 | 東証基準:1.0倍以上 | 低PBR改善に向けた自社株買いや増配期待が根強く、割安感は極めて高い。 |
| 配当利回り | 3.0%〜3.8%前後 | 東証プライム平均:約2.2% | 配当利回りは高水準。減配リスクの低い堅実な配当政策が下値支持線として機能。 |
| 自動車防音材 シェア | 国内市場トップクラス(首位級) | 寡占市場(上位数社で大部分) | 強固な参入障壁を持つ。自動車メーカーの開発初期段階から協業する強み。 |
| 自己資本比率 | 50%超の健全水準 | 製造業標準:40%以上 | 財務基盤は極めて安定。事業投資と株主還元の両立が可能な余力を保有。 |
塗料業界全体を見渡しても、一般的な汎用塗料メーカーと異なり、同社は高付加価値な特殊機能塗料と自動車用音響部材という2つの柱を保有しています。この事業ポートフォリオの分散が、不況期における業績の底堅さを支える要因となっています。
【実態検証】投資家コミュニティの生の声と掲示板のリアルな評価
個人投資家が日々意見を交わすYahoo!ファイナンスや各種掲示板において、日本特殊塗料(ニットク)はどのように捉えられているのでしょうか。市場参加者のリアルな声と定性的な評価を整理します。
掲示板で目立つのは、「長年放置されてきた典型的なバリュー株だが、資本コストを意識した経営への転換が進みつつある」「高配当目的で長期保有するには安心感がある」といった前向きな評価です。特に、3%台中盤の配当利回りと盤石な財務体質を評価し、NISA口座などでコツコツと買い増す長期派の声が多く見受けられます。
一方で、「出来高がそこまで大きくないため、一度売りが出ると値崩れしやすい」「自動車業界全体の生産調整ニュースに過敏に反応しすぎる」という懸念の声も存在します。短期的な値幅取りを狙うデイトレーダーからは「ボラティリティのタイミングが読みにくい」と敬遠される側面があり、株主構成の大部分を腰を据えた機関投資家や長期個人投資家が占めている実態が伺えます。
一般に知られていない盲点とネットの誤解
ネット上の情報や一部の投資ブログでは、同社に関して誤解されがちなポイントがいくつか散見されます。投資判断を見誤らないために、押さえておくべき2つの盲点を明確にします。
第一の誤解は、「EV化が進むと塗料や防音材の需要が激減する」という思い込みです。実際にはエンジンが消滅することで走行中のロードノイズや風切り音が顕在化するため、車体軽量化と高度な遮音・吸音を両立する新素材の引き合いはむしろ増加しています。日本特殊塗料はこの領域で先行開発を行っており、EV化は単なる脅威ではなく、製品単価向上の好機として機能しています。
第二の誤解は、「株主優待がないため個人株主への配慮が薄い」という点です。同社は株主優待制度を実施していないケースが多いものの、その分を「安定的な直接配当」として全株主に公平に還元する方針を貫いています。優待利回りに頼らない実質的なキャッシュリターンを重視する投資家にとっては、極めて筋の通った資本政策と評価できます。
今後の見通しとアナリスト評価から探る目標株価の妥当性
中長期的な視点で日本特殊塗料の業績推移と株価を展望する場合、ポイントとなるのは「グローバル自動車生産の巡航速度への回帰」と「塗料事業における建築リニューアル需要」の動向です。
大手証券会社のアナリスト評価や調査機関のレポートでは、同社の強みである音響技術の競合優位性は高く評価されており、中立〜強気のスタンスが維持される傾向にあります。市場コンセンサスにおける目標株価は、現状のPBR水準(解散価値を大幅に下回る状態)の是正が進む前提であれば、PBR 0.8倍〜1.0倍相当への水準訂正(リレーティング)が視野に入る水準と試算されています。
直近の決算発表で開示された進捗率や受注残高を見ても、原材料価格の上昇分を適切に製品価格へ転嫁(価格改定)する動きが定着し始めています。利益率の改善が定着すれば、上方修正に伴う株価の上値追いが期待されます。
【プロの結論】買い時を判断する基準とおすすめできる人の条件
日本特殊塗料への投資を検討する際、どのような投資家に向いているのか、客観的な基準を提示します。
【向いている人】
- インカムゲイン重視の長期投資家:配当利回り3%台後半を狙い、中長期で配当金を受け取りながら低PBR是正による株価上昇をじっくり待てる人。
- 割安バリュー株選好の投資家:自己資本比率が高く、倒産リスクが極めて低い実力派メーカーの出遅れ銘柄をポートフォリオに組み入れたい人。
- 自動車産業の構造変化(EV/HV)を冷静に見据える人:単なる販売台数だけでなく、車1台あたりの防音材付加価値の向上に着目できる人。
【慎重になるべき人】
- 数日から数週間の短期トレードで急騰益を狙う人:日々の出来高がメガキャップ銘柄に比べて限られるため、短期間での爆発的な急騰劇を期待するには適していません。
- 四半期決算ごとの株価ブレに耐えられない人:自動車メーカーの減産報道などで一時的な売りを浴びやすいため、メンタル面で価格変動を許容できない場合は注意が必要です。
具体的な「買い時のシグナル」としては、全体の地合い悪化で配当利回りが一時的に4%近くまで跳ね上がったタイミングや、四半期決算発表後の出尽くし売りが一巡してテクニカル指標のサポートラインで下げ止まりを確認した局面が有力なエントリーポイントとなります。
【日本 特殊 塗料 株価】に関するよくある質問(FAQ)
Q1:日本特殊塗料(4619)の配当権利付き最終日はいつですか?
A1:一般的な3月決算企業と同様に、中間配当の権利確定日は9月末日、期末配当の権利確定日は3月末日となります。配当を受け取るには、それぞれの権利確定日から起算して2営業日前の権利付き最終日までに現物株式を保有しておく必要があります。
Q2:自動車用防音材の国内シェアはどのくらいですか?
A2:同社は国内の自動車用制振材・遮音材市場においてトップクラスのシェアを誇ります。トヨタ、日産、ホンダをはじめとする主要完成車メーカーへ長年製品を供給しており、車種ごとの共同開発体制が強力な参入障壁となっています。
Q3:低PBRの改善に向けた具体的な施策はありますか?
A3:東証の要請を受け、資本コストと株価を意識した経営計画の策定が進められています。具体的には、収益性の向上(ROIC/ROEの改善)に加え、自己株式取得の機動的な実施や配当性向の維持・引き上げなど、市場との対話を重視した還元姿勢の強化が期待されています。
まとめ:今後の動向と失敗しないための判断基準
日本特殊塗料は、高い参入障壁を持つ自動車防音材技術と、手堅い塗料事業を両輪とする堅実なプライム市場上場企業です。足元の株価急変動は、短期的な自動車業界の生産調整や為替変動を織り込む過程で生じている側面が強く、同社の本質的な事業価値や高い財務健全性が損なわれたわけではありません。
PBR 1倍割れの割安圏に位置する現状において、高水準な配当利回りを安全域(マージン・オブ・セーフティ)と捉え、四半期ごとの決算発表や価格転嫁の進捗状況をチェックしながら、押し目を丁寧に拾っていくスタンスが堅実な投資成果につながります。市場の短期的なノイズに惑わされず、構造的な技術優位性と資本効率改善のロードマップに着目することが重要です。 (出典: 日本 特殊 塗料 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
