ドル円レート推移の決定打とは?歴史的円安の背景と2026年最新見通し
かつてないボラティリティを見せる外国為替市場において、ドル円の為替レートは日本経済と私たちの生活防衛に直結する最重要テーマとなっています。2022年以降の急激な円安進行から、政府・日銀による過去最大規模の為替介入、そして日米の金融政策の乖離と修正に至るまで、相場は歴史的なドラマを演じ続けてきました。
日銀の追加利上げシナリオや米連邦準備制度理事会(FRB)の金融政策スタンスが交錯する中、市場の潮流はどこへ向かうのでしょうか。本稿では、過去10年の長期チャートや月足・年足の推移、日米金利差の力学を徹底解剖し、2026年最新の相場シナリオと予想レンジを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドル円レート推移の主因は「日米金利差」と「貿易・経常収支構造の変化」であり、単なる投機筋の動きだけでは説明できない構造的要因が存在する。
- 要点2:過去10年のチャートを俯瞰すると、100円台前半の安定期から160円超の歴史的円安局面を経て、現在は本格的な相場の転換点を模索するフェーズにある。
- 要点3:日銀の利上げペースとFRBの利下げ動向次第で、2026年のドル円予想レンジは上値155円〜下値130円前後を意識した神経質な展開が想定される。
【歴史的局面】ドル円レート推移の決定的な要因と2026年現在の現在地
近年の外国為替市場で展開された劇的な円安ドル高の背景には、明確な2つのマクロ経済要因が存在します。最大のトリガーとなったのは、歴史的なインフレに対処すべく急速な利上げを進めた米国と、長年マイナス金利政策を維持してきた日本との間に生じた圧倒的な日米金利差の影響です。
加えて、日本のエネルギー輸入依存に伴う貿易赤字の定着や、デジタル関連の海外支払いに伴う「デジタル赤字」の拡大など、実需面での円売り・ドル買い圧力(円安の構造的理由)が底流として機能しました。為替相場の最新ニュース速報が流れるたびに市場が乱高下するのは、投機的なキャリートレードの巻き戻しと、これら実需筋のフローが激しく衝突しているためです。
市場参加者の視線は、日銀の金融政策決定会合における追加利上げの時期と幅、そしてFRBの利下げペースおよび米国金利の着地点に集中しています。リアルタイムの為替レートを監視するトレーダーのみならず、家計や企業にとっても「日米の政策金利の方向性が交差する瞬間」こそが、次なるメガトレンドの起点となっています。

過去10年のチャート・月足・年足推移から読み解く為替の構造変化
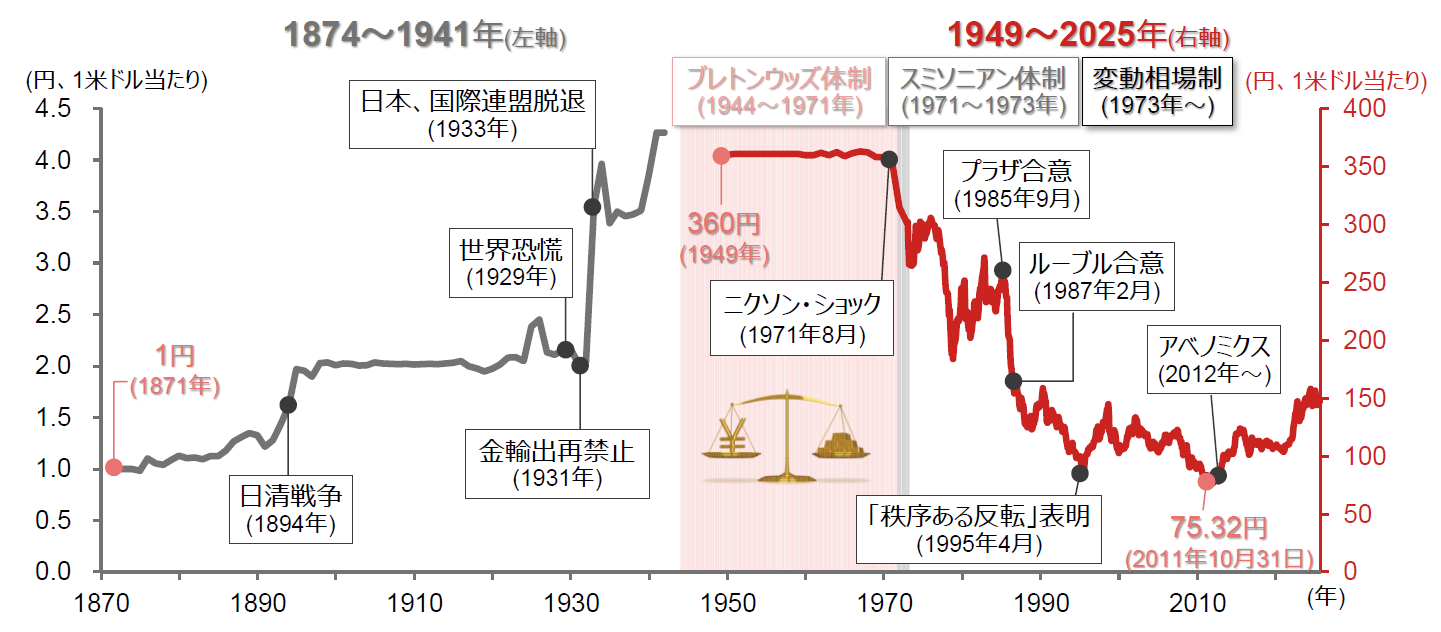
為替の本質を捉えるには、短期的な日足だけでなく、ドル円の過去10年チャートや月足・年足の長期スパンで俯瞰することが不可欠です。過去10年間の推移を振り返ると、相場の力学が劇的に変貌したプロセスが鮮明に浮かび上がります。
2010年代半ばから2021年頃までは、1ドル=100円〜115円の狭いレンジで推移する膠着相場が続きました。しかし、2022年の世界的なインフレショックを境に月足ベースで巨大な大陽線を連発し、従来のレジスタンスラインを軽々と突破。1990年以来となる160円台への到達は、昭和・平成の相場観を完全に過去のものとしました。
月足・年足推移をテクニカルに分析すると、過去のサポートラインであった120円〜125円水準は強固な下値支持帯へと役割を変えており、相場のベースラインそのものが切り上がったことが確認できます。長期チャートが示す現実は、一時的な円高局面が訪れたとしても、かつてのような「1ドル=80円〜90円台の超円高」への回帰は構造的に極めて困難であるという事実です。
【データ比較】為替介入の過去履歴と日米金利差が与えた市場インパクト
為替相場が過度なボラティリティを示した際、財務省・日銀が発動する為替介入(外国為替平衡操作)は市場に強烈なサプライズを与えてきました。過去の介入履歴とその後の相場展開を比較検証します。
| 実施時期 | 介入規模・詳細データ | 市場環境・金利差 | 相場への影響・分析評価 |
|---|---|---|---|
| 2022年9月〜10月 | 約9.1兆円(24年ぶりのドル売り・円買い介入) | 米政策金利3.00%〜3.25%、日本は大規模緩和継続 | 151.90円台から一時145円割れへ急反落。一時的な急所防衛に成功したものの、構造的な金利差から数ヶ月後に相場は再燃。 |
| 2024年4月〜7月 | 約15兆円超(複数回にわたる大規模断続介入) | 米政策金利5.25%〜5.50%、日銀はマイナス金利解除後 | 160円突破直後の防衛線。米利下げ観測・日銀利上げと重なり、140円近辺までの大幅な巻き戻しを誘発。 |
| 2026年想定基準 | 機動的介入準備(外貨準備高の流動性を注視) | 米金利引き下げサイクル vs 日本の正常化利上げ | 金利差縮小局面では介入の効果が増幅しやすい一方、ボラティリティ急増時のスピード調整弁としての役割が主体。 |
データが物語る通り、為替介入のタイミングは「投機的な急変動によるボラティリティ指数が限界値に達した瞬間」に集中しています。単独介入のみでトレンドを恒久的に反転させることは不可能なものの、マクロ経済の転換点と合致した場合には極めて強力な下落トレンドのトリガーとなってきました。
【実態検証】利用者の生の声と現場目線で見えたリアル
市場の激変は、機関投資家だけでなく個人投資家や実体経済のプレイヤーたちの行動様式をも根本から塗り替えました。SNSやトレーダーコミュニティ、輸出入企業の現場から寄せられる生の声には、為替のリアルが如実に映し出されています。
個人投資家層の間では、新NISA(少額投資非課税制度)の普及に伴い、オルカン(全世界株式)やS&P500インデックス投資を通じた「事実上の円売り・外貨保有」が定着しました。「毎月の積立投資で円資産の目減りをヘッジしている」という現実的な防衛意識が広がる一方で、短期FXトレーダーからは「1日で3〜4円動くボラティリティの高さはチャンスであると同時に、ストップロス設定を一瞬でも怠れば資金を全焼する過酷な市場」との切実な証言が相次いでいます。
一方、中堅・中小の輸入製造業の経営現場では、原材料コストの高止まりによる価格転嫁の難しさが依然として経営を圧迫しています。東京・大田区の金属加工メーカー役員は「1ドル=140円でも十分に円安。為替予約をどのレートで締結すべきか、為替動向から一刻も目が離せない」と吐露しており、相場の揺れがそのまま事業継続リスクに直結している現場の実情が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解
為替相場を巡る言説の中には、表層的な情報のみに基づいた誤解が少なくありません。投資判断を誤らないために是正すべき3つの盲点を整理します。
誤解①:「日銀が利上げを行えば、すぐに100円〜110円台の円高に戻る」
これは最もありがちな錯覚です。日銀が段階的な利上げを行い、FRBが利下げを進めたとしても、日米の実質金利差(インフレ率を差し引いた金利差)が完全に逆転するわけではありません。米国経済の潜在成長率の高さと構造的なドル需要を考慮すれば、かつてのような極端な円高水準へ一足飛びに戻る公算は極めて低いと言えます。
誤解②:「円安は日本経済にとって百害あって一利なしである」
輸入インフレや生活コストの上昇という負の側面が強調されがちですが、輸出企業の円建て収益押し上げ、訪日外国人によるインバウンド消費の爆発的成長、海外資産から生じる利子・配当収入(第1次所得収支)の円換算額増大など、巨大な恩恵が存在するのも動かしがたい事実です。為替変動には常に勝者と敗者が表裏一体で存在します。
誤解③:「政府の為替介入は事前に正確な日時を予測できる」
SNS等で散見される「〇日〇時に介入が入る」という情報は根拠のない憶測に過ぎません。当局は投機筋の裏をかくため、流動性が薄い時間帯(ニューヨーク市場引け際やシドニー市場オープン時など)を意図的に選定してサプライズ介入を実行します。レート水準そのものよりも「変動の急激さ(ボラティリティ)」こそが発動基準です。

【2026年最新】専門家が予測する衝撃シナリオとドル円予想レンジ
2026年の為替相場を支配するメインテーマは、「円高ドル安への転換点」がどの深度まで進むかという点にあります。主要金融機関のエコノミストおよび為替ストラテジストの見解を総合すると、今後のシナリオは大きく2つに分岐します。
【メインシナリオ:緩やかな円高回帰・レンジ推移】(確率65%)
米国の景気後退が軟着陸(ソフトランディング)に向かい、FRBが秩序ある利下げを継続する一方、日銀が年0.25%〜0.50%程度の極めて慎重なペースで利上げを進めるケースです。この場合、日米金利差の縮小に伴い、相場は1ドル=135円〜150円の予想レンジを中心としたレンジ相場を形成します。急激なショックは避けられつつも、下値では実需のドル買いが下支えします。
【リスクシナリオ:米景気急冷・急速な巻き戻し】(確率35%)
米国の雇用情勢悪化や金融引き締めの累積的影響により米国経済が急減速し、FRBが想定外の大幅利下げを余儀なくされるシナリオです。同時に日銀がインフレ抑制のためにタカ派姿勢を強めた場合、円キャリートレードの急速なアンワインド(解消)が発生し、一時的に1ドル=125円〜130円台前半まで円が急伸するリスク相場が現実味を帯びてきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
為替レートの推移を踏まえ、個人や事業者が取るべき行動基準を明確化します。
- 外貨建て資産(ドル資産)の比率を高めるべき人:
- 将来的に海外移住や留学、外貨での消費を予定している人
- 全資産が日本円の普通預金のみに偏っており、インフレによる購買力低下をヘッジしたい人
- 10年以上の長期積立投資を前提とし、為替の短期変動を許容できる人
- ドル買い・外貨投資に慎重になるべき人:
- 1〜2年以内に住宅購入資金や教育資金など、確定した日本円での支出を控えている人
- 「金利が高いから」という理由だけで、為替手数料や為替差損のリスクを理解せずに高金利通貨を買おうとしている人
- レバレッジをかけたFX取引で相場の短期急変に対するリスク許容度が低い人
【ドル 円 レート 推移】に関するよくある質問(FAQ)
Q1:ドル円相場が動く一番のきっかけは何ですか?
A1:最も直接的な要因は「米国の雇用統計」や「米消費者物価指数(CPI)」の発表、そして「日銀金融政策決定会合」や「米FOMC(連邦公開市場委員会)」での政策決定です。これらの重要指標発表時には、日米の金利差見通しが一変するため、わずか数分で1〜2円以上レートが急変することが日常茶飯事です。
Q2:個人でできる最も安全な円安対策は何ですか?
A2:一括で多額の外貨を購入するのではなく、新NISAなどを活用して「毎月一定額を世界株式や米国株インデックスに積立投資する(ドルコスト平均法)」手法が王道です。購入時期を分散させることで、高値掴みのリスクを抑制しながら中長期的な通貨分散が図れます。
Q3:なぜ160円を超えるような極端な円安が起きたのですか?
A3:米国がインフレ抑制のために5%超まで政策金利を引き上げたのに対し、日本がゼロ金利・金融緩和を長期間維持したため、「超低金利の円を借りて高金利のドルで運用する」投機取引(円キャリートレード)が世界規模で膨張したことが主因です。これに貿易赤字による実需の円売りが重なり、記録的な円安が演出されました。
まとめ:相場の転換点を見極めるための羅針盤
ドル円レート推移の歴史は、日米の金融政策、国際政治情勢、そして世界経済のパワーバランスが複雑に絡み合ったダイナミズムそのものです。過去10年のチャートが証明しているのは、一過性のトレンドに盲従する危うさと、マクロ経済の構造変化を見抜く重要性に他なりません。
2026年以降の為替相場においても、日銀の金融政策正常化とFRBの利下げ軌道が交錯する中で、緊張感のある展開が続きます。日々のヘッドラインニュースに一喜一憂することなく、客観的なデータと金利差の力学に基づいた冷静なリスク管理こそが、変動の時代を生き抜くための最善の戦略となります。 (出典: ドル 円 レート 推移(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
