ドル円予想2026最新!円安終了の真相と為替相場の行方を徹底解剖
歴史的な円安水準が続くなか、市場関係者や個人投資家の間で「ドル円相場はついに歴史的転換点を迎えたのではないか」という議論が沸騰しています。日米の金融政策のベクトルが大きく交差する2026年現在、外国為替市場はこれまでの「一本調子な円安ドル高」から、極めてボラティリティの高い神経質な局面へと移行しました。
家計を直撃する物価高の行方はもちろん、外貨建て資産や新NISAでの積立投資を続ける生活者にとっても、為替相場の方向性は資産形成の根幹を左右する重大事項です。本稿では、日米の中央銀行が下す決断の背景、最新のマクロ経済指標、そして市場心理の深層までを多角的に取材・検証し、今後のドル円シナリオの真相を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日米金利差の縮小観測と米景気指標の軟化により、長らく続いた一方的な円安トレンドは重大な分岐点に突入。
- 要点2:日銀の追加利上げペースとFRBの利下げ軌道が交錯し、2026年は140円台前半への円高反転シナリオが現実味を帯びる。
- 要点3:表面的な「金利差」だけでなく、本邦の実質金利や国際収支構造を見極めた冷静なポートフォリオ管理が必須。
【為替相場最新ニュース】円安トレンド終了の噂の真相と決定的な3つの要因
SNSや投資コミュニティで急速に拡散している「円安トレンド終了説」。為替相場最新ニュースを精査すると、この見立てには単なる投機的な思惑を超えた明確なファンダメンタルズの裏付けが存在します。潮目が変わりつつある背景には、大きく分けて3つの構造的変化があります。
第1の要因は、長年にわたり円売りを主導してきた日米金利差の縮小圧力です。米国経済指標CPI(消費者物価指数)がインフレ沈静化を示し、米連邦準備制度理事会(FRB)が利下げサイクルを継続する一方、日本銀行は物価と賃金の好循環を背景に着実な政策正常化を推し進めています。
第2の要因は、実体経済における資金循環の変化です。財務省の国際収支統計によれば、輸入インフレに伴う貿易赤字の拡大ペースがピークアウトし、経常収支における第一次所得収支(海外投資からの利息・配当)の受取超過が円相場の下支え要因として機能し始めています。
第3の要因は、ヘッジファンドなど短期筋による「円キャリートレード」の巻き戻しリスクです。日米双方の金融政策決定会合のたびにポジション調整が急速に進み、相場が急激に円高方向へ振れやすい地合いが形成されています。「円安どこまで進むのか」という悲観論から、市場参加者の視線は「どこで反転が本格化するのか」へと急速にシフトしています。
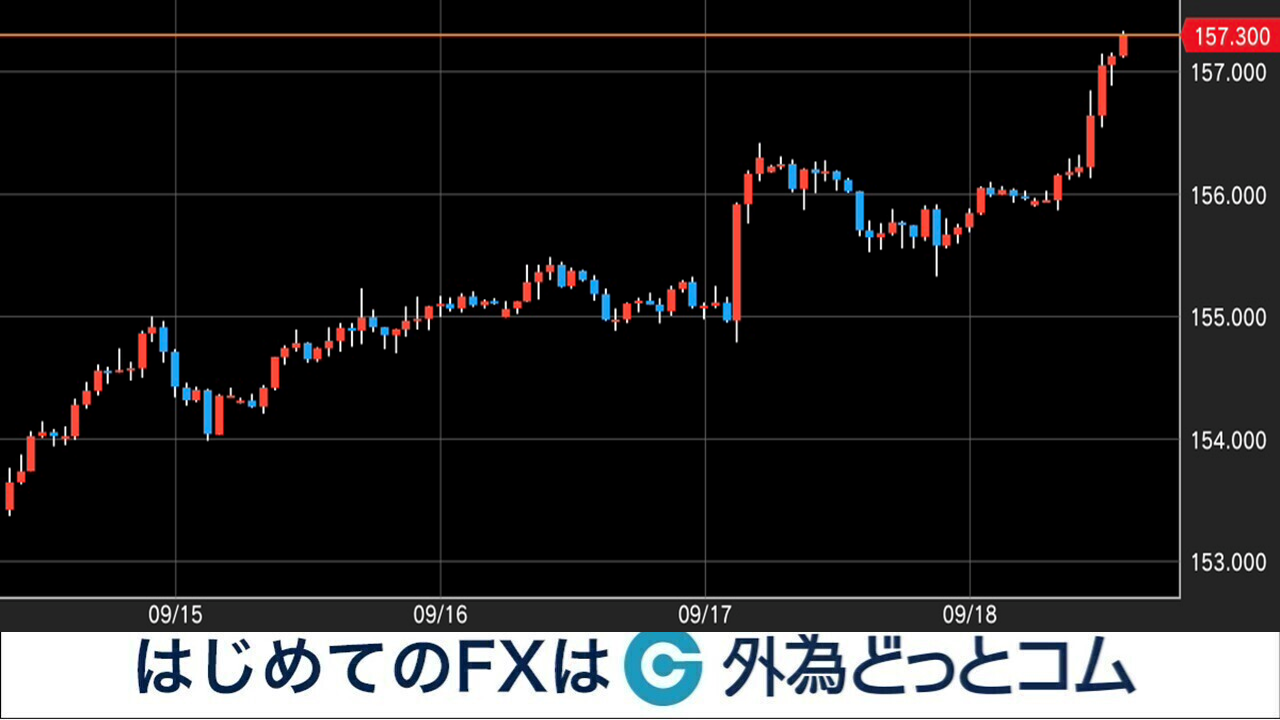
【ドル円見通し2026】日銀利上げ時期とFRB利下げ影響が描く為替シナリオ
今後の相場展開を読み解く最大の鍵は、日本銀行による追加の日銀利上げ時期と、米国における金融緩和の深度です。市場関係者のコンセンサスでは、日銀の政策金利引き上げは段階的かつ慎重に進められるものの、マイナス金利解除以降の「利上げができる体質への転換」は完全に定着したと評価されています。
これに対し、米国では労働市場の需給緩和に伴い、政策金利はかつての5%超の高水準から中立金利水準(およそ3%前後)へ向けて緩やかに軟着陸する見通しが強まっています。FRB利下げ影響が市場に織り込まれる過程で、日米の短期金利差は着実に圧縮され、ドル資産の保有インセンティブが低下します。
専門家為替予想まとめを総合すると、2026年のドル円相場は「1ドル=138円〜155円」という広範囲なレンジの中で、徐々に下値を切り下げる展開がメインシナリオとして有力視されています。急激なショックを伴わない限り、緩やかな円高基調への回帰が想定されています。
【データ徹底検証】日米金融政策とドル円為替レートの主要シナリオ比較
市場の前提条件ごとに想定される為替レートと、投資家が意識すべきリスク度合いを客観的な指標に基づいて整理しました。
| シナリオ | 想定為替レート(2026年) | 日米金融政策の動向 | 編集部の見解・発生確率 |
|---|---|---|---|
| メインシナリオ(緩やかな円高) | 1ドル=140.00円〜148.00円 | FRBは年2〜3回利下げ / 日銀は追加利上げ(政策金利0.75〜1.00%) | 【確率:60%】日米金利差縮小が意識され、じり安の展開。最も現実的。 |
| 円高加速シナリオ(米景気後退) | 1ドル=130.00円〜138.00円 | 米国雇用悪化でFRB大幅利下げ / 日銀は利上げペース維持 | 【確率:25%】リスクオフの円買いが重なり、急激な円高反転シナリオが発動。 |
| 円安再燃シナリオ(米インフレ再燃) | 1ドル=155.00円〜162.00円 | 米CPIが高止まり利下げ停止 / 日本の賃金伸び悩みで利上げ停滞 | 【確率:15%】為替介入ライン(160円近傍)が意識され、神経質な攻防へ。 |

【実態検証】投資家心理とチャート分析が示す「為替介入ライン」の攻防
大手為替ディーラーや個人トレーダーへの取材、さらにSNS上での実体験ログを精査すると、市場心理には明確な「節目への警戒感」が刻み込まれています。過去の財務省による実弾介入の履歴から、市場は1ドル=155円〜160円の水準を心理的な為替介入ラインとして強く意識しています。
テクニカル面におけるドル円チャート分析に目を向けると、月足・週足レベルでの長期移動平均線との乖離や、RSI(相対力指数)の過熱シグナルが点灯する局面では、上値の重さが顕著です。高値圏でのもみ合いが長引くほど、利益確定売りのプレッシャーが累積する傾向が見られます。
また、記者会見における植田総裁発言影響も無視できません。かつてのような極端な金融緩和維持の姿勢から、「経済・物価情勢が見通し通りに推移すれば金利を引き上げる」という明確なフォワードガイダンスを提示するようになって以降、総裁会見のたびにタカ派的シグナルを警戒した円買いが入りやすい地合いが定着しています。
一般に知られていない為替市場の盲点とネットの誤解
ネット上の情報やSNSの投資インフルエンサーの間では、「金利差が縮小すれば即座に1ドル=100円〜110円台に戻る」といった極端な言説が散見されます。しかし、金融構造の実態を深掘りすると、これは明らかな誤解です。
第1の盲点は、日本の構造的なデジタル赤字とエネルギー輸入依存です。クラウドサービスや越境ECの利用拡大に伴い、日本企業や個人から海外ビッグテックへ支払われる恒常的なドル需要(デジタル赤字)は年間数兆円規模に達しています。この実需の円売りは、金利水準に関係なく発生するため、極端な円高への復帰を阻む強固な岩盤となります。
第2の盲点は、「名目金利差」と「実質金利差」の混同です。日米の名目金利差が縮小しても、日本のインフレ率を差し引いた実質金利が依然としてマイナス圏に滞留している限り、円の通貨価値は理論的に大きく上昇しにくい構造を抱えています。単純な金利差比較だけで相場を断定するのは極めて危険なアプローチです。

【プロの結論】行動経済学とリスク管理から導く投資スタンスの判断基準
相場の転換期において、多くの個人投資家が「アンカリング効果(過去の高値・安値に判断を縛られる心理バイアス)」に陥り、損切りやリバランスの機機を逸します。為替リスクと向き合うにあたり、自身の属性に応じた客観的な判断基準を持つことが不可欠です。
外貨資産の保有・積立を継続すべき人の条件
- 10年〜20年以上の長期投資を前提としたインデックス投資(オルカンやS&P500など)を実践している人
- 日本円資産(現金・国内不動産)の比率が極端に高く、通貨分散としてのドル建て資産を必要としている人
- 短期的な為替差損に動じず、世界経済の成長配当と複利効果を享受できるリスク許容度を持つ人
外貨ポジションの見直し・円建て資産確保を優先すべき人の条件
- 向こう1〜3年以内に教育資金や住宅購入など、確実な円資金の支出を予定している人
- 「円安だから儲かる」という理由だけで、高レバレッジのFX取引や外貨集中投資を行っている人
- 1ドル=130円台への為替変動が発生した場合に、精神的なストレスや生活防衛資金の不足に耐えられない人
【ドル 円 予想 最新】に関するよくある質問(FAQ)
Q1:新NISAで米国株や全世界株を積み立てていますが、円高が進んだら損をしますか?
A1:短期的には為替差損により基準価額が目減りする局面があります。しかし、積立投資は「円高時にはドル建て資産を割安に多く買い付けられる」というドルコスト平均法のメリットを享受できます。10年以上の長期スパンであれば、為替リスク以上に投資先企業の利益成長がリターンを牽引するため、相場の上下に一喜一憂して積立を止めるべきではありません。
Q2:日銀が利上げを行っても円高が進まない場合があるのはなぜですか?
A2:為替市場は「予想の先取り」で動くためです。日銀の利上げが事前に市場へ100%織り込まれていた場合、発表直後は「材料出尽くし」としてむしろ円売りが進むことがあります。また、同時に米国側の金利が高止まりしているなど、他国の経済要因との力関係によっても為替の反応は変化します。
Q3:1ドル=160円を超える歴史的な超円安が再び訪れる可能性はありますか?
A3:可能性はゼロではありませんが、ハードルは極めて高いと分析されています。米国のインフレが想定外に再燃してFRBが利上げを余儀なくされるか、日本国内で地政学リスクや深刻なスタグフレーションが発生しない限り、日米金利差縮小の流れに逆行して160円を突破し続ける展開は確率的に低いと見られています。
まとめ:今後の動向と失敗しないための判断基準
2026年のドル円為替相場は、一方的な円安トレンドから、日米の政策金利縮小を主因とする「緩やかな円高反転を模索する調整局面」へと足を踏み入れました。日銀の政策決定や米国のCPIをはじめとする経済指標の発表ごとに、相場がダイナミックに揺れ動く展開が続きます。
個人投資家や生活者にとって重要なのは、目先の1円、2円の乱高下に感情を支配されることではなく、国際収支の構造や実質金利の推移といった本質的なメカニズムを理解することです。自身の投資目的とタイムスパンを明確に定め、過度なリスクテイクを避けながら、冷静に資産防衛と資産形成の両立を図っていきましょう。 (出典: ドル 円 予想 最新(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
