走行距離課税はいつから?地方いじめ批判の真相と2026年最新動向
走った距離に応じて課税される「走行距離課税(走行税)」の構想をめぐり、全国のドライバーや運送事業者から強い警戒感が示されています。政府税制調査会や財務省で議論が浮上するたび、「車が生活必需品である地方へのペナルティ」「脱炭素を掲げながらEV普及に逆行する」といった猛反発が巻き起こり、世論を二分する大きな社会問題へと発展してきました。
ガソリン税の減収を補う新財源としてなぜ浮上したのか、導入時期はいつ頃を想定しているのか、そして家計や物流業界への実際の負担はどう変化するのか。本稿では、公開された公式統計や政策議論の経緯をもとに、税額の試算シミュレーションや反対意見の構造的要因、2026年現在の最新動向を徹底的に深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:強い反発を受け本格導入は一旦見送られたものの、道路特定財源の減収を背景に中長期的な抜本見直しの検討は継続中。
- 要点2:長距離移動を強いられる地方部やトラック物流への打撃が大きく、走行距離測定におけるプライバシー侵害リスクも深刻な懸念材料。
- 要点3:EV普及に伴うガソリン税収の減少と受益者負担の公平性をどう両立させるか、2026年以降の税制改正論議が極めて重要な局面を迎えている。
【真相解明】走行距離課税はいつから導入?財務省の狙いと見送りの経緯
走行距離課税の導入時期について、政府は現時点で具体的な開始年度を確定させていません。当初、政府税制調査会の答申などで「将来的な選択肢」として示された際には、早ければ数年以内の導入が取り沙汰されましたが、世論の猛反発や産業界からの懸念表明を受け、当面の導入は見送られた経緯があります。
財務省が走行距離に応じた課税方式に固執する最大の背景は、自動車燃料の多様化に伴う税収構造の崩壊です。従来の道路整備・維持管理費用は、主に揮発油税(ガソリン税)や軽油引取税といった燃料課税が支えてきました。しかし、車両の燃費向上やハイブリッド車の普及、さらに電気自動車(EV)へのシフトが進むにつれて、燃料消費量は年々急減しています。
EVは走行時にガソリンを一切消費しないため、道路を走行してインフラを損耗させているにもかかわらず、燃料税を1円も負担していません。財務省としては「道路を使っている受益者から公平に費用を徴収する」という論理を掲げ、走行距離に応じた課税システムへの転換を急ぎたいのが本音です。しかし、政治的コストの高さと技術的・倫理的ハードルの多さから、短期的な法制化は凍結され、より広範な自動車関係諸税の抜本的見直しの中で中長期的なテーマとして議論が続けられています。
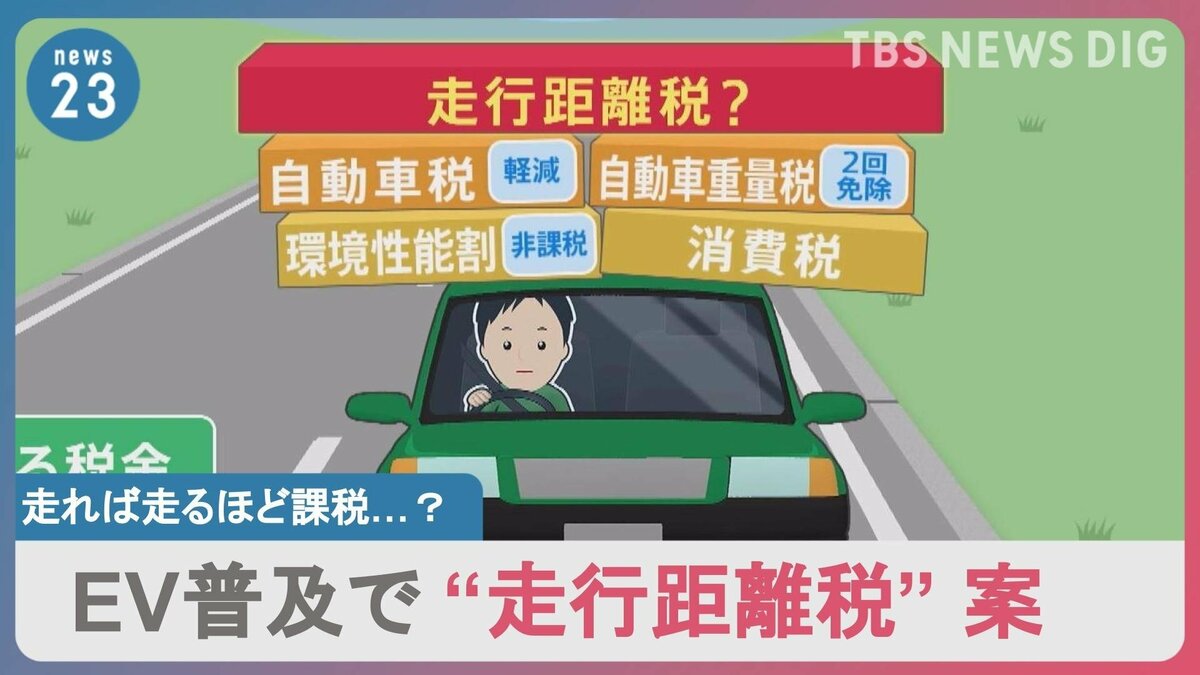
ガソリン税との比較で判明!走行距離課税の税額試算シミュレーション
実際に走行距離課税が導入された場合、ドライバーの税負担はどのように変化するのでしょうか。想定されるモデルケースに基づき、従来のガソリン税(本則+暫定税率合計で1リットルあたり53.8円)を基準とした試算データを比較検証します。
| ドライバーの属性・走行条件 | 現行ガソリン税負担額(年間概算) | 走行距離課税(想定:1kmあたり5円) | 家計への影響と評価 |
|---|---|---|---|
| 都市部・週末ドライバー (年3,000km走行 / 燃費15km/L) | 約10,760円 | 15,000円 | 約4,240円の負担増。公共交通利用が多い層は影響が軽微。 |
| 地方通勤・日常利用 (年12,000km走行 / 燃費18km/L) | 約35,860円 | 60,000円 | 年間約24,000円以上の大幅増税となり生活を直撃。 |
| 電気自動車(EV)ユーザー (年10,000km走行) | 0円(燃料税なし) | 50,000円 | 完全な新規負担。税制優遇目的での購入動機が著しく低下。 |
| 長距離大型トラック (年100,000km走行 / 軽油税換算) | 約802,500円(軽油引取税) | 500,000円〜2,000,000円(車重課徴想定) | 重量係数が付加された場合、物流コスト爆増で運賃転嫁必至。 |
試算から明らかなように、燃費性能の高いエコカーやEVに乗って長距離を移動するドライバーほど、現行制度と比べて大幅な税負担増を強いられる構造となっています。
「地方いじめ」「EV普及に逆行」と批判が殺到する4つの反対理由とデメリット
走行距離課税の構想に対して各方面から激しい批判が集中しているのには、単なる増税反対にとどまらない深刻な構造的理由が存在します。
第1の理由は、「地方いじめ」と揶揄される地域間格差の固定化です。公共交通網が発達した大都市圏では、自家用車を所有しなくても生活が成り立ちます。一方、地方部では通勤、通院、買い物のすべてに車が不可欠であり、移動手段の選択肢が存在しません。走らざるを得ない環境に置かれている地方住民に対し、移動距離に比例して課税することは、実質的な「地方居住への罰則」として機能してしまいます。
第2の理由は、脱炭素化・EV普及政策との矛盾です。国はカーボンニュートラルの達成に向けてEVの普及促進を掲げ、補助金や税制優遇措置を投じてきました。しかし、走行距離課税によってEVのランニングコスト上の優位性が失われれば、消費者が高額なEVへ乗り換える意欲を削ぐことになります。
第3の理由は、走行データの取得に伴うプライバシー侵害リスクです。走行距離を正確に把握するためには、車両に専用のGPS車載器を取り付けるか、車検時にオドメーターの数値を記録する仕組みが必要となります。常時位置情報や移動ログを行政に把握される仕組みに対しては、監視社会への懸念から法制化・運用のハードルが極めて高いのが実情です。
第4の理由は、装置導入やシステム構築に関わる膨大な徴税コストです。全国数千万台の保有車両すべてに通信機器を搭載・管理する場合、その初期費用や維持費を誰が負担するのかという問題が解決されていません。

【実態検証】物流現場の悲鳴とネットの反応|トラック運送業に迫る危機
走行距離課税がもたらす打撃は、一般家庭の自家用車だけに留まりません。最も深刻な影響を受けるのが、全国のサプライチェーンを支えるトラック運送業界です。
全日本トラック協会などの業界団体からは、「物流2024年問題以降、ドライバー不足や燃料高騰でギリギリの経営を強いられている中、走行距離に応じた新たな課税が課されれば事業継続が困難になる事業者が続出する」と悲痛な声が上がっています。長距離幹線輸送を担う大型トラックは年間10万km以上を走破することも珍しくなく、車両重量や距離に応じた課税が上乗せされれば、億単位のコスト増となる運送会社も少なくありません。
この追加コストは最終的に運賃へ転嫁され、生鮮食品や日用品の価格高騰となって国民生活全体に跳ね返ることになります。SNSやネット掲示板上でも、「地方の過疎化と物価高をさらに加速させる愚策」「二重課税・三重課税の自動車税制をこれ以上複雑にするな」といった怒りの声が圧倒的多数を占めています。
一般に知られていない盲点とネットの誤解|メリットはあるのか?
感情的な批判が先行しがちな走行距離課税ですが、制度理論としての側面や、一部に存在するメリットを冷静に整理しておくことも重要です。
第一に、「海外では当たり前のように導入されている」という言説の誤解です。欧州の一部国家(オーストリアやスイスなど)や米国の一部州で導入されている事例の多くは、道路損耗率が極めて高い大型商用トラックに限定した課税や、特定の有料高速道路を対象とした距離課金(ディスタンスチャージ)です。自家用乗用車を含めた全車両に対して一律でGPS追跡を行い課税している主要先進国は極めて稀であり、全面導入には海外でも慎重な姿勢が取られています。
第二に、制度上のメリットとして挙げられるのは、極端なサンデードライバーの負担軽減と道路渋滞の抑制効果です。車をほとんど走らせない高齢者や都市部住民にとっては、定額の自動車税種別割や重量税が引き下げられ、走行分のみの負担になれば実質的な減税となる可能性があります。また、ピーク時間帯や特定路線での課税レートを変動させる「ロードプライシング」を組み合わせれば、都市部の交通渋滞を緩和させるインフラ制御ツールとしての機能も期待されます。

【プロの結論】自動車関係諸税の見直しにおける本質的課題と今後の防衛策
日本の自動車税制は、取得時・保有時・走行時の各段階で何重にも税金が課される世界的に見ても極めて重く複雑な構造です。本来求められているのは、新税を上乗せすることではなく、複雑怪奇化した自動車関連税の簡素化と負担軽減にあります。
政策的・社会学的な視点から見ると、地方自治体の存続と都市集中是正を掲げる地方創生戦略と、移動そのものを罰する走行距離課税は完全に相反するベクトルを向いています。地方におけるマイカーは嗜好品ではなく、生活インフラそのものです。この現実を無視した一律の距離課税は、地方の過疎化と生活基盤の崩壊を招来しかねません。
個人レベルでの防衛策としては、今後の税制改正議論の動向を注視しつつ、自らの走行パターンに応じた車両選びを行うことが求められます。都市部であればカーシェアや公共交通の併用、地方部であれば燃費性能と車両維持費のトータルコストを再検証するなど、制度変更のリスクを織り込んだ生活設計が不可欠です。
【走行 距離 課税】に関するよくある質問(FAQ)
Q1:走行距離課税は2026年以降、すぐに導入される予定はありますか?
A1:現時点で直近の法制化が決まっている事実はありません。世論の反発や地方自治体・産業界からの慎重論が根強く、中長期的な税制抜本見直しの検討課題として位置付けられています。
Q2:走行距離はどのような方法で測定・把握されるのですか?
A2:検討されている案としては「GPS車載器による自動送信」「車検時のオドメーター(積算走行距離計)確認」「給油・充電記録の照合」などがあります。ただし、プライバシーの保護や測定器の不正改造防止、導入コストの負担など未解決の課題が山積しています。
Q3:ガソリン車だけでなくハイブリッド車やEVも対象になりますか?
A3:構想の主たる目的が「ガソリン税を払わないEVや省燃費車からの道路財源徴収」であるため、導入された場合はEVやプラグインハイブリッド車も含め、すべての走行車両が対象となる可能性が極めて高いです。
まとめ:2026年以降の税制議論に備えて押さえるべき重要ポイント
走行距離課税は、EVシフトに伴う道路財源の確保という行政側の論理と、地方の生活防衛や産業競争力の維持という国民生活の論理が激しく衝突するテーマです。これまでの議論を通じて導入へのハードルの高さが浮き彫りとなったものの、ガソリン税収の減少という根本的な財政問題が解決したわけではありません。
今後は、単なる新税の追加ではなく、取得税・保有税・燃料税を含めた自動車関係諸税全体の抜本的な再編論議として進展することが予想されます。家計や事業を守るためにも、政府税制調査会の動向や法案提出の兆候を継続的に注視していく必要があります。 (出典: 走行 距離 課税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
