リボ払いと分割払いの違いは?手数料の真相と「やばい」理由を徹底解説
クレジットカードの高額決済や突発的な出費に直面した際、多くの利用者が直面するのが「リボ払い」と「分割払い」の選択です。どちらも毎月の支出負担を分散させる便利な決済手段に見えますが、その根底にある金融構造や手数料の発生ロジックは根本的に異なります。
安易に毎月の支払額を抑えられるという理由だけで選んでしまうと、数年単位で利息を払い続ける事態に陥るリスクを孕んでいます。本稿では、両者の決定的な相違点から手数料の具体的計算、ネット上で「リボ払いはやばい」と警鐘が鳴らされる構造的な背景まで、金融現場の実態データとともに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払い回数」を指定して完済時期を確定させるのに対し、リボ払いは「毎月の返済額」を固定化するため返済が長期化しやすい。
- 要点2:多くのカード会社で「2回払い」は手数料無料だが、リボ払いや3回以上の分割払いは実質年率12.0%〜15.0%程度の手数料が発生する。
- 要点3:毎月の負担軽減だけを目的にリボ払いを選ぶのは極めて危険であり、万が一利用した場合は早期の繰り上げ返済が不可欠である。
【決定的な違い】リボ払いと分割払いの仕組みと手数料を徹底比較
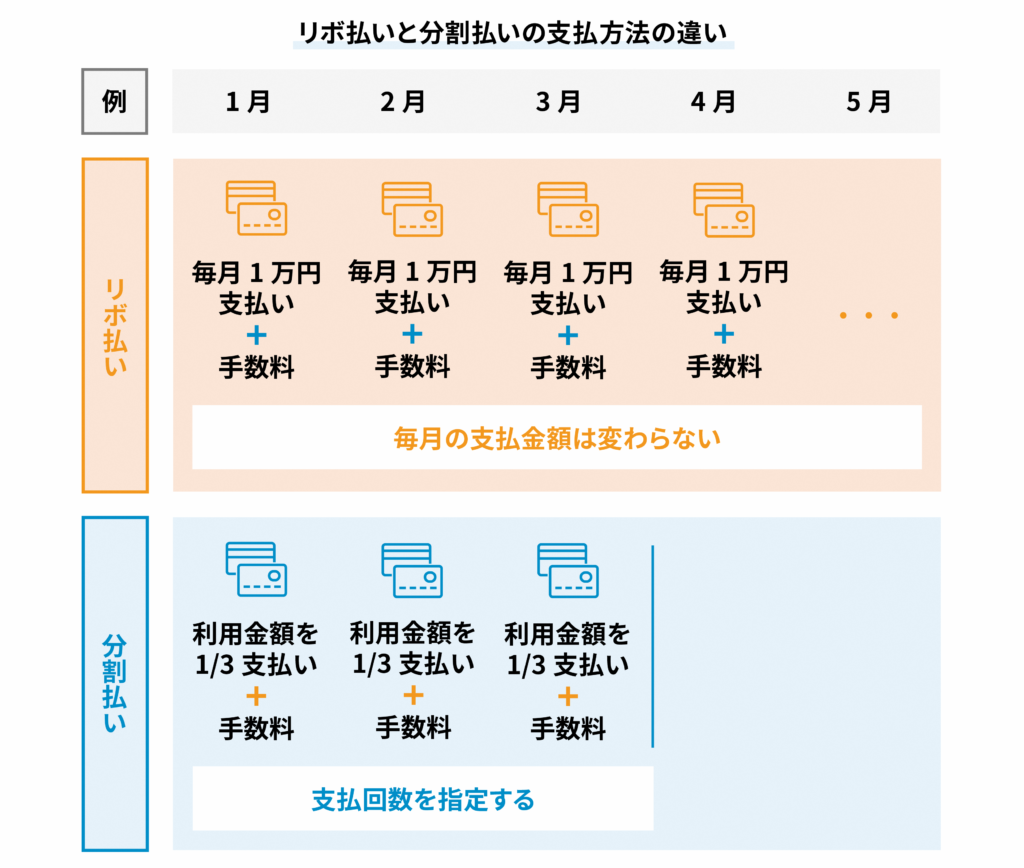
クレジットカードの支払いを後から分散させる際、最大の違いは「支払期間(回数)」を固定するか、「毎月の支払金額」を固定するかという点にあります。
分割払いは購入した商品ごとに「3回」「6回」「12回」「24回」といった支払回数を指定します。支払総額と回数があらかじめ決まっているため、完済時期が明確に可視化されるのが特徴です。一方、リボ払い(リボルビング払い)は、カードの利用件数や購入金額にかかわらず、あらかじめ設定した「毎月1万円」などの一定額を返済し続ける仕組みです。
| 項目 | 分割払い(3回以上) | リボ払い(リボルビング払い) | 編集部の見解・評価 |
|---|---|---|---|
| 返済の決定要素 | 支払回数を指定(3〜36回等) | 毎月の支払額を指定(元金定額等) | 完済予測が立ちやすいのは分割払い |
| 実質年率(手数料率) | 年12.0%〜15.0%(回数で変動) | 年15.0%〜18.0%(固定が主流) | 金利水準はリボ払いが高めに設定 |
| 手数料無料の選択肢 | 2回払い・ボーナス一括は手数料無料 | 基本的に初月から手数料が発生 | 短期返済なら分割の2回払いが圧倒的有利 |
| 追加購入時の影響 | 月々の返済額にそのまま加算される | 月々の支払額は不変、返済期間が延伸 | リボ払いは残高肥大化に気付きにくい |
クレジットカードの規約において、多くの主要カード会社(三井住友カードや楽天カード、JCBなど)では「2回払い」および「ボーナス一括払い」の手数料を完全無料としています。少し支払いを先送りにしたいだけであれば、手数料が発生しない2回払いを選択するのが最も合理的な防衛策です。
【シミュレーション比較】リボ払いと分割払いはどっちが得か?
決済総額や返済計画によって「リボ払い 分割払い どっちが得」になるかは大きく分かれます。ここでは、実質年率15.0%の条件下で30万円の家電製品を購入した場合の返済総額と手数料のシミュレーションを実施します。
分割払い(回数:12回)と、リボ払い(元利均等返済:毎月1万円返済)を比較した試算結果は以下の通りです。
| 返済方式 | 毎月の支払額 | 支払期間 | 支払手数料総額 | 支払総額 |
|---|---|---|---|---|
| 分割払い(12回) | 約27,080円 | 12ヶ月(1年) | 約24,960円 | 約324,960円 |
| リボ払い(月1万円コース) | 10,000円固定 | 36ヶ月(3年) | 約68,500円 | 約368,500円 |
試算から明白な通り、月々の負担を1万円に設定したリボ払いは、分割払い(12回)に比べて約43,500円以上も多くの手数料を支払うことになります。支払期間が3倍に延びることで、元金が減るスピードが極端に鈍化し、手数料が雪だるま式に膨張するためです。
クレジットカードの手数料計算において、金利(手数料)は「日々の利用残高 × 実質年率 ÷ 365日」で算出されます。利用残高が高止まりするリボ払いは、期間の長さに比例して利用者が被る金銭的損失が急激に跳ね上がります。
「リボ払いはやばい」と言われる真相|終わらない返済のカラクリ
金融リテラシーに関する議論で頻繁に「リボ払いはやばい」と指摘される理由は、利用者を借金地獄へ引きずり込む独特の返済構造にあります。
リボ払いの代表的な返済方式である「残高スライド元利定額方式」では、利用残高に応じて毎月の支払額が自動設定されます。たとえば毎月1万円を支払っているつもりでも、残高30万円・年率15%の段階では初月の支払額1万円のうち約3,750円が利息(手数料)に充当され、元金は6,250円しか減っていません。
さらに恐ろしいのは、元金が減っていない状態で新たな買い物を重ねてしまう点です。どれだけカードを使っても毎月の引き落とし額が1万円のままであるため、利用者は家計の危機を実感できなくなります。これが行動経済学で指摘される「痛みの麻痺(Pain of Payingの希薄化)」と「現在バイアス」の罠です。
気付いたときには利用可能枠の上限に達し、毎月の支払いの大半が利息に消え、元金が一向に減らない「リボ払い地獄」が完成します。

【実態検証】利用者の生の声とトラブル事例から見るリアル
消費生活センターや知恵袋、SNSのコミュニティには、リボ払いに関するトラブル報告が後を絶ちません。現場で頻出している典型的な証言パターンを検証します。
「新規カード入会キャンペーンで数千ポイントがもらえる条件に釣られ、自動リボ設定(楽天カードの『自動リボ』や他社の一括登録サービス)に気づかず申し込んでいた。毎月の明細を深く見ずに2年間使い続けた結果、元金が数十万円残ったまま膨大な手数料を徴収されていた」(20代会社員・相談事例より)
「引っ越し費用で一時的に出費が重なり、アプリから軽い気持ちで『あとからリボ』に変更した。毎月1万5,000円を返済していたが、明細の内訳を見たら手数料が5,000円以上引かれており、返済が終わる気配がない」(30代女性・SNS投稿より)
利用者の多くは「借金をしている」という認識を持たず、便利な分割機能の延長としてリボ払いを利用しています。カード会社側がアプリのUI上で手軽に「あとからリボ払いへ変更」ボタンを目立たせていることも、誤認や安易な利用を後押しする一因となっています。
一般に知られていない盲点と損を防ぐクレジットカード活用法
もし予期せぬ出費によって支払いが厳しくなった場合、損失を最小限に抑えるための適切な防衛手段を講じる必要があります。
三井住友カードの「あとから分割」や各社が提供する「支払い方法変更」機能を活用すれば、一括払いで購入した特定の決済だけを指定した回数の分割払いに切り替えることが可能です。出費の原因となった高額商品のみをピンポイントで6回〜12回程度に分割すれば、支払期間が明確になり、無制限な手数料の肥大化を食い止められます。
万が一すでにリボ残高を抱えてしまっている場合、最も効果的な対処法は「繰り上げ返済(一部返済・全額返済)」です。毎月の返済とは別に、コンビニATMやカード会員専用サイトから数万円単位で元金を直接返済することで、残高に対して日割りで発生する利息を大幅に削減できます。ボーナスや臨時収入が入ったタイミングで最優先にリボ残高へ充当することが、最大の資産防衛策となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融商品としてのリスクと特性を踏まえた、各決済手段の向き・不向きの明確な判断基準は以下の通りです。
【分割払いが向いている人】
・家具やPCなど、特定の高額商品の購入代金を計画的に数ヶ月で支払いたい人
・手数料が発生しない「2回払い」で翌月の資金繰りを調整したい人
・完済時期と総支払額を明確に把握して家計をコントロールしたい人
【リボ払いを絶対に避けるべき人】
・毎月のカード明細の内訳(元金と利息の比率)を細かく確認する習慣がない人
・日常的な食費や日用品の買い物までリボ払いで決済しようとしている人
・「月々の支払いが安いから」という理由だけで残高の総額を意識できていない人

【リボ 払い 分割 違い】に関するよくある質問(FAQ)
Q1:分割払いは途中で一括返済や繰り上げ返済ができますか?
A1:可能です。多くのカード会社では、カスタマーサポートへの電話連絡や会員専用WEBサイトから手続きを行うことで、残りの分割残高を一括で支払うことができます。早期返済により、本来支払うはずだった将来の手数料を免除・軽減させることが可能です。
Q2:楽天カードの「あとから分割」と「あとからリボ」はどう使い分けるべきですか?
A2:基本的には「あとから分割」を優先してください。対象の利用分だけを明確な回数(3回〜36回)で完済できるため、計画が狂いにくくなります。「あとからリボ」は手数料が嵩みやすく返済が長期化しやすいため、やむを得ない極めて短期的な資金調整以外での常用は避けるのが賢明です。
Q3:分割払いの手数料相場は何%くらいですか?
A3:一般的なクレジットカードの実質年率は年12.0%〜15.0%程度です。支払回数が3回、6回、10回、12回と増えるにつれて段階的に手数料率が上がります。利用金額100円あたりの手数料として設定されていることが多く、カード会社の公式サイトに掲載されている手数料換算表で事前に正確な金額を確認できます。
まとめ:手数料の罠を回避して賢くカードを使いこなす極意
リボ払いと分割払いは、似通った「後払い機能」でありながら、その本質は「完済時期を固定する計画的返済(分割払い)」と「元金返済を先送りにして利息を生み続ける仕組み(リボ払い)」という決定的な隔たりがあります。
手数料無料の2回払いを第一候補とし、どうしても分割が必要な場合でも回数を最小限に絞った分割払いを選ぶことが、家計破綻を未然に防ぐ鉄則です。各決済の構造的リスクを正しく理解し、目先の支払額の安さに惑わされない規律あるカード利用を徹底してください。 (出典: リボ 払い 分割 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
