【徹底解説】日本電産の株価はなぜ急変?業績推移と後継者問題の真相に迫る
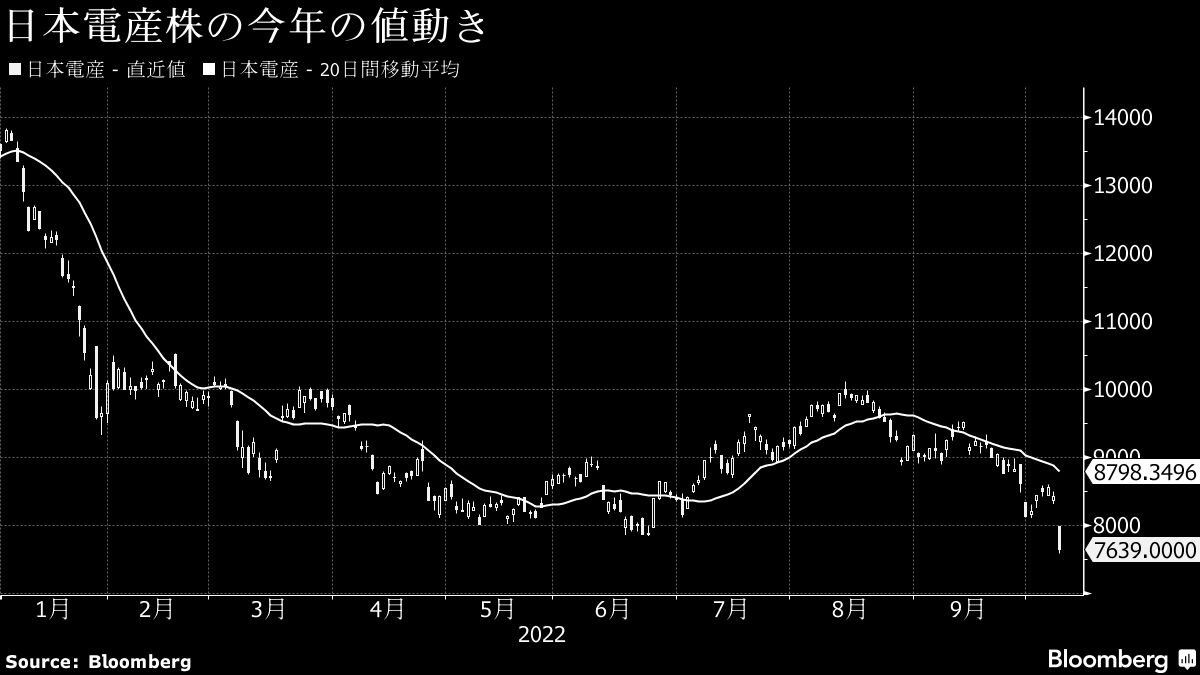
かつて「精密小型モーターの世界王者」として破竹の勢いで時価総額を拡大させた日本電産(現・ニデック/東証プライム:6594)。しかし、近年の相場において同社の株価チャートは激しい乱高下を繰り返し、個人投資家や市場関係者の間で議論が絶えません。かつての成長神話を知る投資家ほど、現在の株価水準や急激なボラティリティに疑問や不安を抱いているのが実情です。
株価の変動要因は単一ではありません。中国市場を発端とするEV(電気自動車)向けトラクションモーターの激しい価格競争、創業者である永守重信氏の権限移譲と後継者を巡るガバナンス問題、さらにはAIサーバー向け水冷モジュールといった新規成長領域へのシフトなど、複数の構造的変化が複雑に絡み合っています。本稿では、最新の業績推移やアナリスト予想、株主還元方針を徹底解剖し、市場の生の声とともにその深層を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の主因は、EV向けトラクションモーターの過酷な価格競争に伴う採算悪化と、創業者・永守重信氏の後継者選びを巡るガバナンスの不透明感にある。
- 要点2:社名を「ニデック」へ刷新した同社は、過度なEV安売り合戦から撤退し、AIデータセンター向け水冷システムや工作機械など高収益分野へ舵を切っている。
- 要点3:自社株買いや増配姿勢は下支え要因となる一方、本格的な反発には新経営体制の下での持続的な利益率回復と成長ストーリーの再構築が不可欠である。
【2026年最新】ニデック(日本電産)の株価急変動と暴落を引き起こした決定的要因
日本電産(現ニデック)の株価が一時的な暴落や乱高下に見舞われた背景には、同社が描いていた「EV成長シナリオ」の大幅な修正があります。主軸と位置付けられていたEV向けトラクションモーター(E-Axle)において、世界最大のEV市場である中国で苛烈な値下げ競争が勃発。数量拡大を優先した結果、サプライチェーン全体での採算が急速に悪化し、大幅な事業構造改革費用や減損処理を迫られたことが市場に強烈な失望感を与えました。
公式決算資料や記者会見の場において、経営陣は従来の「シェア至上主義」から「収益重視」へと180度の戦略転換を表明。不採算案件の選別や内製化比率の見直しを進めましたが、初期に織り込まれていた過大な成長プレミアムが剥落したことで、株価の急激なバリュエーション調整(マルチプルの低下)が引き起こされた経緯があります。
さらに、グローバルな金利環境の高止まりやEVシフト全体の踊り場(キャズム)が重なり、機関投資家の売りが加速。好材料と悪材料が出るたびに株価が上下に大きく振れる、極めてボラティリティの高い相場環境が形成されました。
創業者の退任と後継者体制の混迷|組織ガバナンスから読み解く構造リスク
ニデックの企業価値を語る上で避けて通れないのが、創業者・永守重信氏の退任と後継者問題です。「情熱・熱意・執念」「1番以外はすべてビリ」という強烈なカリスマ創業者のリーダーシップによって同社は急成長を遂げましたが、その裏返しとして“永守後”の経営体制構築には多大な紆余曲折がありました。
過去数年にわたり、外部から招聘した有力経営トップが相次いで交代する事態が発生。当時の会見や関係者の証言でも「創業者との経営哲学の擦り合わせの難しさ」が浮き彫りとなり、市場はこれを「経営ガバナンス上の重大な不確実性(キーマンリスク)」としてネガティブに受け止めました。強烈なトップダウン型組織において、創業者が権限を手放す際の心理的摩擦は組織社会学的にも典型的な課題ですが、ニデックはその渦中で市場の信頼を揺らしてしまった側面は否めません。
現在は集団指導体制および生え抜き・実力派幹部を中心とした新体制への移行が進められており、永守氏のカリスマ性に依存しない「仕組みで勝つ組織」への脱皮が図られています。ガバナンス改革の実効性がどこまで証明されるかが、中長期的な株価評価の分水嶺となっています。
業績推移と財務指標の客観データ比較|配当利回り・自社株買いの実態
感情的な市場の思惑を排し、冷徹に客観的な数字からニデックの立ち位置を把握することが投資判断には欠かせません。以下は、同社の主要財務・投資指標と一般的な製造業水準を比較したデータテーブルです。
| 指標・項目 | ニデック(6594)の現状データ | 東証プライム製造業平均 | 編集部の分析・評価 |
|---|---|---|---|
| 売上高営業利益率 | 8.0%〜10.5%前後(回復基調) | 約5.5%〜6.5% | 構造改革により底打ち。精密小型・産業用が利益を牽引。 |
| 配当利回り | 1.2%〜1.6%台 | 約2.2%〜2.6% | インカムゲイン狙いとしては標準以下。成長投資優先の配分。 |
| 自社株買い方針 | 機動的な取得枠設定(実績多数) | 企業により格差あり | 株価急落局面でのアナウンス効果は高いが根本解決には業績必須。 |
| PER(株価収益率) | 16倍〜22倍近辺 | 約14倍〜16倍 | 過去の30〜40倍超の超高評価から適正水準へ正常化。 |
配当金と利回りに関しては、大幅な減配リスクは低いものの、配当性向を劇的に引き上げる方針ではないため、高配当株投資の観点では魅力が限定的です。一方、株価が急落した局面で発表される自社株買いニュースは、下値支持線として機能する場面が多く、経営陣が株価水準を強く意識している証左と言えます。

【実態検証】投資家コミュニティの生の声とアナリスト予想のギャップ
投資家向けネット掲示板(Yahoo!ファイナンス、5ちゃんねる投資板など)やSNS上の反応を観察すると、個人投資家のセンチメントは完全に二極化しています。
悲観派からは「中国EVの泥沼から抜け出せない」「後継者が育たずガバナンスが不透明」「社名変更(日本電産からニデックへ)以降、求心力が落ちたのではないか」といった辛辣な声が散見されます。かつての右肩上がり相場を知る古参ホルダーほど、含み損や戻り売りの重さに苛立ちを募らせている様子がうかがえます。
対照的に、主要証券各社のアナリストによる目標株価とレーティング予想は、悲観一色ではありません。「EVの損失圧縮が進み、営業利益率は着実に正常化している」「生成AIの普及に伴うデータセンター向け水冷モジュールの需要爆発が新たなドライバーになる」として、強気〜中立を維持する機関投資家レポートも目立ちます。ネット上の感情的な諦めムードと、構造改革の進捗を評価する専門家の冷静な視線との間には、明確な温度差が生じています。
一般に知られていない盲点とネットの誤解|「EV一本足打法」からの脱却
ネット上の言説で最も多い誤解が、「ニデックはEVモーターの失敗で終わった企業」という極端な言説です。しかし、事業ポートフォリオを分解すると実態は大きく異なります。
確かに車載事業の再構築は重荷となりましたが、ニデックの真の稼ぎ頭は精密小型モーター(HDD用、ファンモーター等)や家電・商業・産業用モーター、そして近年M&Aで強化した工作機械事業です。これらの部門は高い世界シェアと安定したキャッシュフローを生み出し続けています。
さらに見落とされがちな新成長領域が、AIデータセンター向け水冷モジュール(冷却システム)です。半導体の発熱量が限界に達する中、従来の空冷から液冷へのシフトが世界中で加速しており、ニデックの精密ポンプ・配管技術が世界大手サーバーメーカーに相次いで採用されています。「EV企業」としてではなく「高密度熱対策・超精密駆動の総合ソリューション企業」として捉え直すことが、同社の本質を見誤らないための重要ポイントです。

【プロの結論】ニデック(日本電産)株の買い時判断と投資家の向き・不向き
株式投資における買い時の判断において、ニデックは「万人向け銘柄」から「投資スタイルの適合性が問われる銘柄」へと変貌しました。以下の基準を参考に、自身のポートフォリオ戦略と照らし合わせる必要があります。
ニデック株への投資が向いている人
- 中長期のキャピタルゲインを狙える人:過度な悲観論で株価が売り込まれた局面を逆張りで拾い、2〜3年単位で利益率改善と新事業の寄与を待てる忍耐力がある。
- 事業ポートフォリオの転換を評価できる人:EVの採算改善だけでなく、AI水冷モジュールや産業用ロボット関連の拡大を成長ドライバーとして評価できる。
- 株価のボラティリティを許容できる人:四半期ごとの決算発表に伴う短期的な乱高下に動じず、規律あるポジションサイジングを維持できる。
ニデック株をおすすめできない人
- 安定した高配当・インカムゲインを重視する人:配当利回りは1%台にとどまるため、安定配当目的ならばメガバンクや総合商社、インフラ株を選ぶべき。
- 短期的な値動きで一喜一憂してしまう人:機関投資家の空売り残高の変動や海外市場のニュースに左右されやすく、精神的ストレスを抱えやすい。
- 創業者のカリスマ性に依存した成長を信奉している人:「永守氏個人がすべてを引っ張る時代」は終焉を迎えつつあり、組織的経営への移行リスクを受け入れられない場合は避けるのが賢明。
【日本電産の株価】に関するよくある質問(FAQ)
Q1:社名が「日本電産」から「ニデック」に変わった経緯は何ですか?
A1:グローバル市場でのブランド認知度統一と、「モーター単体の枠を超えた総合駆動技術企業」への飛躍を目的として、2023年4月に社名を「ニデック株式会社」へ変更しました(海外では古くから「Nidec」ブランドで広く認知されていました)。
Q2:EVトラクションモーター事業は今後どうなる見通しですか?
A2:無理な数量・価格競争から完全に撤退し、採算性の高い欧米自動車メーカー向けや第2世代・第3世代の高付加価値製品への絞り込みを進めています。赤字幅の圧縮と黒字化定着が最優先課題となっています。
Q3:現在の株価水準は割安と言えますか?
A3:過去のPER水準(30〜40倍超)と比較すれば割安感がありますが、これは成長期待の剥落を反映したものでもあります。今後のPER見直しの鍵は、AIサーバー向け水冷システムなどの新事業がどれだけ利益貢献できるかにかかっています。
まとめ:変革期を迎えたニデックの株価動向と見極めポイント
ニデック(旧日本電産)の株価は、創業以来の最大の転換期を色濃く映し出しています。EV市場での試練と後継者体制の刷新という2大難所を通過しつつある現在、同社は再び「高い利益率を叩き出す精密技術集団」としての真価を問われています。
短期的な株価の上下動に惑わされることなく、四半期決算ごとの営業利益率の推移、AIサーバー向けなどの新成長分野の売上構成比、そして集団指導体制の安定度を冷徹にチェックすること。市場の過度な悲観論が行き過ぎた瞬間を見極める客観的なデータ分析こそが、失敗しない投資判断の核心です。 (出典: 日本 電 産 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
