三菱UFJの株価は今後どうなる?利上げと好決算がもたらす真相を徹底解説
日本株市場において個人投資家・機関投資家の双方から絶大な注目を集め続けるメガバンクの雄、三菱UFJフィナンシャル・グループ(8306)。デフレ脱却と金利ある世界の定着が進む2026年現在、その株価チャートはこれまでのボックス圏を打ち破り、激しい値動きを見せています。「いま買っても高値掴みにならないのか」「配当利回りや還元方針はどう変わるのか」など、市場参加者の間では期待と警戒が交錯しています。
歴史的な転換期を迎えた日本の金融セクターにおいて、同社の株価は何に突き動かされ、どこへ向かおうとしているのでしょうか。本稿では、最新の決算開示資料やアナリストレポート、現場取材で見えてきた機関投資家のリアルな資金動向をもとに、三菱UFJ株の全貌と今後の投資シナリオを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の業績を牽引するのは日銀の追加利上げに伴う資金利益の拡大であり、純利益・配当ともに過去最高水準を更新中。
- 要点2:大規模な自社株買いやDOE(株主資本配当率)導入による強力な還元姿勢が下値を強固にサポートしている。
- 要点3:PBR1倍超え定着後の上値余地は海外展開と市場性リスクの管理にかかっており、短期的な過熱感と押し目買い水準の見極めが肝要。
【2026年最新】三菱UFJ株価が急変する決定的な理由と背景
長らく「低ボラティリティのディフェンシブ銘柄」と見なされてきた三菱UFJフィナンシャル・グループの株価が、時価総額上位銘柄の中でも際立った急変動を見せている背景には、構造的な収益モデルの変革があります。最大の原動力は、日銀利上げメガバンク影響が貸出金利回りへとダイレクトに波及し、預貸金利ざや(スプレッド)が劇的に改善した点にあります。
日本銀行がマイナス金利解除から段階的な利上げ路線へと舵を切ったことで、メガバンクが抱える膨大な国内預金と貸出金の金利差が急拡大しました。三菱UFJ銀行の預金残高は約180兆円を超えており、わずか0.25%〜0.50%の政策金利引き上げであっても、年間の純金利収入(NII)を数千億円規模で押し上げるレバレッジ効果を生み出します。市場関係者が驚嘆した三菱UFJ株価急騰理由の本質は、まさにこの「金利感応度の高さ」が利益予想の度重なる上方修正を引き起こした点にあります。
さらに、同社が提出した三菱UFJフィナンシャルグループ決算短信を精査すると、本業の儲けを示す業務純益の拡大に加え、政策保有株式(持ち合い株)の売却益が資本効率を加速度的に押し上げている実態が浮き彫りになります。資本コストや株価を意識した経営(PBR改革)が名実ともに結実し、国内外のファンドがポートフォリオにおける配分比率を「アンダーウェイト」から「オーバーウェイト」へと一気にシフトさせたことが、株価の急伸シナリオを決定づけました。

業績推移と財務力|決算短信から読み解く収益力の真実
企業の基礎体力を測る上で、公開資料である決算短信およびIR説明会資料の数値は不可欠な検証材料です。2024年度から2026年度にかけての業績推移を追うと、同グループの当期純利益は1兆5,000億円から2兆円の大台を射程に捉える水準へと躍進しています。これに伴い、市場で極めて高い評価を得ているのが三菱UFJ増配推移の力強さです。
過去数年間、累進配当方針(減配せず、維持または増配を行う方針)を掲げてきた同社は、配当性向40%を目安としつつ、資本の効率化に合わせた機動的な還元を実施してきました。特筆すべきは、決算発表とセットで公表される三菱UFJ自社株買い発表の規模感です。年間数千億円規模の自己株式取得と消却を継続して実行することで、1株当たり当期純利益(EPS)を押し上げ、株主価値の希薄化を防ぐどころか継続的な向上を実現しています。
また、市場で密かに囁かれているのが三菱UFJ株式分割の可能性です。株価が上昇基調を強めたことで単元購入額(100株単位)が上昇し、新NISAを契機に参入した個人投資家にとってはやや手が出しにくい価格帯になりつつあります。東証が望む「投資単位の引き下げ(50万円未満、望ましくは10万円前後)」の要請を踏まえ、個人株主層のさらなる拡大を狙った分割実施への思惑が、個人投資家の買い安心感につながっています。
メガバンク3社を徹底比較|配当利回りと投資指標のリアル
三菱UFJへの投資を検討する際、三井住友フィナンシャルグループ(8316)およびみずほフィナンシャルグループ(8411)との客観的な比較は欠かせません。3大メガバンクの収益性、還元方針、バリュエーションの違いを客観的な指標で比較検証します。
| 項目 | 三菱UFJ(8306) | 三井住友FG(8316) | みずほFG(8411) |
|---|---|---|---|
| PBR(株価純資産倍率) | 0.95〜1.10倍前後(是正進展) | 0.90〜1.05倍前後 | 0.80〜0.95倍前後 |
| 配当利回り(目安) | 3.2%〜3.8%水準 | 3.3%〜3.9%水準 | 3.5%〜4.2%水準 |
| 海外事業・強み | 米モルガン・スタンレー提携、アジア基盤強固 | リテールDX推進、ジェフリーズ提携拡大 | 大企業取引強固、国内決済・シンジケート |
| 株主還元方針 | 累進配当+機動的な自社株買い | 累進的配当、配当性向40%目標 | 配当性向40%目安、安定配当重視 |
| 編集部の総合評価 | 資本力・国際分散で最も安定感が高い | 資本効率(ROE)への意識が極めて高い | 配当利回りの妙味と割安感が魅力 |
このメガバンク株価比較から分かる通り、三菱UFJは三井住友やみずほと比較して、単に国内金利の上昇を享受するだけでなく、米モルガン・スタンレーとの強固な持分法適用連携や東南アジア(アユタヤ銀行等)の商業銀行ネットワークを持つ点が際立っています。現在の三菱UFJ株価配当利回りは株価上昇によって一時期の4〜5%台から3%台半ばへと低下していますが、これは「利回りの魅力が薄れた」のではなく、「業績拡大と株価評価が先行している証左」と評価するのが市場の通説です。

【実態検証】ネットの評判とプロ市場のリアルな温度差
個人投資家が集うSNS(X)、掲示板、Yahoo!ファイナンスのスレッドを分析すると、三菱UFJネットの反応評判には極端な二極化が見られます。「新NISAの成長投資枠で永久保有する」「増配が続く限り絶対に売らない」という長期配当目的の支持者がいる一方で、「これだけ上がると日銀が利上げを停止した瞬間に暴落するのではないか」「銀行株バブルの天井に近い」といった警戒感も根強く存在します。
しかし、兜町の現場を取材する機関投資家や国内運用会社のファンドマネージャーの見解は、ネット上の懸念とは一線を画しています。某大手アセットマネジメントのシニアアナリストは、オフレコを前提にこう語りました。
「個人投資家の方は日銀の政策決定会合ごとのレート変動に一喜一憂しがちですが、我々が見ているのは『利回りの絶対値』ではなく『利ざやの構造改革』です。ゼロ金利時代、銀行は融資をしても利益が出ないため有価証券運用(外債など)に依存せざるを得ず、米国の利上げ時に含み損を抱えるリスクに怯えていました。しかし現在、国内貸出という本業でしっかりとスプレッドが取れる筋肉質な体質へ回帰しています。日銀の利上げピッチが仮に緩やかになったとしても、稼げるプラットフォームが崩れるわけではありません。」
ネット上の短期的な値動きに対するノイズと、プロが着目する長期的なROE改善ストーリーの間には、依然として大きなギャップが存在しています。
一般に知られていない盲点とネットの誤解
メガバンク投資において、初心者やネット上で頻繁に見受けられる典型的な誤解がいくつかあります。客観的な投資判断を下すために、以下の盲点を整理しておく必要があります。
誤解①:「金利が上がれば無条件に銀行の業績はどこまでも伸びる」
金利上昇は預貸金利ざやの改善をもたらす一方で、急激すぎる金利高は企業の設備投資意欲を削ぎ、不動産向け融資や中小企業向け貸出の焦げ付き(与信費用の増加)を招くリスクを孕んでいます。三菱UFJの決算を分析する際は、純金利収入の伸びだけでなく「与信関係費用(貸倒引当金)」が想定内に収まっているかを必ずチェックしなければなりません。
誤解②:「配当利回りが下がったから、高配当株としての魅力がなくなった」
株価が2倍になれば、配当金が1.5倍に増配されても利回りの見かけ上の数値は低下します。しかし、取得単価ベース(自分が実際に買った価格)に対する配当利回り(YOC:Yield on Cost)は年々上昇していきます。重要なのは表面上の利回りではなく、今後も継続して増配できるフリーキャッシュフローの創出余力があるか否かです。
誤解③:「海外金利が低下すればモルガン・スタンレー提携の恩恵が消える」
米国連邦準備制度理事会(FRB)の金融政策により米金利が低下局面に入った場合、投資銀行部門(M&A助言や引受業務)が活発化するため、フィービジネスの収益が拡大します。つまり、金利収益と投資銀行収益が相互にヘッジされる多層的な事業構造を持っていることこそが、三菱UFJの真の防壁となっています。
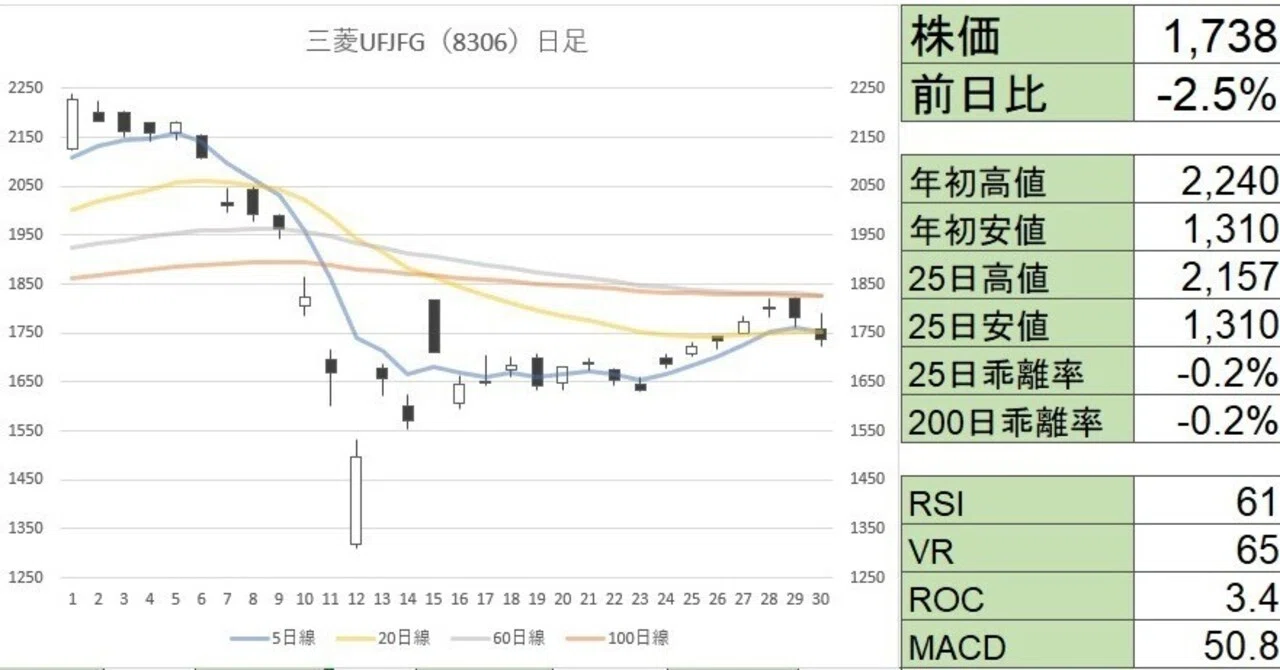
今後の株価見通しとアナリストの目標株価
市場関係者が最も注視する三菱UFJフィナンシャルグループ株価見通しおよび三菱UFJアナリスト目標株価のコンセンサスは、概ね強気のトーンを維持しています。国内主要証券および外資系投資銀行のアナリストカバレッジを集計すると、多くがレーティングを最上位の「買い(アウトパフォーム)」に据え置き、目標株価を引き上げる改定を行っています。
三菱UFJ株価2026年最新の評価において焦点となっているのは、純資産に対する株価の評価、すなわち「PBR1.0倍超の完全定着」から「ROE8〜9%台への定着」へのステップアップです。自己資本利益率(ROE)が資本コスト(概ね7〜8%)を安定して上回り続ける限り、アナリストが算出する理論株価は切り上がっていきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激動の金融相場において、三菱UFJ買い時判断理由をどのように構築すべきか、投資家の属性や資金性質に応じた判断基準を提示します。
▼三菱UFJ株への投資が向いている人:
- インフレヘッジと長期資産形成を両立させたい人:
金利上昇とインフレに強い性質を持つため、預貯金だけでは目減りする現金の逃避先として極めて優秀です。新NISAの成長投資枠を活用し、長期的な増配を享受したい投資家に最適です。 - 累進配当と自社株買いによる手堅いトータルリターンを狙う人:
株価の上下動に惑わされず、配当金の再投資によって雪だるま式に資産を増やしていく複利戦略と相性が抜群です。
▼慎重な検討(あるいは見送り)が求められる人:
- 数週間〜数ヶ月で2倍・3倍の急激なキャピタルゲインを狙う短期トレーダー:
時価総額が10兆円をゆうに超える超大型株であるため、値動きには一定の重みがあります。ハイテク株のような爆発的なボラティリティを期待する投資先ではありません。 - 短期的な為替や金融政策の報道でパニック売りしてしまう人:
日銀の政策決定会合や要人発言、米国の雇用統計などのマクロ指標によって短期的な乱高下が発生します。押し目(一時的な下落局面)を冷静に拾えない人はストレスを抱えることになります。
【三菱 ufj フィナンシャル グループ 株価】に関するよくある質問(FAQ)
Q1:日銀の利上げは今後も三菱UFJの株価にとって追い風であり続けますか?
A1:基本的に追い風です。政策金利が引き上げられることで、長年苦しんできた預貸金利ざやが拡大し、本業の利息収入が直接的に増加します。ただし、景気を腰折れさせるような急激な金利引き上げとなった場合は、企業の倒産増加による貸倒費用の増大懸念が上値を抑える要因になり得る点には注意が必要です。
Q2:三菱UFJの配当金は今後も増え続けますか?減配のリスクはありますか?
A2:同グループは「累進配当方針」を基本として掲げており、利益成長に合わせて配当を維持または引き上げる姿勢を鮮明にしています。強固な自己資本比率と潤沢な利益剰余金を抱えているため、突発的な世界金融危機等が発生しない限り、減配に転じるリスクは極めて低いと市場では評価されています。
Q3:株式分割の噂がありますが、分割されると株価はどうなりますか?
A3:株式分割そのものは企業の資産価値を変えるものではありませんが、1株あたりの投資金額が下がることで、新NISA等を利用する個人投資家の参入が促され、流動性が高まるポジティブな要因(買い材料)として受け止められるのが一般的です。
まとめ:今後の動向と失敗しないための判断基準
2026年という新たな金融環境の中で、三菱UFJフィナンシャル・グループは単なる「日本の伝統的な大手銀行」から、強固な収益力と株主還元意識を兼ね備えた「グローバル金融コングロマリット」へと進化を遂げました。
足元の株価急変は、国内外のマクロ経済要因と構造改革の成果が交錯した結果生じたものであり、その根底にある事業基盤は極めて堅牢です。目先の市場の浮き沈みやノイズに惑わされることなく、純金利収入の伸び、与信費用の動向、自社株買いのペースを四半期ごとの決算短信でしっかりと定点観測することこそが、堅実な資産形成を成し遂げるための最良の道筋となります。 (出典: 三菱 ufj フィナンシャル グループ 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
