石油資源開発の株価はなぜ乱高下するのか?高配当と急落の真相【2026最新】
東証プライム市場に上場する石油資源開発(JAPEX・コード1662)の株価が、マーケット関係者や個人投資家の間で熱い視線を集め続けています。中東情勢の緊迫化に伴う原油・LNG市況の激動に加え、東京証券取引所主導の資本コスト改革を受けた巨額の自己株式取得や大幅増配など、強烈な株主還元策が打ち出されるたびに株価チャートはダイナミックな乱高下を演じてきました。
一方で、突如として訪れる急落局面では「高配当利回りに惹かれてエントリーしたものの下落に巻き込まれた」と頭を抱える投資家も少なくありません。市況の追い風を受けた一過性のバブルなのか、それとも構造改革に裏打ちされた真の企業価値向上なのか。2026年の最新決算データや経営陣の肉声、競合他社との冷徹な比較から、その深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、原油・天然ガス市況のタイムラグ連動に加え、一過性の特別配当や自社株買いの発表と剥落という需給要因が存在する。
- 要点2:PBR1倍割れ脱却に向けた資本政策が加速しており、自社株買いやDOE(株主資本配当率)意識の配当方針が下値を強固に支える構造へ進化。
- 要点3:競合のINPEXと比較すると、JAPEXは国内天然ガスインフラ網や再エネ事業など中下流のディフェンシブ性を併せ持つ独自ポートフォリオが特徴。
【市場を揺るがす真相】石油資源開発の株価が急変動する決定的な理由
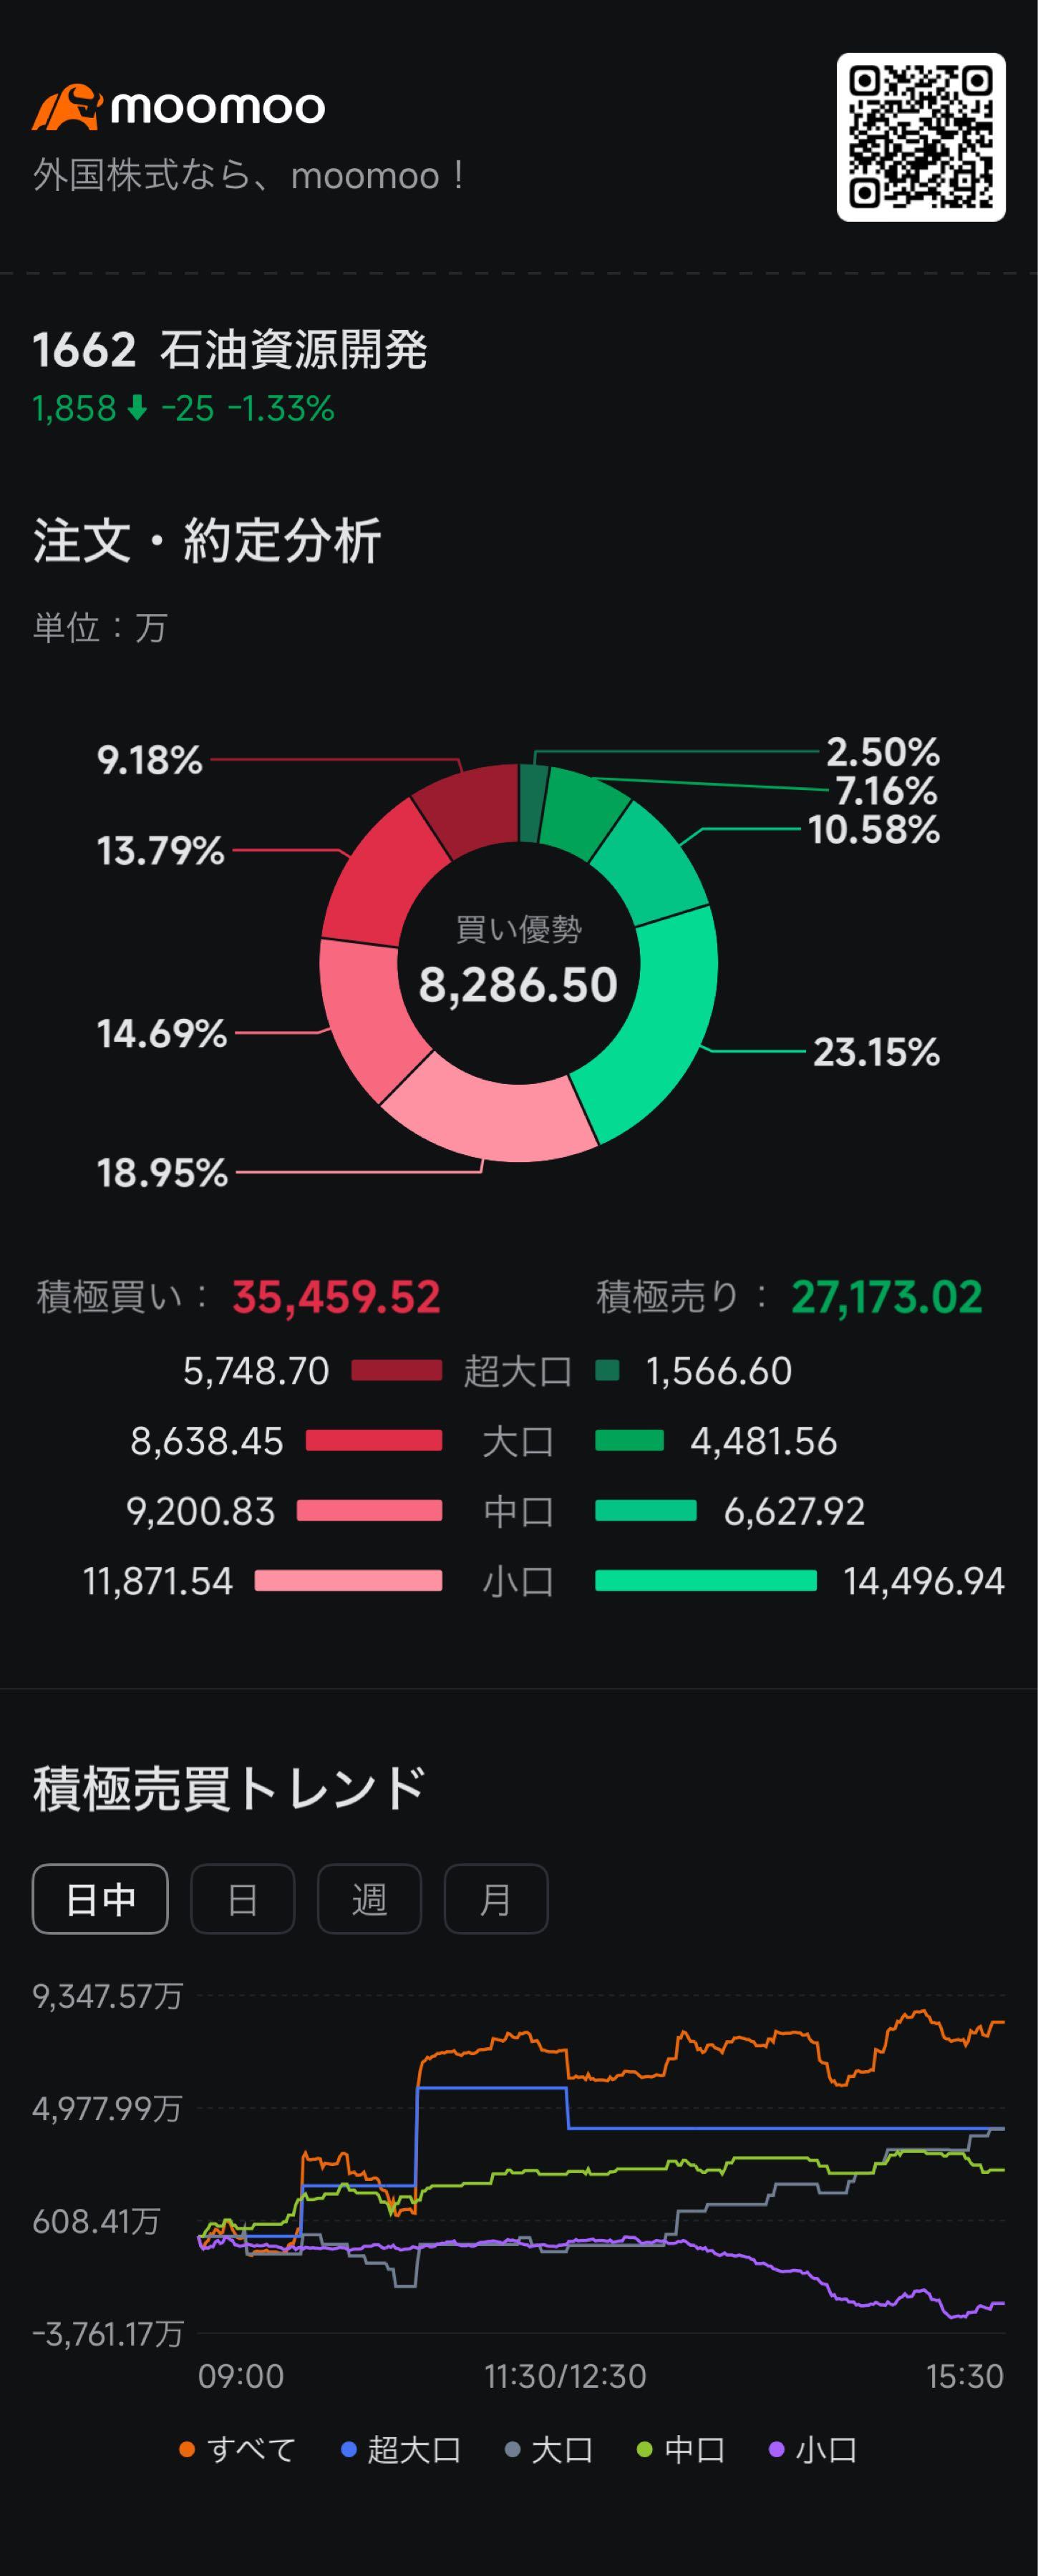
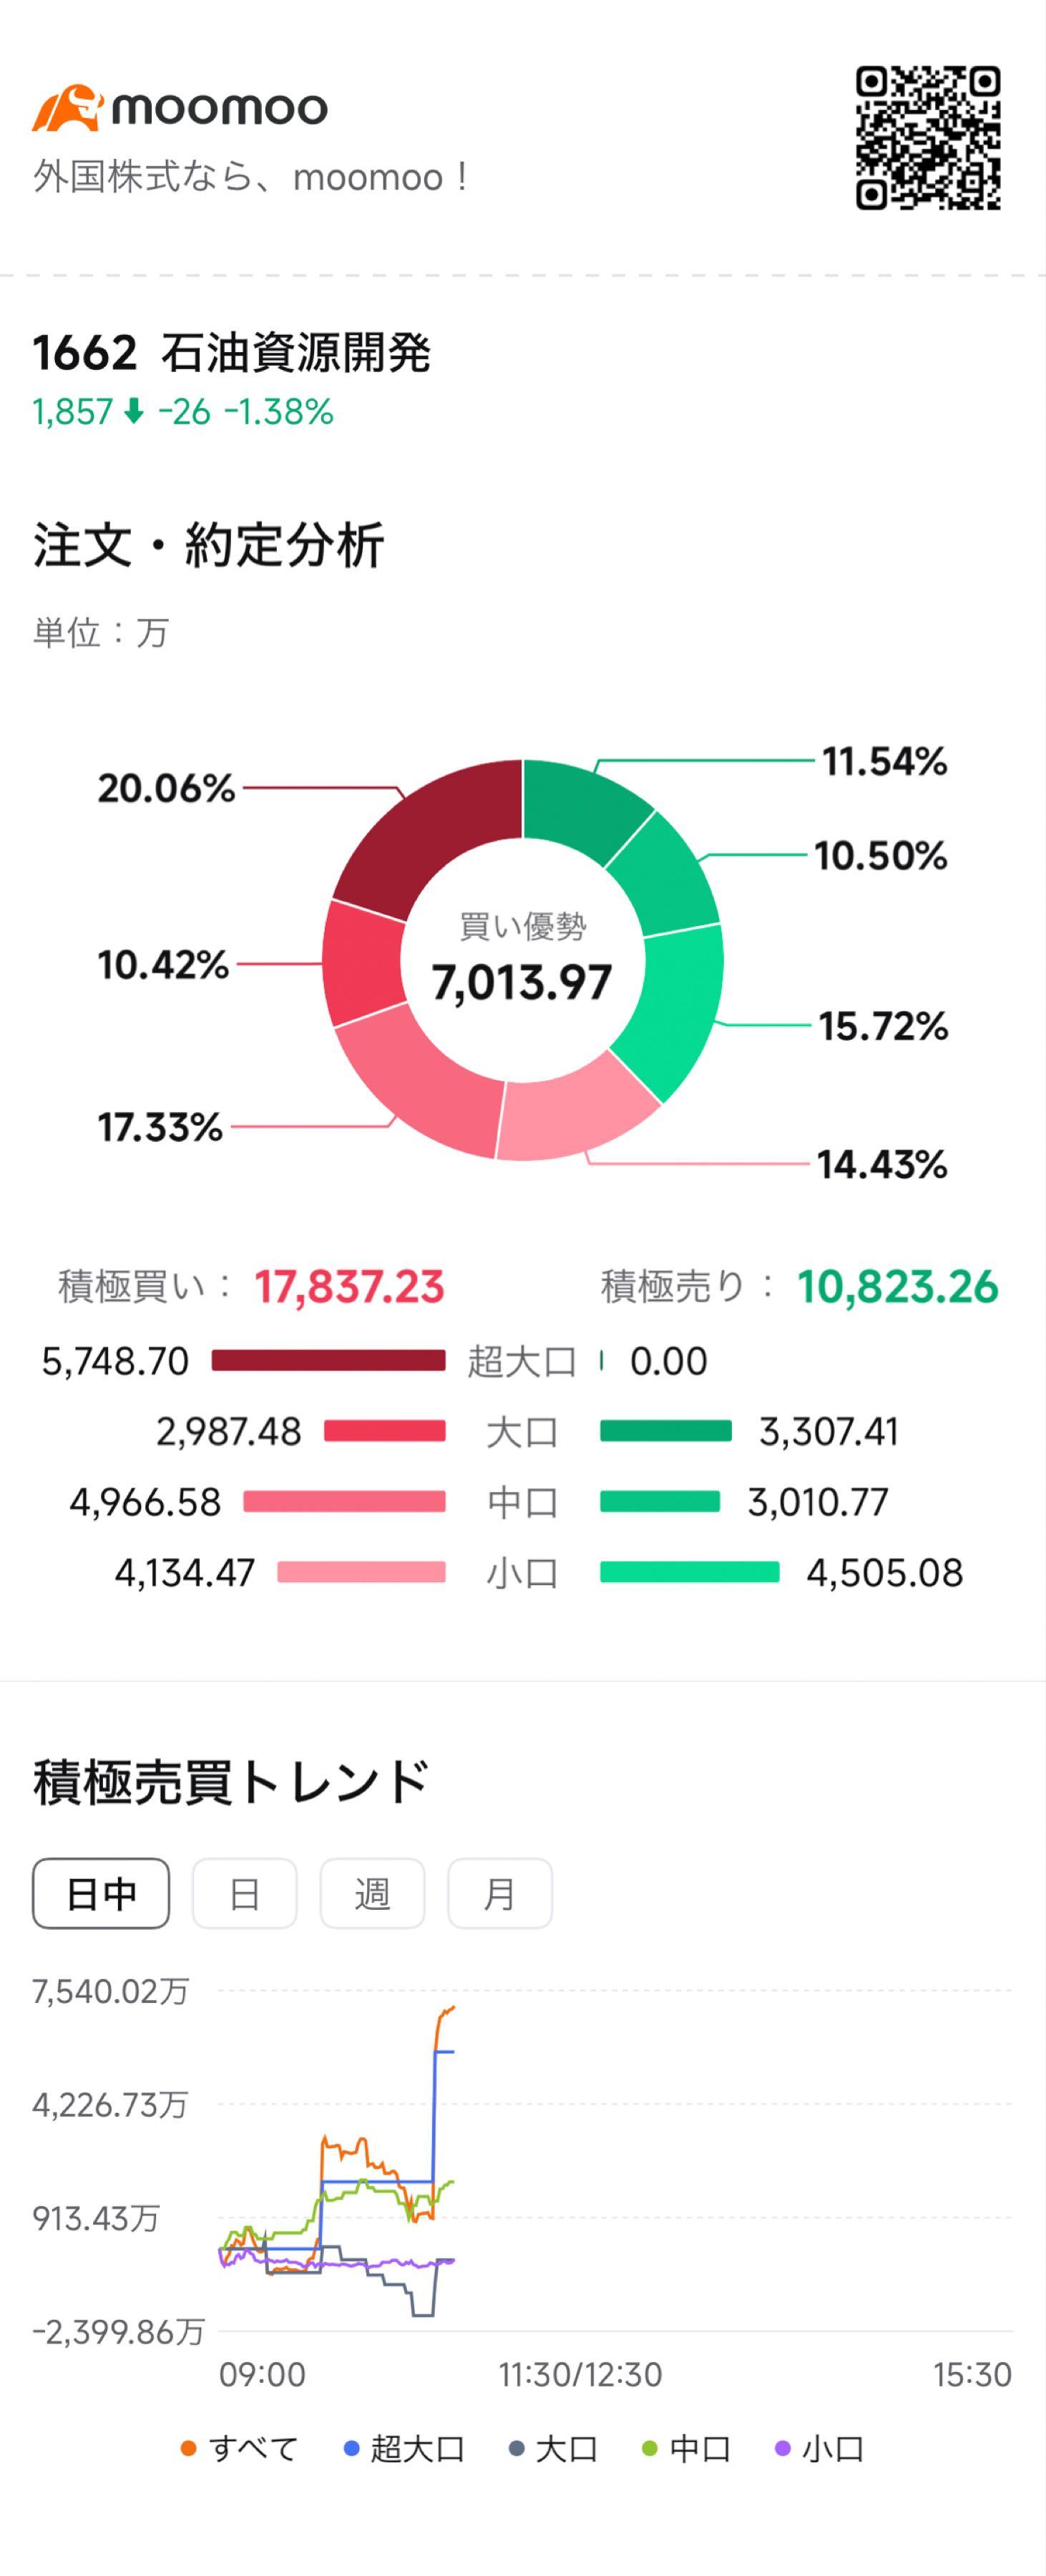
掲示板やSNS上でたびたび話題となる石油資源開発の株価急落の理由を探ると、構造的な要因と市場心理の増幅が浮き彫りになります。同社の収益構造は、原油価格(ドバイ原油やWTI)およびLNG(液化天然ガス)スポット価格の変動と密接にリンクしています。しかし、株価の乱高下は単純な資源価格の上下動だけで起きているわけではありません。
最大のトリガーとなっているのが、決算短信で開示される業績推移と株主還元サプライズの落差です。資源高の局面で巨額のフリーキャッシュフローを獲得した際、同社は機動的な自社株買いや大幅増配を発表し、株価が一気に急騰します。ところが、資源価格の調整期に入ると「前期の特別配当が剥落する減配リスク」や「大型自社株買いの終了による買い需要の空白」を市場が先回りして織り込み、実態業績の減速以上のスピードで売り浴びせられるパターンが繰り返されてきました。
さらに見逃せないのが、国内向け天然ガス卸売における原料費調整制度のタイムラグです。海外からの輸入調達コストが跳ね上がった直後は利ザヤが一時的に圧迫され、四半期業績が見た目上悪化して投げ売りを誘発することがあります。この構造を理解していない短期資金が、決算直後の数字のブレに過剰反応してパニック売りを起こすことが、急変動の決定打となっています。
【2026年最新データ比較】INPEXとの構造差に見る石油資源開発の強みと死角
日本のエネルギー上流開発分野を語る上で欠かせないのが、業界最大手であるINPEX(1605)との対比です。投資判断を下す際、両者のビジネスモデルの違いを正しく把握している個人投資家は決して多くありません。
| 項目 | 石油資源開発(JAPEX:1662) | 競合・INPEX(1605) | 編集部の見解・評価 |
|---|---|---|---|
| 主力事業基盤 | 国内天然ガス供給網・LNG受入基地・海外上流 | 豪州イクシス等、超大型の海外上流LNG・原油 | JAPEXは国内パイプライン等のインフラ収益が底堅い |
| 原油価格連動性 | 中程度(国内卸売事業がクッションとして機能) | 極めて高い(原油・LNG市況が純利益に直結) | コモディティ直撃を避けたい層にはJAPEXが適する |
| PBR水準と改善余地 | 0.6〜0.8倍近辺(依然として1倍割れ水準) | 0.7〜0.9倍近辺(政策保有株売却を進める) | JAPEXは純資産が厚く、追加還元余力で勝る面も |
| 株主還元方針 | 総還元性向重視、大型自社株買いを機動的実施 | 累進配当の継続方針、安定増配を前面に提示 | 還元爆発力はJAPEX、予測可能性の高さはINPEX |
| 株主優待制度 | なし(配当および自己株式取得に一本化) | あり(保有株数・期間に応じたQUOカード贈呈) | 優待目的の個人投資家獲得ではINPEXが先行 |
取材現場で聞かれる機関投資家の声として、「INPEXはグローバルコモディティの巨大プロキシ(代替株)だが、石油資源開発は国内のガス・電力卸売や再エネ・CCS事業へポートフォリオを分散させており、中流・下流インフラ企業としての実態が強い」という評価が定着しています。この事業ポートフォリオの違いこそが、ボラティリティの質を左右しています。
【実態検証】投資家コミュニティの熱狂と決算現場で見えた温度差
ヤフーファイナンスの銘柄掲示板やSNSの投資コミュニティを観測すると、石油資源開発を取り巻く個人投資家の心理は極端な振れ幅を見せています。「資源高と円安のダブル恩恵で配当利回り5%超えが狙える神銘柄」「自社株買い枠の発表でストップ高確実」といった過度な期待が投稿される一方で、四半期決算で上方修正が見送られた途端に「失望売り」「増配期待の裏切り」と批判が殺到する光景が散見されます。
しかし、決算説明会の場で経営陣が見せるトーンは極めて冷静です。記者会見において経営企画幹部が語った「我々の使命は、資源価格の高騰期に得たキャッシュを単に配当で吐き出すだけでなく、次世代の低炭素エネルギー基盤や長期契約インフラへ着実に再投資し、サイクル耐性のある筋肉質なバランスシートを作ることにある」という発言は、マーケットの短期的な期待との温度差を如実に物語っています。
ネット上の掲示板では目先の配当利回りやアナリストの目標株価の引き上げばかりがクローズアップされがちですが、企業側は「持続可能なPBR改善と資本政策の最適化」を中長期の時間軸で捉えています。短期投機的な熱狂に乗せられて高値を掴んでしまう投資家は、この経営陣の時間軸と乖離した売買を行っているケースが後を絶ちません。

一般に知られていない盲点とネットの誤解|優待なし・原油高=利益直結の罠
同社を取り巻く言説の中には、明確に正しておくべき市場の誤解が2つ存在します。
第1の誤解は、「原油価格が急騰すれば、翌月には石油資源開発の利益が自動的に跳ね上がる」という認識です。同社が取り扱う天然ガスや石油製品の国内卸価格は、為替予約や過去数カ月の輸入価格平均をベースとした価格決定フォーミュラに基づいています。原油が上がった瞬間は調達コストが先行して上昇し、販売価格への転嫁には数カ月のタイムラグが生じるため、一時的にマージンが悪化する局面があります。この会計上のタイムラグを知らないと、「原油高なのに減益」という決算数字に狼狽することになります。
第2の誤解は、「高配当銘柄だから株主優待も期待できる」という思い込みです。石油資源開発には株主優待制度は導入されていません。過去の株主総会質疑でも優待に関する質問が出た経緯がありますが、会社側は「公平な利益還元の観点から、配当金および自社株買いを通じた株式価値向上に集約する」という方針を一貫して維持しています。優待利回りを合算して投資妙味を測る個人投資家は、方針の違いを正しく把握しておく必要があります。
【プロの結論】コモディティサイクルと心理的トラップ|向き・不向きの判断基準
行動ファイナンスの視点で見ると、エネルギー関連株は「プロスペクト理論」の罠に最も陥りやすいアセットです。資源高でニュースが連日大騒ぎしている高値圏で飛びつき、市況が軟化した際の急激な調整で恐怖心から底値売りしてしまう「狼狽スパイラル」が典型例です。株主還元方針がどれほど手厚くとも、元本価格そのものが大きく上下するコモディティ株の本質を見誤ってはなりません。
石油資源開発への投資が向いている投資家
- 市況の循環サイクルを理解できる中長期投資家:原油や天然ガス相場の波を把握し、市況低迷期に淡々と仕込み、還元拡充をじっくり待てる人。
- 割安バリュー株のPBR是正に着目する投資家:0.6〜0.8倍台という解散価値割れ水準からの構造的な資本政策改善(自社株買い等)を評価できる人。
- 国内インフラのディフェンシブ性を評価する人:単なる掘削企業ではなく、パイプライン網や受入基地という代替不可能な国内物流基盤を好む人。
石油資源開発への投資を慎重に避けるべき投資家
- 株価の評価損に精神的ストレスを感じやすい人:四半期ごとの資源価格や為替のブレで株価が10%単位で乱高下することに耐えられない人。
- 安定した右肩上がりの連続増配のみを求める人:市況環境次第で配当額が上下するボラティリティを受け入れられない人。
- 株主優待を主要な投資目的に据えている人:優待品やクオカードなどを期待している層にはマッチしません。
【石油資源開発の株価】に関するよくある質問(FAQ)
Q1:石油資源開発の配当利回りはなぜこれほど高く見えるのですか?
A1:資源価格の高騰期に得られた巨額のキャッシュフローを原資とした「特別配当」や業績連動配当が上乗せされるためです。ただし、市況が平常化すると配当水準も調整されるサイクル特性があるため、一時的な表面利回りだけで判断せず、中期経営計画が掲げるベース配当やDOE(株主資本配当率)の指標を確認することが肝要です。
Q2:アナリスト予想や目標株価はどのように推移していますか?
A2:大手証券各社のアナリストは、主にドバイ原油や為替レートの前提条件に基づいて目標株価を定期的に見直しています。強気派はPBR改善に向けた巨額の自社株買い余力と国内ガス事業の安定性を評価する一方、中立・慎重派は世界的な脱炭素潮流や新興国景気減速によるエネルギー需要の頭打ちを警戒要因として挙げています。
Q3:今後の株価見通しを左右する2026年最大の注目材料は何ですか?
A3:第1に中東およびウクライナ情勢に伴うエネルギー供給網の再編とLNG市況の動向、第2に東証要請に応じた「資本収益性改善プラン」の進捗です。特に手元現預金を活用した追加の自己株式取得枠の設定や、保有政策保有株式の縮減ペースが、市場の評価(PBR是正)を決定づける焦点となります。
まとめ:今後の動向と失敗しないための判断基準
石油資源開発の株価は、単なる資源関連銘柄の枠を超え、「エネルギー安全保障を担う中核インフラ企業」と「東証の資本効率改革に応える高還元バリュー株」という2つの強力な側面を併せ持っています。株価の急落や乱高下は、資源相場のうねりと市場の性急な還元期待のミスマッチから生じる必然的な現象です。
目先の原油価格の上下に一喜一憂するのではなく、同社が推進するPBR1倍超えに向けた自社株買いや資本政策の深化、そして国内ガスインフラが生み出す安定的なキャッシュ創出力を冷静に見極めること。市場のノイズを排し、構造変化の本質を捉える姿勢こそが、この激動の銘柄で確かなリターンを掴み取るための決定的な条件となります。 (出典: 石油 資源 開発 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
