今1ドルは何円?歴史的為替変動の真相と2026年今後の見通し
海外旅行の計画を立てる際や、スーパーの食料品売り場で値上げシールを目にしたとき、「今1ドルは何円なのか」とスマートフォンで検索する人がかつてないほど増えています。2024年に記録した歴史的な1ドル=160円台への突入と政府・日本銀行による巨額の為替介入、その後に続いた米連邦準備制度理事会(FRB)の利下げ転換を経て、外国為替市場は新たな局面を迎えています。
急激な円高局面や再びぶり返す円安圧力に、生活者からも投資家からも驚きの声が絶えません。為替相場の変動は、単なる金融市場の数字遊びではなく、私たちの預金残高や日常の購買力を容赦なく削り取る現実の問題です。現在リアルタイム為替レートはどう推移しており、なぜこのような乱高下が続くのか、経済の構造的要因から2026年ドル円予想まで現場目線で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のドル円相場は、日米金利差の縮小と世界経済の再編が綱引きを続ける神経質なレンジ相場を形成。
- 要点2:円安の背景には構造的な日本の貿易赤字・デジタル赤字と、米利下げペースの鈍化が深く関与している。
- 要点3:今後の見通しを踏まえ、外貨建て資産の保有比率や個人ができる家計防衛の判断基準を確立することが不可欠。
【2026年最新】今1ドルは何円?急激な為替変動の裏にある決定的な理由
外国為替市場最新ニュースをチェックすると、現在のドル円相場は、かつての一方的な円安独歩高とは異なり、指標発表のたびに数円単位で乱高下するボラティリティの高さを見せています。取引所のドル円チャート現在を確認すると、1ドル=140円台後半から150円台半ばのレンジを中心に神経質な値動きを繰り返しています。
為替レートがここまで激しく揺れ動く決定的な理由は、日米の金融政策の決定的なギャップにあります。日本銀行がマイナス金利解除から追加利上げへと舵を切る一方、米国ではインフレの粘着性と雇用統計のブレによってFRB利下げ影響が市場予想よりも緩慢になっています。市場参加者は「金利がつく米ドル」を手放しきれず、依然としてドル買い・円売りのインセンティブが強く働いているのが実態です。
さらに見逃せないのが、日本の国際収支構造の変化です。財務省が公表する国際収支統計を分析すると、原油や天然ガスなどのエネルギー輸入コストに加え、大手IT企業へのクラウド利用料や広告料などの支払いに伴う「デジタル赤字」が年間5兆円規模に達しています。この実需の円売り需要が、相場が円高に振れようとする局面でも強力な下支えとなって円の上値を重くしています。
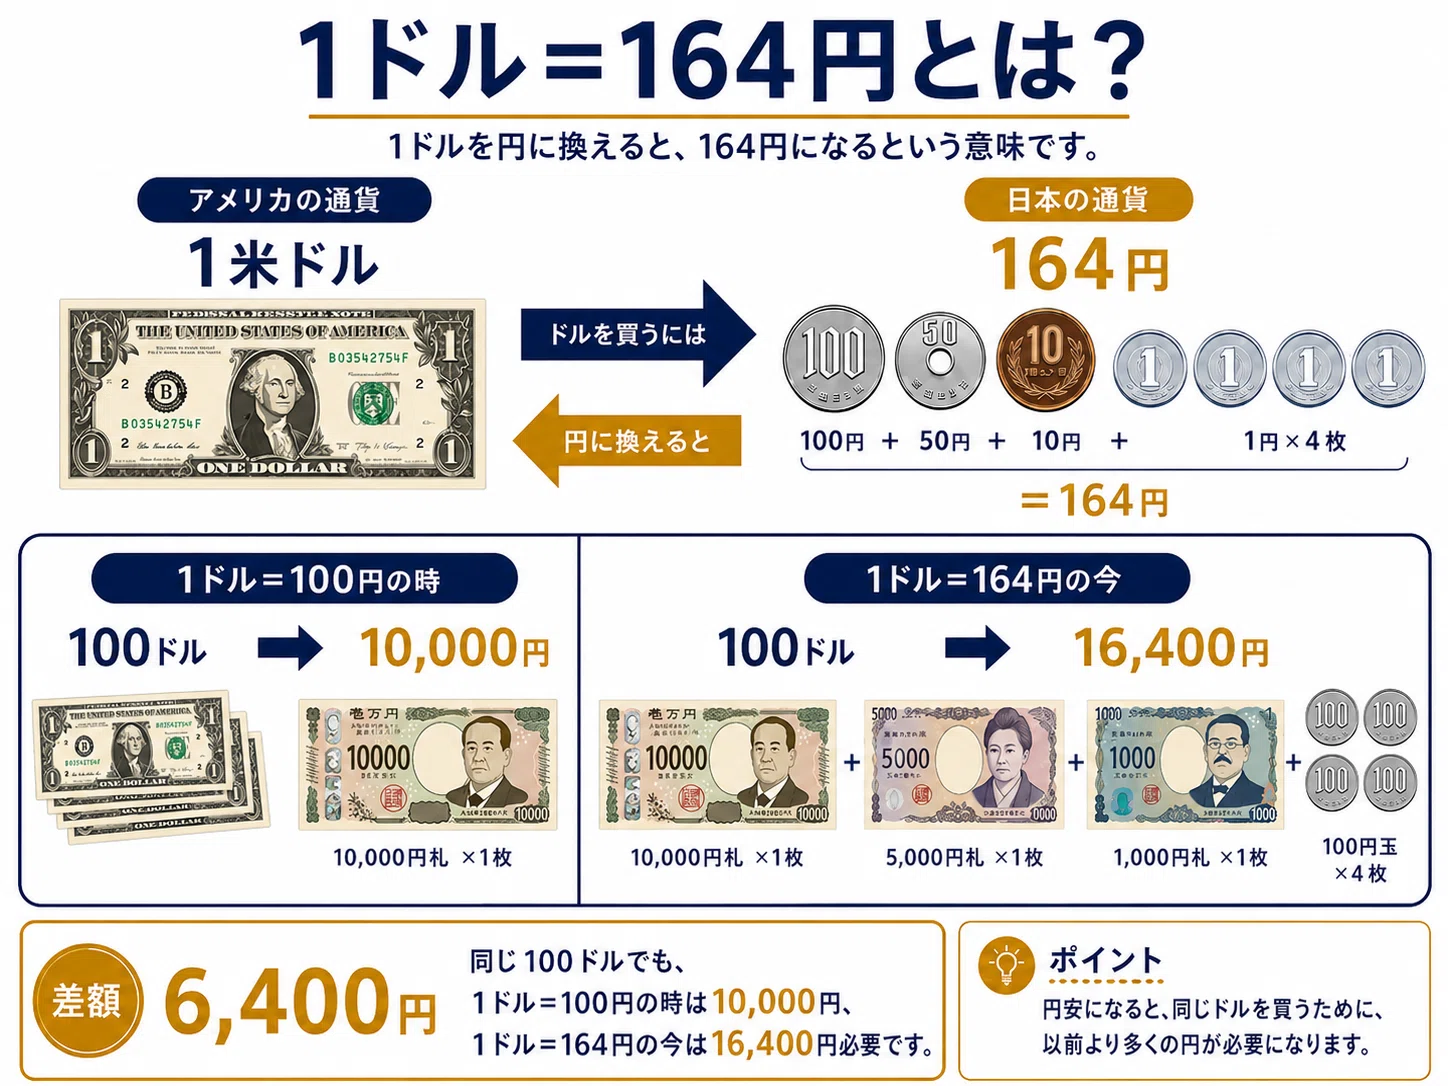
為替レート過去推移から読み解く日米金利差とFRB・日銀の攻防
為替レート過去推移を俯瞰すると、現在の為替水準がどれほど異例のプロセスを経て形成されたのかが浮き彫りになります。2021年初頭には1ドル=103円台だった為替相場は、わずか数年で50円以上も下落しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2022年〜2023年相場 | 115円から151円超へ急落。米国の連続大幅利上げ(政策金利5.25〜5.50%到達)。 | 1ドル=105円〜115円前後が過去10年の平準レンジ | 歴史的な円安の起点。異次元緩和の継続によるキャリートレードが加速。 |
| 2024年の激動期 | 34年ぶりの1ドル=160.20円突破と、総額15兆円規模の日本銀行為替介入。 | 介入1回あたりの相場押し下げ効果は3〜5円程度 | 実力行使による投機筋への警告。介入限界論と防衛ラインの再定義が発生。 |
| 2025年の調整期 | 日銀の追加利上げと米利下げ着手により、一時140円近辺まで急伸するも底堅さを維持。 | 金利差縮小時は年率10円前後の円高回帰が過去の通例 | 投機ポジションの巻き戻しが一巡。構造的円安要因が浮き彫りに。 |
| 2026年現在の環境 | 日米政策金利差は約2.5〜3.0%前後に収縮。地政学リスクと米財政赤字が主因に。 | 内外金利差2%未満で円買い圧力が優勢になりやすい | 単なる金利差だけでなく、世界的な地政学・貿易摩擦を織り込む複合局面に突入。 |
過去の推移が証明しているのは、為替介入だけでトレンドを完全に反転させることは不可能だという冷徹な事実です。日銀が大規模な介入を実施した瞬間は一時的に5円以上の円高へ押し戻されるものの、根底にある日米金利差が埋まらない限り、押し目買いの好機と捉えた投機筋のドル買いが再燃する構図が繰り返されてきました。
【実態検証】円安生活への影響と街頭・SNSから見えた家計のリアル
為替相場が150円前後に留まり続ける現状は、一般家庭の生活費に直接的な打撃を与えています。円安生活への影響について都内のスーパーや輸入食品店、旅行代理店で生の声を取材すると、深刻な実感と防衛策が見えてきます。
都内在住の40代会社員男性は、家族での海外旅行を断念した経緯をこう語ります。「数年前ならハワイ旅行は家族3人で50万円あれば楽しめましたが、今は現地のハンバーガーセットが1人前3,000円超、ホテル代も跳ね上がり、総額120万円を超えると試算されて諦めました。日本円の価値が半分になったような感覚です」。
SNSやネット掲示板(Xや知恵袋など)を検証しても、悲鳴にも似た投稿が後を絶ちません。
- 「iPhoneの買い替え価格が20万円を超えて手が出ない。パソコンも周辺機器も輸入部品ばかりだから値上げが止まらない」
- 「毎月の電気代・ガス代の明細を見るのが怖い。政府の補助金が終われば一気に家計が圧迫される」
- 「円しか持っていないこと自体が最大のリスクだと痛感して、新NISAでオルカンやS&P500を毎月積み立てている」
総務省の家計調査データを見ても、輸入原材料の高騰による「ステルス値上げ(実質的な容量削減)」を含めた食料品・エネルギー関連支出は、2020年対比で月額平均2万5,000円〜3万5,000円程度増加しています。かつては「円安=輸出企業が潤い日本全体が豊かになる」と語られていましたが、製造業の海外現地生産が進んだ今、円安の恩恵を受けるのは一部のグローバル企業と富裕層に偏り、内需中心の中小企業や一般生活者にはコスト高の負担ばかりがのしかかっています。

一般に知られていない盲点とネットの誤解|「1ドル=100円時代」は再び訪れるのか
ネット上の議論で頻繁に見られるのが、「日銀がさらに利上げを進め、米国が不況に陥れば、再び1ドル=100円〜110円の時代に戻るのではないか」という楽観論です。しかし、国際金融の構造的データを冷静に分析すると、この見方には大きな盲点が存在します。
第一の誤解は、「為替レートは金利差だけで決まる」という思い込みです。確かに短期的には日米金利差が最大の変動要因ですが、中長期の為替水準は各国の「購買力平価(PPP)」や「経済の実力(潜在成長率)」に収斂します。日本の労働生産性の伸び悩みと少子高齢化による国内市場の縮小は、通貨としての円の基礎体力を確実に奪っています。
第二の盲点は、企業の「為替ヘッジ」と資金還流(レパトリエーション)の激減です。かつての日本企業は、海外で稼いだ外貨を円に換えて国内投資や賃金支払いに充てていました。しかし現在、海外で得た巨額の利益は現地で再投資されるか、米ドル建ての資産として海外に滞留する傾向が強固になっています。つまり、市場に「外貨を売って円を買う」自然な還流圧力が構造的に消失しているのです。日米金利差が2%程度まで縮小したとしても、1ドル=120円〜130円近辺が岩盤支持線となり、かつてのような100円割れの超円高局面が再来する可能性は極めて低いと言わざるを得ません。
【2026年ドル円予想】外国為替市場最新ニュースと今後の見通し
ここからのドル円相場はどのようなシナリオを辿るのか。市場関係者やエコノミストの最新予測、そして日米の中央銀行が公表するドットチャート(金利予測分布図)を総合すると、今後の展開は3つのシナリオに集約されます。
【メインシナリオ:緩やかな円高・レンジ推移(確率60%)】
日銀が年内に段階的な追加利上げを実施し政策金利を1.0%台へ引き上げる一方、米国景気がソフトランディングを維持しながらFRBが小幅な利下げを継続するケース。日米金利差の緩やかな縮小に伴い、相場は1ドル=135円〜145円のゾーンへと落ち着きを見せると予想されます。
【リスクシナリオ1:円安再燃・インフレ加速(確率25%)】
米国の財政拡張政策や保護主義的な関税引き上げによって米インフレが再燃し、FRBが利下げ停止または再利上げを余儀なくされるケース。日本の実質賃金低迷によって日銀の利上げが頓挫した場合、再び1ドル=155円〜160円台への円安圧力が強まる危険性があります。
【リスクシナリオ2:世界同時株安・円の急騰(確率15%)】
地政学的衝突の激化や米大手ハイテク企業の業績失速を引き金に、世界的なリスクオフ(リスク回避)が発生するケース。膨大な円キャリートレードの巻き戻しが一気に進み、短期間で1ドル=125円〜130円まで円高が急進するシナリオです。
【プロの結論】資産防衛に向いている行動・慎重になるべき人の判断基準
為替レートの完全な先読みはプロのディーラーですら不可能です。だからこそ、個人が取るべき戦略は「相場の上下を当てること」ではなく、「どちらに転んでも致命傷を負わない仕組みを作ること」に尽きます。
▼ 外貨資産形成を積極的に検討すべき人の条件:
- 資産の80%以上が日本円の銀行預金に偏っている世帯
- 10年以上の運用期間を確保できる20代〜40代の現役世代
- 海外旅行、留学、または将来的な輸入消費への支出意欲が高い人
▼ 短期的な為替取引に慎重になるべき人の条件:
- 「円安だから儲かる」という理由だけで、レバレッジをかけたFX取引に手を出そうとしている人
- 数か月〜1年以内に使う予定が決まっている教育資金や住宅購入頭金を外貨に換えようとしている人
- 1日数円の乱高下で精神的なストレスを感じ、仕事や私生活に支障をきたしてしまう人

日常で役立つ1ドル何円計算とスマートな為替換算術
海外通販サイトの利用や渡航先での買い物において、パッと瞬時に「1ドルは何円か」を計算する感覚を身につけておくことは、無駄な出費を防ぐ最強の武器になります。
為替レートが「1ドル=152円」といった半端な数値のときは、以下のステップで暗算すると計算ミスを防げます。
- ステップ1(1.5倍換算法):価格に「1.5」を掛けて、ゼロを2つ足す(例:40ドルの場合、40 × 1.5 = 60 → 約6,000円)。
- ステップ2(誤差の微調整):1ドル=150円よりも円安(155円など)の場合は、算出した金額に数%上乗せする。
- クレカ決済時の盲点:海外サイトでクレジットカード決済をする際、為替レートにはカード会社所定の「海外事務手数料(約2.0〜3.0%前後)」が上乗せされます。画面上のリアルタイム相場が150円であっても、実際の請求レートは153円〜155円程度になる点に注意が必要です。
【1ドルは何円】に関するよくある質問(FAQ)
Q1:為替レートは土日や祝日でも動いているのですか?
A1:土日は世界中の主要な外国為替市場が休場となるため、基本的にレートは変動しません。日本時間で月曜日の早朝(ウェリントン市場)から金曜日の深夜(ニューヨーク市場クローズ)まで、24時間リアルタイムで取引が行われています。
Q2:円高と円安、生活にとって本当に良いのはどちらですか?
A2:立場によって正反対の影響が生じます。円高は輸入食品やガソリン、海外旅行が安くなり家計の購買力を高めますが、輸出企業の業績を圧迫して日本国内の株価下落要因になります。一方、円安は株高やインバウンド消費を後押しする反面、物価上昇を招き内需の家計を直撃します。現在の日本の構造においては、急激な円安のマイナス面が目立っています。
Q3:ドルを買うなら、どのタイミングが最適ですか?
A3:相場の底値をピンポイントで狙うのは極めて困難です。最も合理的かつ失敗しにくい方法は、積立投資(ドルコスト平均法)を用いて、毎月決まった日に一定額を分散して購入することです。相場が高ければ少なく、安ければ多く買うことになるため、長期的な購入単価を平準化できます。
まとめ:相場に振り回されないための資産防衛と今後の指針
「今1ドルは何円か」という問いは、私たちの生活防衛と資産管理の現在地を突きつける問いそのものです。2026年の為替相場は、日米金利差の是正という円高要因と、貿易赤字やデジタル赤字に代表される日本の構造的課題という円安要因が激しくせめぎ合っています。
為替の変動を一喜一憂のエンタメとして眺めるのではなく、生活防衛のリアルな数値として捉える姿勢が求められます。単一通貨の預金だけに依存する危うさを認識し、外貨建て資産の適切な分散や無駄な固定費の見直しを実行していくこと。それこそが、歴史的な為替の激動期を賢く生き抜くための最も確実な処方箋です。 (出典: 1 ドル は 何 円(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
