日清食品の株価が下落した理由とは?2026年最新決算と買い時を徹底解説
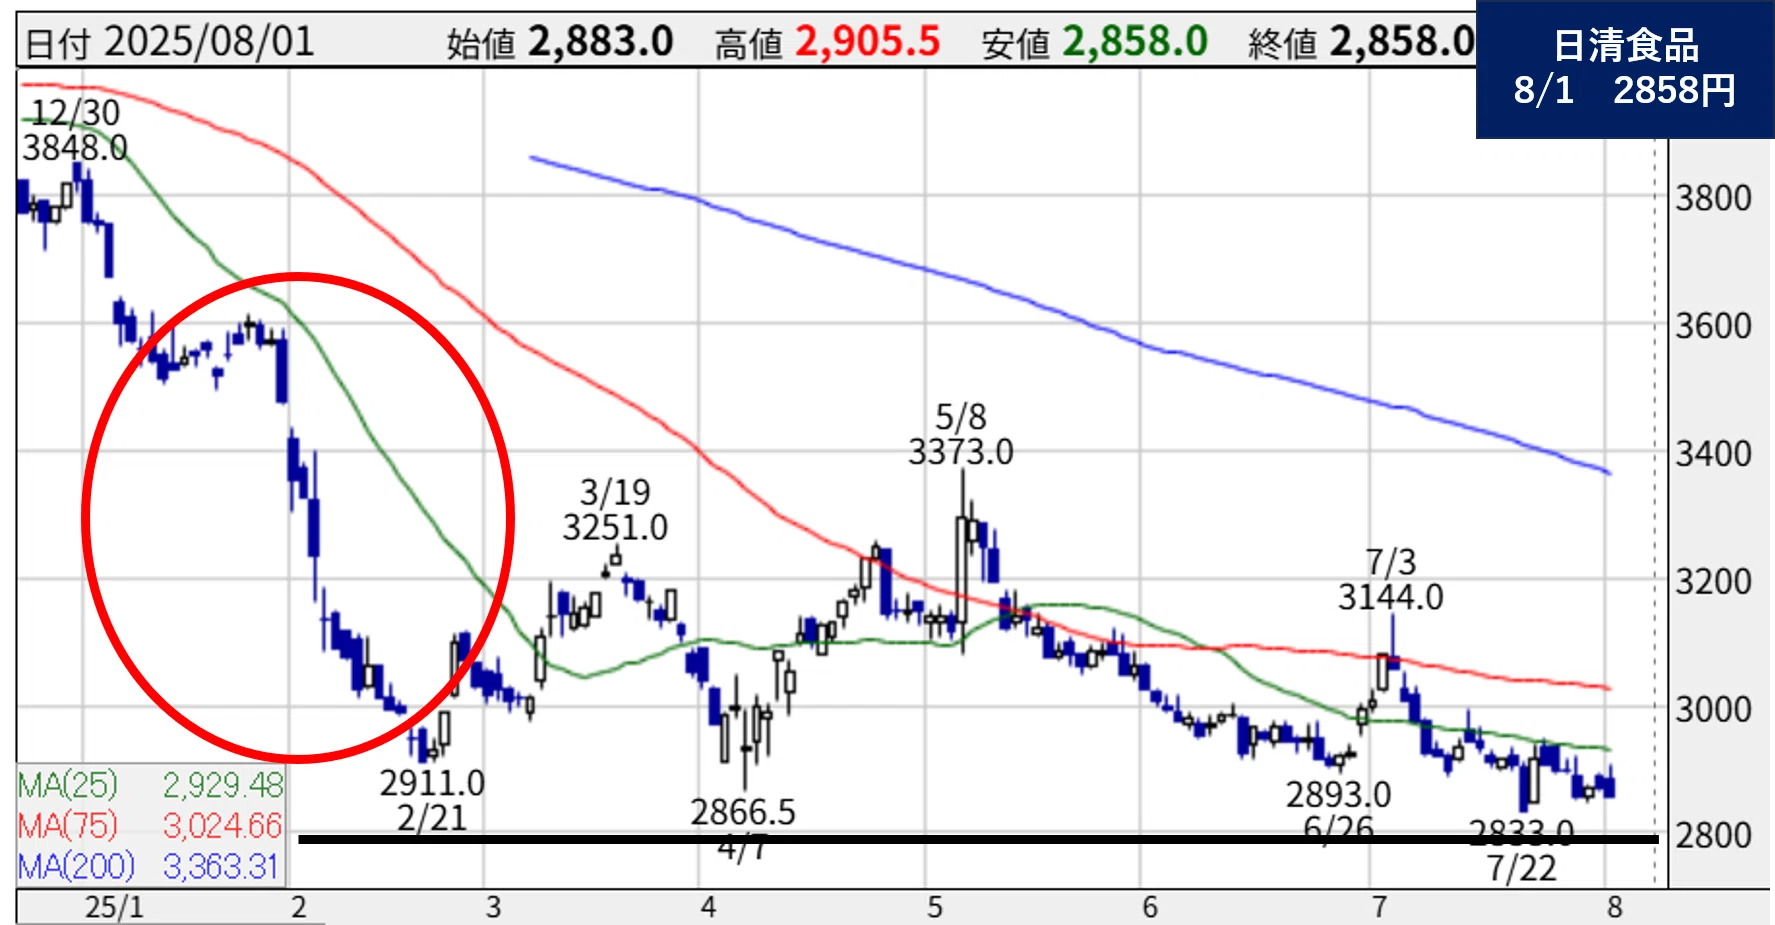
即席麺の圧倒的王者として君臨し、国内外で盤石なブランド力を誇る日清食品ホールディングス(2897)。ディフェンシブ銘柄の代表格として長期投資家からも絶大な人気を集めてきましたが、直近では株価の急変動や調整局面が観測され、市場関係者や個人投資家の間で大きな話題となっています。
原材料コストの高騰、相次ぐ主力商品の価格改定、そして北米や欧州をはじめとする海外事業の採算性など、同社を取り巻く事業環境は大きな転換点を迎えています。「なぜ株価が調整しているのか」「配当や優待の魅力は維持されているのか」「今は押し目買いのチャンスなのか」――公式の決算開示資料やアナリストレポート、投資家コミュニティのリアルな反響をもとに、投資家が知っておくべき重要事実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価軟調の主因は、原材料・物流費高騰に伴う利益率の圧迫と、海外成長市場における一時的な需要一巡や競争激化による業績の伸び悩み。
- 要点2:度重なる価格改定でも国内シェアは強固であり、株式分割後の単元引き下げや安定配当政策は個人投資家にとって依然として高い下値支持要因。
- 要点3:今後の見通しは海外の高付加価値シフトとプレミアム路線の定着が鍵であり、短期的値幅取りよりも長期インカム&バリュー重視のスタンスが推奨される。
【株価急変動の真相】日清食品の株価が動いた決定的な理由と最新決算の全貌
日清食品ホールディングスの株価が大きな節目を迎えている背景には、複合的な事業要因が絡み合っています。市場関係者や経済メディアの報道によると、株価の調整局面を引き起こした決定打は「原材料価格の高止まりに伴う利益率の一時的悪化」と「市場コンセンサスを下回った海外事業の伸び率」にあります。
2026年最新の決算発表データを確認すると、売上収益自体は価格改定の浸透や為替効果によって底堅く推移しているものの、営業利益段階での伸び悩みが浮き彫りとなりました。小麦粉、パーム油、包装資材といった主要原材料の調達コストが依然として高水準で推移しており、国内での価格転嫁が一巡したあとも、エネルギー費や人件費の増加が利益を圧迫する構図が続いています。
さらに、これまで成長ドライバーとして株価を牽引してきた北米事業において、インフレ下の節約志向から一時的な買い控えやPB(プライベートブランド)商品への流出が見られたことも機関投資家の利益確定売りを誘発しました。市場が織り込んでいた強気な業績予想と、実際の着地見込みとのギャップが売り材料視された形です。

【実態検証】カップヌードル値上げの影響と掲示板・投資家コミュニティの生の声
主力商品である「カップヌードル」や「どん兵衛」「チキンラーメン」などの値上げは、消費者の購買行動とブランドロイヤルティにどのような変化をもたらしたのでしょうか。店頭データおよびSNS・投資家掲示板(Yahoo!ファイナンス掲示板、5ちゃんねる等)の声を徹底検証すると、興味深い実態が見えてきます。
一般的に、即席麺のような生活防衛品は値上げ初期に買い控えが発生しやすい特徴があります。しかし、日清食品の製品群においては、一時的な販売数量の減少が見られたものの、「他社製品へ乗り換えたが結局カップヌードルの味に戻った」「防災備蓄や夜食用としてのブランド信頼感は揺るがない」といった声が根強く、国内市場におけるブランド支配力は驚異的な粘りを見せています。
一方で、投資家コミュニティの反応は二極化しています。株式掲示板での評判を定点観測すると、短期筋からは「値上げによる数量減が利益回復を遅らせている」と懸念する声が上がる一方、長期保有派の個人投資家からは「これだけのブランド力があればインフレ局面でも確実に生き残る」「押し目を作ってくれるのはむしろ歓迎」といった冷静な書き込みが目立ちます。
【財務データ分析】業績推移・配当利回り・株式分割の影響を徹底比較
企業の基礎体力を測るため、過去数年間の業績推移、配当水準、株式分割前後の指標を整理しました。公表された財務諸表に基づき、客観的なデータで現状を評価します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益(連結) | 約7,000億〜7,500億円規模で伸長 | 食品セクター平均:年率1〜2%増 | 値上げ浸透とグローバル展開により堅調なトップラインを維持 |
| 営業利益率 | 約8.0%〜9.5%前後で推移 | 食品加工業平均:約4.0〜6.0% | 原価高の影響を受けつつも、業界標準を大きく上回る高収益体質 |
| 配当利回り 推移 | 約1.8%〜2.3%前後 | 東証プライム平均:約2.0〜2.5% | 連続増配傾向を維持しており、株価下落局面では利回りの妙味が向上 |
| 株式分割の影響 | 1株を3株へ分割(単元投資額低下) | 最低投資金額の適正化施策 | NISA口座を活用する個人投資家の裾野拡大と流動性向上に直結 |
| 株主優待内容 | 自社グループ製品詰め合わせ・機能性食品 | 食品メーカー優待の標準 | 優待品の実用性とプレミアム感が高く、個人株主の強力なホールド動機 |
実施された株式分割により、これまで100株の購入に多額の資金を必要としていたハードルが劇的に低下しました。新NISA成長投資枠での少額積立や単元買いが容易になったことは、株価の下値リスクを和らげる大きなファンダメンタルズ要因となっています。

一般に知られていない盲点とネットの誤解|海外展開と原価高騰のリアル
インターネット上の投資コミュニティでは、「即席麺は国内市場が縮小するためジリ貧になる」「原材料高で赤字転落するのではないか」といった極端な言説が散見されます。しかし、事業実態を精緻に追跡すると、そこには大きな誤解が存在します。
第1の誤解は「国内依存度が高い」という先入観です。日清食品グループは現在、収益の相当割合を北米、中国・香港、欧州、アジアなどの海外地域から得ています。特にプレミアム即席麺の需要開拓は順調であり、単なる安価な即席食から「付加価値の高い簡便食」へとポジショニングを再定義することに成功しています。
第2の誤解は「値上げが限界に達した」という見方です。同社は完全栄養食「完全メシ」シリーズや高タンパク・低糖質商品の拡充など、健康志向層を取り込む新たなカテゴリを自ら創出しています。価格競争に巻き込まれない新市場を自給自足できる研究開発力こそが、他社が容易に追随できない参入障壁(経済的な堀)となっています。
【プロの結論】日清食品株の買い時判断|おすすめできる人・慎重になるべき人の条件
証券アナリストの目標株価予想や最新のバリュエーション(PER・PBR)を総合すると、日清食品の株価は過度な悲観論によって割安圏に差し掛かっている局面が見られます。ただし、投資家の目的や時間軸によって、参入判断は明確に分かれます。
【投資行動経済学の視点】アンカリング効果とブランド銘柄の罠
投資家心理として、過去の最高値に意識が縛られる「アンカリング効果」が働き、「安くなったからすぐに反発する」と焦って資金を一括投入しがちです。しかし、食品セクターは原価調整のタイムラグが存在するため、業績のV字回復には数四半期の時間を要します。感情に流されず、分割購入による時間分散を図ることがリスク管理の鉄則です。
おすすめできる人(買いに向いている投資家)
- 中長期の安定配当と株主優待を重視する投資家:インフレに強いディフェンシブ銘柄をポートフォリオの核に据えたい人。
- 新NISAで長期保有を目指す個人投資家:株式分割によって買いやすくなった単元を活用し、複利効果と現物優待を楽しみたい人。
- グローバルなブランド成長力を信じられる人:海外市場における即席麺の消費拡大と高付加価値化に長期的な期待を寄せる人。
慎重になるべき人(見送りを検討すべき投資家)
- 数週間〜数ヶ月でのキャピタルゲイン(急騰益)を狙う短期トレーダー:食品株特有の値動きの緩慢さやボラティリティの低さがストレスになる可能性があります。
- 配当利回り4%以上を絶対条件とする高配当ハンター:自社株買いや増配には積極的ですが、純粋な利回り単体ではメガバンクや総合商社に見劣りします。
【日清食品の株価】に関するよくある質問(FAQ)
Q1:日清食品の株主優待はいつ届きますか?
A1:日清食品ホールディングスの株主優待は、権利確定月(3月末および9月末)から約3ヶ月後が目安となります。3月末基準分は6月下旬〜7月上旬頃、9月末基準分は11月下旬〜12月上旬頃に株主の手元へ発送されます(保有株数や保有期間の条件により内容が異なります)。
Q2:アナリストの目標株価や今後の見通しはどうなっていますか?
A2:大手証券各社のアナリスト予想では、原材料価格の安定化と海外市場での価格改定効果の本格化を見込み、中長期的な「強気〜中立」判断が多くを占めています。目標株価の平均レンジは直近の株価水準に対して一定の上値余地を残す設定となっていますが、為替レートの変動や新興国の景気動向に注視が必要です。
Q3:株式分割によって既存の優待制度はどう変わりましたか?
A3:株式分割後も株主が不利にならないよう優待進呈基準が見直されており、単元株のハードルが下がったことで新規参入者にとっても魅力的な条件が整えられています。最新の割当日や贈呈基準の詳細については、同社公式IRの「株式・株主情報」で確認することをおすすめします。
まとめ:日清食品HDの今後の動向と失敗しない投資判断
日清食品ホールディングスの株価調整は、原材料高や世界的なインフレ局面における一時的な収益圧迫を反映した健全な価格形成プロセスの一環と捉えることができます。同社が持つ圧倒的なブランド認知度、価格決定力、そして「完全メシ」をはじめとするイノベーション創出力は健在です。
短期的な市況のノイズに惑わされず、株式分割による参入しやすさや安定した配当・優待の恩恵を享受しながら、中長期的な視座で押し目を拾っていくスタンスこそが、着実なリターンを目指す投資家にとって合理的な選択肢となります。 (出典: 日 清 食品 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
