賃貸火災保険おすすめ比較2026!不動産屋任せを脱し年数千円節約
アパートやマンションの賃貸借契約を交わす際、初期費用の内訳に「火災保険料:2年間で20,000円」といった項目が当たり前のように組み込まれている光景は珍しくありません。提示された書類にそのままサインを済ませてしまう入居者が大半ですが、実はこの選択こそが賃貸契約における代表的な「無駄な出費」の一つです。
賃貸住宅向けの火災保険は、管理会社や仲介業者が指定するプランに加入する義務はなく、入居者自身で自由に選んで契約することが法的に認められています。オンライン完結型のダイレクト保険を選択するだけで、補償の質を落とさずに保険料を従来の半額以下へ圧縮することが可能です。本稿では、業界の構造的な割高の理由から、2026年最新のおすすめ商品比較、損をしないための実践的な乗り換え手順までを客観的データに基づき解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産会社指定の保険は代理店手数料や過剰な家財補償が上乗せされており、相場より5,000円〜1万円程度割高なケースが多い。
- 要点2:賃貸火災保険は入居者自身でネット加入が可能であり、一人暮らしなら年間3,000円〜4,000円前後の格安保険で必要十分な補償を確保できる。
- 要点3:契約途中で退去した場合でも未経過分の保険料は返戻金として戻るため、更新や引っ越しのタイミングを問わず見直しのメリットは大きい。
【構造の闇】不動産会社指定の火災保険が高い理由と法的真実
賃貸契約時に不動産仲介会社から手渡される火災保険の見積もりは、2年契約で15,000円から25,000円程度に設定されているのが一般的です。これに対し、ネット専業の損害保険や少額短期保険を賃貸火災保険 自分で加入した場合、同等以上の補償内容でも2年間で7,000円〜8,000円前後に抑えられます。なぜこれほどの価格差が生まれるのでしょうか。
不動産会社指定 火災保険 高い理由の根底には、仲介業者が受け取る「代理店手数料」と「画一的なプラン設定」が存在します。不動産会社は保険代理店を兼ねているケースが多く、保険料の約30〜50%程度が代理店側の収益となる仕組みです。さらに、一人暮らしの単身者に対しても、ファミリー層向けの「家財補償500万円・水災補償付き」といった過剰なパッケージプランが初期設定として組み込まれるため、全体の支払額が膨れ上がります。
法律上の観点からも確認しておく必要があります。独占禁止法(抱き合わせ販売の禁止)および保険業法において、不動産会社が入居者に対して特定の火災保険への加入を強制する行為は認められていません。賃貸借契約書の条項に「火災保険への加入」が義務付けられていても、それは「大家に対する賠償責任を担保する保険に入ること」を意味しており、「指定の保険会社に入ること」までを強制する法的根拠はありません。

賃貸火災保険の相場と必須補償|家財・借家人賠償・個人賠償の基本
自分で保険を選ぶにあたり、まずは賃貸火災保険 相場とカバーすべき3大補償の役割を正しく把握することが不可欠です。保険料の安さだけで選んで必要な補償が欠落しては本末転倒となります。
賃貸向け火災保険は、主に以下の3つの要素で構成されています。
1. 借家人賠償責任補償(最重要)
失火や漏水事故によって「借りている部屋(建物)」に損害を与えた際、家主(大家)に対する原状回復の法律上の損害賠償責任を補償するものです。重過失による火災で部屋を全焼させた場合でも、借家人賠償が1,000万〜2,000万円程度付帯していれば自己破産リスクを回避できます。不動産会社が加入を求める本質的な目的はこの補償です。
2. 個人賠償責任特約
日常生活の中で他人にケガをさせたり、他人の物を壊したりした際の賠償責任を補償します。賃貸生活で最も頻発するトラブルである「洗濯機のホースが外れて階下の部屋を水浸しにした」という被害は、この特約でカバーされます。示談代行サービス付きで補償限度額1億円以上の設定が推奨されます。
3. 家財保険
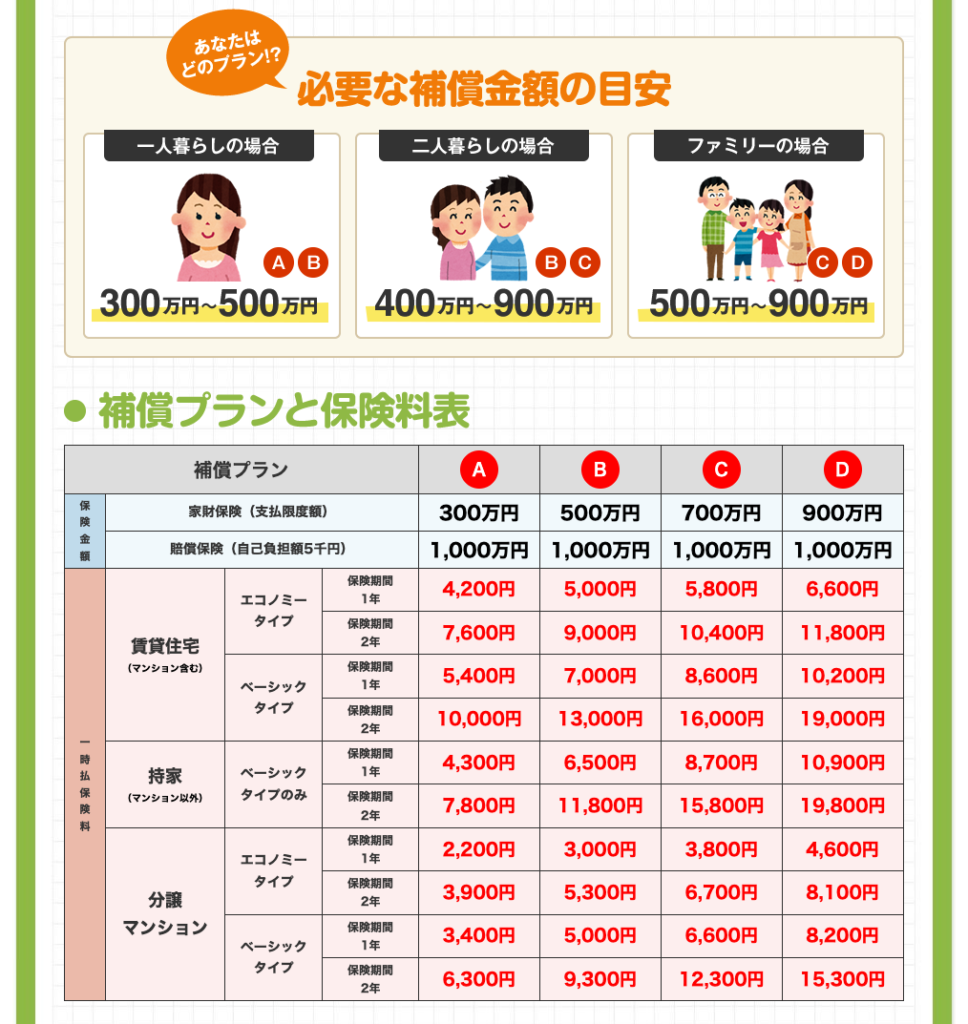
自分の所有物(家具、家電、衣服など)が火災、落雷、盗難、水漏れ被害に遭った際の補償です。ここで重要なのが家財保険 補償金額 目安の適正化です。一人暮らしであれば100万〜200万円、二人暮らしなら300万〜400万円程度が妥当なラインです。ここを必要以上に高く設定しないことが、賃貸火災保険 一人暮らし 安いプランを実現する最大のポイントです。
【2026年最新】賃貸火災保険の比較ランキングとおすすめ商品
代理店経由の対面手続きを排除し、管理コストを極限まで削った賃貸火災保険 ネット申し込み メリットは、圧倒的な保険料の安さと契約の迅速さにあります。現在、賃貸入居者から高い支持を集めている代表的なプランを比較検証します。
| 保険商品名 | 年間保険料の目安 | 主要な補償スペック | 編集部の見解・評価 |
|---|---|---|---|
| 日新火災 「お部屋を借りるときの保険」 | 約3,500円〜 / 年 (2年換算:約7,000円) | ・家財:100万円〜 ・借家人賠償:2,000万円 ・個人賠償:1億円 | 大手損保の安心感と業界最安水準の保険料を両立。不動産会社への提出用証券も即日Web発行可能で第一候補。 |
| チューリッヒ少額短期保険 「ミニケア賃貸保険」 | 約3,610円〜 / 年 (2年換算:約7,220円) | ・家財:100万円〜 ・借家人賠償:1,000万円 ・個人賠償:1,000万円 | スマホ専用UIで申込が極めてスムーズ。チューリッヒ少額短期保険 評判でも手続きの簡潔さが高く評価されている。 |
| 楽天損保 「リビングアシスト(賃貸向け)」 | 約4,500円〜 / 年 (2年換算:約9,000円) | ・家財:150万円〜 ・借家人賠償:2,000万円 ・個人賠償:1億円 | 楽天ポイントでの支払いや付与に対応。補償のカスタマイズ幅が広く、家財がやや多めの単身者にも適する。 |
| 一般的な不動産会社 指定パッケージ(代理店型) | 約10,000円〜12,500円 / 年 (2年換算:約20,000〜25,000円) | ・家財:300万〜500万円 ・借家人賠償:1,000万〜2,000万円 ・個人賠償:1,000万〜5,000万円 | 手続きの手間は不要だが、単身者には家財枠が過剰。2年ごとに1万円以上のコスト差が生じる。 |
2026年最新 賃貸火災保険 比較ランキングにおいて、総合力で頭ひとつ抜けているのが日新火災 お部屋を借りるときの保険です。年間約3,500円という低水準でありながら、借家人賠償2,000万円、個人賠償責任1億円、さらには示談代行や鍵・水回りの応急処置サービスまで標準装備されており、補償に一切の隙がありません。

【実態検証】利用者の生の声と現場目線で見えたリアル
Webメディア編集部が行った賃貸入居者へのヒアリングおよびコミュニティ調査では、実際に自分で保険を契約したユーザーから多くのリアルな証言が集まっています。
都内ワンルームに暮らす20代男性は、契約時の交渉についてこう振り返ります。「仲介業者から提示された初期費用明細に22,000円の火災保険料が入っていたため、『火災保険は自分で手配して契約開始日までに証券を提出します』と伝えたところ、嫌な顔一つされずに明細から外してもらえました。ネットで日新火災のプランに入り、年間3,500円で済んだため、浮いた差額で新居の家電をアップグレードできました」。
一方で、契約途中で住み替える際の手続きに関する体験談も目立ちます。賃貸火災保険 途中解約 返戻金については、「2年契約の保険を1年3ヶ月で途中解約した際、保険会社へ電話一本入れるだけで残りの月数に応じた解約返戻金が口座に振り込まれた」という声が多く確認されています。不動産会社が斡旋した長期契約の保険であっても、解約手続きを行えば未経過期間分の保険料は契約者に返還されます。この事実を知らずに退去時に放置してしまうケースが多発しているため注意が必要です。
一般に知られていない盲点とネットの誤解
ネット上の情報には一部誤解も散見されます。トラブルを防ぐために知っておくべき盲点を整理します。
誤解1:指定保険を断ると入居審査に落ちる?
「自分で加入すると伝えると審査で落とされるのではないか」という不安を抱く人がいますが、これは明確な誤解です。入居審査を行うのは主に家賃保証会社やオーナーであり、仲介業者が販売する保険の受諾可否は審査基準と無関係です。ただし、賃貸契約の締結条件として「借家人賠償2,000万円以上」といった条件が設定されている場合が多いため、自己手配した保険の補償内容がオーナーの指定要件を満たしている証明書(保険証券や加入証明書)を鍵の引き渡し日までに確実に提出する必要があります。
誤解2:家財保険は金額が大きいほど得をする?
火災保険は「実損払い」が原則です。仮に家財補償を1,000万円に設定して保険料を高く支払っていても、実際に所有している家財の総額が150万円であれば、全焼事故が起きても支払われる保険金は150万円が上限となります。自身の持ち物の総額に見合わない過大な設定は、文字通りの掛け捨て損失になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、人間は初期提示された選択肢をそのまま受け入れてしまう「デフォルト効果(初期設定バイアス)」に囚われやすいと指摘されます。賃貸の火災保険は、まさにこの心理的傾向によって不動産会社の高額な代理店プランが放置され続けてきた典型例です。
しかし、すべての人が無条件に自己加入を選ぶべきとも限りません。自身の状況に応じた明確な判断基準を持つことが求められます。
▼ 自分でネット加入すべき人
- 一人暮らしの単身者、または荷物が少ないDINKS層
- 初期費用や毎年の固定費を数千円単位で確実に削りたい人
- Webでの情報入力や保険証券のPDF送信を苦なく行える人
▼ 不動産会社指定の保険でも問題ない人
- 高額なブランド家具や美術品、高級オーディオなどを多数所有している人
- 手続きの手間を一切かけたくなく、数千円から1万円程度のコスト差を気にしない人
- 法人の社宅契約などで、会社規定の指定パッケージ利用が義務付けられている人
【火災 保険 賃貸 おすすめ】に関するよくある質問(FAQ)
Q1:賃貸の火災保険を自分で加入したい場合、不動産会社へはいつ・どのように伝えれば良いですか?
A1:物件の申し込み直後、入居審査が通過して契約書類の作成に入る前までに伝えるのが最もスムーズです。「火災保険は自分で手配し、契約開始日までに指定条件を満たした保険証券(または加入証明書)を提出します」とメールや口頭で伝えてください。
Q2:契約の途中で、いま入っている不動産会社の火災保険からネット保険へ切り替えることはできますか?
A2:契約期間の途中であってもいつでも切り替えが可能です。先に新しいネット保険の始期日を設定して契約を完了させ、その後に既存の保険会社へ解約の連絡を入れれば、未経過分の保険料が月割り計算で返還されます。補償が途切れる空白期間を作らないよう注意してください。
Q3:少額短期保険(ミニ保険)と大手損害保険会社の違いは何ですか?
A3:少額短期保険は補償期間が原則1年更新で、事業規模がコンパクトな分、保険料が割安に設定されています。一方で損害保険契約者保護機構の対象外という側面がありますが、賃貸住宅向けの短期契約においては実用上の補償範囲や支払い能力において大きな差はありません。気になる方は、大手損保系列の日新火災などのダイレクト型損保を選択すると安心です。
まとめ:今後の動向と失敗しないための判断基準
賃貸住宅の火災保険は、「不動産会社に指定されたプランにそのまま入るもの」という固定観念を捨てるだけで、年間数千円、住み続ける年数に応じて数万円単位の固定費削減に直結します。
見直しの基本は、「借家人賠償責任補償」と「個人賠償責任特約」を強固に確保しつつ、「家財保険の補償金額」を実態に合わせて適正化することです。2026年現在、オンライン申し込みに対応した優れたダイレクト保険が複数展開されており、スマートフォン一つで数分あれば契約手続きは完了します。これから新生活を始める方はもちろん、すでに賃貸住宅にお住まいの方も、次回の契約更新を待たずに現在の保険証券をチェックし、賢い固定費の見直しに着手してみてください。 (出典: 火災 保険 賃貸 おすすめ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
