先進国高配当株ファンドの利回りと罠!新NISAでの評判を徹底解剖
📌 【この記事の重要ポイントまとめ】
- 要点1:先進国高配当株式ファンドは平均年利3.5%〜4.8%前後のインカムを狙える一方、ハイテク成長株が除外されやすくトータルリターンで世界株式指数を下回る局面がある。
- 要点2:新NISA成長投資枠での活用が進むが、外国源泉徴収税(10%)は非課税枠内でも控除されず、信託報酬や隠れコストを含めた実質利回りの見極めが必須。
- 要点3:資産拡大フェーズの若年層よりも、「現在の生活費や趣味に使える定期的な現金収入」を重視するシニア・ミドル層に最適な投資対象である。
【2026年最新動向】新NISAで先進国高配当株式ファンドが選ばれる理由と市場背景
新NISAの成長投資枠において、オルカン(全世界株式)やS&P500といったインデックス投信の積立と並び、強固な支持を集めているのが先進国高配当株式ファンドです。金融庁の最新データや大手ネット証券の売買代金推移を見ても、毎月または隔月のインカムゲインを目的とした資金流入が途切れることはありません。 背景にあるのは、世界的な金利水準の高止まりと為替変動に対する投資家の防衛意識です。米国の大型ハイテク株に過度な依存を見せる一般的な時価総額加重平均型インデックスに対し、「すでに成熟し、強固なバランスシートから安定したフリーキャッシュフローを生み出す欧米のバリュー企業群」へ投資先を分散させたいというニーズが急増しました。 特にSBI証券や楽天証券では、信託報酬を極限まで引き下げた低コストな先進国高配当インデックスファンドが相次いで拡充されたことで、従来は米国ETF(VYMやHDV、SPYDなど)をドル建てで直接買い付けていた個人投資家が、円建てで手軽に買付できる投資信託へ乗り換える動きが顕著になっています。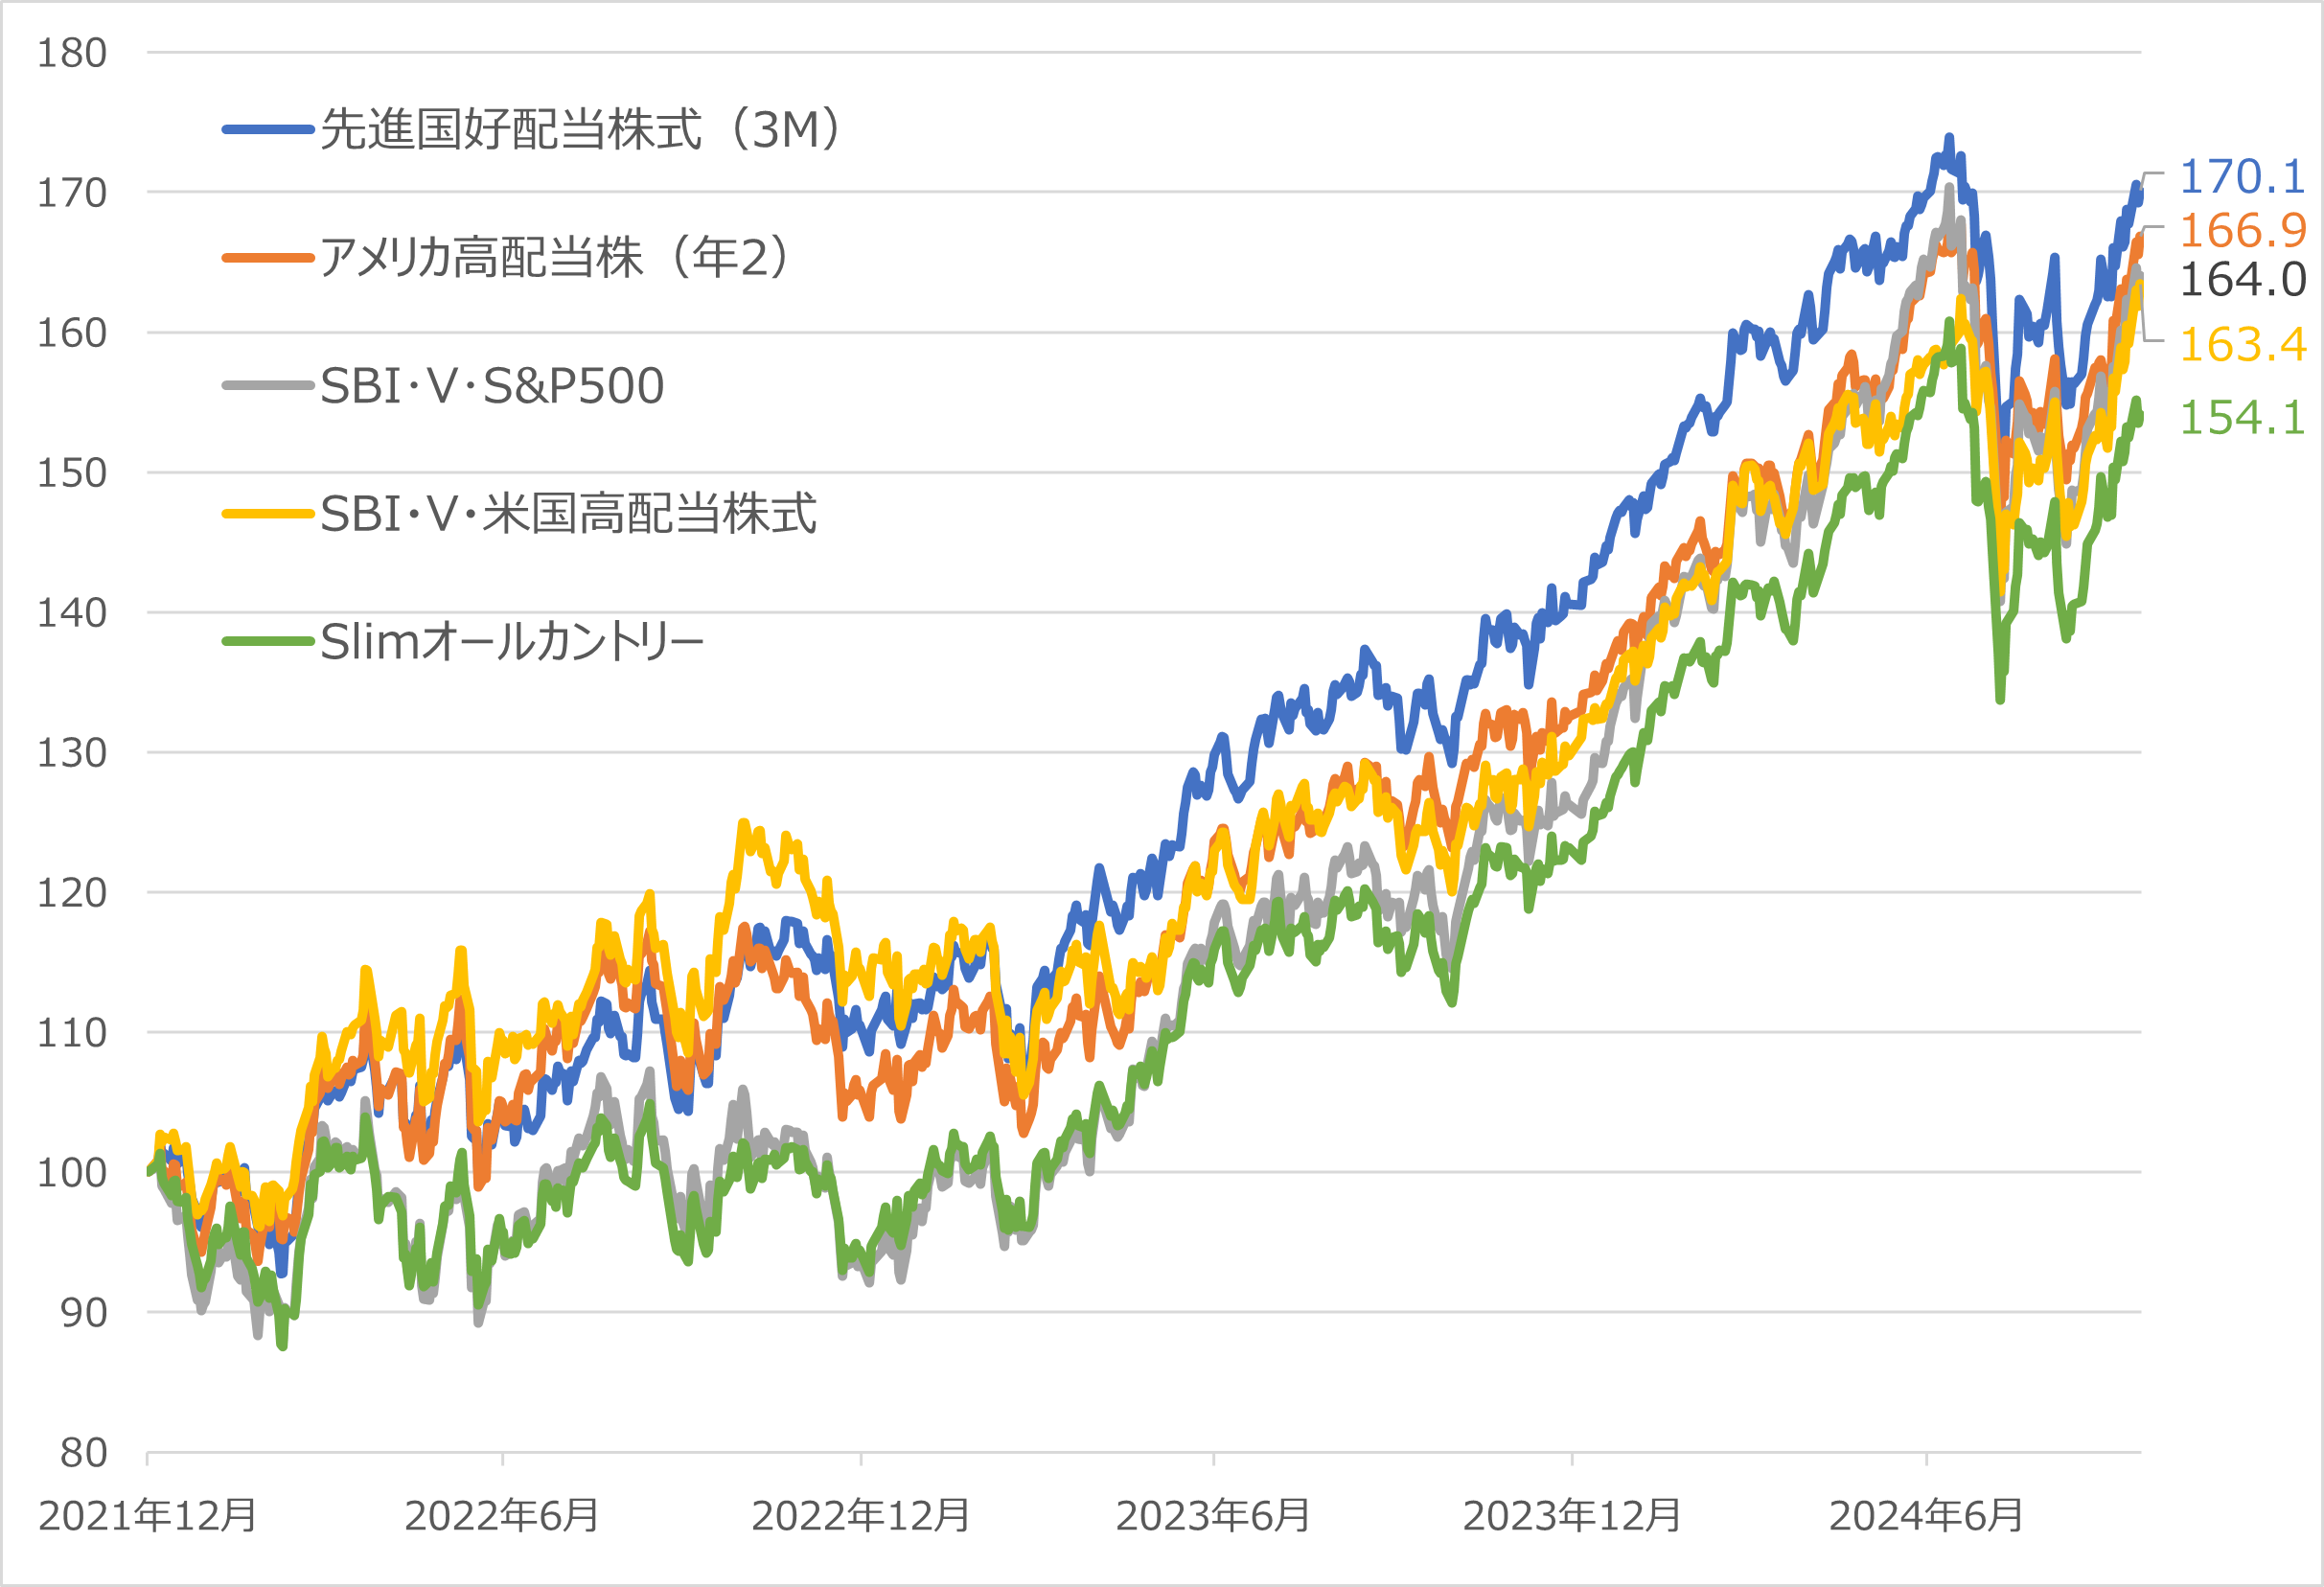
主要先進国高配当株式ファンドを徹底比較|信託報酬・利回り・実績一覧
現在、日本の主要ネット証券で購入できる先進国高配当株式ファンドは、信託報酬の引き下げ競争と独自指数の採用によって多様化しています。信託報酬コストや実績利回り、特徴を客観的データに基づいて比較検証します。| ファンド名 / 連動指数 | 信託報酬(税込) | 予想配当等利回り | 主な特徴と編集部評価 |
|---|---|---|---|
| SBI・V・先進国高配当株式インデックス・ファンド (FTSEディベロップド・オールキャップ) | 年0.1238%程度 | 3.4%〜3.9% | 圧倒的な低コスト。バンガード社のETFを実質的に買い付ける設計で分散力と流動性が極めて高い。 |
| Tracers MSCI日本株除く高品質高配当50 (MSCI Kokusai High Quality Dividend) | 年0.10725% | 3.8%〜4.3% | 単なる高配当だけでなく財務健全性(クオリティ)でスクリーニング。業界最安クラスの手数料が強み。 |
| 野村インデックスファンド・先進国高配当株式 (Funds-i) | 年0.550%以内 | 3.6%〜4.2% | 運用実績が長く安定したトラックレコードを持つが、新興の低コストインデックス投信と比較するとコストが割高。 |
| ピクテ・グローバル・インカム株式ファンド (アクティブ型 / 毎月決算型等) | 年1.81%程度 | 4.5%〜5.5% | 世界の公益企業を中心に積極分配。手数料が高く、元本を取り崩す「タコ足配当」のリスク管理に注意が必要。 |
ポートフォリオの裏側|構成銘柄と組み入れ比率から見抜くセクター偏重の真実
先進国高配当株式ファンドを保有する上で、絶対に理解しておくべき構造が「業種(セクター)の極端な偏り」です。 一般的な世界株式指数(MSCI Worldなど)では、アップル、マイクロソフト、エヌビディアといった情報技術(IT)関連銘柄がポートフォリオの25%〜30%を占めます。しかし、先進国高配当指数ではこれらのハイテク企業が選定基準から外れ、以下のようなセクター構成比率になります。 * 金融(銀行・保険):20%〜28% * ヘルスケア(製薬):15%〜20% * 生活必需品(食品・日用品):12%〜18% * エネルギー・公益事業:10%〜15% * 情報技術(IT):5%未満 具体的な構成上位銘柄には、ジョンソン・エンド・ジョンソン、ネスレ、ロシュ、シェル、JPモルガン・チェース、ノバルティスなどが名を連ねます。国別配分でも、米国の比率が一般的な指数の70%前後から50%〜60%程度へ下がり、イギリス、スイス、フランス、オーストラリアといった欧州・オセアニア地域の組み入れ比率が上昇します。 景気後退期やディフェンシブ相場では下値耐性を発揮する一方、AI革命などのハイテク主導の上昇相場ではインデックス全体に大きく出遅れる特性を持つ点に留意が必要です。
【実態検証】利用者の口コミ・評判と現場データに見る生々しい投資家の本音
ネット上の投資掲示板やSNS、知恵袋に集まる個人投資家の生の声を精査すると、運用の満足度と後悔の理由は二極化しています。ポジティブな評判・口コミ
「新NISAの成長投資枠で毎月数万円の分配金を受け取れるようになり、日々の食費や電気代の足しにできている。含み益は画面上の数字でしかないが、口座に振り込まれる現金は何物にも代えがたい安心感がある」(40代・会社員)
「米国のハイテク株が暴落した局面でも、ディフェンシブな欧州高配当株のおかげで基準価額の下落がマイルドだった。精神的に動揺せず保有し続けられる」(50代・自営業)
ネガティブな評判・後悔の声
「オルカンやS&P500を積み立てている友人と資産総額を比べたら、配当金込みでも圧倒的に負けていてショックを受けた。複利運用の威力を甘く見ていた」(30代・公務員)
「新NISA口座だから無税だと思い込んでいたら、海外現地での10%課税(外国源泉徴収税)が引かれており、確定申告での外国税額控除も使えないと知って愕然とした」(50代・会社員)
現場のデータが示す通り、「定期的なキャッシュの心地よさ」を評価する声がある一方で、「資産総額の最大化」という観点での物足りなさを訴える投資家が少なくありません。一般に知られていない盲点と隠れたリスク|減配理由とトータルリターンの罠
高配当株投資には、初心者が見落としがちな3つの重大なリスク要因が存在します。1. 外国源泉徴収税のデッドスペース
新NISAの最大のメリットは国内の運用益・配当金が非課税になる点ですが、外国株式の配当金に課される現地税(米国株なら10%)は新NISA口座であっても免除されません。特定口座であれば「外国税額控除」を使って国内所得税から一部を取り戻せますが、NISA口座ではこの制度が適用できません。結果として、名目配当利回りが4.0%であっても、現地税控除後は3.6%程度へ目減りします。2. 業績悪化による「減配」と「株価急落」のダブルパンチ
高配当利回りの銘柄の中には、株主還元に熱心だから利回りが高いのではなく、「業績不振や不祥事によって株価が急落した結果、計算上の利回りが跳ね上がっている」銘柄(いわゆる配当トラップ・罠銘柄)が紛れ込むことがあります。 個別株の選定基準が緩いファンドの場合、構成企業が減配を発表すると、受け取れる分配金が激減するだけでなく、基準価額そのものが大きく下落するリスクを抱えます。3. 分配金再投資における複利阻害
投信内で配当金を自動再投資するファンドではなく、年4回や毎月分配金を投資家の手元へ払い出すタイプを選択した場合、その都度運用元本からキャッシュが外部へ流出します。雪だるま式に元本を増やしていく「複利効果」が大きく削がれるため、長期保有における最終資産残高は、再投資型インデックスファンドに大きく水をあけられるのが数学的な必然です。
【プロの結論】投資行動経済学から導く「向いている人・見送るべき人」の判断基準
行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、投資信託を一部売却して生活費に充てる作業は「資産を取り崩した」という強い心理的痛みを伴います。一方、自動的に口座へ振り込まれる配当金は「正当な利益」として罪悪感なく消費に回しやすい特徴があります。 自身の人生ステージと目的に合わせた明確な選別が不可欠です。先進国高配当株式ファンドがおすすめできる人
- リタイア層・プレシニア層:将来の資産最大化よりも、現在の生活水準向上や年金の補完としてキャッシュフローを必要としている人。
- 相場下落時に握力(保有継続力)が落ちる人:相場暴落時でも分配金が振り込まれることで、狼狽売りを防ぎやすい心理的メリットを享受したい人。
- 米国ハイテク株への偏重を避けたい人:すでにオルカンやS&P500を多額に保有しており、欧州バリュー株やディフェンシブ銘柄へサテライト分散したい人。
先進国高配当株式ファンドをおすすめできない人
- 20代〜40代前半の資産形成期にある人:老後資金や教育資金の形成が主目的であり、20年以上の運用期間を確保できる人(複利効果を最大化できる再投資型インデックスが最適)。
- 税金効率を極限まで追求したい人:新NISA枠を1円の無駄もなく非課税恩恵に使いたい人。
【先進国高配当株式ファンド】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」でも先進国高配当株式ファンドは買えますか?
A1:原則として買えません。高配当株式ファンドの多くは「成長投資枠」の対象商品に指定されています。つみたて投資枠で投資したい場合は、一般的な全世界株式や先進国株式インデックスファンドを選択する必要があります。
Q2:毎月分配型と年4回決算型ではどちらを選ぶべきですか?
A2:新NISAの成長投資枠では、毎月分配型の投資信託(信託期間5年未満、毎月分配型等)は対象外となっています。NISA口座でインカムを得たい場合は、成長投資枠の対象となっている「年4回決算型(四半期分配)」または「隔月分配型」の健全なファンドを選定してください。
Q3:米国だけの高配当ファンド(VYM連動など)と先進国高配当ファンドの違いは?
A3:最大の違いは「欧州・オセアニア企業への分散」と「為替リスクの分散」です。米国高配当は100%ドル資産ですが、先進国高配当はユーロ、ポンド、スイスフランなどの通貨にも分散されます。また、欧州には歴史ある製薬大手や消費財メーカーが多く、米国株とは異なる値動きを期待できます。 (出典: 先進 国 高 配当 株式 ファンド(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
先進国高配当株式ファンドは、世界トップクラスの優良企業から生み出される配当収入を享受できる魅力的な選択肢です。しかし、信託報酬や外国源泉税、そしてハイテク株主導相場でのトータルリターン劣後といった構造的デメリットを正しく理解せずに購入すると、「思っていたほど資産が増えない」というギャップに直面します。 2026年以降の資産運用においては、資産形成の主軸(コア)に全世界株式などの王道インデックスを据えつつ、現在の生活を豊かにするための補助エンジン(サテライト)として先進国高配当株を組み合わせるハイブリッド戦略が、最も合理的で持続可能なアプローチと言えます。目先の分配金利回りだけに惑わされず、自身の運用目的とキャッシュフローの優先順位を明確にして賢明なファンド選びを実践してください。
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
