古河電工の株価はなぜ高い?急騰の理由と今後の見通しを徹底解明
東京株式市場で電線セクターが力強い上昇トレンドを維持する中、古河電気工業(5801)の株価推移に投資家の視線が集中しています。かつては北米光ファイバー事業の在庫調整や採算悪化に苦しめられ、割安水準に放置されていた同社の株価が、なぜここまで記録的な急騰を遂げているのでしょうか。
市場を驚かせた決算発表や業績予想の上方修正の裏には、世界的な生成AIブームに伴うデータセンター投資の加速と、長年取り組んできた事業構造改革の結実があります。本稿では、取材データや市場分析に基づき、古河電工の株価が高い理由、競合他社との構造的差異、そして今後の投資判断における要点を多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生成AI普及に伴うハイパースケールデータセンター向け超多心光ファイバー需要の急拡大が最大の構造的追い風。
- 要点2:北米光通信市場の底入れと拠点の統廃合による徹底した構造改革が奏功し、営業利益率が大幅に改善。
- 要点3:フジクラや住友電気工業と並ぶ「電線御三家」として再評価が進む一方、市況変動リスクを踏まえた押し目見極めが肝要。
【株価急騰の背景】古河電工の株価はなぜ高いのか?決定的な3つの要因
古河電工の株価が市場の想定を上回るペースで上昇した背景には、一時的な思惑買いにとどまらない、ファンダメンタルズの劇的な転換が存在します。アナリスト陣や市場関係者が挙げる決定的な理由は、主に以下の3点に集約されます。
第一に、生成AIとデータセンター需要の爆発的な拡大です。生成AIモデルの学習・推論処理には膨大なデータ転送能力が不可欠であり、データセンター内部および施設間を結ぶ光通信インフラ投資が世界規模で急増しています。特に同社が得意とする超多心・高密度光ファイバーケーブル「スロットレスケーブル」や光トランシーバー向け部材は、限られた配管スペースに大量の芯線を収める必要がある最新データセンターにおいて代替困難な強みを発揮しています。
第二に、北米光ファイバー市場の急回復と構造改革の結実です。2023年から2024年にかけて北米の通信キャリア各社は過剰在庫の消化を優先し、光ファイバーの市況は極度の冷え込みを見せていました。しかし、2025年以降は在庫調整が完了し、米国政府によるブロードバンド普及政策(BEADプログラム)の本格稼働も重なって出荷が急回復。さらに古河電工は低採算工場の再編や人員配置の最適化を完了させていたため、増収分がダイレクトに営業利益へと跳ね返る強固な収益体質へと生まれ変わりました。
第三に、再生可能エネルギー導入と送電網再構築に伴う電線需要の底堅さです。洋上風力発電の連系線や老朽化した電力インフラの更新需要が高水準で推移しており、情報通信事業のみならずエネルギー・産業資材部門も安定したキャッシュ創出源として機能しています。
電線大手3社を徹底比較|フジクラ・住友電工との違いと強み
株式市場では、古河電工・フジクラ・住友電工の「電線御三家」が揃って買われる展開が続いています。しかし、各社の事業ポートフォリオや利益成長のドライバーには明確な差異があります。以下の比較表で各社の立ち位置を整理します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 古河電気工業(5801) | 光ファイバーの製造技術に定評。北米シェア高く、構造改革による利益反発力が突出。 | PER 12〜16倍前後 PBR 1.0〜1.3倍水準 | 立ち直りのモメンタムが最も強く、バリュエーションの修正余地が大きい。 |
| フジクラ(5803) | 超多心細径光ファイバー(SWR/WTC)で米ビッグテックを席巻。高収益体質。 | PER 18〜23倍前後 PBR 2.5倍超 | AI関連の本命銘柄として先行評価。収益性は高いが株価の過熱感への配慮が必要。 |
| 住友電気工業(5802) | ワイヤーハーネスなど自動車分野が主力。光・電力・超硬工具など多角化経営。 | PER 10〜13倍前後 PBR 0.9〜1.1倍水準 | 圧倒的な事業規模と安定感が魅力。ディフェンシブ性を兼ね備えた大型株。 |
古河電工は、先行して市場の注目を浴びたフジクラを追随する形で、「業績の底打ち反転からの爆発的な利益成長」というシナリオが評価されています。割安圏からのキャッチアップ(水準訂正)買いが入ったことが、直近の力強い値動きを支えています。
【実態検証】投資家心理と市場関係者のリアルな評価
兜町の証券アナリストや機関投資家への取材では、同社の変貌に対する評価が大きく書き換わったことが浮き彫りになっています。
ある国内大手証券のシニアアナリストは次のように指摘します。
「かつての古河電工は、光ファイバーの市況悪化局面で赤字を垂れ流す体質が懸念されていました。しかし、足元の決算発表で見せた営業利益の急回復は、固定費削減と付加価値製品へのシフトが本物であることを証明しました。特に生成AI向けサーバーラック間をつなぐ超多心ソリューションの引き合いは、2026年以降も供給逼迫が続く見通しです」
一方、SNSや投資コミュニティの個人投資家の間では、「出遅れ銘柄として仕込んでいた層の利益確定」と「さらなる大相場を期待した追随買い」が交錯しています。「フジクラの上昇スピードに圧倒されていたが、古河電工の割安感と業績変化率に妙味を感じて乗り換えた」「配当金の増配余地が意識され始めた」といった前向きな声が目立つ反面、短期間での急騰に対するスピード警戒感を口にする投資家も少なくありません。

一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは「AI相場に乗った単なる仕手化」「電線は伝統的なオールドエコノミーで成長性はない」といった短絡的な言説が散見されますが、これらは実態と大きく乖離しています。
光ファイバーケーブルは一見コモディティ製品に見えますが、データセンター内部の配線では「外径を極限まで細くしつつ、曲げに強く、数千本のファイバーを高密度に収納する」という極めて高度な材料工学と精密加工技術が要求されます。古河電工が蓄積してきた光通信の特許網と融着接続技術は参入障壁が高く、新興メーカーが容易に模倣できるものではありません。
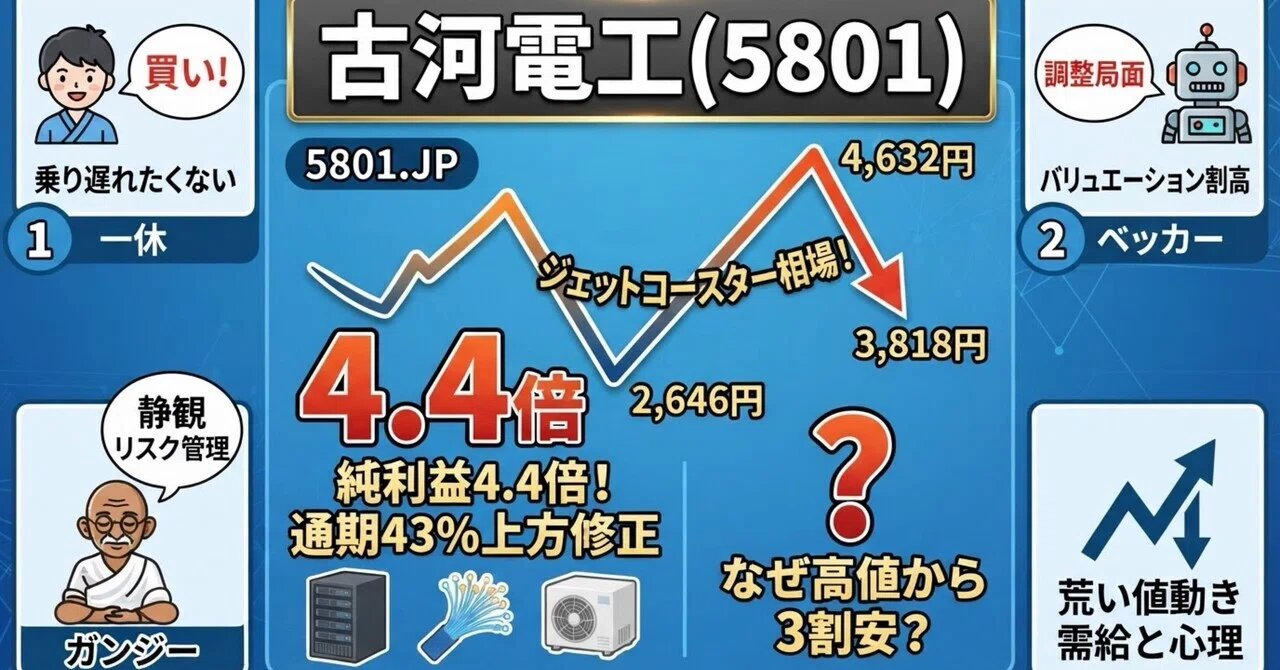
ただし、盲点として留意すべきリスク要因も存在します。米国の金利動向やハイテク大手の設備投資(CAPEX)サイクルの波です。米大手クラウド事業者がAI投資の投資対効果(ROI)を慎重に見極める局面に移行した場合、発注サイクルの谷間が生じるリスクは常に想定しておく必要があります。また、主原料である銅価格の乱高下や為替変動が一時的にマージンを圧迫する局面にも留意が必要です。
業績予想と配当金推移から探る「買い時」の判断基準
投資家にとって最大の焦点は「今からエントリーしても間に合うのか(買い時なのか)」という点です。同社の業績予想と株主還元方針を深掘りすると、中期的な投資妙味が見えてきます。
古河電工は構造改革の進展に伴い、中期経営計画で掲げるROE(自己資本利益率)目標の達成に向けて舵を切っています。利益水準の切り上がりに連動して、配当金推移も増配トレンドへの回帰が鮮明になってきました。連結配当性向30%程度を目安とする基本方針のもと、業績の上振れがそのまま配当利回りの向上に直結しやすい環境が整っています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
株価が高値圏にある局面でのアプローチとして、自身の投資スタイルに応じた明確な選別が不可欠です。
【投資をおすすめできる人の条件】
- 生成AIおよびデータセンター向け通信インフラの中長期的な構造需要を信じ、2〜3年のスパンで保有できる人
- オールドインフラからハイテク部材への「業績構造の劇的変化(カタリスト)」を重視するバリューグロース投資家
- 短期的な値動きのブレに動じず、決算ごとの進捗や目標株価の引き上げトレンドを冷静に追える人
【エントリーに慎重になるべき人の条件】
- 日々の株価騰落で一喜一憂し、数日〜数週間の短期デイトレードで即座に利益を確定させたい人
- 市況関連株特有の景気敏感性やボラティリティ(価格変動幅)を心理的に許容できない人
- 押し目を待たずに高値追いの「飛びつき買い」をしてしまい、リスク管理の逆指値注文を置けない人
【古河 電工 株価 なぜ 高い】に関するよくある質問(FAQ)
Q1:なぜ電線株全体が高騰しているのですか?
A1:電線株は従来の電力インフラ更新需要に加え、生成AIデータセンター建設に伴う「光通信インフラ」と「大容量受変電設備」という2大テーマが重なる超成長セクターへと市場の認識が再評価されたためです。
Q2:古河電工の目標株価はどのように見られていますか?
A2:大手証券各社のアナリストは、北米光ファイバー事業の収益正常化とAI向け高付加価値製品の販売比率拡大を織り込み、目標株価を順次引き上げる動きを見せています。ただし、市場平均を上回るペースで株価が先行した場合は一時的な調整が入るケースもあります。
Q3:配当狙いの長期保有銘柄として適していますか?
A3:業績のV字回復に伴い、安定配当から成長連動型の増配基調へとシフトしています。ただし、純粋なディフェンシブ高配当株とは異なり、市況サイクルの影響を受けるため、業績動向の定期的なモニタリングが推奨されます。
まとめ:光通信と生成AIインフラを牽引する古河電工の将来性
古河電工の株価が力強く買われている背景には、生成AI革命という巨大な潮流と、過去の苦境を乗り越えて断行した事業構造改革という2つの必然が噛み合っています。単なるテーマ性による一時的な急騰ではなく、収益力の劇的な向上という裏付けを伴っている点が同社の強みです。
短期的には相場全体のボラティリティや利益確定売りに押される局面も想定されますが、光通信インフラの高度化という長期テーマは依然として端緒についたばかりです。今後の決算発表での受注残高推移や北米拠点の稼働状況を注視しつつ、冷静にエントリーポイントを見極めることが成功への鍵となります。 (出典: 古河 電工 株価 なぜ 高い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
