保証人と連帯保証人の違いは?人生崩壊の危険と角を立てない断り方を徹底解説
「名前を貸すだけでいいから」「形式上、書類に実印を押してほしい」――親族や親しい知人からそう懇願され、ハンコを押そうとしていないでしょうか。日常会話では同じように使われがちな「保証人」と「連帯保証人」ですが、法律上の位置づけと背負う責任の重さは天と地ほどの開きがあります。
安易に連帯保証人を引き受けた結果、主債務者の夜逃げや自己破産によって数千万円の借金を背負わされ、自宅や家族の生活基盤を失うケースは後を絶ちません。法的な決定打となる3つの権利の有無から、賃貸契約・住宅ローンにおける実務、万が一頼まれた際のスマートな防衛策まで、現場取材と法改正の最新データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯保証人は「催告の抗弁権」「検索の抗弁権」「分別の利益」の3大権利を一切持たず、実質的に主債務者と完全に同等の返済義務を負う。
- 要点2:主債務者が自己破産した場合でも連帯保証人の返済義務は消滅せず、請求が一括で降りかかるほか、債務は相続人にまで引き継がれる。
- 要点3:2020年4月施行の民法改正で「極度額(上限額)」のない個人根保証は無効化されたが、トラブル回避には「人間関係を壊さない断り方」の徹底が不可欠である。
【法律の境界線】保証人と連帯保証人の違いをわかりやすく解説|決定打となる3つの権利
保証人と連帯保証人の違いを一言で表現するなら、「法律上守られる権利があるか、それとも主債務者と全く同じ立場で返済を迫られるか」という点に尽きます。民法上、通常の「保証人」には債務者を保護するための3つの重要な抗弁権・利益が認められていますが、「連帯保証人」にはこれらが一切ありません。
金融機関や貸金業者が通常の保証人ではなく、極めて高い割合で「連帯保証人」を要求するのは、まさにこの法的強度の違いに起因しています。
1. 催告の抗弁権(さいこくのこうべんけん)
債権者(貸主)から「お金を返してください」と請求された際、「自分に請求する前に、まずは借りた本人(主債務者)に請求してください」と主張できる権利です。通常の保証人であればこの権利を行使できますが、連帯保証人には催告の抗弁権がありません。つまり、主債務者が十分な給料を受け取って平然と暮らしていても、債権者が連帯保証人に対して直接全額請求してきた場合、法律上それを拒否して本人へ回すことができません。
2. 検索の抗弁権(けんさくのこうべんけん)
主債務者に返済能力や差し押さえ可能な財産(預貯金や不動産など)がある場合、「本人に資産があるのだから、まず本人の財産を差し押さえて回収してください」と反論できる権利です。通常の保証人はこの権利を使って自己の財産を守ることができますが、連帯保証人には認められていません。主債務者が財産を隠し持っていたとしても、債権者は即座に連帯保証人の給与口座や預金を差し押さえる法的手続きに進むことが可能です。
3. 分別の利益(ぶんべつのりえき)
複数の保証人がいる場合、債務額を頭数で均等に割った金額だけを負担すればよい権利です。例えば借金が600万円で保証人が3人いる場合、通常の保証人なら各自200万円ずつ支払えば責任を果たせます。しかし、連帯保証人には分別の利益がありません。連帯保証人が何人存在しようと、債権者はそのうちの1人に対して「600万円全額を今すぐ支払え」と要求でき、請求された本人は他の保証人の存在を理由に減額を主張できません。

【徹底比較】一目でわかる権利と責任の差|実務データと法的拘束力
両者の法的な位置づけと実務上の影響度を、以下の比較表にまとめました。契約書に押印する前に、自身がどちらの立場を求められているのかを正確に把握する必要があります。
| 項目 | 通常の保証人 | 連帯保証人 | リスク度・編集部の評価 |
|---|---|---|---|
| 催告の抗弁権 | あり(本人への先請求を要求可) | なし(本人より先に請求されても拒否不可) | 連帯保証人は事実上の主債務者扱い |
| 検索の抗弁権 | あり(本人の財産差押えを要求可) | なし(本人の資産有無に関わらず差押え可能) | 自己の資産がダイレクトに脅かされる |
| 分別の利益 | あり(人数で均等に頭割り負担) | なし(何人いても全額請求される) | 「他にも保証人がいるから安心」は完全に誤解 |
| 主債務者破産時の影響 | 残債の範囲内で請求 | 全額が一括請求され、自身も破産危機に | 主債務者が免責されても連帯保証人は免責されない |
| 相続時の債務継承 | 保証債務として相続対象 | 連帯保証債務として相続対象(分割不可) | 相続放棄(3ヶ月以内)を行わないと子世代へ直撃 |
【実態検証】「名前を貸しただけ」の悲劇|自己破産・住宅ローン・相続に潜むリスクの連鎖
日本弁護士連合会(日弁連)の調査や多重債務・自己破産の現場取材データによると、自己破産に至る原因のうち「他人の保証人・連帯保証人になったこと」に起因する割合は依然として上位を占めています。「自分は1円も使っていないのに、人生の蓄えをすべて失った」という告白は、法律相談の現場で日常茶飯事のように繰り返されています。
主債務者が自己破産しても連帯保証人の責任は消えない
多くの人が陥る最大の錯覚は、「主債務者が自己破産して借金がゼロになれば、保証人の責任も帳消しになる」という思い込みです。実際はその正反対であり、主債務者が裁判所から免責許可を得ると、債権者の回収ターゲットは100%連帯保証人にシフトします。
主債務者が返済不能になった瞬間、契約上の「期限の利益の喪失」条項が発動し、利息や遅延損害金を含めた残債全額が一括請求されます。数百万〜数千万円の一括返済を求められた連帯保証人は支払いきれず、結果として連鎖的に自己破産へと追い込まれるケースが極めて多いのです。
連帯保証人の死亡と相続|知らぬ間に背負わされる負の遺産
見落とされがちなのが、連帯保証人という地位が「相続財産(負の遺産)」として法定相続人に引き継がれる点です。父親が生前に親族の事業資金や友人の借金の連帯保証人になっていた場合、父親が亡くなると子どもや配偶者がその義務をそのまま相続します。
相続発生から「3ヶ月以内」に家庭裁判所で相続放棄の手続きをとらなければ、後から債権者から督促状が届いて初めて借金の存在を知り、自らの資産から弁済を強いられるという事態になりかねません。
住宅ローンにおける「連帯保証」と「連帯債務」の決定的な違い
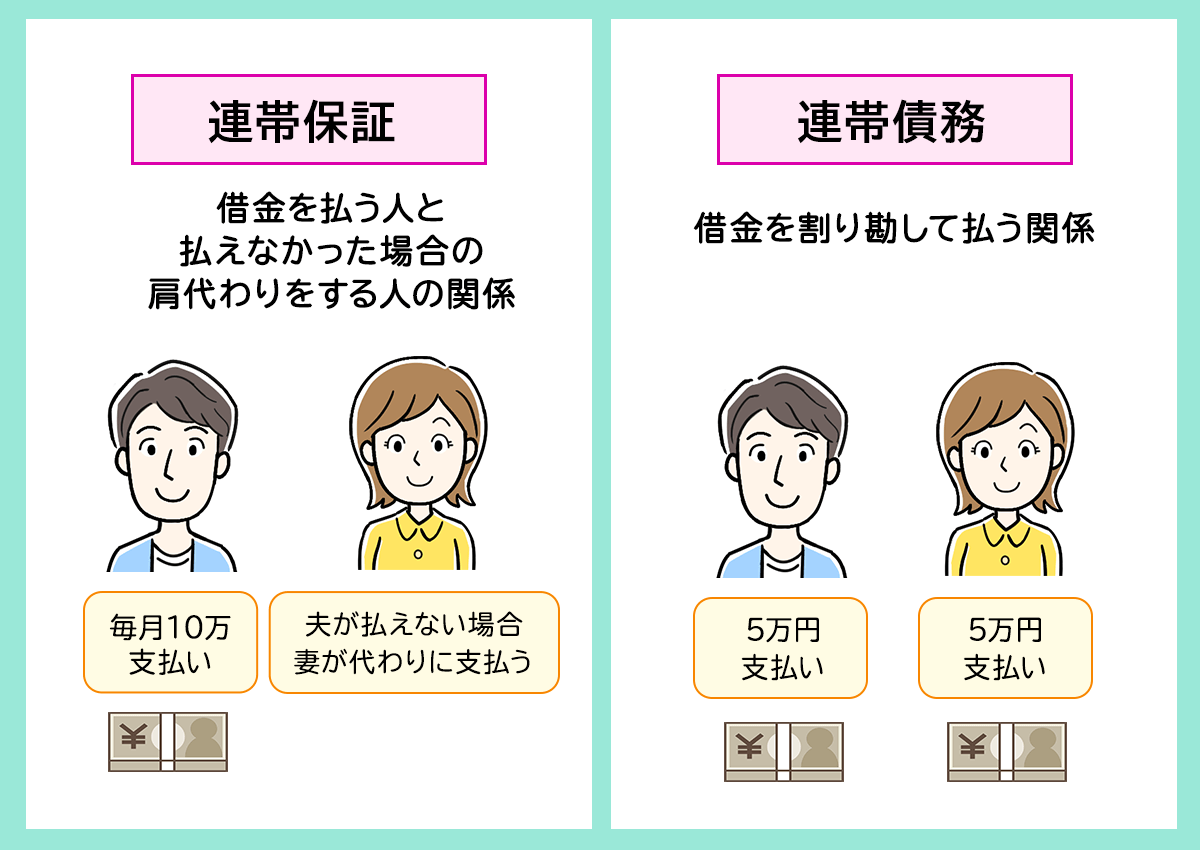
夫婦や親子でペアローンを組んだり収入合算したりする際、契約形態として「連帯保証」と「連帯債務」が登場します。実務上の取り扱いは明確に分かれています。
「連帯債務」は1つの住宅ローンを2人で共同の主債務者として背負う形であり、双方が住宅ローン控除を受けられるメリットがある一方、全額の返済義務を負います。「連帯保証」型の場合は、主たる債務者1人のみが控除対象となり、もう1人は控除を受けられないまま連帯保証責任のみを背負う形になります。離婚時や収入減の局面でトラブルになりやすいため、事前のリスクシミュレーションが不可欠です。

【法改正の変遷】賃貸契約と家賃保証会社|民法改正による極度額ルールの実態
過度な保証人被害を防ぐため、民法は大きな改正を経て現在に至っています。特に知っておくべきは、「個人根保証契約における極度額(上限額)の定め」の義務化です。
以前は、賃貸住宅の契約や事業資金の保証において「賃借人が生じさせた一切の損害を保証する」といった上限のない包括根保証が横行し、原状回復費用や家賃滞納が雪だるま式に膨らんで連帯保証人が破滅する事例が多発していました。現在では、書面または電磁的記録で「極度額(例:家賃24ヶ月分、上限200万円など)」を明記していない個人保証契約は、法律上無効となります。
また、賃貸契約の実務においては、国土交通省の登録制度や家賃債務保証会社の利用率が9割近くに達しています。「家賃保証会社を利用するのに、なぜ親の連帯保証人も必要なのか」という疑問の声も聞かれますが、これは保証会社自身の審査補強や、孤独死・残置物撤去などの緊急連絡先としての機能を兼ね備えているためです。個人の連帯保証人だけに頼る時代から、保証会社を軸とした制度設計へと移行しています。
【心理と実務】連帯保証人を頼まれた時の「角が立たない断り方」と防衛術
「親戚だから」「学生時代からの無二の親友だから」という情に訴えかけられると、断ることに強い罪悪感を覚える人は少なくありません。日本の人間関係に根強い「義理・人情」文化は、時に健全な心理的境界線(バウンダリー)を曖昧にし、共依存的な金銭トラブルの温床となります。
専門家の立場から言えば、「連帯保証人を頼んでくる人は、すでに銀行などの正規金融機関から単独での信用を失っている状態」であることを直視しなければなりません。相手を助けたいという善意が、結果的に相手の再生を遅らせ、共倒れを招くケースがほとんどです。
相手を逆上させず人間関係を守る「3つの断り文句」
角を立てずに断る鉄則は、「相手を信用していないから断る」のではなく、「自分側の外部要因・家庭の絶対ルールによって物理的に引き受けられない」という構図を作ることです。
- 家族ルールの提示:「我が家では結婚時に『親兄弟であっても一切の連帯保証人にはならない』と公正証書レベルで約束しており、妻(夫)の承諾がどうしても取れない」
- 専門家の指示を利用:「顧問税理士(ファイナンシャルプランナー)から資産管理の指導を受けており、他者の保証人になる行為を契約上厳しく禁止されている」
- 代替案の提示:「保証人にはなれないが、公的な支援制度や日本政策金融公庫の無担保融資、家賃保証会社の利用窓口を一緒に探す手伝いなら喜んでする」
【プロの結論】引き受けて良い唯一の例外と、絶対に断るべき境界線
連帯保証人を引き受けて良い唯一の条件は、「万が一主債務者が即日蒸発しても、その借金全額を自分がポケットマネーで全額肩代わりして寄付できる覚悟と資産がある場合」だけです。
もし「自分も住宅ローンや子どもの教育費を抱えている」「数百万の一括請求が来たら生活が破綻する」という状態であれば、相手がどれほど身近な存在であっても100%断るのが正しい判断です。一度断って壊れるような関係であれば、いずれ金銭トラブルでより悲惨な形で破綻します。
【保証人と連帯保証人の違い】に関するよくある質問(FAQ)
Q1:主債務者が自己破産したら、連帯保証人も自動的にブラックリストや自己破産になりますか?
A1:自動的に破産宣告を受けるわけではありませんが、債権者から残債全額の一括請求が連帯保証人に届きます。その金額を自己資金で一括または分割で返済できなければ、連帯保証人自身も債務整理や自己破産を選択せざるを得なくなり、信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。
Q2:実印ではなく認印(三文判)で契約書に押印した場合でも、連帯保証契約は成立しますか?
A2:成立します。契約は当事者の合意によって成立するため、認印やサインであっても本人が意思を持って署名押印した事実が認められれば、法的な効力に差はありません。「認印だから大丈夫」という認識は極めて危険です。
Q3:親が誰かの連帯保証人になっていた場合、親の死後に借金を背負わない方法はありますか?
A3:親の死亡を知った時から「3ヶ月以内」に家庭裁判所で相続放棄の手続きを完了させれば、連帯保証人としての地位や債務を一切引き継がずに済みます。ただし、預貯金や実家などのプラスの財産もすべて手放すことになります。
Q4:一度引き受けてしまった連帯保証人を、途中で辞める(解約する)ことはできますか?
A4:債権者(貸主側)の承諾がない限り、連帯保証人の側から一方的に解約することは原則として不可能です。代わりとなる同等以上の信用力を持つ連帯保証人を立てるか、十分な担保を差し入れない限り、債権者が解除に応じることは極めて稀です。
まとめ:後悔しないための自己防衛ルール
「保証人」と「連帯保証人」は、文字面こそ似通っているものの、法律が与える防壁の有無において全く別次元の制度です。連帯保証人にサインするという行為は、「自分が主債務者として借金契約書にサインするのと何ら変わらないリスク」を背負うことを意味します。
人間関係の情に流されて実印を押す前に、法的な決定打となるリスクを冷静に見極め、毅然とした態度で自己の生活と家族を守る選択を行ってください。 (出典: 保証 人 連帯 保証 人 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
