猫のペット保険は本当に必要?後悔の真相といらない理由を徹底検証
完全室内飼育の定着やフード・医療技術の進化に伴い、猫の平均寿命は15歳を超え、20歳近くまで生きるケースも珍しくなくなりました。その一方で、動物医療の高度化・専門化が進んだことで、1回の手術や長期の通院治療で数十万円単位の自己負担が発生する現場が急増しています。「愛猫には最善の医療を受けさせたいけれど、ペット保険は本当に必要なのか」と迷う飼い主は後を絶ちません。
ネット上では「保険料の掛け捨てになるからいらない」「貯蓄で備えるほうが賢い」という意見がある一方、SNSや口コミ掲示板では「高額治療費の支払いで後悔した」という切実な声も多数見受けられます。本記事では、2026年最新の動物医療事情と各社プランの比較データを基に、猫のペット保険をめぐる損得勘定の裏側、加入条件の落とし穴、そして後悔しないための明確な判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:猫のペット保険が必要か不要かは「突発的な30万〜50万円の手術費用を即座に出せる貯蓄があるか」で大きく分かれる。
- 要点2:「いらない派」の根拠はシニア期における保険料の高騰や免責事項だが、慢性腎臓病や異物誤飲の長期治療では保険の有無が家計を直撃する。
- 要点3:加入は健康な若齢期が鉄則であり、窓口精算の利便性や高齢時の保険料推移を見据えたプラン選定が失敗を防ぐ鍵となる。
【高額治療費の真相】「入っておけばよかった」と後悔する飼い主が続出する理由
動物病院の診療費は人間の公的医療保険のような公的補助がなく、各動物病院が自由に料金を設定できる「自由診療」です。日本獣医師会などの各種調査や動物病院の臨床現場のデータによると、猫がかかりやすい傷病の治療費は年々上昇傾向にあります。
飼い主が最も「保険に入っておけばよかった」と痛感するのは、突発的な事故や慢性疾患が発症した局面です。例えば、若齢期に多い「異物誤飲による開腹手術」では、麻酔前検査・手術・入院費を合わせて25万〜40万円前後の治療費が一括で請求されるケースが珍しくありません。また、高齢猫の約3割以上が発症するとされる「慢性腎臓病」の場合、定期的な血液検査、点滴治療、療法食の処方などで毎月2万〜4万円程度の通院費が数年間にわたって継続します。
公の医療相談や獣医師への取材でも、「治療法の選択肢を提示された際、費用の問題で最善の高度医療を断念せざるを得なかったときの飼い主の精神的ダメージは計り知れない」という証言が多数寄せられています。金銭的な負担だけでなく、「お金を理由に助けられなかった」という心理的トラウマを避けるための精神的セーフティネットとして保険を選択する家庭が増えています。

「猫のペット保険はいらない」と言われる決定的な根拠と5つの落とし穴
一方で、ペット保険への加入を「不要」と断じる飼い主や専門家が一定数存在するのも事実です。感情論を排して構造的なリスクを精査すると、そこには合理的な5つの理由が存在します。
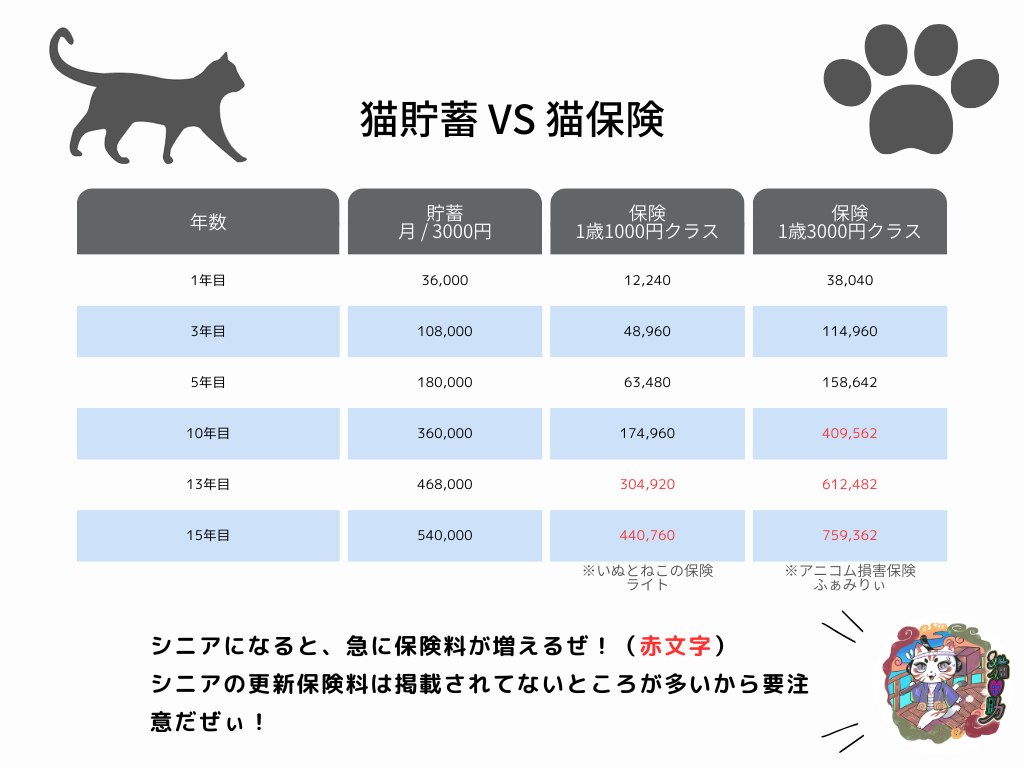
第1の理由は、生涯支払う保険料の総額です。猫が0歳から18歳まで生存した場合、プランによっては生涯保険料が総額70万〜120万円以上に達することがあります。「それだけの金額を最初から専用口座に貯金しておけば、病気にならなくてもお金が手元に残る」という考え方は、資金管理の観点から非常に強力な論拠となります。
第2の理由は、シニア期における保険料の急騰です。多くのペット保険は年齢とともに保険料が段階的に上がり、10歳を超えると月額5,000円〜1万円を超える商品もあります。年金暮らしや家計の余裕がなくなった段階で保険料を払い続けられず、最も医療費がかかる高齢期に解約してしまうケースが散見されます。
さらに見落とされがちなのが、以下の3つの落とし穴です。
- 補償対象外の項目が多い:去勢・避妊手術、ワクチン接種、健康診断、歯科治療の一部、サプリメント代などは基本的に補償されません。
- 免責金額と補償割合の制約:「1日あたり免責3,000円」「年間支払限度額・回数制限」が設定されているプランでは、少額の通院でほとんど保険金が下りない場合があります。
- 契約更新時の条件追加(特定疾病不担保):一度大きな病気を患うと、翌年の更新時にその病気が補償対象外にされたり、保険料が割り増しされたりするリスクが存在します。
【2026年最新比較】猫のペット保険おすすめ主要プランと月額相場データ
2026年現在のペット保険市場では、補償割合(50%または70%)、窓口精算機能の有無、通院補償の手厚さによってプランが細分化されています。市場で高いシェアを誇るアニコム損保、アイペット損保、そして保険料の安さで支持されるダイレクト系各社の特徴を比較データとしてまとめました。
| 保険会社・プランタイプ | 月額保険料の相場(0歳〜5歳) | 補償範囲・精算方式 | 編集部の見解・評価 |
|---|---|---|---|
| アニコム損保 (どうぶつ健保ふぁみりぃ) | 約2,800円〜4,200円 (70%補償プラン) | 通院・入院・手術をフルカバー 動物病院窓口で即時精算可能 | 利便性と安心感は業界随一。後日の請求手続きが不要なため、通院頻度が高い猫に最適。 |
| アイペット損保 (うちの子) | 約2,500円〜3,900円 (70%補償プラン) | 通院・入院・手術をフルカバー 対応動物病院で窓口精算可能 | 窓口精算対応でアニコムと双璧。補償内容のバランスが良く、シニア向けプランの選択肢も豊富。 |
| ダイレクト系・ネット完結型 (SBIいきいき少短・楽天など) | 約1,200円〜2,200円 (50〜70%補償) | 通院ありプランから入院手術特化まで 後日WEBまたは郵送で請求 | 月額コストを最小限に抑えたい方向け。窓口での立替払いと請求の手間を許容できるなら高コスパ。 |
| 手術・入院特化型プラン (各社限定補償タイプ) | 約800円〜1,500円 (70〜90%補償) | 通院は対象外 高額な手術・長期入院のみ補償 | 「日常の通院費は自腹で出せるが、30万超の手術リスクだけ防ぎたい」という合理派に最もおすすめ。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ペットコミュニティやSNS、知恵袋等に寄せられた膨大な口コミ評判を精査すると、飼い主の満足度は「窓口精算の有無」と「保険金の支払われやすさ」に直結していることが浮き彫りになります。
【肯定的な体験談:入っていて助かった事例】
「愛猫が尿路結石で緊急入院・手術となり、合計で32万円の請求。アニコムの窓口精算を利用したため、自己負担は約9万6,000円で済みました。窓口で診察券と一緒に保険証を出すだけで清算が終わり、手持ち資金の心配をせずに治療に専念できたのは本当にありがたかったです」(30代女性・飼育歴4年)
【否定的な体験談:後悔・不満の残った事例】
「ネット完結型の安い保険に加入していたが、請求のたびに動物病院の領収書や診療明細を取り寄せ、診断書の発行料(数千円)を自己負担して郵送しなければならず、手間が多すぎた。結局、数千円程度の通院では請求すら諦めてしまい、無駄金を払っていた感覚がある」(40代男性・飼育歴8年)
現場の動物病院スタッフへの取材でも、「後払い請求型の場合、一度全額を現金やクレジットカードで決済する必要があるため、一時的な資金繰りに苦慮する飼い主を何人も見てきた」という指摘があります。保険を選ぶ際は、単に保険料の安さだけでなく、有事の際のキャッシュフローまで想定しておく必要があります。
一般に知られていない加入条件の盲点|病歴とシニア高齢猫の更新リスク
ペット保険を検討する上で最大の落とし穴となるのが、「いつでも入れるわけではない」という告知義務と年齢制限の壁です。
多くの保険会社では、新規加入の上限年齢を7歳11か月〜12歳未満に設定しています。13歳を超えたシニア猫が病気がちになってから加入できる保険は極めて限定的であり、保険料も跳ね上がります。
また、過去の既往症(病歴)についても厳格な審査が行われます。特に以下の病歴がある場合、加入そのものを断られるか、特定部位・特定疾病を補償から除外する「条件付き加入」となるケースが大半です。
- 悪性腫瘍(がん)
- 慢性腎不全・腎臓病
- 糖尿病
- 下部尿路疾患(尿路結石・膀胱炎など)※完治から一定期間経過で加入可能な場合あり
- 猫伝染性腹膜炎(FIP)
「病気になってから入ればいい」という後出しジャンケンは一切通用しません。完全室内飼いの猫であっても、健康診断で数値の異常が指摘される前の1歳〜3歳前後の健康な段階で加入しておくことが、将来の補償を確保する唯一の防衛策となります。

【プロの結論】おすすめできる人・自分で貯蓄すべき人の判断基準
ペット保険は「全員が入るべき必須商品」でもなければ、「絶対に損をする無駄な商品」でもありません。各家庭の金融資産状況と、ペットに対する価値観によって正解は明確に二分されます。
ペット保険への加入を強くおすすめできる人
- 突発的に30万〜50万円の現金が出ていくと生活防衛資金が圧迫される家庭
- 「治療費の上限を気にせず、獣医師から提案された最良の医療をすべて受けさせたい」と考える人
- 猫の品種特性として遺伝性疾患リスクが高い純血種(スコティッシュフォールド、ペルシャ、マンチカンなど)を飼っている人
- 病院の窓口でスムーズに会計を済ませ、金銭的ストレスを極力減らしたい人
ペット保険が不要・自分で貯蓄したほうがいい人
- ペット専用の医療費として常に50万〜100万円程度の流動資産を確保できている家庭
- 少額の通院費は日常の生活費から問題なく捻出できる人
- 「生涯で支払う保険料のトータルコストで損をしたくない」という経済的合理性を最優先する人
- 毎月の保険料を支払うよりも、自動積立などでペット貯金を継続できる自己管理力の高い人
もし「毎月の保険料負担は抑えたいが、万が一の高額手術だけが不安」という場合は、日常の通院を対象外にして「手術・入院特化型プラン」を選択するのが最もバランスの取れた賢明な折衷案となります。
【猫 ペット 保険】に関するよくある質問(FAQ)
Q1:完全室内飼いの猫でもペット保険に入る必要はありますか?
A1:必要性は十分にあります。室内飼いであっても、異物誤飲、高所からの落下事故、尿路結石、シニア期の慢性腎臓病や悪性腫瘍など、生活環境に関わらず発症する疾患は多数存在するためです。
Q2:窓口精算と後日請求(立替払い)の違いは何ですか?
A2:窓口精算(アニコム損保・アイペット損保など)は、提携動物病院の会計時に保険証を提示するだけで、自己負担分(30〜50%など)のみを支払えば完了します。後日請求型は一度全額を支払い、明細書や領収書を保険会社に送付して後日口座に振り込んでもらう形式です。
Q3:何歳までに保険へ加入するのがベストですか?
A3:生後2か月〜3歳頃までの健康な時期が最も推奨されます。0歳時は免疫が不安定で感染症や誤飲のリスクが高く、7歳を超えるとシニア期に入り新規加入の選択肢が激減するためです。
Q4:保険料は一生涯ずっと同じ金額ですか?
A4:原則として年齢が上がるにつれて段階的に高くなります。多くの商品で1年ごとの更新時に年齢に応じた保険料改定が行われるため、加入前に「10歳・15歳時点の保険料」を試算表で必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
動物医療の高度化が進む現代において、ペット保険は「愛猫の命を救うための選択肢を金銭的理由で狭めないためのリスクヘッジ」としての重要性を高めています。一方で、シニア期の保険料上昇や補償対象外の範囲を正しく把握していなければ、後々の家計トラブルに発展しかねません。
愛猫の年齢、健康状態、品種特有のリスク、そしてご自身の貯蓄ペースを冷静に天秤にかけ、フルカバー型・特化型プラン・専用貯蓄のどれが家庭にとって最善かを判断することが、悔いのないペットライフを送るための確実な第一歩となります。 (出典: 猫 ペット 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
