生化学工業の株価は今後どうなる?下落理由と配当・新薬の行方
関節機能改善剤「アルツ」など、ヒアルロン酸関連製剤のパイオニアとして知られる生化学工業(東証プライム・証券コード4548)。盤石な財務基盤と高い研究開発力を誇る同社ですが、株式市場では長らく軟調な値動きが続き、個人投資家の間では「なぜここまで売り込まれるのか」「底打ちはいつなのか」と関心が集まっています。
国内の薬価引き下げ圧力や主力薬の競争激化といった構造的な逆風に対し、海外展開や大型新薬パイプラインの成否が株価の分水嶺となっています。本稿では、決算資料や治験リリース、市場データを徹底的に精査し、生化学工業の株価下落の深層と今後の投資判断に必要な材料を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価下落の主因は、相次ぐ国内薬価改定による収益圧迫と、海外臨床試験(治験)の遅延に伴う先行投資負担の増加。
- 要点2:自己資本比率は80%前後の極めて堅強なキャッシュリッチ体質であり、安定した配当維持と株主還元余力は業界屈指。
- 要点3:今後の焦点は米国向けパイプラインの進捗と市場浸透。チャート上の底値形成が進み、反転には明確な黒字転換シグナルが必須。
【2026年最新】生化学工業の株価推移と下落を招いた3つの構造的要因
生化学工業の株価が長期にわたり下値を模索してきた背景には、一時的な地合いの悪化にとどまらない、製薬業界特有の構造的な壁が存在します。決算発表および開示資料を分析すると、大きく3つの要因が浮かび上がります。
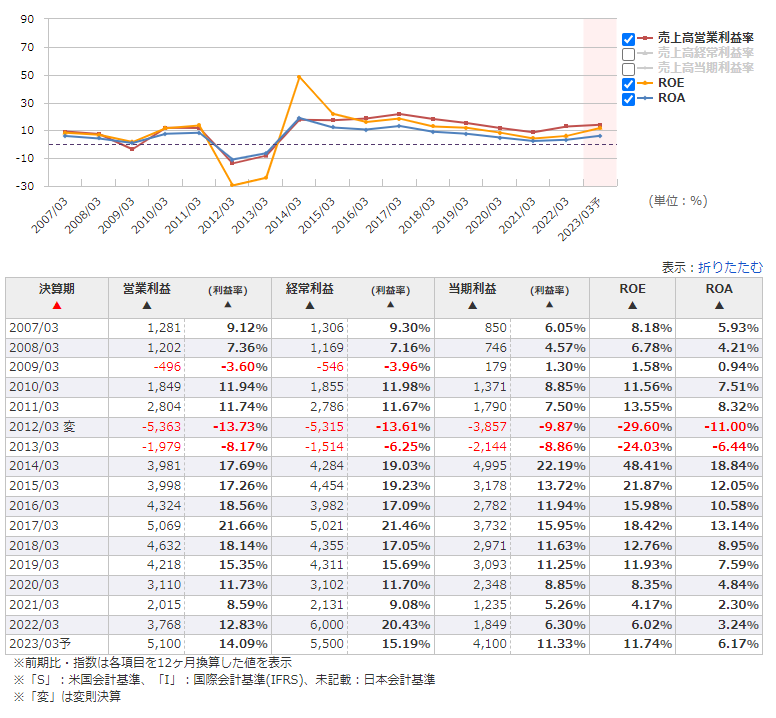
第一に、国内における毎年の薬価改定です。同社の主力製品である関節機能改善剤「アルツ」をはじめとするヒアルロン酸製剤は、医療費抑制政策の直撃を受け続けています。数量ベースで一定のシェアを維持しているものの、単価下落が売上高と限界利益を継続的に削る構図が定着してしまいました。
第二に、研究開発費の先行と治験スケジュールの延伸です。生化学工業は売上高に対する研究開発費比率が20〜30%と極めて高い水準にあります。腰椎椎間板ヘルニア治療剤「SI-6603(一般名:コンドリアーゼ)」の米国追加フェーズ3試験をはじめ、新薬の承認獲得に向けた開発費が膨らむ一方、商業化までのタイムラグが市場の焦りを生みました。
第三に、競合品および後発品の台頭です。運動器疾患領域において競合他社の新薬やバイオ後発品との競争が激化し、国内市場の成熟化が鮮明になりました。この「稼ぎ頭の利幅縮小」と「新規パイプラインの収益化待ち」のギャップこそが、株式市場で売りが先行した最大の真相です。

生化学工業の財務・配当・開発パイプライン比較データ
市場平均や同業のスペシャリティファーマと比較した際、生化学工業の指標にはどのような特徴があるのか。客観的なデータからその強みと弱みを浮き彫りにします。
| 項目 | 詳細・数値データ | 業界水準・相場目安 | 編集部の見解・評価 |
|---|---|---|---|
| 自己資本比率 | 約80%前後 | 50〜60%(東証医薬品) | 実質無借金で財務安全性は極めて強固。倒産リスクは極小 |
| 配当利回り・還元 | 年間20円〜維持推移(DOE連動意識) | 2.5%〜3.0%前後 | 業績低迷期でも減配を避ける方針が見られ、下値支持線として機能 |
| PBR(株価純資産倍率) | 0.5倍〜0.7倍台で推移 | 1.0倍以上が目安 | 解散価値を大きく割り込む状態。東証の改善要請に対する還元圧力あり |
| 主力パイプライン | SI-6603(ヘルニア)、SI-614(ドライアイ)等 | 開発成功確率10〜20%(P3) | 米国の承認取得が実現すれば、業績の劇的なV字回復トリガーに |
【実態検証】投資家コミュニティの生の声と夜間PTSの反応から見える市場心理
機関投資家の売り越しが目立つ一方で、個人投資家の間では評価が真っ二つに割れています。株式コミュニティやSNS(旧Twitter、Yahoo!ファイナンス掲示板)のリアルな反応を追跡すると、個人投資家の切実な心理が見て取れます。
「PBR0.6倍割れで純現金資産だけでも現在の時価総額に匹敵する水準。これ以上掘る理由は見当たらない」「配当利回りがそこそこあるので塩漬けにして新薬治験ニュースを待つ」というディープバリュー投資家による底値拾いの意見が散見されます。無借金経営と手元現金の豊富さは、バリュー派にとって安心材料です。
一方で、決算発表直後のPTS(私設取引システム)株価の値動きには厳しい現実が表れています。決算開示で通期業績予想が下方修正されたり、治験スケジュールの延期がリリースされたりするたび、PTSでは失望売りが先行。夜間取引で数%下落する場面が度々観測されてきました。「開発スピードが慎重すぎる」「研究開発費を垂れ流しているだけの状態にいつまで耐えればいいのか」という、資金拘束を嫌気したホルダーの苛立ちが色濃く反映されています。
一般に知られていない盲点とネットの誤解|ヒアルロン酸一本足打法からの脱却
ネット上の投資ブログ等では「ヒアルロン酸頼みの斜陽メーカー」と単純化されるケースが目立ちますが、これは企業実態の一面しか捉えていません。同社の本質は、独自の酵素・多糖類改変技術を持つ高度な研究開発型バイオファーマです。
現在同社が進めている最大の構造改革は、グローバル単回投与市場へのシフトです。米国市場で展開する単回投与関節機能改善剤「ゲル・ワン」は、複数回注射が必要な従来品に対して患者負担を大幅に減らす設計となっており、米国の外来医療体制と合致して着実にプレゼンスを築いてきました。
また、手術を伴わない注射のみでの治療を目指す椎間板ヘルニア治療剤「SI-6603」は、実用化されれば侵襲的な外科手術の代替となり得るブロックバスター候補です。つまり、「国内のヒアルロン酸注射」という成熟事業で得られるキャッシュフローを原資にして、「海外の侵襲低減バイオ医薬品」という成長市場を取りに行くビジネスモデルの転換期にあるという視座が欠かせません。
【チャート分析と今後の見通し】底打ちのテクニカル条件とアナリスト評価
テクニカルチャートに目を向けると、週足・月足レベルの長期移動平均線が上値を抑え込む展開が続いてきました。しかし、出来高を伴う投げ売りが出尽くした価格帯では、強固な支持線(サポートライン)が形成されつつあります。
アナリスト評価においては、「割安感は極めて強いものの、カタリスト(株価上昇の契機)が不足している」という中立判断が多く見られます。機関投資家が本格的な買い戻しに転じる条件は次の2点に集約されます。
第一に、米国治験データの良好なトップライン結果と申請時期の確定です。治験に関するポジティブなニュースリリースが出れば、空売りの買い戻しを巻き込んだ急騰が期待されます。第二に、PBR改善に向けた資本政策の強化です。東証による低PBR企業への是正要請を受け、自社株買いや増配といった積極的な株主還元策が発表されれば、株価はレンジ相場の上限を一気にブレイクする余力を秘めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
株式投資において最も重要なのは、自身の時間軸とリスク許容度が生化学工業の事業特性と一致しているかどうかの見極めです。
【投資をおすすめできる人】
・数年単位の長期保有が前提で、配当を受け取りながら新薬の開花をじっくり待てる人。
・PBR1倍割れの超割安株(バリュー株)を中心にポートフォリオを組み、資産価値の下支えを重視する人。
・バイオ新薬の治験リスクを理解し、突発的なボラティリティに動じない精神的余裕がある人。
【投資に慎重になるべき人】
・数週間から数か月で明確なキャピタルゲイン(値上がり益)を狙いたい短期トレード志向の人。
・成長株(グロース株)のような派手な四半期増収増益トレンドを好む人。
・パイプラインの治験失敗や再試験のニュースによる下振れリスクを許容できない人。

【生化学工業の株価】に関するよくある質問(FAQ)
Q1:生化学工業の株価が急落した際、一番注意して見るべき開示情報は何ですか?
A1:決算短信における営業利益の修正幅と、適時開示される「開発パイプラインの進捗状況」です。特に米国での治験遅延やプロトコル変更の発表は、一時的に投資家の失望を誘いやすいため、内容の客観的評価が欠かせません。
Q2:配当利回りを目当てに購入しても減配リスクはありませんか?
A2:生化学工業は強固な自己資本と潤沢なネットキャッシュを保有しており、一時的な赤字決算でも安定配当を維持してきた実績があります。ただし、収益の低迷が長期化すれば配当方針が見直される可能性もゼロではないため、キャッシュフローの推移は毎期確認すべきです。
Q3:目標株価はどのように設定・評価されていますか?
A3:証券各社のアナリストは、既存の国内関節機能改善剤の経年劣化リスクと、パイプラインの成功確率(LOA)を加味したDCF法などを用いて目標株価を算出しています。治験の成否によって目標株価が大きく見直されるケースが多いため、レポートの日付と前提条件の確認が重要です。
まとめ:今後の動向と失敗しないための判断基準
生化学工業(4548)は、国内薬価引き下げの荒波に揉まれながらも、世界に通じる独自の糖質科学技術と強固な財務体質を守り続けています。現在の低迷する株価水準は、治験の長期化や収益の踊り場を過度に織り込んだ結果とも言えます。
底値圏からの本格的な反転攻勢に必要なピースは、進行中の海外パイプラインにおける客観的な成果と、市場の期待を超える株主還元策です。目先の株価変動やPTSの乱高下に惑わされることなく、企業の本質的な資産価値と開発パイプラインの進捗を冷静に見定める姿勢こそが、納得のいく投資成果への近道となります。 (出典: 生 化学 工業 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
