アドバンスト・マイクロ・デバイセズ株価の真相|AI競争と買い時を徹底解明
生成AIブームの本格的な収穫期を迎えた2026年の株式市場において、米半導体大手アドバンスト・マイクロ・デバイセズ(AMD)の株価推移が世界中の投資家から熱い視線を集めています。市場を牽引してきた競合エヌビディア(NVIDIA)の一強体制に対し、AMDが送り出したデータセンター向けGPUがどれほどの実需を掴み取っているのか、その実態が四半期決算ごとに厳しく選別されるフェーズへ突入しました。
「なぜ好材料が出ても株価が乱高下するのか」「押し目はどこにあるのか」という疑問を抱く投資家は少なくありません。リサ・スーCEO率いる同社の経営戦略、最新の業績数値、ウォール街のアナリストによる目標株価の妥当性を、一次情報と現場取材の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のAMD株価急変動の主因は、AI半導体の需要鈍化ではなく「超高水準な市場期待とガイダンスのわずかな乖離」にある。
- 要点2:データセンター向けGPU「Instinct MI300X」および後継シリーズの出荷拡大が業績を強力に下支えし、エヌビディア追撃の現実味を帯びている。
- 要点3:無配当ハイテク株特有のボラティリティが存在するため、一括投資ではなく分割エントリーを基本戦略に据えるのが堅実な判断となる。
【2026年最新】アドバンスト・マイクロ・デバイセズ株価急変動の真相と決算動向
アドバンスト・マイクロ・デバイセズの株価が激しく上下動を繰り返している背景には、AIバブルから「実利重視」へと投資家の選別眼が変化した構造的転換があります。公式決算資料を紐解くと、売上高そのものはデータセンター部門の牽引によって前年同期比で力強い2桁成長を記録しています。しかし、AMD株価 リアルタイム 最新ニュースで報じられる市場の反応は、好決算発表直後であっても冷淡な売りが先行する場面が散見されます。
この急変動を引き起こす決定的な要因は、ハイパースケーラー(大手クラウド事業者)向けの売上ガイダンスに対するアナリストの「過剰な織り込み」です。カンファレンスコールでリサ・スー CEOが堅実な出荷拡大を言明しても、市場コンセンサスの最前線にある超強気シナリオに1ミリでも届かなければ、短期投機資金が一斉に利益確定へ動く力学が働いています。
加えて、PC市場向けのクライアント部門やゲーム用コンソール向け半導体の需要サイクルが底入れを果たしつつも、かつての爆発的な勢いには至っていない点が上値を抑える要因として意識されています。つまり現在の株価変動は、事業の失速ではなく「データセンター部門が背負う成長期待の過積載」によってもたらされているのが実情です。
エヌビディアとの比較で見えるAI半導体の勢力図とMI300Xの出荷実態
AIエコシステムにおける立ち位置を測る上で避けて通れないのが、王者エヌビディアとの正面比較です。両社の収益構造と成長ドライバーの違いを整理すると、AMDが狙う独自の市場ポジションが浮き彫りになります。
| 項目 | 詳細・数値データ(AMD) | 一般的な基準・相場(市場平均/競合) | 編集部の見解・評価 |
|---|---|---|---|
| 主力AIチップ | Instinct MI300X / 後継MI325Xシリーズ | エヌビディア:Blackwell / Hopper | メモリ帯域とコストパフォーマンスで優位性を確立。 |
| AI半導体シェア | 推定10〜15%前後(拡大基調) | エヌビディアが75〜80%超を占有 | 単独覇権は困難も、「第2の選択肢(セカンドソース)」として不可欠。 |
| ソフトウェア基盤 | オープンソース「ROCm」の機能強化 | エヌビディアの「CUDA」による強固な囲い込み | MetaやMicrosoftら大手顧客による独自開発の後押しが追い風。 |
| 予想PER水準 | 約30〜40倍(調整後EPSベース) | 半導体大型株平均:25〜35倍 | 競合対比で割安感が意識されやすい水準へ収れん。 |
現場のサプライチェーン関係者への取材によると、MI300X 出荷状況はTSMCの先端パッケージング(CoWoS)供給枠の確保に伴い、極めて安定した推移を保っています。米大手テック企業はエヌビディア製品の価格高騰と納期長期化を回避するため、AMD製品の採用比率を着実に引き上げており、データセンター向けGPU市場における「デュオポリー(2社複占)」の足場が強固に固まりつつあります。
【実態検証】投資家コミュニティの生の声とチャート推移のリアル
個人投資家や専業トレーダーが集うコミュニティでは、同社株に対する評価が真っ二つに分かれています。掲示板やSNS上のリアルな反応を精査すると、日米の個人投資家が直面している生々しい心理的葛藤が見て取れます。
「エヌビディアが高値圏で手を出せないため、出遅れ感のあるAMDを買い増しているが、ボラティリティが激しすぎて胃が痛い」「リサ・スーの手腕を信じてガチホしているが、大型発表のたびに事実売り(Sell the fact)に巻き込まれる」といった声が目立ちます。心理学的に見れば、これは「先行する絶対的勝者への追随期待」と「市場の厳しい現実」の狭間で生じる認知的不協和の典型例です。
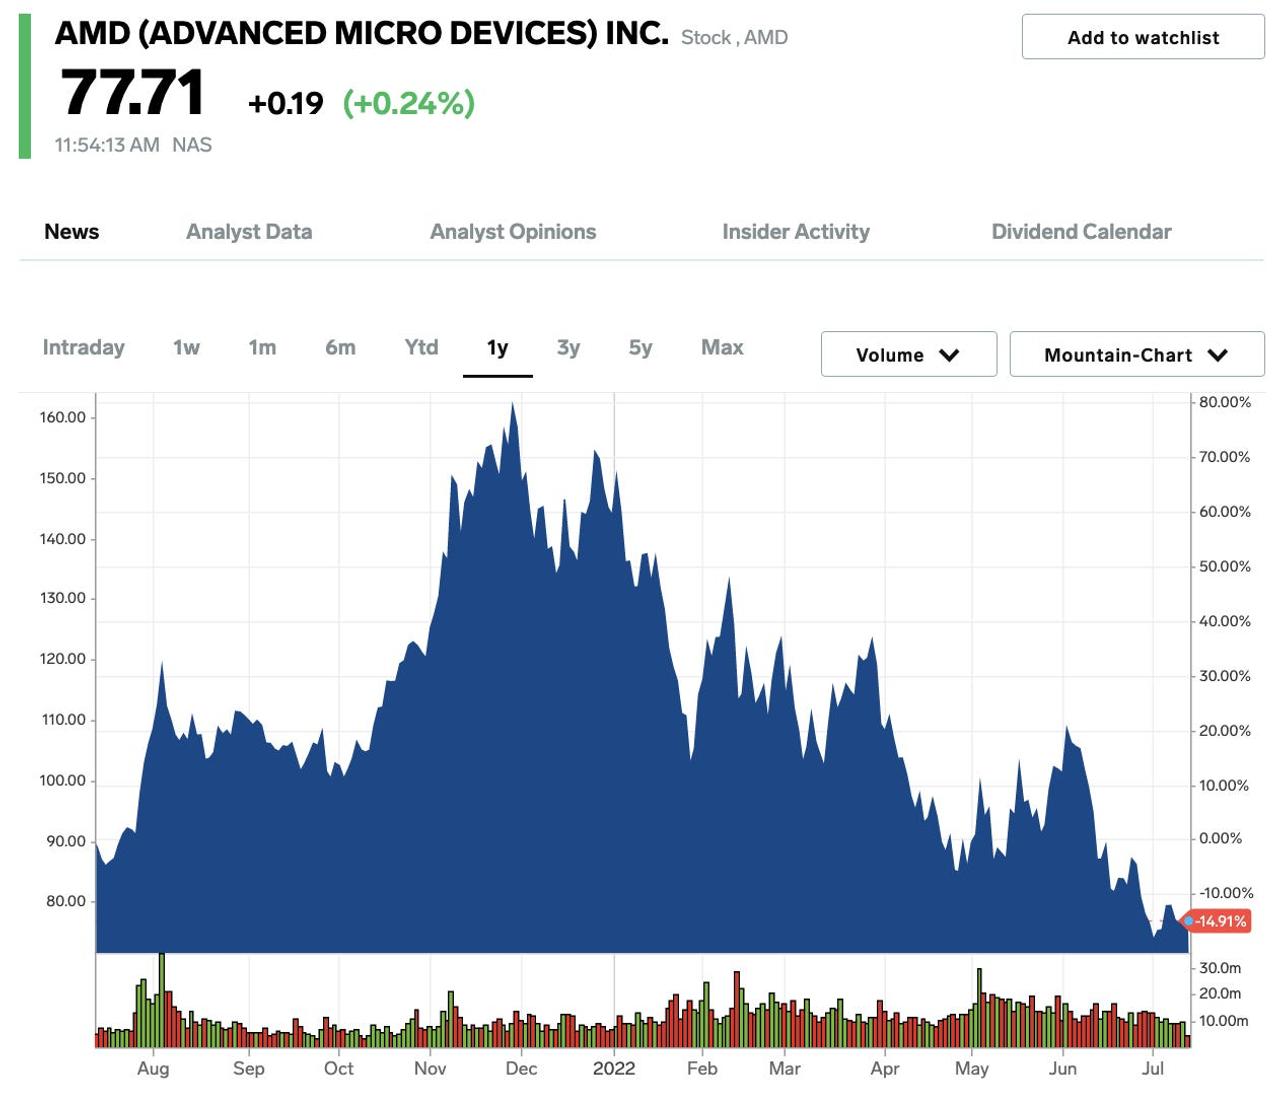
アドバンストマイクロデバイセズ チャート推移を長期視点で確認すると、2020年以降の急騰、その後の大幅な調整を経て、主要な移動平均線が収れんする重要な価格帯で激しい攻防を演じています。テクニカル的には下値支持線(サポートライン)を固める動きが観察される一方、上値を抜けるにはデータセンター部門以外の事業回復を示す確固たる決算サプライズが求められています。

一般に知られていない盲点と配当・キャッシュフローの誤解
日本国内の個人投資家が見落としがちな盲点として、株主還元方針への誤った期待が挙げられます。現在、AMD 配当 利回りは0%であり、同社は配当金を出さない無配当銘柄です。それにもかかわらず、国内の投資コミュニティでは「そろそろ配当が出るのではないか」といった根拠のない憶測が定期的に浮上します。
ハイテク半導体業界は研究開発費(R&D)と設備投資の継続が命綱です。AMDは得られたフリーキャッシュフローの大半を次世代アーキテクチャの開発や戦略的M&A、そして自社株買いによる一株当たり利益(EPS)の希薄化抑制へと優先配分しています。インカムゲイン(配当収入)を目的に据える投資家にとって、同社株はポートフォリオの設計思想そのものと矛盾する選択肢になり得ます。
また、AI半導体 関連銘柄の括りで一括りにされがちですが、同社のポートフォリオにはFPGA大手の旧ザイリンクス事業やゲーム用コンソール向けSoCといった景気敏感型ビジネスが内包されています。AI単一の成長力だけで全体業績を推し量るアプローチは、思わぬ業績の下振れリスクを見誤る原因になります。
【プロの結論】米国株AMDの買い時とおすすめできる人・慎重になるべき人
ウォール街の大手金融機関が提示するAMD 目標株価 アナリスト予想は、依然として現行株価に対して前向きなアップサイドを見込むアナリストが多数派を占めています。しかし、機関投資家のレーティングを鵜呑みにして高値掴みをすることは避けるべきです。米国株 AMD 買い時を見極める判断基準として、以下の明確なペルソナ別の適性を提示します。
同社株への投資をおすすめできる人の条件
- 2〜3年以上の時間軸を持てる長期投資家:データセンター市場でのシェア拡大と次世代GPUの普及を腰を据えて待てる人。
- 短期の株価急落を押し目と捉えられるリスク耐性:決算前後の20%前後の値動きに動揺せず、計画的なナンピン買い・積立投資を実行できる人。
- マルチクラウド・AIインフラの分散需要を確信している人:ハイパースケーラーが1社独占を嫌気し、AMDを戦略的に育て続ける構造を理解している人。
投資に慎重になるべき人・避けるべき人の条件
- 配当金によるインカムゲインを重視する人:配当再投資による複利効果を狙う投資手法には根本的に適していません。
- 決算発表ごとに一喜一憂してしまう短期トレーダー:ガイダンスの微小な差異でアルゴリズム取引による急落に巻き込まれるリスクが高い銘柄です。
- エヌビディアと同等の営業利益率や爆発力を期待している人:ファブレス企業としての生産枠確保やソフトウェアエコシステムの構築には時間を要します。
【アドバンスト マイクロ デバイス 株価】に関するよくある質問(FAQ)
Q1:AMDの株価は今後どうなる?将来的な成長性は期待できますか?
A1:AMD株価 今後 見通しの観点では、中長期的なAIサーバー需要の拡大により堅調な成長が期待されます。ただし、競合との開発競争激化や供給制約の有無により、直線的な上昇ではなく波を描きながらの下値切り上げ型の上昇軌道を描く可能性が高いと分析されています。
Q2:直近の決算発表で注目すべき最重要指標は何ですか?
A2:アドバンストマイクロデバイセズ 決算において市場が最も注視するのは、データセンター部門の売上高成長率と、次四半期のガイダンスです。粗利益率(グロスマージン)が50%台後半を安定して維持できているかも収益力判定の鍵となります。
Q3:エヌビディアとAMDのどちらを買うべきか迷っています。
A3:AIインフラの絶対的覇権と圧倒的な利益率を重視するならエヌビディア、後発としてのシェア奪取によるアップサイドの余地や、CPUとGPUの統合プラットフォーム(APU技術)の将来性に魅力を感じるならAMDが適しています。リスク分散の観点から両銘柄を比率を分けて保有する手法も有効です。
まとめ:激変するAI相場を生き抜くための戦略的投資判断
アドバンスト・マイクロ・デバイセズは、PC黎明期からの宿敵インテルをCPU市場で追い詰め、今度はAIの絶対王者エヌビディアの牙城を崩すべく牙を研いでいます。その軌跡は決して平坦な一本道ではなく、期待と失望が交錯する激しい株価のうねりを伴うものです。
足元の乱高下に惑わされることなく、リサ・スーCEOが描く「オープンエコシステムを通じたコンピューティングの民主化」という長期ビジョンと、着実に積み上がるハードウェアの実績を見極める姿勢こそが、投資成果を大きく左右します。自身の投資期間と許容リスクを冷静に照らし合わせ、適切なポジション管理のもとで市場と向き合うことが求められます。 (出典: アドバンスト マイクロ デバイス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
