インベスコ世界厳選株式オープンの光と影|高分配金の罠と2026年評価
国内の投資信託市場において、驚異的な資金流入を記録し続けてきた「インベスコ 世界厳選株式オープン(為替ヘッジなし)」、通称「世界のベスト」。毎月安定したインカムゲインを求める個人投資家から絶大な支持を集める一方、金融リテラシーの高い投資家の間では「コストが高すぎる」「長期投資には向かない」といった厳しい指摘も飛び交っています。
基準価額の変動や為替相場の波が押し寄せる2026年の投資環境において、このファンドは本当に選ぶ価値がある資産なのか。運用報告書や金融機関の最新開示データ、掲示板・SNSに集まる保有者のリアルな本音を徹底取材し、その構造的な強みと潜むリスクを浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月1万口あたり150円の分配金を維持する実績がシニア層を中心に圧倒的な人気を誇る一方、信託報酬は年約1.90%と高水準。
- 要点2:新NISA制度では「毎月決算型」は成長投資枠の対象外であり、NISAを活用する場合は「年2回決算型」の選択が必須となる。
- 要点3:為替の円安局面では強力なリターンを生むが、円高転換時や世界株安局面では「基準価額の急落と減配リスク」の二重苦に直面する構造を持つ。
【2026年最新】インベスコ世界厳選株式オープン(為替ヘッジなし)が圧倒的人気を誇る理由
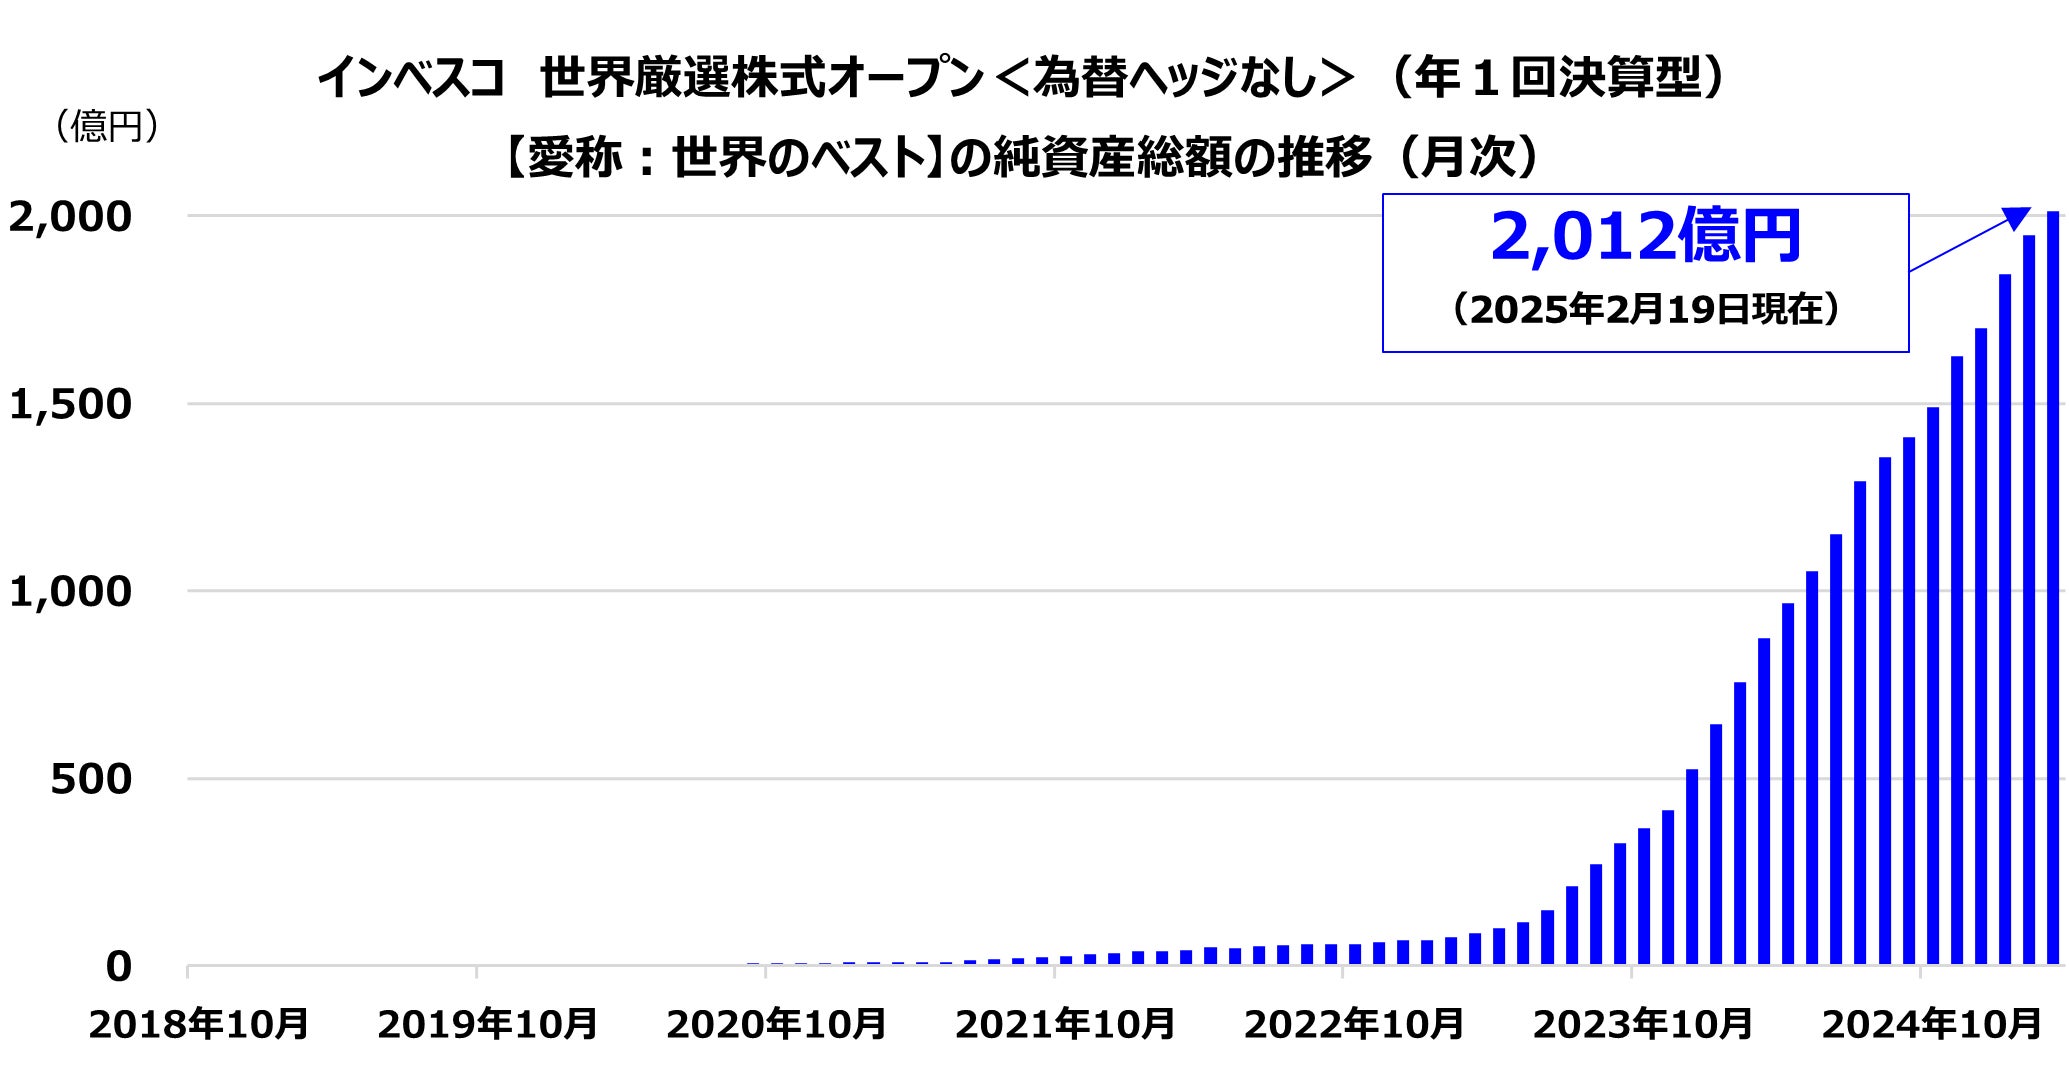
公式運用資料によると、「世界のベスト」の愛称で親しまれる本ファンドは、インベスコ世界厳選株式オープン純資産総額が数兆円規模に達し、国内アクティブファンド屈指のマンモス投信へと成長しました。これほどまでの資金を惹きつける最大の要因は、インベスコ世界厳選株式オープン毎月決算型が提示する「目に見える手取り現金(インカムゲイン)」の存在です。
株式市場のボラティリティに左右されず、毎月一定水準の分配金が口座に振り込まれる体験は、特に年金生活者や早期退職者にとって心理的な安心感につながります。世界のベスト評判を押し上げているのは、過去の相場上昇期において分配金を安定して支払い続けながら、ファンド全体の純資産を拡大させてきたトラックレコードに他なりません。
また、銘柄選定において世界中の成長企業・割安企業を厳選するボトムアップ・アプローチを採用しており、特定のインデックスに縛られないアクティブ運用ならではの超過リターンを期待する層からも継続的な買い注文が入っています。

利回りと分配金推移の実態|基準価額とタコ足配当の境界線
分配金利回りの高さに目を奪われがちですが、投資家が最も注視すべきはインベスコ世界厳選株式オープン分配金推移と、ファンドの本体価格であるインベスコ世界厳選株式オープン基準価額の力関係です。
投資信託の分配金には、運用益から支払われる「普通分配金」と、元本の一部を取り崩して払い戻す「元本払戻金(特別分配金)」の2種類が存在します。基準価額が1万円を大きく上回る局面では、運用益を原資とした健全な分配が継続しますが、組入株式の下落や為替の円高が進み基準価額が下落すると、実質的な元本取り崩し(いわゆるタコ足配当)へと移行します。
運用報告書の開示データを精査すると、相場調整局面でも150円(1万口当たり・税引前)の分配水準を維持してきた背景には、好況期に蓄積した分配準備積立金の厚みがあります。しかし、積立金が枯渇した際にはインベスコ世界厳選株式オープン減配リスクが現実味を帯びてきます。「分配金=ファンドの利益」と錯覚せず、基準価額が長期的に右肩上がりを維持できているかを定期的にチェックすることが不可欠です。
為替ヘッジなしのメリット・デメリットと信託報酬のリアル
本ファンドは「為替ヘッジなし」の運用方針を採っています。これは海外資産への投資において、為替予約などのコストをかけず、為替相場の変動をそのままダイレクトに反映させる手法です。
ここで整理しておきたいのが、為替ヘッジなしメリットデメリットの非対称性です。歴史的な円安トレンド局面では、世界株の上昇に加えて為替差益が上乗せされ、基準価額が劇的に押し上げられます。一方で、日銀の金融政策正常化や米国の利下げに伴い円高局面が訪れた場合、株価の下落と為替差損が同時に直撃し、基準価額のドローダウンが加速します。
さらに見過ごせないのがインベスコ世界厳選株式オープン信託報酬手数料の重さです。一般的な全世界株式インデックスファンドが年0.05%〜0.1%台の手数料であるのに対し、本ファンドは年率約1.903%(税込)という高コスト構造になっています。長期保有するほど、複利効果に対して年2%近い確実なマイナス摩擦が生じ続ける点は冷静に把握しなければなりません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬(年率) | 約1.903%(税込) | インデックス:0.05〜0.2% アクティブ:1.0〜1.8% | アクティブ型の中でもやや高水準。確実な超過リターンが出せるかが焦点 |
| 購入時手数料 | 上限3.30%(ネット証券は無料) | 対面型:1.0〜3.3% ネット:完全無料(ノーロード) | 対面窓口で購入すると初期段階で大きなハンデとなるためネット証券推奨 |
| 分配頻度・実績 | 毎月決算(150円/万口実績) | 年1〜4回が主流 | 毎月のインカム需要には最適だが、資産拡大の効率性は低下する |
| 為替対応 | 為替ヘッジなし(フルオープン) | ヘッジあり/なし選択可能 | 円安の恩恵を最大化できるが、円高局面では基準価額が急激に毀損する |

【実態検証】投資信託掲示板・SNSのリアルな口コミと現場の生々しい声
ネット証券のコミュニティや金融系掲示板をリサーチすると、インベスコ世界厳選株式オープン掲示板口コミには保有者の世代や投資目的による極端な二極化が見受けられます。
肯定派の多くを占めるのは、毎月の生活費補助や小遣いとして配当を受け取る60代以上のリタイア層です。
「年金だけでは不安な日常に、毎月まとまった分配金が入るのは精神的に救われる」
「円安局面で基準価額も伸び、毎月150円の分配金を長年受け取れてトータルリターンは十分プラスになっている」
といった、キャッシュフローの実利を評価する生の声が多数投稿されています。
一方で、長期的な資産形成を志向する若年層やFIRE実践者からは批判的な意見が目立ちます。
「分配金が出るたびに特定口座で約20%課税され、複利効果が完全に台無しになっている」
「オルカン(全世界株式インデックス)を持っていた方が、信託報酬の差と再投資効率で最終的な資産額は大きかった」
という指摘です。手取り現金を即座に消費する人と、複利で資産を最大化したい人とで、評価が真っ向から対立しているのが現状の縮図と言えます。
一般に知られていない盲点|買わない方がいい理由とNISAの注意点
金融リテラシーの観点から、一部のアナリストがインベスコ世界厳選株式オープン買わない方がいい理由として警鐘を鳴らすのには、明確な構造的根拠があります。
最大の盲点は「新NISA制度との相性」です。新NISA制度では、長期的な資産形成を促す目的から、信託期間20年未満や毎月分配型の投資信託は投資対象から除外されています。つまり、最も人気のあるインベスコ世界厳選株式オープン毎月決算型はNISA成長投資枠で購入することができません。
本ファンドのシリーズでインベスコ世界厳選株式オープンNISA成長投資枠を活用したい場合は、「年2回決算型(資産形成型)」を選択する必要があります。しかし、毎月のインカム目的で本ファンドを検討している投資家の多くは、特定口座(課税口座)で購入せざるを得ず、毎月の分配金に対して20.315%の税金が天引きされ続けることになります。
税制優遇が受けられない課税口座で高配当・高信託報酬のファンドを保有することは、手取り利回りを構造的に押し下げる要因となるため、事前の資金計画に合わせた慎重な判断が求められます。
今後の見通しとプロが下す最終判断|おすすめできる人・避けるべき人の境界線
マクロ経済環境を踏まえたインベスコ世界厳選株式オープン今後の見通しは、世界的な金利水準の動向と為替レートに強く依存します。世界景気の底堅さから組入企業の業績が堅調に推移する限り、急激なファンド崩壊の可能性は低いものの、為替が円高方向へ大きく振れた際には基準価額の下落圧力が強まります。
行動ファイナンスの視点から分析すると、投資家には「手元に入る現金を目先の利益として過大評価してしまうキャッシュフロー選好バイアス」が存在します。この心理的罠を排した上で、本ファンドを選ぶべき人と避けるべき人の基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 本ファンド(毎月決算型)が向いている人
・退職後などで、すでに一定の資産があり「今使える現金」を毎月定期的に口座に得たい人
・自分で投資信託を取り崩す手続きが手間に感じ、自動的に現金化される仕組みを好む人
・円安トレンドの継続を見込み、為替差益と株式配当の双方を狙いたい人
▼ 購入を避けるべき・インデックス等を選ぶべき人
・20代〜50代前半など、将来に向けて資産総額を最大化したい資産形成層
・新NISA口座の非課税枠をフル活用して運用効率を高めたい人
・年約1.9%の信託報酬や分配金課税による「複利効果の毀損」を受け入れられない人
【インベスコ 世界 厳選 株式 オープン 為替 ヘッジ なし】に関するよくある質問(FAQ)
Q1:インベスコ世界厳選株式オープンの毎月決算型は新NISAで買えますか?
A1:買えません。新NISAの成長投資枠・つみたて投資枠ともに、毎月分配型の投資信託は制度上除外されています。NISA口座でインベスコの同等戦略を運用したい場合は、分配頻度を抑えた「年2回決算型」を選択する必要があります。
Q2:基準価額が下がっても分配金150円は維持されますか?
A2:短期的には分配準備積立金を取り崩して維持されるケースがありますが、基準価額の下落が長期化すれば減配されるリスクがあります。無理な分配維持はファンドの元本毀損(特別分配金)につながるため、基準価額の推移とあわせて注視が必要です。
Q3:オルカン(eMAXIS Slim 全世界株式)とどちらを買うべきですか?
A3:目的によって明確に分かれます。10年〜20年後の資産総額を最大化したい資産形成期なら、圧倒的に低コスト(信託報酬約0.05775%)で分配金を自動再投資するオルカンが有利です。一方、現在の手取り現金を毎月増やしたいリタイア期なら、毎月分配型の本ファンドが候補になります。
まとめ:今後の動向と失敗しないための判断基準
「インベスコ世界厳選株式オープン(為替ヘッジなし)」は、卓越した運用力と毎月分配の仕組みにより、多くの個人投資家に手取りインカムの安心感を提供してきました。しかしその裏には、年約1.90%の信託報酬、為替の円高リスク、そして新NISA非対応という制度上の制約が存在します。
大切なのは、周囲の人気や利回りの数字だけに惑わされず、自分自身の投資目的が「将来の資産拡大」なのか「現在のインカム獲得」なのかを峻別することです。自身のライフステージと照らし合わせ、納得のいくアセットアロケーションを構築してください。 (出典: インベスコ 世界 厳選 株式 オープン 為替 ヘッジ なし(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
