給与所得とは?給与収入や手取りとの違い・控除の計算と税制の真相
毎月の給料明細や年末に手渡される源泉徴収票を眺めながら、「給与収入」「給与所得」「手取り額」という似たような言葉の使い分けに迷った経験はないでしょうか。税金や社会保険料の計算において、これらはまったく異なる基準として扱われます。この仕組みを正しく把握していないと、「なぜか引かれる税金が多い」「控除の申請漏れで損をしていた」という事態に直結しかねません。
国税庁の統計資料や近年の税制議論を見ても、働き方の多様化に伴い、会社員からパート・アルバイト、副業ワーカーまで「所得の正確な定義」を理解する重要性は急速に高まっています。本記事では、税制上の最重要概念である給与所得の全体像をはじめ、給与所得控除の具体的な計算式、源泉徴収票の読み解き方、手取りのシミュレーションまで、現場取材と制度データに基づいて分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与所得とは「給与収入(年収の総支給額)」から「給与所得控除(会社員にとっての経費)」を差し引いた金額を指す。
- 要点2:手取り額は給与所得そのものではなく、所得税・住民税・社会保険料を総支給額から差し引いた後に手元へ残る現金である。
- 要点3:2026年の最新税制動向や「103万円の壁」の見直し議論を踏まえ、確定申告や年末調整で適用可能な控除を漏れなく活用することが最大の防衛策となる。
給与所得と給与収入の決定的な違い|手取りとの混同を防ぐ基本構造
税務やマネーの現場で最も多い誤解が、「年収=給与所得」という思い込みです。国税庁が定める所得税法において、私たちが手にするお金は明確な段階を経て計算されています。
まず「給与収入」とは、基本給に各種手当(残業手当、役職手当など)や賞与を加えた「年間の総支給額(いわゆる額面年収)」を指します。一方、「給与所得」は、その給与収入から法律で定められた概算経費である「給与所得控除」を差し引いた後の金額です。
自営業者であれば売上から実際の仕入れや経費を差し引いて事業所得を算出しますが、会社員やパート勤務者は領収書を個別に集めて経費精算する代わりに、あらかじめ年収に応じたみなし経費(給与所得控除)が自動的に差し引かれます。そして、最終的に銀行口座へ振り込まれる「手取り額」は、給与収入から給与所得を基準に計算された所得税・住民税、および健康保険や厚生年金などの社会保険料を差し引いた残額です。
【早見表】給与所得控除の計算方法と上限額のルール
給与所得を算出する鍵となるのが「給与所得控除」の計算ステップです。現在の税制において、給与所得控除額は年収帯ごとに細かく計算式が定められており、一定以上の高所得層には上限が設けられています。
| 給与等の収入金額(額面年収) | 給与所得控除額の計算方法 | 給与所得控除の上限・基準額 | 編集部の解説・実務上の着眼点 |
|---|---|---|---|
| 〜 162万5,000円 | 一律 55万円(※55万円未満の場合はその全額) | 最低保障額 55万円 | パート・アルバイトで年収55万円以下なら給与所得は0円になります。 |
| 162万5,001円 〜 180万円 | 収入金額 × 40% − 10万円 | 55万円 〜 62万円 | 新卒初任給や時短勤務層に多く見られるレンジです。 |
| 180万0,001円 〜 360万円 | 収入金額 × 30% + 8万円 | 62万円 〜 116万円 | ボリュームゾーンであり、所得税率5%が適用されやすい区分です。 |
| 360万0,001円 〜 660万円 | 収入金額 × 20% + 44万円 | 116万円 〜 176万円 | 標準的な会社員世帯。扶養控除や配偶者控除の組み合わせが税額を左右します。 |
| 660万0,001円 〜 850万円 | 収入金額 × 10% + 110万円 | 176万円 〜 195万円 | 控除率が逓減し、税負担感が徐々に増す分岐点となります。 |
| 850万0,001円 〜 | 上限 195万円(頭打ち) | 上限 195万円 | 年収850万円超は一律195万円控除(※子育て世帯等の所得金額調整控除を除く)。 |
このように、給与所得控除は年収が上がるにつれて控除額も増える仕組みですが、年収850万円を超えると上限195万円で頭打ちになります。高年収層ほど実質的な課税対象割合が高くなるよう設計されています。
年収別手取り計算シミュレーションと住民税・所得税の算出ロジック
では、給与所得からどのようにして最終的な税金と手取りが導き出されるのでしょうか。実際の計算プロセスは次の3段階で進行します。
- 給与所得の算出:給与収入 − 給与所得控除
- 課税所得の算出:給与所得 − 各種所得控除(基礎控除48万円、社会保険料控除、生命保険料控除、配偶者控除など)
- 税額の決定:課税所得 × 税率(所得税:累進課税5〜45%、住民税:一律約10%) − 税額控除(住宅ローン控除など)
独身・扶養親族なしの一般的な会社員(介護保険第2号被保険者ではない30代)をモデルとした手取り試算の目安は以下の通りです。
【額面年収300万円の場合】
・給与所得控除:98万円(300万×30%+8万) → 給与所得:202万円
・社会保険料等:約44万円、基礎控除:48万円 → 課税所得:約110万円
・所得税+住民税:約16万円
・推定年間手取り額:約240万円(月額 約20万円)
【額面年収500万円の場合】
・給与所得控除:144万円(500万×20%+44万) → 給与所得:356万円
・社会保険料等:約73万円、基礎控除:48万円 → 課税所得:約235万円
・所得税+住民税:約38万円
・推定年間手取り額:約389万円(月額 約32.4万円)

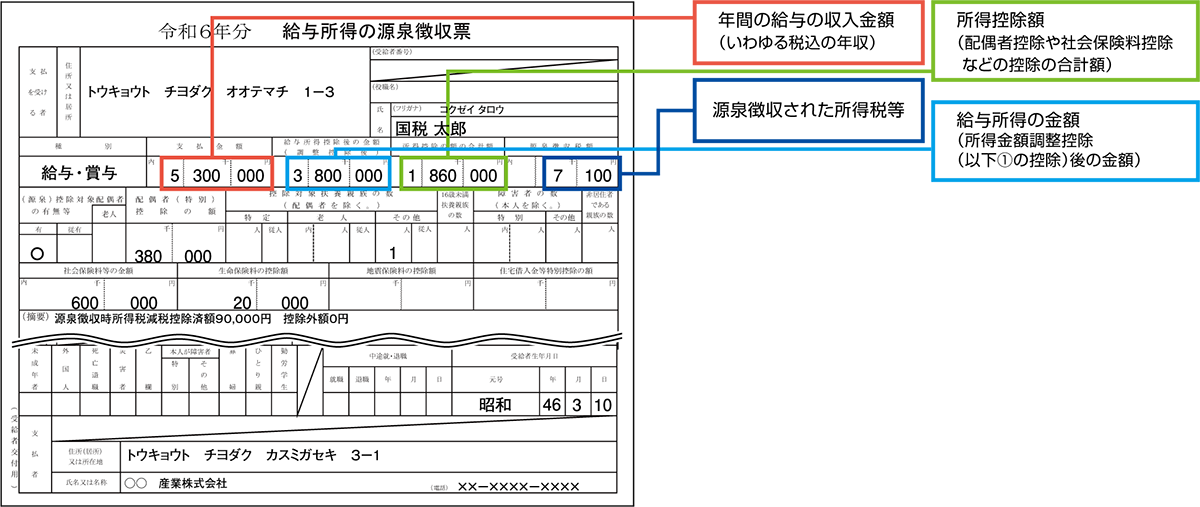
源泉徴収票の見方完全ガイド|見るべき重要4箇所の読み解き
毎年12月から1月にかけて会社から交付される「給与所得の源泉徴収票」は、自身の税金計算の全履歴が凝縮された公式証明書です。見るべきポイントを4つの枠に整理して解説します。
①「支払金額」:1年間に会社から支払われた総支給額(給与収入)。各種手当やボーナスを含み、非課税通勤手当等は除外された「額面年収」です。
②「給与所得控除後の金額」:支払金額から給与所得控除を差し引いた金額であり、これこそが「給与所得」の実数です。
③「所得控除の額の合計額」:基礎控除(48万円)をはじめ、1年間で天引きされた社会保険料の総額、年末調整で申告した生命保険料控除や地震保険料控除、扶養控除などの合算値です。
④「源泉徴収税額」:最終的に確定した年間所得税額(復興特別所得税含む)です。毎月の概算天引き額との差額が、12月の給与で還付または追徴されます。
【実態検証】「103万円・106万円・130万円の壁」と2026年最新の税制動向
パート・アルバイトや扶養内で働く方々にとって長年議論の的となっているのが、いわゆる「年収の壁」です。現場の主婦層や学生からは「シフトを抑えないと税金や保険料で手取りが減ってしまう」という声が常に聞かれます。
従来の「103万円の壁」の内訳は、給与所得控除(最低55万円)+ 基礎控除(48万円)= 103万円という計算式に基づいています。年収103万円以内であれば給与所得は48万円以下となり、基礎控除で相殺されて所得税が0円になります。
しかし、近年の物価上昇や人手不足を背景に、2026年に向けた税制改革議論では基礎控除や給与所得控除の引き上げに関する調整が国会や各省庁で活発に進められています。また、税金面(103万円)だけでなく、社会保険加入の基準となる「106万円の壁(従業員規模要件の段階的撤廃)」や「130万円の壁(扶養から外れるライン)」が手取り額に大きな影響を与えているのが現場のリアルです。配偶者控除や配偶者特別控除の要件と合わせ、自身の労働環境に応じた正確なボーダーライン把握が欠かせません。

一般に知られていない盲点とネットの誤解
ネット上のマネー情報やSNSのコミュニティでは、給与所得に関して事実と異なる情報が散見されます。特に注意すべき2つの誤解を是正します。
誤解①:「副業の収入はすべて事業所得にして経費を引けば節税できる」
実態:本業の傍らで行う副業について、国税庁通達では帳簿書類の保存がない場合や収入金額が僅少なケースは「雑所得」として扱われます。会社から支給される給与(アルバイト等)はあくまで「給与所得」であり、勝手に事業所得として合算することはできません。
誤解②:「年末調整をしていれば確定申告は絶対に不要である」
実態:給与所得者であっても、年収2,000万円を超える場合や、副業による所得が年間20万円を超える場合、2カ所以上から給与を受け取っている場合は確定申告が義務付けられます。また、医療費控除やふるさと納税(ワンストップ特例未利用時)、住宅ローン控除の初年度適用を受ける場合は、申告を行うことで納めすぎた税金の還付を受けられます。
【プロの結論】給与所得の恩恵を最大化できる人・見直しが必要な人の判断基準
税制の観点から、現在の給与所得制度が有利に働くケースと、工夫が必要なケースの境界線を提示します。
【現行制度が有利に働く人】
・額面年収が162.5万円〜500万円前後で、実費経費があまりかからないオフィスワーカーや店舗スタッフ(最低55万円〜年収に応じた手厚い概算控除を無条件で受けられるため)。
・年末調整の各種控除申告書(保険料・iDeCo・扶養など)を毎年欠かさず提出している人。
【働き方や税務対策の見直しを検討すべき人】
・年収850万円を超えて給与所得控除の上限(195万円)に達しており、業務に関連する自己投資や自己負担経費が多い人(特定支出控除の適用検討や、正当な副業・法人化などのポートフォリオ分散が視野に入ります)。
・パート勤務等で「税金の壁」ばかりを気にして社会保険加入による将来の厚生年金受給メリットを見落としている人。
【給与所得とは】に関するよくある質問(FAQ)
Q1:給与所得と事業所得の違いは何ですか?どちらが得ですか?
A1:給与所得は雇用契約に基づいて受け取る給与に適用され、実費精算なしで一律の給与所得控除が適用されます。一方、事業所得は独立した個人事業主としての売上から実際の必要経費を差し引くものです。必要経費が少ない職種であれば給与所得控除の手軽さがメリットとなり、逆に機材代や仕入れなどの経費割合が大きい事業形態であれば事業所得の方が課税所得を抑えやすい特徴があります。
Q2:アルバイトを2つ掛け持ちしている場合、給与所得控除はどう計算されますか?
A2:給与所得控除はアルバイト先ごとに重複して受けられるわけではありません。すべての勤務先の給与収入を合算した総額に対して1回のみ計算されます。メインの勤務先で年末調整を行い、もう一方の源泉徴収票を合わせて翌年2〜3月に確定申告を行う必要があります。
Q3:給与所得がマイナス(赤字)になることはありますか?
A3:給与所得がマイナスになることは原則としてありません。給与所得控除額が給与収入を上回る場合でも、給与所得は「0円」として扱われます(事業所得のように他の所得と損益通算して税金を減らすことはできません)。
まとめ:制度の本質を掴み賢い税務マネジメントを
「給与所得」という概念は、単なる専門用語ではなく、自分自身が1年間でどれだけの税金と社会保険料を負担し、いくらの手取りを残せるかを決定づける中枢の指標です。「額面年収」「給与所得」「課税所得」「手取り額」という4段階の階層構造をクリアに把握することで、年末調整の書類作成や確定申告でのミスを防ぎ、利用可能な控除を100%活かしきることができます。2026年以降の法改正動向にもアンテナを張りながら、正しい税務知識を自身の資産防衛に役立ててください。 (出典: 給与 所得 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
